
منهجية القيمة المضافة
تحويل المباني إلى فنادق بوتيك: تقييم استثمار القيمة المضافة
تحويل المبنى إلى فندق بوتيك ليس عملية شراء، بل برنامج تصنيع. فالمستثمر يشتري مبنى وتغييرًا في الاستخدام المرخّص وميزانية رأسمالية واتفاقية تشغيل، ثم يجمعها في أصل لم يكن موجودًا يوم الاستحواذ. والعائد هو الفارق بين قاعدة تكلفة متعثّرة عند الدخول وقيمة مستقرة عند الخروج. وهذه هي طريقة تقييم هذا الفارق.
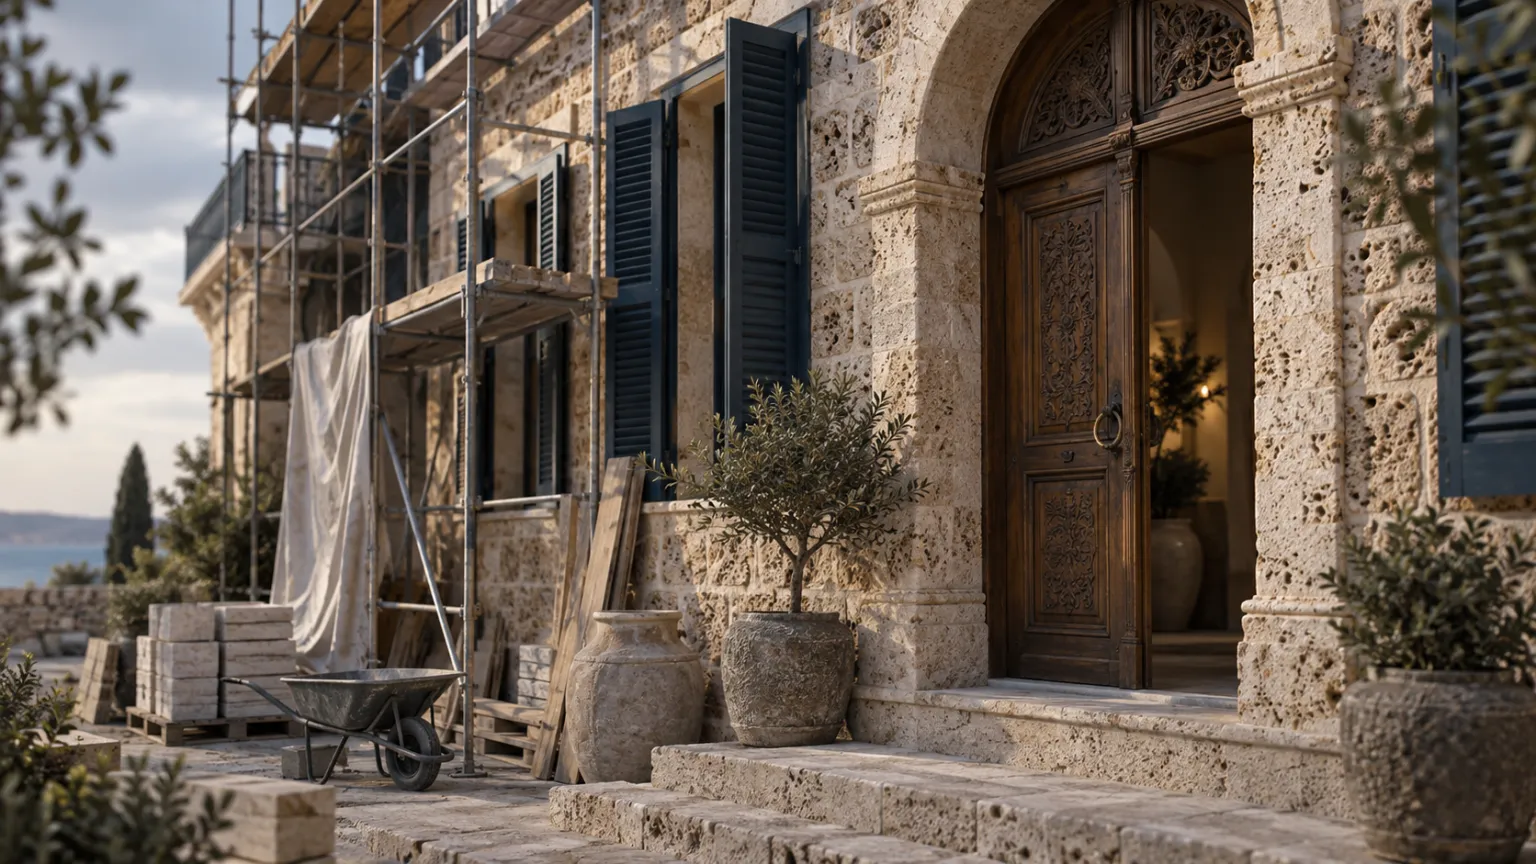 رسم توضيحي
أبرز النقاط
- - بلغ الاستثمار الفندقي الأوروبي 21.9 مليار يورو في 2024، وهو الأعلى منذ 2019 وبزيادة 47.6% عن 2023، ثم 23.6 مليار يورو في 2025، مع ميل التفويض نحو الأصول ذات القيمة المضافة (value-add) والأصول الخالية من المشغّل (Savills, UK & European Hotels 2025؛ Savills عبر Hospitality Net 2026؛ Cushman & Wakefield Germany 2026).
- - بلغت تكلفة البناء من الصفر نحو 742,000 دولار أمريكي لكل غرفة لفندق حضري أمريكي بخدمات كاملة في 2023، بارتفاع 32% منذ 2019، وهي فجوة تكلفة الإحلال التي يستفيد منها التحويل في المراجحة؛ معيار أمريكي ومؤشر استرشادي لأوروبا (JLL عبر Hotel Dive 2025).
- - تنقسم نفقات رأس المال في التحويل إلى الهيكل والأنظمة، وFF&E (42 ألف–95 ألف دولار أمريكي لكل غرفة بصورة استرشادية للفنادق upscale ذات الخدمات الكاملة، إضافة إلى 6.5 ألف–14 ألف دولار أمريكي من مستلزمات التشغيل)، وما قبل الافتتاح، مع تكلفة إجمالية للمشروع تبلغ عادةً 1.4–1.65 ضعف عقد الإنشاء في الفنادق الأمريكية ذات الخدمات الكاملة (Terrapin Construction Group 2026).
- - تحدد تراخيص المباني التراثية (تغيير الاستخدام، Soprintendenza، autorizzazione paesaggistica، ABF، listed building consent) المسار الحرج الفعلي وتحد من العرض القابل للتكرار، مما يحمي الخروج (أنظمة التخطيط الأوروبية المعتمدة في القطاع).
- - تبلغ اقتصاديات المشغّل بموجب عقد الإدارة رسماً أساسياً بنسبة 2–4% من الإيرادات إضافة إلى رسم حوافز بنسبة 5–15% من GOP؛ وقد أدى اختيار عائلة العلامة التجارية إلى فارق تراكمي في RevPAR بنسبة 26% خلال 2014–2024 (HVS؛ Hotel Development Guide؛ CBRE Hotel Brand Performance 2025).
- - نمت الوحدات السكنية ذات العلامة التجارية في أوروبا من 18 مشروعاً في 2015 إلى 62 في 2025، وتحقق علاوة سعرية متوسطة نحو 33% (39% في المنتجعات)، وتموّل المكوّن الفندقي؛ تقدير من القطاع، بتباين مرتفع (Savills عبر Hospitality Net 2026؛ Savills Branded Residences 2025–26).
- - انفصلت الجودة عن السوق: ارتفع RevPAR في الفئة الفاخرة جداً بنسبة 57% منذ 2019 مقابل 24% لغير الفاخرة، بقيادة أسواق المنتجعات في فرنسا وإيطاليا، بيانات مقيسة، CoStar عبر Savills (Savills, European Hotel Investment Outlook 2026).
- - التحفظ الصريح: معايير التكلفة مصدرها الولايات المتحدة ولا توجد سلسلة أوروبية مماثلة، وقد ارتفع RevPAR لعائلات العلامات التجارية التي درستها CBRE، وتركز في معظمها على الولايات المتحدة، بنسبة 9.3% اسمياً لكنه انخفض 10.9% بالقيمة الحقيقية من 2019 إلى 2024، بينما تضع Savills RevPAR الأوروبي أعلى بنسبة 5.4% من مستواه في 2019 بالقيمة الحقيقية؛ سعّروا المبنى المحدد، لا العنوان الرئيسي (CBRE Hotel Brand Performance 2025؛ Savills عبر Hospitality Net 2026).
في هذه الصفحة (12)
ملاحظات المراجعة
جرى تصحيح هذه المقالة في 27 سبتمبر 2026. أظهر فحص أرقامها ونسبتها إلى المصادر المذكورة وجود أخطاء، صُحّحت في النص. القائمة الكاملة، مع ما كانت تقوله المقالة وما تقوله الآن، موجودة في قسم التصحيحات في النهاية.
جرى تصحيح هذه المقالة في 29 سبتمبر 2026. كانت نسخة سابقة تصف Victaura بأنها نشطة في تحويل فنادق البوتيك الأوروبية، وهو موقع لا تُظهره صفحات مشاريعها المنشورة. أصبح النص، والإفصاح في الختام، يتبعان تلك الصفحات.
الأصل يُصنَّع ولا يُشترى
تحويل مبنى إلى فندق بوتيك عملية تصنيع ترتدي زيّ العقار. فالمستثمر لا يستحوذ على فندق، بل على مبنى وتغيير في الاستخدام وبرنامج رأسمالي واتفاقية تشغيل، ثم يجمعها في أصل لم يكن موجودًا يوم الشراء. وسعر الشراء مجرد مادة خام. أما القيمة فتُصنع لاحقًا، أو لا تُصنع أبدًا.
تسمية «القيمة المضافة» (value-add) دقيقة، وليست لغة تسويقية. فرأس المال الأساسي (core) يشتري دخلًا مستقرًا ويقبل بعائد منخفض مقابل مخاطر تنفيذ منخفضة. أما رأس مال القيمة المضافة فيصنع الدخل الذي سيشتريه الأساسي لاحقًا، ويُكافأ على مخاطر التصنيع التي يتحمّلها في الأثناء. والتحويل يقع بالكامل في الخانة الثانية. والعائد هو الفارق بين قاعدة تكلفة متعثّرة عند الدخول وتقييم مستقر عند الخروج، بعد خصم تكلفة سدّ هذا الفارق والوقت الذي يستغرقه.
كل ما في هذه المقالة رافعة على هذا الفارق الواحد. فقاعدة الاستحواذ والإنفاق الرأسمالي والتراخيص والمشغّل ليست موضوعات منفصلة، بل هي المدخلات الأربعة لمعادلة واحدة، وكل خطأ في أحدها خطأ في المعادلة كلها. والانضباط المطلوب هو تقييم الفارق، لا الإعجاب بالمبنى. فالمبنى أسهل الأجزاء وقوعًا في الحب وأقلها حملًا لعبء العائد.
| المسار | التكلفة التقريبية لكل غرفة (key) | المدة حتى الافتتاح | مصدر خلق القيمة | مخاطر التنفيذ |
|---|---|---|---|---|
| التطوير من الصفر | 385 ألف–625 ألف دولار لفندق خدمات كاملة من الفئة العليا (Terrapin 2026)؛ و742 ألف دولار متوسط فندق حضري بخدمات كاملة في 2023 (JLL)، وهي معايير أمريكية | 24–48 شهرًا | هامش التطوير على منتج جديد | مرتفعة: التراخيص والبناء واستيعاب السوق |
| التحويل / إعادة الاستخدام التكيفي | أقل من التطوير من الصفر؛ وقد سُعّرت إعادة تصنيف أمريكية واحدة بما بين 34 ألف و61.5 ألف دولار لكل غرفة كتكلفة تحسينات المستأجر وحدها | 9–14 شهرًا في حالة إعادة التصنيف الأمريكية الوحيدة المسعّرة، قبل أي موافقة تراثية | الفارق بين قاعدة تكلفة متعثّرة عند الدخول وقيمة مستقرة | متوسطة إلى مرتفعة: الهيكل والتخطيط والموافقة التراثية |
| شراء أصل مستقر | يُسعَّر وفق عائد الأصول الرئيسية (prime yield): 5,50% للفنادق الألمانية في 2025 | فوري | الدخل فقط؛ فالقيمة المضافة قد أُخذت بالفعل | منخفضة: المخاطر مسعّرة مسبقًا |
رأس المال يتدفق، ويتدفق نحو القيمة المضافة
لم تعد الفنادق الأوروبية صفقة تعافٍ، بل أصبحت تخصيصًا في المحافظ. فقد بلغ الاستثمار الفندقي في عموم أوروبا 21,9 مليار يورو في 2024، وهو أعلى مستوى منذ 2019، بزيادة 47,6% على أساس سنوي و8,2% فوق متوسط العشر سنوات، وفق بيانات الصفقات المقيسة لدى Savills. وكانت الفنادق إحدى فئتين فقط من فئات الأصول تجاوزتا في ذلك العام كلًّا من مستوى العام السابق ومتوسطها طويل الأجل. ثم قدّرت Savills حجم 2025 بـ 23,6 مليار يورو، بارتفاع إضافي قدره 4,8%. وهذا ليس انطباعًا، بل حجم صفقات مسوّاة.
والتفويض الكامن داخل هذا الحجم له اسم. فقد وجد المسح الافتتاحي لـ Savills حول معنويات مستثمري الفنادق الأوروبية (European Hotel Investor Sentiment Survey)، الذي أُجري في ديسمبر 2025، تفضيلًا حاسمًا لاستراتيجيات القيمة المضافة الأعلى عائدًا، ووضع مشترٍ صافٍ في المجمل. وقالت Cushman & Wakefield، وهي تتحدث عن سوق فندقية ألمانية نمت 50% إلى نحو 2 مليار يورو في 2025، بوضوح: تهيمن على السوق الفنادق ذات القيمة المضافة والفنادق الخالية من المشغّل. فرأس المال لا يطارد المنتج الجاهز، بل يطارد فارق التصنيع.
السبب حسابي وليس موضة. فإطار Bain & Company، الذي تستشهد به Savills، هو أن «12 هو الـ 5 الجديد»: أي أن معدل نمو مركّب للأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) قريبًا من 12% صار مطلوبًا لتحقيق معدل عائد داخلي (IRR) قدره 20% على مدى احتفاظ بالأصل لخمس سنوات. فلم يعد توسّع المضاعفات يؤدي العمل الذي أدّاه في الدورة السابقة. ويجب بناء القيمة داخل الأصل نفسه، عبر إعادة التموضع والأداء التشغيلي، وهو بالضبط ما صُمّم التحويل لتحقيقه.
الاستحواذ مراجحة في التكلفة لكل غرفة
يحقق التحويل عائده قبل أول فاتورة، في قاعدة التكلفة. فالتطوير من الصفر مكلف ويزداد كلفة. وقد قدّرت JLL تكلفة الغرفة في فندق حضري بخدمات كاملة عام 2023 بنحو 742,000 دولار أمريكي، بزيادة 32% منذ 2019؛ وتشير Savills إلى أن تكاليف البناء ارتفعت بمقدار مرة ونصف إلى مرتين خلال العقد الماضي، مما أضعف جدوى التطوير. أما المبنى القائم فيزيل من هذه الحزمة الهيكل الخارجي والإنشائي وجزءًا كبيرًا من الوقت. والمراجحة هي شراء أصل هياكله موجودة بأقل من تكلفة تصنيع تلك الهياكل جديدة.
الوفر حقيقي، لكن الرقم ليس ثابتًا أوروبيًا، ولن ندّعي ذلك. فبيانات CBRE المستشهد بها لتحويلات المكاتب إلى فنادق في الولايات المتحدة تتراوح بين 250 و650 دولارًا أمريكيًا للقدم المربعة؛ وسُعّرت عملية إعادة تصنيف أمريكية واحدة لفندق خدمات كاملة من التسعينيات إلى علامة خدمات مختارة بـ 34,000 دولار أمريكي للغرفة في تحويل جزئي رفضته العلامة، وأُغلقت عند 61,500 دولار أمريكي للغرفة لتجريد كامل، كتكلفة تحسينات المستأجر وحدها. وهذه معايير أمريكية. ولا توجد سلسلة أوروبية منشورة وموحّدة لتكلفة التحويل لكل غرفة يمكننا أن نبني عليها تقييمًا أوروبيًا، واستيراد الأرقام الأمريكية إلى نطاق تراثي أوروبي تقريبي في أحسن الأحوال. نحن ننبّه إلى ذلك بدل أن نغسله.
ما ينتقل هو المبدأ لا الرقم. تصمد أطروحة التحويل حيثما كانت تكلفة الإحلال مرتفعة، والعرض الرئيسي محدودًا، وأمكن الاستحواذ على مبنى قائم بأقل من تكلفة إعادة بناء غلافه. وهذا يصف معظم مراكز المدن الأوروبية المحمية والمواقع المنتجعية. أما رقم التكلفة لكل غرفة فيجب تسعيره على المبنى المعيّن، على يد من افتتحوا مثله من قبل، لا قراءته من جدول.
برنامج النفقات الرأسمالية هو جوهر التقييم الاستثماري
النفقات الرأسمالية (Capex) ليست بنداً من بنود التحويل؛ إنها الصفقة نفسها. تضم إعادة التموضع لفندق بوتيك ثلاث فئات متمايزة، والخلط بينها هو ما تفشل به الميزانيات. أولاً، الهيكل الأساسي والأنظمة: الإنشاء، والغلاف الخارجي، والأنظمة الميكانيكية والكهربائية والسباكة، وسلامة الأرواح، والحركة الرأسية. ثانياً، FF&E، أي الأثاث والتركيبات والمعدات، وتبلغ في الفنادق كاملة الخدمة من الفئة الراقية، على سبيل الاسترشاد، ما بين 42,000 و95,000 دولار أمريكي للغرفة (per key)، إضافة إلى 6,500 إلى 14,000 دولار أمريكي من مستلزمات التشغيل، وفق نطاقات Terrapin Construction Group لعام 2026. ثالثاً، تكاليف ما قبل الافتتاح والتكاليف غير المباشرة التي توصل الأصل إلى استقبال أول ضيف. وفي مشاريع الفنادق كاملة الخدمة في الولايات المتحدة، يضع دليل Terrapin Construction Group لعام 2026 التكلفة الإجمالية للمشروع عند 1.4 إلى 1.65 ضعف عقد الإنشاء؛ وفي هذا المضاعف تنزف عمليات التقييم الاستثماري غير المنضبطة.
لا يحدد الذوق نطاق الأعمال بقدر ما يحدده معيار العلامة التجارية، إن وُجدت علامة. عندما تكون هناك علامة تجارية مرنة (soft brand) أو علم تشغيلي، قد تحدد معايير العلامة الجزء الأكبر من نطاق التجهيز، ولا يعود جدول التشطيبات من اختصاص المالك وحده بالكامل. وتتجاوز فئة الفخامة والعلامات المرنة 525,000 دولار أمريكي للغرفة حتى في المشاريع الجديدة من الصفر؛ أما التحويل إلى هذه الفئة فيرث توقعات التشطيب نفسها على بنية قائمة ثابتة، وأحياناً غير ملائمة. فالمبنى يقيّد المخطط، والعلامة التجارية تقيّد التشطيب، ونادراً ما يتفق الاثنان دون كلفة.
الاحتياطي الطارئ في التحويل مدخل بنيوي في الحساب، وليس هامش تقريب. تخفي المباني القائمة التزاماتها خلف جدران مكتملة التشطيب، ويضاعف الغلاف التراثي حالة عدم اليقين. وتقييم التحويل باحتياطي طارئ يناسب البناء الجديد هو إحدى الطرق التي قد يتبخر بها هامش التصنيع بين الاستحواذ والافتتاح. فالاحتياطي الطارئ ليس حشواً، بل هو ثمن العجز عن رؤية ما داخل الجدران قبل الإنجاز.
التراخيص هي الخندق الدفاعي وهي التأخير
في أوروبا، كثيراً ما يكون كسب ملف التخطيط أصعب من شراء المبنى، وهذا هو بيت القصيد. يتطلب التحويل إلى الضيافة عادةً موافقة على تغيير الاستعمال (change of use)، وحين يكون الأصل محمياً يمر الملف عبر رقابة التراث: Soprintendenza وautorizzazione paesaggistica في إيطاليا، ونظام Architecte des Bâtiments de France في فرنسا، وموافقة المباني المصنفة (listed building consent) في المملكة المتحدة. وهذه ليست إجراءات شكلية؛ فهي ملزمة وتقديرية، وهي التي تحدد المسار الحرج الحقيقي للمشروع.
دقة القيد هي التقييم الاستثماري نفسه، ويجب تسميتها قبل الاستحواذ لا اكتشافها بعده. ما الذي يمكن هدمه، وما الذي يجب الحفاظ عليه، وما الذي يمكن إضافته، وكيف يمكن التعامل مع الواجهة، وما فئات الاستعمال التي تسمح بها الأداة المحلية، وكم من الوقت أمام الجهة المختصة للرد، وهل رأيها ملزم: هذه هي الشروط الواجب تقييمها. والتحويل الذي يُشترى دون قراءة قابلة للدفاع عن موافقاته لم يُكتتب أصلاً، بل هو رهان على جهة عامة.
لكن العائق نفسه الذي يبطئ المشروع يحمي المخرج. الموافقة النادرة تعني عرضاً نادراً. فالفندق البوتيكي الذي لا يمكن قانوناً استنساخه في الجوار أصل تُحدَّد مجموعته التنافسية بالقانون، لا برأس المال. والاحتكاك في الترخيص، إذا قُرئ قراءة صحيحة، هو ديمومة الدخل. أما المخصِّص الذي يستاء من التأخير فإنه يغفل عن تسعير الحماية التي يشتريها.
القيد الذي يبطئ التحويل هو نفسه القيد الذي يحمي مخرجه. الموافقة النادرة تعني عرضاً نادراً. فالاحتكاك ليس كلفة، بل هو الخندق الدفاعي.
Victaura Research
المشغّل ليس مورداً، بل هو القيمة
الفندق البوتيكي نشاط تشغيلي مثبّت بعقار، وهذا التثبيت هو اتفاقية التشغيل. يختار المالك بين ثلاثة هياكل، ويحدد اختياره ملف المخاطر للعائد كله. فعقد الإيجار ينقل مخاطر التشغيل إلى مستأجر مقابل إيجار ثابت أو مرتبط بحجم الإيرادات. وعقد الإدارة يُبقي مخاطر التشغيل لدى المالك ويدفع لمشغّل كي يدير الأصل. أما الامتياز (franchise) فيشتري العلامة والتوزيع، لكنه يترك التشغيل للمالك أو لمدير من طرف ثالث. ولأن المخاطر تقع في كل هيكل على نحو مختلف، فمن المرجح أن يؤثر الهيكل، لا المبنى وحده، في العائد الذي يُرسمل به الدخل لاحقاً (افتراض Victaura Research).
في عقد الإدارة، اقتصاديات المشغّل موحّدة بما يكفي لتقييمها، ومفاوَض عليها بما يكفي لتكون ذات أثر. تتراوح الأتعاب الأساسية عادةً بين 2.0% و4.0% من إجمالي إيرادات التشغيل، وتُعد 3.0% الأكثر شيوعاً بحسب قراءة HVS، وتلاحظ HVS أنها لا تربط أرباح المشغّل مباشرة بربحية الفندق. أما أتعاب الحوافز فتتراوح عادةً بين 5.0% و15.0% من إجمالي الربح التشغيلي (GOP) أو الربح التشغيلي المعدّل (AGOP) وفق نطاقات Hotel Development Guide، بينما تصف HVS أتعاب حوافز استقرت حول 10% إلى 20% من التدفق النقدي الذي يتجاوز عتبة عائد المالك. وهياكل التدرج شائعة، إذ ترتفع الأتعاب الأساسية خلال السنوات الأولى. وهذه نطاقات معيارية في القطاع، وليست ورقة شروط مقتبسة، وتتوقف الاقتصاديات الفعلية على التعريفات: GOP مقابل AGOP، وهل يقع احتياطي FF&E فوق بند الحوافز أم تحته، وهل تحمي أولوية المالك المالكَ قبل أن يُدفع للمشغّل.
المشغّل هو الموضع الذي يتحول فيه المبنى المحوَّل إلى علامة تجارية، وحيث يتحدد مضاعف الخروج. وجد تحليل CBRE لست شركات فندقية متداولة علناً، تتركز في معظمها في الولايات المتحدة، أن أقوى عائلة علامات حققت نمواً مركباً في RevPAR بنسبة 2.1% سنوياً خلال 2014 إلى 2024، بينما انكمشت أضعفها، بفارق تراكمي قدره 26% قد يكون، في ظل الرافعة المالية، الفرق بين الربح والخسارة. فالمشغّل ليس خدمة يشتريها المالك بعد اكتمال المبنى، بل هو السبب في أن للمبنى المكتمل دخلاً يستحق الرسملة.
الوحدات السكنية ذات العلامة التجارية تموّل الفندق
الوحدة السكنية ذات العلامة التجارية ليست منتجاً جانبياً، بل هي بصورة متزايدة المحرك المالي للتحويل. تفيد Savills بأن عدد المشاريع السكنية ذات العلامات التجارية في أوروبا ارتفع من 18 في 2015 إلى 62 في 2025، ومن المتوقع أن يتضاعف مجدداً بحلول 2032، مع تزايد التداخل بين الفنادق الفاخرة والوحدات السكنية ذات العلامات التجارية. والآلية مباشرة: مبيعات الوحدات السكنية، المحصَّلة مقدماً، تخفف مخاطر المكوّن الفندقي الذي يتداول على أفق أطول وتموّل جزءاً منه.
العلاوة التي تحققها هذه الوحدات حقيقية وموثقة جيداً، لكنها مشروطة بتحفظات كثيرة. تضع دراسة Global Brand Premium Study الصادرة عن Savills متوسط علاوة الوحدات السكنية ذات العلامات التجارية عند نحو 33% فوق المعروض المماثل غير المرتبط بعلامة، مع نحو 39% في المواقع المنتجعية ونحو 30% في المدن الراسخة والناشئة. وهذا تقدير صناعي، والمتوسط يخفي التباين: إذ تشير Savills إلى أن التباين في المدن الناشئة أعلى بنسبة 57% منه في المدن الراسخة. فمتوسط 33% رقم تخطيطي، وليس وعداً بشأن وحدة بعينها.
في تقييم التحويل، تغيّر الوحدة السكنية تسلسل النقد لا جودة الأصل. إن بيع الغرف بوصفها وحدات سكنية يستقدم رأس المال ويقصّر فترة التعرض لمخاطر القيمة المضافة؛ لكنه لا يُسقط الالتزام بتسليم فندق يؤدي أداءً جيداً، لأن العلامة التجارية التي تحمل العلاوة السكنية لا تكون أفضل من التشغيل القائم خلفها. فالوحدة السكنية تُموَّل بوعد الفندق. وترتيب العمليات مهم، والفندق هو ما يجب أن يكون صادقاً.
ميزة المشغّل
انفصلت الجودة عن السوق، وهذا الانفصال مقيس. في عدد من كبرى الأسواق الأوروبية المختارة، ارتفع RevPAR في قطاع الفخامة الفائقة بنسبة 57% منذ عام 2019، مقابل 47% لقطاع الفخامة و24% للقطاع غير الفاخر، وفق بيانات CoStar التي أوردتها Savills. ويتحقق أقوى RevPAR فاخر في أسواق المنتجعات، وفي مقدمتها فرنسا وإيطاليا. وقد أنهت إيطاليا عام 2025 بصفتها أعلى سوق أوروبية في نمو RevPAR منذ عام 2019، إذ ارتفع بنسبة 53% إلى 159 يورو، مع ارتفاع القطاع الفاخر في روما بنسبة 46% وفي ميلانو بنسبة 58% خلال الفترة نفسها، بحسب قراءة Cushman & Wakefield. وتفيد Savills بأن شهية المستثمرين لا تزال تميل إلى الهروب نحو الجودة في الأصول الرئيسية التي لا يمكن تعويضها.
التحويل هو الأداة التي تضع رأس المال الجديد في الجانب الصحيح من هذا الانقسام. المبنى القائم في موقع رئيسي محمي، إذا حُوِّل إلى مستوى البوتيك أو الفخامة الفائقة وأداره مشغّل موثوق، هو وسيلة مصممة لهذا الغرض للدخول في القطاع الذي ينمو بتراكم العوائد، لا القطاع الذي يراوح مكانه. وأعمال القيمة المضافة هي ما يحوّل ميزة الموقع إلى ميزة تشغيلية. فالموقع لا يمكن تصنيعه، أما المبنى المحيط به والنشاط داخله فيمكن تصنيعهما.
تطوّر Victaura عقارات ضيافة بوتيكية، وهذا تضارب مصالح يجب الإفصاح عنه، لا حجة تُساق. لا يمثل أي من المراكز المدرجة في الإفصاح الوارد في نهاية هذا النص عملية تحويل فندق أوروبي من النوع المحلَّل هنا. أما المسار الموصوف في هذا النص (تسعير الترخيص قبل الاستحواذ، وتحديد حجم النفقات الرأسمالية بحسب البنية الفعلية، ومواءمة اقتصاديات المشغّل مع اقتصاديات المستثمر) فهو منهج وليس عائدًا متوقعًا، وينطبق عليه هذا الإفصاح.
التحويل لا يُشترى، بل يُصنَّع. سعر الشراء هو المادة الخام؛ أما النفقات الرأسمالية والتراخيص والمشغّل فهي المصنع.
Victaura Research
نقاط الضعف البنيوية، مع الإفصاح عنها بأمانة
بيانات التكلفة التي تستند إليها هذه الاستراتيجية أمريكية في معظمها، وأوروبا ليست أمريكا. رقم 742,000 دولار أمريكي للبناء من الصفر، ونطاق 250 إلى 650 دولارًا أمريكيًا للقدم المربعة في التحويل، ونطاق 34,000 إلى 61,500 دولار أمريكي للمفتاح في تغيير العلامة التجارية، كلها معايير أمريكية، والأخير منها حالة واحدة من فندق كامل الخدمات إلى فندق محدود الخدمات، وليس نطاق عمل لعقار تراثي فاخر. ولا توجد سلسلة منشورة لتكلفة التحويل للمفتاح في أوروبا بمستوى موثوقية مماثل. ولذلك يجب بناء التقييم الأوروبي من القاعدة إلى القمة على المبنى المحدد؛ فالأرقام هنا ترسم شكل المسألة، ولا تقدم الجواب عنها.
قصة قوة التسعير هي في جزء منها وهم تضخمي، والقراءة الأمينة تقول ذلك. وجدت CBRE أن RevPAR لعائلات العلامات التجارية التي درستها، وهي في معظمها أمريكية التركيز، ارتفع اسميًا بنسبة 9.3% من 2019 إلى 2024 لكنه انخفض بنسبة 10.9% بعد تعديل التضخم، مع عزو النمو الحقيقي الضعيف إلى العرض الخفي والغرف المضافة. وتبدو الصورة في أوروبا أفضل لكنها ليست متجانسة: تضع Savills RevPAR الفنادق الأوروبية عند مستوى يزيد 5.4% على مستوى 2019 بعد تعديل التضخم، بينما ظل RevPAR في ألمانيا عام 2025 أقل بنسبة 11% من مستوى 2019. لقد تفوق قطاع الفخامة، لكن القاعدة ليست بالقوة التي توحي بها العناوين الاسمية، والتحويل الذي يُقيَّم استنادًا إلى نمو الأسعار الاسمي وحده يُقيَّم استنادًا إلى وهم.
الخندق الدفاعي ذو حدين، واعتماد المشروع على المشغّل حقيقي. ليس لموافقة التراث جدول زمني ثابت؛ والسلطة التقديرية نفسها التي تحمي المخرج قد تحبس رأس المال سنوات أو ترفض الخطة كليًا. أما نطاقات رسوم المشغّلين فهي معايير في القطاع وليست شروطًا ملزمة، وتتوقف الاقتصاديات الفعلية على التعريفات وعلى أولوية المالك، وهي أمور تُتفاوض عليها ولا تُمنح. والعلاوة السعرية للمساكن ذات العلامة التجارية متوسط دراسة يتسم بتشتت مرتفع، وهو الأوسع في المدن الناشئة. وكل واحدة من هذه نقطة قد يخسر فيها تحويل حقيقي الفارق الذي اشتُري من أجل اقتناصه. ولا شيء منها سبب لعدم القيام بالعمل. كلها أسباب للقيام به بدقة.
التحويل ليس طريقة أرخص لامتلاك فندق. إنه طريقة لتصنيع فندق لا يمكن بناؤه بغير ذلك.
Victaura Research
ما يعنيه هذا للمشغّل وللمستثمر
بالنسبة للمستثمر، استراتيجية التحويل هي تقييم لأربعة أرقام، وليست شراء مبنى واحد. أساس الاستحواذ، والنفقات الرأسمالية الشاملة مع احتياطي بمستوى العقارات التراثية، ومسار الاستحقاقات التنظيمية بمساره الحرج الحقيقي، ورسوم المشغّل وهيكله، هي التقييم. والتحويل الذي يُسعَّر على المبنى وحده، أو على معايير التكلفة الأمريكية وحدها، لم يُسعَّر. ويقتنص الفارق من يسعّر الأربعة جميعًا قبل التوقيع، ويخسره من يكتشف أيًا منها بعده.
بالنسبة للمشغّل، الانضباط هو التسلسل. احصل على الترخيص قبل الالتزام بالنفقات الرأسمالية. حدّد حجم النفقات الرأسمالية بحسب البنية القائمة، لا الخطة التي تجمّل الصورة. واجعل اتفاقية التشغيل بحيث يُدفع للمستثمر قبل أن يحصّل المشغّل أي حافز. وحيث تموّل المساكن المشروع، تذكّر أن علاوة العقار السكني تقوم على فندق يجب أن يؤدي أداءً فعليًا. نفّذ ذلك بالترتيب تُصنَّع القيمة المضافة. ونفّذه بغير ترتيب لا يبقى منها إلا الأمل.
السوق يقول للطرفين الشيء نفسه بنبرات مختلفة. رأس المال يتدفق نحو القيمة المضافة ونحو الجودة؛ والعرض الرئيسي المرخَّص شحيح؛ ويجب الآن بناء العوائد داخل الأصل بدلًا من استعارتها من الدورة. والتحويل، إذا نُفّذ بانضباط، هو الأداة التي تقع عند تقاطع الثلاثة. إنه ليس طريقة أرخص لامتلاك فندق. إنه طريقة لتصنيع فندق لا يمكن بناؤه بغير ذلك.
إفصاح عن المصلحة المباشرة (Skin in the game). تطوّر Victaura، عبر شركتها الأم Greystone B.V. (هولندا)، مشاريع على بحيرة كومو (إيطاليا)، وفي نونغوي بزنجبار (تنزانيا)، وفي جزيرة جيلي إير وفي أولواتو ببالي (إندونيسيا)، وتحتفظ باستثمار رأسمالي على المخطط (off-plan) في جزيرة المرجان برأس الخيمة (الإمارات العربية المتحدة). وينبغي للقراء افتراض أن التعليقات قد تتأثر بهذه المراكز أو تعود بالنفع عليها. يُصنَّف هذا المستند كمادة تسويقية بموجب المادة 24(3) من MiFID II. وهو ليس نصيحة استثمارية.
تصويبات، 27 سبتمبر 2026
ما قاله المقال وما يقوله الآن. وصفت النسخة المنشورة إعادة ترقيم فندق أمريكي تحت علامة جديدة (re-flag) على أنها عملية فندق بخدمات مختارة (select-service) بتكلفة تجهيز تتراوح بين 34,000 و62,000 دولار أمريكي لكل غرفة. أما Terrapin Construction Group فتورد حالة فندق بخدمات كاملة من تسعينيات القرن الماضي أُعيد ترقيمه تحت علامة select-service، حيث رفضت العلامة التجارية تحويلاً جزئياً بتكلفة 34,000 دولار أمريكي لكل غرفة، وأُغلقت صفقة التجريد الكامل عند 61,500 دولار أمريكي لكل غرفة من تكلفة تحسينات المستأجر. وأعطى جدول المقارنة مدة من 9 إلى 24 شهراً لافتتاح فنادق التحويل؛ والحالة الوحيدة المسعَّرة استغرقت من 9 إلى 14 شهراً، والجدول يذكر ذلك الآن. وسعّر الجدول الفنادق المستقرة بعائد رئيسي (prime yield) بين 5.0% و5.5% منسوباً إلى Savills، وهو ما لم نتمكن من التحقق منه؛ ويورد الآن عائد الفنادق الرئيسية في ألمانيا لعام 2025 عند 5.50% من Cushman & Wakefield. وذكرت النسخة المنشورة أن الاستثمار الفندقي في ألمانيا نما بأكثر من 50% في 2025؛ بينما تورد Cushman & Wakefield نسبة 50%. ونسبت إلى Savills استنتاجاً مفاده أن الهياكل المؤجَّرة تُسعَّر ضمن نطاق أضيق بكثير من هياكل التسليم خالياً (vacant possession) وهياكل الامتياز التجاري (franchise)، وهو ما لم نتمكن من التحقق منه، وقالت إن الأصول المتميزة (trophy) كانت تحافظ على عوائدها بينما يعيد السوق التسعير، وهو ما لا يذكره أي مصدر؛ وقد أُعيدت صياغة الجملتين دون هذين الادعاءين، مع إسناد الثانية إلى Savills بشأن التوجه نحو الجودة للأصول الرئيسية التي لا يمكن تعويضها. ووصفت علاوة الوحدات السكنية ذات العلامة التجارية لدى Savills بأنها غير مرجَّحة وأن التشتت يتركز في أسواق المنتجعات الناشئة؛ أما تقرير Savills Branded Residences 2025/2026 فلا يتضمن ملاحظة عن الترجيح، ويورد أوسع تباين في المدن الناشئة، بنسبة 57% أعلى منه في المدن الراسخة. وعرضت النسخة المنشورة تغير RevPAR لدى CBRE بنسبة 9.3% اسمياً و10.9% حقيقياً دون ذكر أن البيانات تغطي في معظمها عائلات علامات تجارية تركز على الولايات المتحدة للفترة من 2019 إلى 2024؛ ويُذكر النطاق الآن، إلى جانب رقم Savills القائل إن RevPAR الأوروبي أعلى بنسبة 5.4% من مستواه في 2019 بالقيمة الحقيقية المعدلة بالتضخم، وإن RevPAR الألماني ما زال أدنى بنسبة 11% من مستواه في 2019 (Savills عبر Hospitality Net). وكان رقم الاستثمار لعام 2024 البالغ 21.9 مليار يورو صحيحاً، ويُضاف إليه الآن رقم Savills لعام 2025 البالغ 23.6 مليار يورو. وتورد فقرة رسوم الإدارة الآن أيضاً وصف HVS لرسوم الحوافز بنسبة 10% إلى 20% من التدفق النقدي الذي يتجاوز حد عائد المالك.
مراجعة إضافية في اليوم نفسه صقلت بعض التصويبات أعلاه وصححت نقاطاً أخرى. ذكر المقال أن تكلفة FF&E للمنتجات ذات الخدمات الكاملة وفئة upscale تتراوح بين 55,000 و135,000 دولار أمريكي لكل غرفة؛ ولا يعطي أي مصدر أعدنا فتحه هذا النطاق، بينما تعطي معايير Terrapin Construction Group لعام 2026 ما بين 42,000 و95,000 دولار أمريكي لكل غرفة لتجهيزات الفنادق upscale ذات الخدمات الكاملة، إضافة إلى 6,500 إلى 14,000 دولار أمريكي من مستلزمات التشغيل، وهو ما يذكره النص والخلاصة الآن. وأعطى جدول المقارنة تكلفة البناء من الصفر كنطاق واحد يتراوح بين 385,000 و742,000 دولار أمريكي لكل غرفة، جامعاً الحد الأدنى من نطاق Terrapin للفنادق upscale ذات الخدمات الكاملة مع متوسط JLL لعام 2023 للفنادق الحضرية ذات الخدمات الكاملة؛ ويعرض الجدول الآن الرقمين منفصلين (Terrapin من 385,000 إلى 625,000 دولار أمريكي؛ JLL بمبلغ 742,000 دولار أمريكي، عبر Hotel Dive). وذكر المقال أن Savills تصف الوحدات السكنية ذات العلامة التجارية بأنها جزء لا يتجزأ من غالبية مشاريع الفنادق الفاخرة، وأنها أحصت 62 مشروعاً أوروبياً في نهاية 2025؛ أما Savills، عبر Hospitality Net، فتورد 62 مشروعاً في 2025 وتفاعلاً متزايداً بين الفنادق الفاخرة والوحدات السكنية ذات العلامة التجارية، ولا تدّعي شيئاً عن الغالبية. ونسب المقال إلى Savills القول إن المتوسطات لا تروي القصة كاملة وإن المشاريع الأضعف قد تحقق أداءً دون نظيراتها المحلية، وهو ما لم نجده في أي صفحة أعدنا فتحها؛ وتبقي الفقرة الآن فقط على التباين الأعلى بنسبة 57% في المدن الناشئة (Savills Branded Residences 2025/2026، عبر BrandedResi). وقال المقال إن رسوم الإدارة الأساسية مستحقة سواء أكان الفندق مربحاً أم لا؛ بينما تقول HVS إن الرسوم الأساسية لا تربط مباشرة أرباح المشغّل بربحية الفندق، والنص يقول ذلك الآن. وذكر المقال دون مصدر أن عقود الإيجار تُسعَّر عند أضيق العوائد، وقد حُذف ذلك؛ أما العلاقة بين هيكل التشغيل وعائد الرسملة فتُوصَف الآن بأنها افتراض من Victaura Research. ووصف المقال احتياطي التكاليف الطارئة في المباني الجديدة بأنه الطريقة الأكثر شيوعاً لضياع هامش التحويل، وهي صيغة تفضيل مطلق لا يدعمها أي مصدر، وقد أُعيدت صياغة الجملة بدونها.
من فيكتاورا
- الضيافة الفاخرة كفئة أصول (Geography of Trust, Vol.5 dossier)
- سوق المساكن الفاخرة ذات العلامات التجارية (Geography of Trust, Vol.3 dossier)
- إلى أين تتجه ثروات العالم (Geography of Trust, Vol.1 dossier)
- عقارات بحيرة كومو الفاخرة للغاية (Geography of Trust, Vol.2 dossier)
- نهجنا في الضيافة value-add
- استثمروا معنا
المصادر
- Savills, Spotlight: UK and European Hotels 2025 (حجم الصفقات في 2024: 21.9 مليار يورو، بزيادة 47.6% على أساس سنوي، أي أعلى بنسبة 8.2% من متوسط السنوات العشر)
- Savills, Spotlight: European Hotel Investment Outlook 2026 (تفضيل استراتيجية value-add؛ ارتفاع RevPAR في segment الفخامة الفائقة بنسبة 57% منذ 2019؛ زيادة تكاليف البناء بمقدار 1.5–2 ضعف؛ عبارة Bain: '12 is the new 5')
- Savills, Branded Residences 2025–26, Global Brand Premium Study (علاوة عالمية بنحو 33%، ونحو 39% في المنتجعات)
- Savills, The branded residence price premium (المنهجية وتباين العلاوة)
- Cushman & Wakefield, Hotel investment market 2025 Germany (2 مليار يورو، بزيادة 50% على أساس سنوي، العائد الرئيسي prime yield 5.50%، وهيمنة صفقات value-add)
- Cushman & Wakefield, DNA of Real Estate Q2 2026 (العوائد الرئيسية prime yields في عموم أوروبا بحسب القطاع)
- Cushman & Wakefield, Market Beat Italy FY 2025 (استثمارات بقيمة 2.5 مليار يورو، ارتفاع RevPAR بنسبة 53% منذ 2019، وRevPAR الفخامة في روما وميلانو)
- HVS, A New Approach to Hotel Management Fees (الرسم الأساسي: 2.0–4.0% من إجمالي الإيرادات التشغيلية)
- Hotel Development Guide, Hotel Management Fees 2025 (الرسم الأساسي 2–4% من الإيرادات، ورسم الحوافز 5–15% من GOP/AGOP، وهياكل الرسوم التصاعدية)
- Hotel Dive, A guide to adaptive reuse in the hotel industry, 2025 (تقديرات JLL: 742 ألف دولار أمريكي للغرفة في البناء من الصفر؛ وتقديرات CBRE: 250–650 دولارًا أمريكيًا للقدم المربعة في التحويل)
- Terrapin Construction Group, Hotel Construction Cost Per Key (2026) (نطاقات التكلفة للغرفة بحسب segment، وFF&E، ومضاعفات التكلفة من المشروع إلى العقد، وملاحظة ميدانية حول التحويل)
- CBRE, Hotel Brand Performance 2025 (ارتفاع RevPAR بنسبة 9.3% اسميًا / انخفاض بنسبة 10.9% فعليًا منذ 2019؛ فارق 26% بين عائلات العلامات التجارية)
- STR / Hospitality Net, STR Weekly Insights 19–25 October 2025 (اتجاه RevPAR العالمي خارج الولايات المتحدة)
- STR & Tourism Economics via Hotel Dive, Upper-tier segments to see highest RevPAR growth 2024–25
- EUR-Lex, Directive 2014/65/EU (MiFID II), Article 24 (تصنيف الاتصالات التسويقية)
- Hospitality Net, Savills forecasts rise in creative deal making across Europe's hotel investment market, 2026 (حجم الصفقات في 2025: 23.6 مليار يورو، بزيادة 4.8%؛ RevPAR بزيادة 5.4% مقارنة بـ 2019 بعد تعديل التضخم؛ RevPAR في ألمانيا أقل بنسبة 11% من مستوى 2019؛ المساكن ذات العلامات التجارية من 18 إلى 62)
- BrandedResi, Savills Branded Residences Report 25/26: Key Takeaways (علاوة متوسطة 33%، و39% في المنتجعات، و30% في المدن، وتباين أعلى بنسبة 57% في المدن الناشئة)
- La Tribune de l'Hôtellerie, Savills European Hotel Investment Outlook 2026 coverage (استطلاع المستثمرين في ديسمبر 2025؛ ارتفاع RevPAR في segment الفخامة الفائقة بنسبة 57%؛ وتقدير Bain & Company عبر Savills لنمو سنوي مركب في EBITDA بنسبة 12% لتحقيق IRR بنسبة 20% على خمس سنوات)
المعلومات الواردة في هذا الموقع لأغراض إعلامية فقط ولا تشكّل عرضاً أو دعوةً للاستثمار أو استشارةً مالية. العوائد المذكورة تقديرية وغير مضمونة؛ والأداء السابق لا يضمن النتائج المستقبلية. ورأس المال المستثمر معرّض للمخاطر.
هل تفكّرون في تخصيص جزء من محفظتكم للعقارات الفاخرة في المواقع التي نعمل فيها؟ تحدّثوا إلينا عن مشاريعنا الحالية والمقبلة.
تواصلوا مع Victaura →رؤى ذات صلة

منهجية القيمة المضافة
تحويل المنتجعات: تقييم حزمة النفقات الرأسمالية
العائد على تحويل منتجع بنهج القيمة المضافة هو الفارق بين تكلفة الاستحواذ والقيمة بعد الاستقرار، صافيًا من كل ما قد يسوء بينهما. تبيّن هذه المادة كيف يُقيَّم هذا الفارق: حزمة النفقات الرأسمالية، والاحتياطي الذي يتطلبه مبنى قائم، والمنحنى متعدد السنوات الذي يجب أن تصعده الإيرادات قبل أن تستقيم حسابات التخارج.

منهجية القيمة المضافة
ما هو الاستثمار العقاري بالقيمة المضافة (Value-Add)؟
القيمة المضافة ليست مضاربة انتهازية، بل هي إبحار في الأنظمة التنظيمية، وانضباط في التصميم، وتنفيذ للبناء في مواجهة قيد ملزم على المعروض. يربط هذا المقال الاستراتيجية بالتصنيف المؤسسي الذي تستخدمه INREV وCBRE وPGIM، ثم يستعرض المنطق القانوني الخاص بإيطاليا وإندونيسيا وتنزانيا والإمارات العربية المتحدة، وهي الأطر التنظيمية الأربعة التي تحتفظ فيها Victaura بمراكز.
منهجية القيمة المضافة
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.