
مكتبة الأبحاث
رؤى
أبحاث مؤسسية ووجهات نظر تحريرية حول المواقع وفئات الأصول والأطر المؤسسية التي يقوم عليها استثمارنا. ننشر ملفات بحثية موسّعة حول التحولات البنيوية في قطاع الفخامة، إلى جانب مقالاتٍ أقصر تتناول المنهجية والتنظيم وأسواقنا المحددة.
جغرافيا الثقة
سلسلة بحثية مؤسّسية ترصد التحوّلات البنيوية في قطاع العقارات الفاخرة. تتناول خمسة مجلّدات هجرة الثروات، وإعادة تسعير فئات الأصول، والمتانة القانونية للولايات القضائية، وانقسام سوق المساكن العلامة التجارية، واستمرارية مشغّلي الضيافة.
التقارير الرئيسية
 ملف بحثي
المساكن ذات العلامات
Branded Residences: اختبار إعادة البيع بعد التسليم
تقدّر Savills متوسط علاوة الوحدة السكنية ذات العلامة التجارية بنحو 33 في المئة، ولا تنشر رقمًا منفصلًا لإعادة البيع. أمّا هل تصمد هذه العلاوة في السوق الثانوية فسؤال مختلف، نادرًا ما تطرحه الصناعة علنًا. يجمع هذا الملف أدلة إعادة البيع: سجلات المعاملات في دبي، وبرجين في ميامي لكل منهما ستّ إلى ثماني سنوات من المبيعات المسجّلة، والتجارب الطبيعية لإزالة العلامة التجارية، ويختبر العلاوة حيث يهمّ الأمر: عند التخارج. ومع توقّع CBRE أن تشكّل الوحدات السكنية ذات العلامات التجارية 54 في المئة من المعروض الجديد في رأس الخيمة عام 2030، ومع احتفاظ Greystone باستثمار رأسمالي على المخطط (off-plan) هناك، فإن السؤال ليس أكاديميًا. تضارب المصالح معلن. والأدلة هي التي تحسم، وحيث لا تستطيع ذلك يقول الملف ذلك صراحة.
اقرأ التقرير كاملاً ملف بحثي
رؤى السوق
المساكن ذات العلامات التجارية 2026: 910 مشاريع وسوقان
تتوقع Savills أن يبلغ عدد مشاريع الإقامات ذات العلامة التجارية 910 مشاريع بنهاية 2025، مقابل 764 في ديسمبر 2024. وأحصت Knight Frank 611 مشروعاً وفق مرشّح يقتصر على الفخامة في 2025، و903 مشاريع بنهاية 2025 في مسحها الأوسع لشهر سبتمبر 2026، ما أغلق فجوة قدرها 299 مشروعاً قرأها هذا الملف في مايو 2026 بوصفها البصمة التشغيلية لانقسام السوق. ويستند هذا الانقسام إلى أدلة المشغّلين والعقود لا إلى العدد وحده. وبحسب افتراض من Victaura Research، إذ لا يقيس أي مصدر مذكور العلاوة بحسب الفئة، تحتفظ علامات الندرة في الفئة 1 (Aman، Rosewood، Cheval Blanc، Bulgari) بعلاوة سعرية تتراوح بين 30 و50 في المئة على مساكن مماثلة غير مرتبطة بعلامة تجارية. وبحسب الافتراض نفسه، تنخفض علاوة الفخامة واسعة الانتشار في الفئة 3 (Marriott Ritz-Carlton، St. Regis، JW، EDITION؛ Accor؛ Hilton Conrad) نحو نطاق يتراوح بين 5 و15 في المئة في الأسواق المتخمة بالعرض. وفي قراءة هذا الملف، فإن متوسط Savills العالمي البالغ 33 في المئة (30 في المئة في المدن و39 في المئة في المنتجعات) مركّب مرجّح لتوزيعين يتحركان في اتجاهين متعاكسين. يقرأ هذا الملف العدد بوصفه سوقين، ويفكك العلاوة إلى خمسة مكوّنات، ويتتبع عدم تماثل مدة الاحتفاظ بالمقارنة مع المرجع التراثي غير المرتبط بعلامة تجارية في المجلد 2 عن بحيرة كومو. وهو المجلد الثالث من Geography of Trust.
اقرأ التقرير كاملاً ملف بحثي
رؤى السوق
أين تتجه ثروات العالم فعليًا في 2026؟
توقعات Henley بهجرة 142,000 مليونير في عام 2025 واجهت اعتراض Tax Policy Associates، التي قدّرت احتمال ظهور نمط رقمي معيّن في البيانات الأساسية بنحو 1 من 240,000، ووصفت التقرير بأنه مادة تسويقية لا دليل. أما بالنسبة للمملكة المتحدة، فتوقّع Henley تدفقًا خارجيًا قدره 16,500 لا يقابله بعد أي رقم رسمي: أحصت HMRC 81,900 من دافعي الضرائب غير المستوطنين والمعتبرين مستوطنين في 2024-2025، وتقديرات حالات المغادرة بعد الإصلاح لن تصدر إلا في 2027. بلغ عدد المستفيدين من نظام 24-bis الإيطالي 1,923 في عام 2024، منهم 1,374 دافع ضريبة رئيسي، وفق أرقام Corte dei Conti. أصبحت "جغرافيا الثقة" اليوم قرار محفظة قائم على ثلاثة محاور، لا قائمة مختصرة للملاذات الضريبية.
اقرأ التقرير كاملاً ملف بحثي
رؤى السوق
عقارات بحيرة كومو الفاخرة 2026: ندرة مزدوجة و+6.5% PIRI
يُقرأ العقار الفاخر في إيطاليا عادةً بوصفه فئة أصول واحدة تسير في دورة متزامنة. وقد سجّل مؤشر PIRI 100 الصادر عن Knight Frank لبحيرة كومو نسبة +6.5% في 2025 وبترتيب 19، مقابل +0.4% لميلانو و-4.7% للندن، وبحسب قراءة Victaura Research فقد خرجت كومو من تلك الدورة. ثلاثة قيود مُلزِمة (قانون المناظر الطبيعية D.Lgs. 42/2004، ونمط من عدم البيع عبر الأجيال داخل العائلات وهو افتراض من Victaura Research، والمادة 24-bis بمبلغ 300 ألف يورو للمقيمين الجدد اعتباراً من 2026) تجعل العرض غير مرن بحكم القانون لا معدوماً، وتُبقي معدل التداول منخفضاً، وتنتقي مشترين يتمتعون بحرية التنقل دولياً على أفق مدته 15 عاماً. وتقرأ الدراسة هذه النتيجة بوصفها ريعاً متراكماً على ما لا يمكن تعويضه، لا عقاراً فاخراً دورياً، وتقترح Mayfair Grosvenor وPark Avenue prewar وSt Moritz Suvretta وCologny سلةً للمقارنة بدلاً من Forte dei Marmi أو Cap Ferrat.
اقرأ التقرير كاملاً ملف بحثي
رؤى السوق
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
اقرأ التقرير كاملاً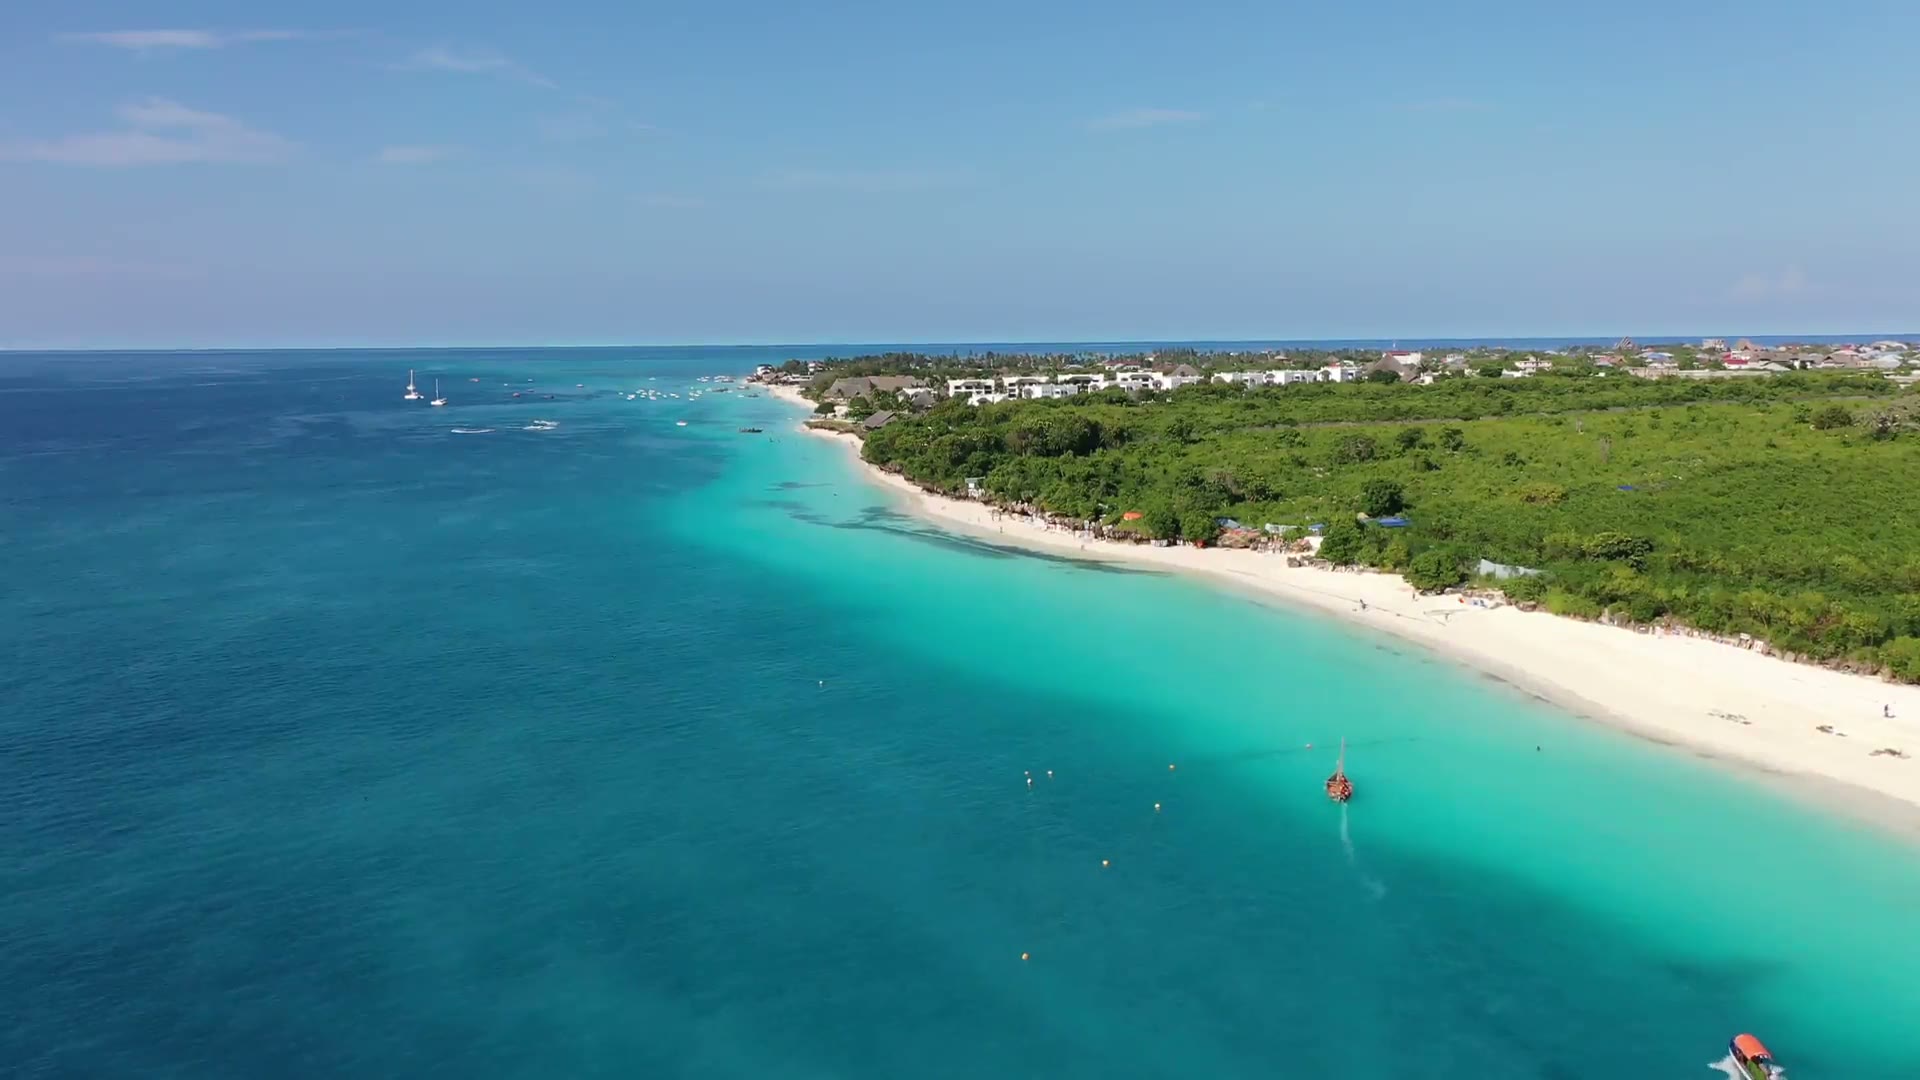 ملف بحثي
رؤى السوق
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
اقرأ التقرير كاملاً
رؤى السوق
Indonesia Exit: The Domestic Buyer Nobody Models
In Bali and Lombok, only Indonesian citizens can hold Hak Milik, so the domestic buyer is the one counterparty at exit who can take the top title. Knight Frank models Indonesian ultra-wealth growing faster than any other country to 2031. No published source measures how much of that reaches resort villas, or at what discount.
الوجهات
Uluwatu Shell and Core: Reading the Unfinished Stage
Shell and Core on the Uluwatu cliff line is a villa with its structure built and its finishing still to buy, in Badung Regency, Bali. The label has no legal definition, so the contract defines the asset. This note reads what is already paid, what is not, who carries completion risk, and why a lower price per square metre is not a discount.
رؤى السوق
Bali Luxury Villas: ADR and Occupancy, Measured
BPS star-hotel occupancy in Bali ranged from 46.61% to 69.54% across 2025, and Horwath HTL puts the island's top rate band at USD 796 ADR on 49.4% occupancy. Both are hotel figures. This article sets out what the public record measures for Uluwatu, Canggu, Ubud and Gili Air, and how a hotel number is corrected before anyone applies it to a villa.
الوجهات
Nungwi: Why the North Coast
Nungwi, at the northern tip of Zanzibar's Unguja island, is chosen for land because the sea stays usable there when it retreats from other beaches. This note tests that claim for the principal. It reads the tide, the 30 m buffer rule, the anchor capital already present and the erosion record, and it grades every number it uses.
منهجية القيمة المضافة
Guaranteed Rental Returns: Who Pays for Them
A guaranteed rental return is a debt owed by a counterparty, not income earned by a building. In resort and off-plan markets the principal should ask who pays it, with which assets, whether the unit price already funds it, and what the income does on the day the guarantee ends. This piece sets out the method and a declared-illustrative worked example.
منهجية القيمة المضافة
MaBV Lessons: What Germany's Developer Wave Showed
Germany's developer insolvency wave tested the MaBV, the ordinance that sequences what a buyer pays a developer before the building exists. It bounded payments to the stage reached. It did not bound the cost of finishing. This article uses the ordinance as a ruler and measures Lake Como, Dubai and Ras Al Khaimah, Bali and Gili Air, and Zanzibar against it.
منهجية القيمة المضافة
Fractional Villas in Bali: What the Buyer Holds
A buyer of a fraction of a villa in Bali or Lombok does not hold land, because Indonesian law reserves freehold to citizens. The buyer holds shares, a lease, a token, a weekly right of use or a loan. This note sets out, for each instrument, who holds title, who decides a sale, how the holder exits and what happens if the operator fails.
رؤى السوق
Lake Como vs Lugano: One Border, Two Regimes
Which gate a foreign principal passes depends on which side of the border the parcel sits. In Switzerland, a buyer domiciled abroad needs an authorisation under the Lex Koller or the deed is void, and a separate rule caps second homes at 20 percent per commune. In Italy, EU citizens buy freely and non-EU citizens pass a reciprocity test. This note maps the gates and does not rank the lakes.
الوجهات
Lake Como Shores: Carate Urio, Pognana, Nesso
Carate Urio, Pognana Lario and Nesso sit on two different shores of the Como branch of Lake Como, and the shore sets the road, the ferry, the direction of the light and how steeply the land meets the water. This note compares the three on published facts, labels what is only geometry, and lists what no desk study can settle.
الوجهات
Gili Islands: Three Markets, Not One
Gili Trawangan, Gili Air and Gili Meno are sold under one name, but North Lombok's tourism office describes three different guests, three different stay lengths and three different identities. The land, the water and the rules differ as well. This note separates the three islands for the principal who builds, and grades every figure it uses.
الوجهات
Direct Water Access: What It Means on Lake Como
Direct water access on Lake Como is a bundle of rights over State public domain, and the bundle differs from parcel to parcel. Frontage, a servitude and a concession of 4 to 40 years carry different terms, transfer routes and risks. This article sets out what the principal should verify, in the order that decides value.

رؤى السوق
Lake Como Buyers: Reading the Shares
Engel & Völkers cites about 40% and 60% foreign buyers on Lake Como. Gate-away logs enquiries, not deals, and German requests fell 13.6% in 2025. Transactions, enquiries and listings are three instruments. The allocator should read each for what it counts, and should not average them into one share.
رؤى السوق
Italy Residency: What a Home Does Not Grant
Buying a home in Italy does not grant residence to a non-EU buyer, and for EU citizens the question does not arise. The Investor Visa for Italy has four routes and property is not one of them. The home plays a narrow role, as proof of accommodation in one visa and as a practical fact beside one tax election. This note maps each route and grades every figure.
الاستدامة والحوكمة
Lake Como Flood Risk: Designing for the Hazard
Lake Como floods its own shoreline, and the record is public. The lake reached 138.5 cm at the Malgrate gauge on 31 October 2023 against a 120 cm flood threshold at Como. This note argues that for a lakefront principal, the finished floor level, the drainage and the materials are the first underwriting step. Insurance is the second, and it prices what the design has already fixed.
منهجية القيمة المضافة
Permit Calendar: Bali and Lombok, Step by Step
The permit calendar for a villa in Bali or Lombok runs through three statutory gates: KKPR for land suitability, PBG for the building permit, SLF for the right to use the finished building. Each gate has a ceiling in working days, and each ceiling binds the office, not the file. Gili Air sits under a different regency from Uluwatu.
رؤى السوق
Lake Como Prices: What the Official Data Shows
Lake Como OMI quotations from the Agenzia delle Entrate cover seven shore comuni at 670 to 3,060 euro per square metre for apartments (directional), while Knight Frank prices four- or five-bedroom villas at US$14 million to US$18 million (broker-reported). The two sources describe different objects. This note shows why the official band stops short of the lakefront villa, and what would join the two.
الوجهات
Zanzibar Title: What a Foreigner Can Own
Zanzibar offers a foreign principal no freehold. The primary land right, the Right of Occupancy, is reserved to Zanzibaris, and the foreign holder takes a government lease or a unit title instead. A lease of public land is capped by statute at 99 years and granted in terms of up to 33. This note maps who issues each title, what a bare plot lacks against an approved project, what the February 2026 ZIPA notice added, and what stays unverified.
منهجية القيمة المضافة
Lake Como Villas: The Conformity Test
On Lake Como the villa a principal buys is almost always an existing building, so its legitimate state decides what can be restored and whether the deed passes. This article sets out the order of tests, from titles and condoni to the survey, the cadastral plan, the Salva Casa tolerances and the binding landscape opinion, and ends with the clause for the preliminary contract.
الاستدامة والحوكمة
Supply Caps: What Scarcity Costs Residents
Switzerland's cap on new second homes is a supply limit in resort property with a peer-reviewed measurement of its effects, and that evidence says residents paid for it through slower primary-home price growth and faster unemployment growth. A cap that moves its cost onto voters is a cap with a political refinancing date. This note sets out what to measure before that date arrives.
المساكن ذات العلامات
Condo-Hotels: What a Room Buyer Actually Owns
A condo-hotel room is real property sold with its commercial use committed to an operator, usually through a pool. A branded residence and a Gulf hotel apartment look similar and are not the same product. The allocator should compare title, personal use, pool, revenue split, renovation control and resale before comparing any brand.
المساكن ذات العلامات
Branded Residence Claims: How to Verify One
How does a principal verify that a scheme described as branded carries a signed brand, and which one? The answer is a sequence of checks against the brand's own list, the operator's disclosures, the trademark register, the local regulator and the contracts. Industry counts from Savills and Knight Frank are a cross-reference. They are not proof of any single scheme.
الوجهات
Lake Como Purchase: The Foreign Buyer's Sequence
A foreign principal can buy on Lake Como, Italy, but the order of the steps decides the outcome. Nationality check, tax code, proposal, preliminary contract with deposit, planning and cadastral verification, notarial deed. This note sets each step against who performs it, what the law charges and where the weak points sit, using public sources only.
رؤى السوق
أربعة أسواق في ربع واحد: قراءة الربع الثالث 2026
بين يوليو وسبتمبر 2026 رفع البنك المركزي الأوروبي سعر الفائدة على الودائع إلى 2.50 في المئة، وسجّلت زنجبار شهر أغسطس قياسيًا، وتراجع عدد الوافدين الأجانب إلى بالي في النصف الأول، وارتفعت أسعار رأس الخيمة بينما ضعفت الفنادق. تقيّم هذه القراءة المؤرخة كل رقم، وتسمّي ما هو غائب، ولا تقدّم أي توقّع. أطروحتها بسيطة: يخدم المستثمرَ صاحب القرار نقطةُ مراجعة واحدة في كل ربع سنة أكثر مما تخدمه ردّة فعل على كل عنوان.
رؤى السوق
من دبي إلى ميلانو: اختبار قصة الانتقال
منذ مارس 2026 تروي الصحافة الدولية قصة أثرياء يغادرون دبي إلى ميلانو. يفصل هذا المقال بين القصة والقياس. فالقليل مجمَّع اليوم، والإحصاءات التي ستحسم المسألة تصدر في 2027، والإشارات غير المباشرة في ميلانو وعلى بحيرة كومو متباينة. وما يمكن قوله الآن أضيق من العناوين الصحفية، وأنفع لمن يوزّع رأس المال.
منهجية القيمة المضافة
اعتماد ZIPA في زنجبار: ما الذي يثبته فعلاً
باتت هيئة تشجيع الاستثمار في زنجبار (ZIPA) تشترط تسجيل كل مشروع عقاري والموافقة عليه قبل بدء التسويق، وتعدّ عقود البيع غير نافذة ما لم تصادق عليها الهيئة. يضيّق الإشعار مخاطرة واحدة محدودة، هي احتمال بطلان عقد البيع لعدم التسجيل، دون أن يضيف حماية عبر حساب ضمان (escrow) أو ضمانًا للإتمام، ودون أي تغيير في الطبيعة المحدودة المدة لسند الملكية الأساسي.

رؤى السوق
شفافية السوق: مدخل أساسي في تقييم الاستثمار العقاري
أصدرت JLL وLaSalle في 14 سبتمبر 2026 النسخة الرابعة عشرة من Global Real Estate Transparency Index، وقيّمت 88 دولة و146 مدينة عبر 260 عاملًا. ارتفعت أحجام الصفقات في الأسواق الـ13 ذات الشفافية العالية (Highly Transparent) بنسبة 64% خلال عامين، أي بفارق 20 نقطة عن بقية الأسواق. وتقع دبي وأبوظبي وإيطاليا وإندونيسيا وتنزانيا عند أربع نقاط مختلفة على هذا السلّم، والمؤشر يسعّر السيولة لا الأمان.

رؤى السوق
رأس المال السويسري وبحيرة كومو: قراءة في الفرنك
يجري تسعير رأس المال السويسري المتجه نحو بحيرة كومو على أساس سعر صرف EUR/CHF بلغ 0.9445 في 25 سبتمبر 2026، أي أعلى من أدنى مستوى له في 9 مارس عند 0.9008، وأدنى بنحو 15% من متوسط عام 2019 البالغ 1.1124. تقرأ هذه المذكرة هذه الحركة في ضوء درجات مخاطر الفقاعة التي أصدرها UBS نفسه لزيورخ وجنيف، وبيانات Knight Frank المنفصلة عن كومو، وقاعدة المعاملة بالمثل التي تتيح للمواطن السويسري الشراء هناك أصلًا، دون التنبؤ بوجهة الفرنك لاحقًا.
رؤى السوق
هجرة الثروات: ما بعد إلغاء Henley لإحصاء الأثرياء
يتخلى تقرير Private Wealth Migration Report 2026 الصادر عن Henley & Partners في 16 يونيو 2026 عن إحصاء المليونيرات الذي اعتاد نشره سنوياً، ويستعيض عنه بإطار Global Wealth Mobility Framework المؤلف من اثني عشر بُعداً، فيمنح الإمارات 85.3 والمملكة المتحدة 68.3. والدرجة الجديدة، بنص التقرير نفسه، ليست مقياساً للتدفقات. وما يبقى قابلاً للتحقق هو السجلات الوطنية: إحصاء HMRC البالغ 81,900 دافع ضرائب في المملكة المتحدة من غير المتوطنين (non-domiciled) ومن يُعدّون متوطنين حكماً (deemed-domiciled)، و1,923 مستفيداً من المادة 24-bis في إيطاليا.
رؤى السوق
Family Offices: Reading the Real Estate Pullback
UBS's 2026 survey of 307 family offices puts real estate at 11 per cent of 2025 strategic allocation, down from 14 per cent in 2019, with those planning 2026 changes, a record 60 per cent, targeting 8 per cent. Only 11 per cent cite a real estate correction as a near-term risk, so the planned cut does not read as a bet against property, and every other major region already holds a thinner real estate book than the United States.
رؤى السوق
رأس الخيمة 2026: أسعار الشقق ترتفع وإيرادات الفنادق تتراجع
أنتج النصف الأول من عام 2026 في رأس الخيمة مجموعتين من أرقام CBRE تشيران في اتجاهين متعاكسين: أسعار بيع الشقق ارتفعت 18 في المئة، وإشغال الفنادق نحو 49 في المئة، وإيراد الغرفة المتاحة (RevPAR) تراجع 28.6 في المئة. تُباع الوحدة السكنية ذات العلامة التجارية بالرقم الأول، لكنها تدرّ دخلها بالرقم الثاني. فالمستثمر الذي يقيّم وحدة ضمن صندوق تأجير (rental pool) هنا في 2026 يسعّر الوحدة قياسًا إلى سوق، ويسعّر الدخل قياسًا إلى سوق أخرى، وقد تباعدت السوقان.
منهجية القيمة المضافة
التحقق من سجل أعمال المقاولين: ما الذي يثبته؟
يذكر الكتيّب علامة تجارية، ونادرًا ما يذكر المقاول المنفّذ، وحين يذكره لا يكاد أحد يتحقق من الادعاء بصورة مستقلة. سجل الأعمال السابقة ليس قصة يرويها المطوّر، بل مجموعة من التسجيلات العامة وتصنيفات التراخيص والحسابات المودعة وسجلات المحاكم، وهي قائمة سواء قدّمها المطوّر أم لم يقدّمها. تقرأ هذه المذكرة أثر هذه الوثائق ولاية قضائية تلو أخرى، وتبيّن ما ينبغي طرحه من أسئلة حين يُحجب الاسم.
رؤى السوق
مؤشر UBS للفقاعات العقارية 2026: قراءة خريطة المخاطر
يُصنّف مؤشر UBS العالمي لفقاعة العقارات 2026، الصادر في 22 سبتمبر 2026، مدينتي زيورخ وطوكيو في فئة الخطر المرتفع، ودبي وميامي وسيول وجنيف ولشبونة في فئة الخطر المتصاعد. أما ميلانو ومدريد فتقعان في نطاق الخطر المتوسط مع تزايد أوجه الخلل، في حين تظل لندن ونيويورك في فئة الخطر المنخفض. يقيس المؤشر الإسكان في السوق العامة مقارنةً بالدخول والإيجارات والائتمان، ولا يتناول شريحة العقارات الفائقة الفخامة، ولا رأس الخيمة أو بحيرة كومو أو زنجبار أو بالي، إذ لا تدخل أي منها ضمن عينة UBS.
الاستدامة والحوكمة
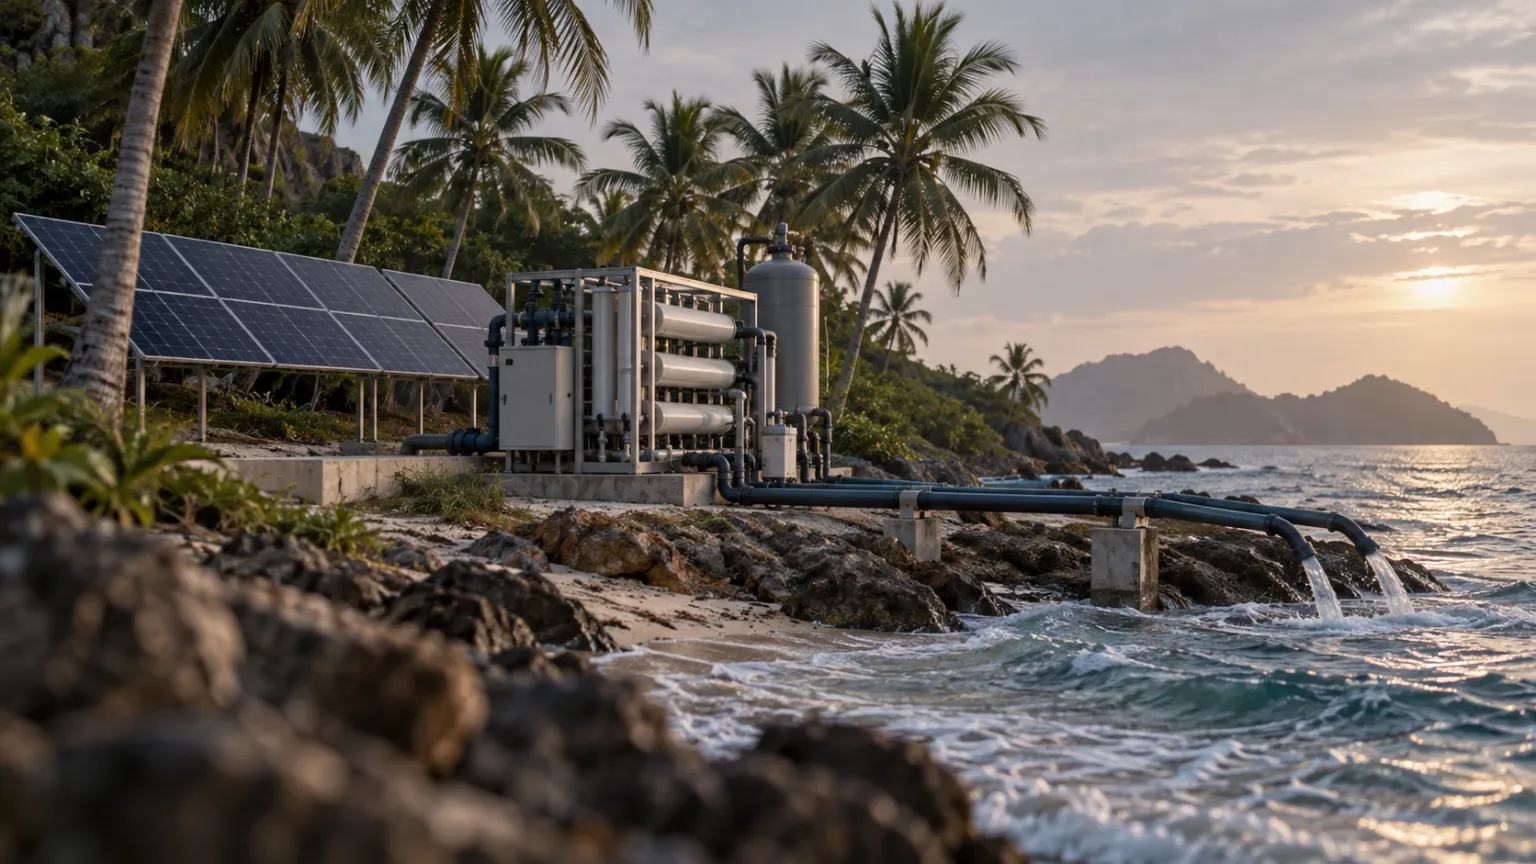
مرافق الجزر: تكاليف المياه والكهرباء والنفايات
في الموقع الواقع على البر الرئيسي، تصل المياه والكهرباء على شكل فاتورة شهرية. أما في جزيرة صغيرة، فهما منشأة معالجة لها تكلفة رأسمالية وعمر تصميمي ونمط عطل خاص بها. يسعّر هذا المقال ما تكلفه هذه المنشآت فعلياً في البناء والتشغيل على ساحل زنجبار، ويوضح المواضع التي تقل فيها البيانات.
المساكن ذات العلامات
ليالي المالك مقابل ليالي الإيجار: التكلفة الحقيقية
تحتسب كل توقعات مجمّع التأجير الليالي المتاحة مقابل الإشغال والسعر. وقلّما تطرح الليالي التي يقضيها المالك فعلاً. في بالي وجزر جيلي، لا تتساوى ثلاثون ليلة للمالك في الموسم المرتفع مع ثلاثين ليلة في موسم الأمطار، ونادراً ما يظهر هذا الفرق في الكتيّب الترويجي. وينصح مشغّل فلل في بالي بحجز الأسبوعين الممتدين من عيد الميلاد إلى رأس السنة قبل ستة إلى تسعة أشهر، مع حد أدنى للإقامة يصل إلى سبع ليالٍ.
منهجية القيمة المضافة
تقويم التراخيص في بحيرة كومو: يومًا بيوم
الملف الزمني الموثّق لتصاريح البناء هو أرخص دليل على القدرة على التنفيذ، ولا يكاد أحد ينشر مثله. تعيد هذه الورقة بناء الجدول الزمني لبحيرة كومو انطلاقًا من النصوص القانونية. فهي تسمّي كل جهة، واليوم الذي يبدأ فيه سريان مهلتها، والأيام التي يمنحها لها القانون، والأحداث التي توقف احتساب المهلة، ثم تقابل الحساب النظري بما يفيد به الممارسون. والفجوة بين الاثنين هي المعطى الحاسم في التقييم الاستثماري.
الوجهات
شركة PT PMA في إندونيسيا: التكلفة والجدول الزمني
شركة PT PMA هي شركة الاستثمار الأجنبي في إندونيسيا، وهي الأداة التي يذكرها كل مستشار ويعرّفها القليلون. منذ أكتوبر 2025 بات الحد الأدنى لرأس المال المدفوع 2.5 مليار روبية إندونيسية، أي نحو 150,000 دولار أمريكي، بعد أن كان 10 مليارات روبية. وتتراوح التقديرات المنشورة لدى الممارسين لمدة التأسيس بين أسبوعين وثمانية أسابيع. أما الالتزامات التي تلي ذلك فلا تنتهي عند إتمام التأسيس. هذه هي الحسابات، مستندة إلى اللائحة التنظيمية لا إلى النشرة الدعائية.
رؤى السوق
مطورو جزيرة المرجان: من يبني ماذا
لدى جزيرة المرجان سلطة أراضٍ واحدة، وشراكة مشتركة واحدة لمنتجع رئيسي، وحفنة من المجموعات الإقليمية المدرجة، وذيل طويل من المطورين الخاصين. وفيها أيضًا طبقة رأسمال تشتري وحدات دون أن تبني شيئًا. تفصل هذه المذكرة بين الطبقات، وتقيّم ما هو موثّق لكل منها، وتعرض قواعد السجل وحساب الضمان (escrow) التي يستطيع مخصِّص رأس المال أن يختبر بها أي اسم. تقع Victaura في الطبقة الأخيرة لا الأولى. تقول المذكرة ذلك، وتبيّن ما يترتب عليه.
المساكن ذات العلامات
Branded Residences: علامة فندقية أم علامة تصميم
قد يُباع مبنيان على الشاطئ الخليجي نفسه بوصفهما مساكن تحمل علامة تجارية. الأول يأتي مع مشغّل فندقي ومنظومة خدمات متكاملة. والثاني يأتي باسم دار تصميم ودفتر مواصفات. تدمج الإحصاءات العامة للعلاوة السعرية بين الاثنين. تفصل هذه المذكرة بينهما من حيث الدخل المتكرر وتكاليف اتحاد الملاك وإعادة البيع ومدة الاتفاقية.
الوجهات
تأشيرة Second Home في إندونيسيا: ما تمنحه وما تحجبه
تجيب تأشيرة Second Home Visa الإندونيسية عن سؤال يسبق أي سؤال عن العقار: على أي أساس قانوني يجوز للمستثمر الإقامة في البلاد، ولكم من الوقت، وبأي نشاط. تمنح القواعد المنشورة إقامة لمدة خمس أو عشر سنوات مقابل إثبات أموال. ولا تمنح حقوق عمل ولا سند ملكية للأرض ولا مسارًا وصفته الجهة المنظِّمة بأنه دائم. تقرأ Victaura الأداة كما هي مكتوبة، وتشير إلى المواضع التي تختلف فيها المصادر.
رؤى السوق
من يطوّر العقارات في زنجبار: خريطة المطورين
لا يوجد في زنجبار سجل للمطورين العقاريين. فيها هيئة للاستثمار تصدر الشهادات، ونظام لحيازة الأراضي قائم على عقود الإيجار الطويلة، وجمعية مهنية أُنشئت في أبريل 2025. ترسم هذه المذكرة خريطة للمطورين الذين يمكن تسميتهم من مصادر علنية، وما يوثَّق أن كلًّا منهم أنجزه وأين، والاختبارات التي يستطيع المخصِّص (allocator) استخدامها للتمييز بين المطوّر والوسيط. كل اسم مقترن بمصدره، وكل فجوة مُعلَنة.
منهجية القيمة المضافة
تكلفة البناء في الجزر: المنحنى الحقيقي للتكاليف
إن كلفة البناء في الجزيرة ليست علاوة ساحلية تُضاف إلى سعر أساس قاري. إنها حاصل أربعة متغيّرات نادرًا ما يُحسن التقييم الاستثماري في البرّ الرئيسي تسعيرها: الشحن ومدة بقاء الحاويات في الميناء، وعمق سوق الحرفيين المهرة المحلي، والمهلة اللازمة للمواصفات المستوردة، وعدد أشهر البناء الصالحة للعمل بعد استبعاد موسم الأمطار. وتتعامل Victaura Research مع كل منها بوصفه بندًا مستقلًا، لا هامش تقريب.
المساكن ذات العلامات
Branded Residences: التكلفة الحقيقية على المطوّر
إن العلاوة التي تضيفها العلامة التجارية إلى سعر البيع هي الرقم الذي تذكره كل التقارير. أما الرقم الذي يحسم نجاح الصفقة فلا يظهر على التصاميم التخيلية: رسم ترخيص، و«key money» لا تعد بها أي وثيقة رسمية منشورة جرت مراجعتها هنا، ورسم خدمات فنية مستحق قبل بيع أي وحدة، ودليل معايير العلامة التجارية (Brand Standards Manual) الذي يفرض النفقات الرأسمالية طوال مدة الاتفاقية. هذا هو دفتر حسابات المطوّر.
الوجهات
جيلي إير: ما الذي يحصل عليه المستثمر الأجنبي فعلاً
لا تعرض أي بوابة عقارية إعلانات جيلي إير كما تفعل مع ترواغان أو الساحل الجنوبي لبالي. وهذا الغياب لا يعني الخواء، بل يعني نظامًا مختلفًا. فما يحصل عليه المستثمر الأجنبي هناك فعليًا هو حق انتفاع محدد المدة، تتوزع عليه ثلاث جهات تنظيمية منفصلة، ويُسعَّر قياسًا إلى حد أدنى خاص بالمقاطعة. ترسم هذه المقالة بنية الحق، لا عملية البيع.
الاستدامة والحوكمة
ارتدادات الساحل في زنجبار: الخط الذي يقتطع نصف القطعة
بين وتد حدّ القطعة وأول متر قابل للبناء يقع شريط لا يُلزَم ملف المبيعات برسمه. فإرشادات تصاريح البناء في زنجبار لعام 2018 تُبقي المباني على بعد ثلاثين مترًا على الأقل من أعلى خط للمد العالي في قطع الشواطئ الرملية، وعلى بعد عشرة أمتار حيث تكون الحافة جرفًا، وتضع في الوقت نفسه حدًّا أقصى لنسبة التغطية بالمباني هو خمسة وأربعون بالمئة من إجمالي مساحة القطعة. فالمخصِّص الذي يسعّر الواجهة البحرية دون قياس الارتداد إنما يسعّر مجسّمًا ثلاثي الأبعاد، لا سند ملكية.
المساكن ذات العلامات
عقد إدارة الإقامات ذات العلامة التجارية: التكلفة الفعلية
علاوة المساكن العلامية (Branded Residences) تُقاس وتُنشر ويدور حولها جدل بين جهتي أبحاث. أما اتفاقية الإدارة التي تنتجها فعلياً (الرسوم الأساسية، ورسوم الحوافز، والمدة، ومعايير العلامة التجارية والالتزام الرأسمالي المترتب عليها، ومجمّع التأجير، وتقاسم الإيرادات، والخروج) فلا تحظى بذلك. تستعرض هذه المقالة ما هو موثق علناً بشأن هذا العقد، وتبيّن بوضوح ما ليس موثقاً.
منهجية القيمة المضافة
The Documents a Developer Should Show You
A pitch deck proves nothing. A title register entry, a construction escrow account and a notarial deed prove something specific, in a specific order, verifiable by a third party who is not the developer. This is the paper trail an allocator should request before the site visit, jurisdiction by jurisdiction.
رؤى السوق
أسعار الفائدة والعقارات الفاخرة: إعادة التسعير في 2026
رفع البنك المركزي الأوروبي (ECB) أسعار الفائدة مرتين منذ يونيو 2026 ليبلغ سعر فائدة الودائع 2.50%؛ أما الاحتياطي الفيدرالي (Federal Reserve) فأبقى سعره دون تغيير تسعة أشهر، ثم رفع نطاقه إلى 3.75–4.00% في 16 سبتمبر. ولا يُعاد تسعير العقارات المنتجعية من الفئة الأولى بوصفها فئة أصول واحدة. فالمركز الممول، الذي يُقيَّم على أساس معدل رسملة وهيكل دين، يتحرك مع منحنى الفائدة. أما المركز المشغَّل، الذي يُقيَّم على أساس الإشغال والسعر، فيتحرك مع الطلب. تفصل هذه المذكرة بين ما أعاد مسار الفائدة تسعيره وما لا يزال مفتوحاً.
رؤى السوق
مخاطر العملة: التكلفة الحقيقية للتحوط
المنتجع المُسعَّر بعملة غير عملة المستثمر نفسه يحمل مركزين لا مركزًا واحدًا: العقار، وسعر الصرف الذي يحدد قيمته الفعلية عند الخروج. فقد تحرك الدولار وحده بنسبة 10.8% مقابل العملات الرئيسية خلال النصف الأول من عام 2025. تستعرض هذه المذكرة كيف يُسعِّر كل من الزوج العائم، والتعويم المُدار، والربط الثابت هذه المخاطرة، وما كانت تكلفة التحوط الآجل في عام 2025، وما يمكن أن يُظهره التاريخ من أثر لمركز غير محوّط على عائد عقاري سليم.
الوجهات
التملك الحر للأجانب: SPV أم إيجار أم وكيل اسمي
نادرًا ما تُتاح الملكية الحرة (freehold) للمشتري غير المقيم في سوق منتجعات ناشئ. المتاح فعليًا هو كيان شركة، أو عقد إيجار طويل مسجَّل (leasehold)، أو ترتيب عبر اسم مستعار (nominee)، والطرق الثلاث ليست قابلة للتبادل. ترسم هذه المذكرة خريطة للنص القانوني والمدة وسجل الإنفاذ وراء كل طريق في ست ولايات قضائية.

منهجية القيمة المضافة
تحويل المنتجعات: تقييم حزمة النفقات الرأسمالية
العائد على تحويل منتجع بنهج القيمة المضافة هو الفارق بين تكلفة الاستحواذ والقيمة بعد الاستقرار، صافيًا من كل ما قد يسوء بينهما. تبيّن هذه المادة كيف يُقيَّم هذا الفارق: حزمة النفقات الرأسمالية، والاحتياطي الذي يتطلبه مبنى قائم، والمنحنى متعدد السنوات الذي يجب أن تصعده الإيرادات قبل أن تستقيم حسابات التخارج.
المساكن ذات العلامات
The Operator Premium, Measured
Branded residences sell on a headline premium that Savills puts at a 33 percent global average, but the figure is a market-average price comparison, not a resale-proven return, and it is quoted before the licensing fee the seller pays whether or not the brand adds value. This piece separates what the public data confirms from what the badge merely implies.
الاستدامة والحوكمة
القيود البيئية وعلاوة الندرة في العقارات السياحية
تُقرأ عادةً قرارات وقف البناء وحدود الارتفاع وأنظمة المناطق المحمية على أنها عوامل معاكسة. غير أن السجل في عدة ولايات قضائية للمنتجعات يشير إلى عكس ذلك: فالقيد الملزم والمُختبَر على المعروض الجديد يتحول إلى أرضية تدعم قيمة كل ما هو مبني بالفعل. القيد لا يلغي المخاطر، بل ينقلها من السوق إلى مدوّنة القوانين، ومدوّنة القوانين التي صمدت أمام طعن قضائي أو استفتاء شعبي تدوم أطول مما تفترضه معظم نماذج التقييم الاستثماري.
الوجهات
Prime Resort Property: The Liquidity Discount
Prime resort property does not trade at a lower price than prime urban. It trades at a lower speed. The discount the allocator should be pricing is not on the entry number, it is on the exit: days on market, the gap between the asking price and the realised price, and the thin buyer pool that produces both. Brand and hotel management do not raise the price. They compress the spread. Liquidity, not price, is the real risk.
الوجهات
Leasehold في المنتجعات الراقية: تسعير حق محدد المدة
نادرًا ما يشتري المشترون الأجانب في أسواق المنتجعات الراقية ملكية حرة (freehold). ففي زنجبار يشترون حق انتفاع بعقد إيجار طويل الأمد (leasehold) لمدة تصل إلى 99 عامًا، وفي بالي يشترون حق استخدام لمدة 80 عامًا. والحق المقيّد بمدة ليس سند ملكية، ولا يُسعَّر كما يُسعَّر سند الملكية. هكذا يقيّم المخصِّص العدّ التنازلي، وهنا يخفق الخطاب التسويقي بهدوء.
منهجية القيمة المضافة
تحويل المباني إلى فنادق بوتيك: تقييم استثمار القيمة المضافة
تحويل المبنى إلى فندق بوتيك ليس عملية شراء، بل برنامج تصنيع. فالمستثمر يشتري مبنى وتغييرًا في الاستخدام المرخّص وميزانية رأسمالية واتفاقية تشغيل، ثم يجمعها في أصل لم يكن موجودًا يوم الاستحواذ. والعائد هو الفارق بين قاعدة تكلفة متعثّرة عند الدخول وقيمة مستقرة عند الخروج. وهذه هي طريقة تقييم هذا الفارق.
رؤى السوق
عقارات ميلانو الفاخرة بعد الألعاب: الحكم الصريح
اختُتمت الألعاب الأولمبية الشتوية ميلانو-كورتينا في فبراير 2026. وكان الطرح السائد عشية الحدث يصف ميلانو بأنها صفقة المدينة المضيفة في هذه الدورة. وقد صدرت الآن أولى القراءات بعد الألعاب، والقراءة الصادقة لها أضيق من ذلك. فالعقار الفاخر في ميلانو هو الأقوى أداءً في أوروبا على مدى خمس سنوات، لكنّ الألعاب أصغر الأسباب في ذلك.
المساكن ذات العلامات
RAK Branded Residences: اختبار الفئة الأولى
يُعاد تسعير جزيرة المرجان استنادًا إلى معلم رئيسي واحد لم يُبنَ بعد. وبالنسبة إلى المخصِّص، لم يعد القرار يدور حول ما إذا كان ينبغي تملّك وحدة سكنية تحمل علامة تجارية هناك، بل حول ما إذا كان المشغّل يجتاز معيار الفئة الأولى (Tier-one). ويمثّل كلٌّ من Wynn وJanu التابعة لـ Aman وNobu حالات الاختبار. والفجوة بين الشارة التجارية والامتياز التجاري الحقيقي هي موضوع هذه المذكرة.
رؤى السوق
Family Offices: The Move to Operated Prime
Family offices are not raising their real-estate weighting, and the ones planning changes intend to lower it. UBS puts the allocation at 11 per cent in 2025 and the 2026 plan of those offices at 8 per cent. The argument here is about composition. The capital is migrating from prime property held passively to prime property held as an operating asset. The distinction is where the return, and the risk, now lives.
الوجهات
فيلات جيلي إير: تسعير شحّ المعروض
يُسعَّر بالي بحسب ثقل الطلب، بينما تُسعَّر جيلي إير بحسب غياب العرض. يبدو السوقان متجاورين على الخريطة، لكنهما لا يتشابهان في السلوك إطلاقًا. والحجة لصالح شراء فيلا في جيلي إير ليست قصة نمو، بل قصة قيود: جزيرة خالية من السيارات على رقعة أرض محدودة، وسقف لمدة التملك محدد بنص القانون، وسوق وساطة أضيق من أن يتحرك بسرعة في أي من الاتجاهين.
رؤى السوق
عائد إيجار المنتجعات: الإجمالي المعلن وصافي المتبقي
العائد الإجمالي المعلن في سوق منتجعات راقية ليس سوى عنوان. أما العائد الصافي الذي يحصّله المالك فعلاً فهو ما يتبقى بعد أن تقتطع منه الإدارة وعمولات المنصات والعاملون وحصة مجمّع التأجير كلٌّ طبقته. وثمة تكلفة ثالثة لا تسعّرها أي نشرة تسويقية: ليالي الموسم المرتفع التي يحتفظ بها المالك لنفسه. فمن أراد أصلاً لنمط الحياة وأصلاً للدخل في مبنى واحد، دفع ثمنهما معاً، مرتين.
الوجهات
زنجبار تقترب من المليون: سوقٌ ينضج
سجّلت زنجبار 917,167 وافدًا دوليًا في عام 2025 وفق السلسلة الرسمية لمكتب كبير الإحصائيين في الحكومة (OCGS) للأرخبيل، وفي عام 2026 حطّمت أرقامًا شهرية قياسية متتالية: 107,801 في يوليو، ثم 124,481 في أغسطس، وهو أعلى رقم شهري مسجّل حتى 10 سبتمبر 2026. وعتبة المليون زائر التي توقّعتها أطروحة الأسواق الحدودية أصبحت في المتناول، واقترابها يغيّر أسس التقييم. ثلاثة أمور يُعاد تسعيرها حين يكون الحجم حقيقيًا: يتقلّص خصم الأسواق الحدودية، وتصبح البنية التحتية مدخلًا في التقييم لا هامشًا في الحاشية، وتنفصل الفئة الفاخرة عن منتج الشواطئ الجماهيري الذي كانت تُصنَّف معه سابقًا. هذه قراءة نضج في طور التكوّن، لا شهادة بلوغ النضج، وهذا الفارق هو جوهر مسألة التخصيص كلها.
الوجهات
حظر البناء في بالي: ندرة بقرار تنظيمي
حين تجمّد الحكومة إنشاء معروض جديد، فإنها تفعل بمرسوم ما تفعله الندرة بطبيعتها. فبحلول مطلع عام 2026 كانت بالي قد أرست حظرًا رسميًا على البناء في ست من مناطقها التسع (ثماني مقاطعات ومدينة دنباسار)، وأضافت في فبراير تجميدًا لتحويل حقول الأرز بموجب اللائحة الإقليمية Perda رقم 4/2026، وواجهت مهلة ترخيص تنتهي في 31 مارس للمعروض غير الرسمي. وإذا قُرئ الإجراء منطقةً منطقة، ووُضع إلى جانب قراءة للطلب آخذة في التراجع حتى مع نمو الوافدين على مستوى إندونيسيا، فهو أقرب إلى خندق ترسمه الدولة حول الأصول التي تحمل ترخيصًا بالفعل منه إلى عائق أمامها.
منهجية القيمة المضافة
طبقة العملة: منهجية تقييم مخاطر الصرف الأجنبي
ينطوي شراء عقار فاخر عابر للحدود على طبقة لا يقوم معظم المشترين بتقييمها: العملة التي يُسعَّر بها العقار. فبين توقيع العقد والخروج قد يحرّك زوج العملات السعر الفعلي بأكثر مما تفعله أي عمولة، ولا يمكن التنبؤ به. والاستجابة المؤسسية ليست محاولة اختيار توقيت العملة، بل تحييد التعرّض هيكلياً، بمواءمة الدخل والتمويل وأفق الاحتفاظ مع عملة الأصل. ويغطي سجل Victaura نفسه الحالتين المتعاكستين بدقة.
منهجية القيمة المضافة
ماذا يغطي ضمان إتمام المشروع العقاري فعلاً؟
يعتقد المشتري على المخطط أنه يملك ضمان إتمام. وهو في الواقع يملك أحد ثلاثة أدوات مختلفة، تغطي كل منها حدثاً مختلفاً، ويُسترد بموجب كل منها مبلغ مختلف باليورو. السؤال المؤسسي ليس ما إذا كان الإتمام مضموناً، بل أي إخفاق تغطيه الأداة، وكم يتبقى من المال عندما يتعثر المطور.

رؤى السوق
رأس الخيمة بعد إعادة ضبط Wynn: قراءة جديدة للتوقعات
في 4 أغسطس 2026 أكدت Wynn Resorts أن مشروع Wynn Al Marjan Island، الركيزة الأساسية لسوق العقارات الفاخرة في رأس الخيمة، سيُفتتح في سبتمبر 2027، أي بتأخر يقارب ستة أشهر، وبميزانية رُفعت إلى نحو 5.7 مليار دولار، نسب رئيسها التنفيذي نحو 300 مليون دولار منها إلى الصراع الأمريكي الإيراني. توقّع المجلد 4 من هذه السلسلة، من داخل الحرب، تأخيراً محدوداً لا يقضي على المشروع. تعيد هذه المذكرة قراءة ذلك التوقع في ضوء إفصاح Wynn. وحتى 27 سبتمبر 2026، بعد انهيار هدنة يونيو في 8 يوليو، لا يوجد وقف لإطلاق النار ساري المفعول.

رؤى السوق
تكلفة رأس المال: مدخل أساسي في تقييم العقارات الفاخرة
رفع البنك المركزي الأوروبي أسعار الفائدة في يونيو، ثم مرة أخرى في سبتمبر 2026، ورفع الاحتياطي الفيدرالي في 16 سبتمبر بعد أن أبقى عليها في يوليو مقابل ثلاثة أصوات معارضة طالبت بالرفع؛ وأبقى بنك إنجلترا على سعر الفائدة في 17 سبتمبر بثلاثة أصوات مؤيدة للرفع. والقراءة المؤسسية ليست محاولة توقيت سوق العقارات الراقية وفق دورة الفائدة، بل اعتبار كلفة رأس المال مُدخلاً في التقييم الاستثماري (underwriting) وتسعيرها في مقابل قيد تشريعي على المناظر الطبيعية يدوم أطول من دورة الفائدة.
الاستدامة والحوكمة
التأمين وتسعير المخاطر المناخية في العقارات
التأمين هو أسرع آلية تصل بها المخاطر المناخية إلى السعر. فسوق العقارات يعيد تسعير الأصل الساحلي على مدى عقد، أما سوق التأمين فيعيد تسعيره كل اثني عشر شهرًا. وقد توقفت كبرى شركات التأمين عن إصدار وثائق جديدة لمالكي المنازل في الولايات الأمريكية المعرّضة للمخاطر، وتسدّ المنتجات المعيارية (parametric) جزءًا من الفجوة عند الحدود القصوى للمخاطر، وقد قِيس في البيانات الأمريكية خصم على أسعار صفقات المنازل المعرّضة لارتفاع مستوى سطح البحر. وبالنسبة إلى العقارات الفاخرة في الجزر وعلى السواحل، أصبحت قابلية التأمين متغيرًا في التقييم والاكتتاب يوازي في مرتبته سلامة سند الملكية.
ملف بحثيالمساكن ذات العلامات
Branded Residences: اختبار إعادة البيع بعد التسليم
تقدّر Savills متوسط علاوة الوحدة السكنية ذات العلامة التجارية بنحو 33 في المئة، ولا تنشر رقمًا منفصلًا لإعادة البيع. أمّا هل تصمد هذه العلاوة في السوق الثانوية فسؤال مختلف، نادرًا ما تطرحه الصناعة علنًا. يجمع هذا الملف أدلة إعادة البيع: سجلات المعاملات في دبي، وبرجين في ميامي لكل منهما ستّ إلى ثماني سنوات من المبيعات المسجّلة، والتجارب الطبيعية لإزالة العلامة التجارية، ويختبر العلاوة حيث يهمّ الأمر: عند التخارج. ومع توقّع CBRE أن تشكّل الوحدات السكنية ذات العلامات التجارية 54 في المئة من المعروض الجديد في رأس الخيمة عام 2030، ومع احتفاظ Greystone باستثمار رأسمالي على المخطط (off-plan) هناك، فإن السؤال ليس أكاديميًا. تضارب المصالح معلن. والأدلة هي التي تحسم، وحيث لا تستطيع ذلك يقول الملف ذلك صراحة.
الوجهات
الاستثمار العقاري في بيمبا: الجزيرة الأهدأ
على بعد خمسين كيلومترًا شمال جزيرة سبق أن سعّرها السوق، تستقبل بيمبا جزءًا ضئيلًا من أعداد الوافدين إلى زنجبار، وتبلغ فيها عتبة الاستثمار النظامية عُشر نظيرتها في أونغوجا، وتُبنى فيها مطار دولي. أما القيود فهي من طراز الأسواق الحدودية: حيازة بنظام الإيجار طويل الأمد (leasehold)، وربط جوي محدود، وبنية استشارية شبه معدومة. وتتشابه حجة النظر إليها الآن مع حال أونغوجا قبل عقد من الزمن، وتحمل متطلبات التقييم الائتماني والتقييم الاستثماري نفسها، مع الإفصاح عنها بصراحة.
منهجية القيمة المضافة
كيف تُباع العقارات الفاخرة فعلياً: مرحلة التخارج
تتحقق عوائد التطوير عند الاستحواذ وتُجنى عند التخارج، ومع ذلك يبقى التخارج أقل حلقات السلسلة تحليلاً. التوزيع ليس مجرد إدراج للعقار: فالشبكات والتفويضات وقنوات البيع خارج السوق والانضباط في التسعير هي التي تقرر ما إذا كانت فيلا ستُباع في تسعة أشهر أم ستبقى في السوق ثلاث سنوات. هذه قراءة من منظور المشغّل لكيفية بيع العقارات الفاخرة فعلياً، بما في ذلك القناة التي يُنتظر أن تستخدمها مشاريعنا، وحدودها.

منهجية القيمة المضافة
ما هو الاستثمار العقاري بالقيمة المضافة (Value-Add)؟
القيمة المضافة ليست مضاربة انتهازية، بل هي إبحار في الأنظمة التنظيمية، وانضباط في التصميم، وتنفيذ للبناء في مواجهة قيد ملزم على المعروض. يربط هذا المقال الاستراتيجية بالتصنيف المؤسسي الذي تستخدمه INREV وCBRE وPGIM، ثم يستعرض المنطق القانوني الخاص بإيطاليا وإندونيسيا وتنزانيا والإمارات العربية المتحدة، وهي الأطر التنظيمية الأربعة التي تحتفظ فيها Victaura بمراكز.
ملف بحثيرؤى السوق
المساكن ذات العلامات التجارية 2026: 910 مشاريع وسوقان
تتوقع Savills أن يبلغ عدد مشاريع الإقامات ذات العلامة التجارية 910 مشاريع بنهاية 2025، مقابل 764 في ديسمبر 2024. وأحصت Knight Frank 611 مشروعاً وفق مرشّح يقتصر على الفخامة في 2025، و903 مشاريع بنهاية 2025 في مسحها الأوسع لشهر سبتمبر 2026، ما أغلق فجوة قدرها 299 مشروعاً قرأها هذا الملف في مايو 2026 بوصفها البصمة التشغيلية لانقسام السوق. ويستند هذا الانقسام إلى أدلة المشغّلين والعقود لا إلى العدد وحده. وبحسب افتراض من Victaura Research، إذ لا يقيس أي مصدر مذكور العلاوة بحسب الفئة، تحتفظ علامات الندرة في الفئة 1 (Aman، Rosewood، Cheval Blanc، Bulgari) بعلاوة سعرية تتراوح بين 30 و50 في المئة على مساكن مماثلة غير مرتبطة بعلامة تجارية. وبحسب الافتراض نفسه، تنخفض علاوة الفخامة واسعة الانتشار في الفئة 3 (Marriott Ritz-Carlton، St. Regis، JW، EDITION؛ Accor؛ Hilton Conrad) نحو نطاق يتراوح بين 5 و15 في المئة في الأسواق المتخمة بالعرض. وفي قراءة هذا الملف، فإن متوسط Savills العالمي البالغ 33 في المئة (30 في المئة في المدن و39 في المئة في المنتجعات) مركّب مرجّح لتوزيعين يتحركان في اتجاهين متعاكسين. يقرأ هذا الملف العدد بوصفه سوقين، ويفكك العلاوة إلى خمسة مكوّنات، ويتتبع عدم تماثل مدة الاحتفاظ بالمقارنة مع المرجع التراثي غير المرتبط بعلامة تجارية في المجلد 2 عن بحيرة كومو. وهو المجلد الثالث من Geography of Trust.
ملف بحثيرؤى السوق
أين تتجه ثروات العالم فعليًا في 2026؟
توقعات Henley بهجرة 142,000 مليونير في عام 2025 واجهت اعتراض Tax Policy Associates، التي قدّرت احتمال ظهور نمط رقمي معيّن في البيانات الأساسية بنحو 1 من 240,000، ووصفت التقرير بأنه مادة تسويقية لا دليل. أما بالنسبة للمملكة المتحدة، فتوقّع Henley تدفقًا خارجيًا قدره 16,500 لا يقابله بعد أي رقم رسمي: أحصت HMRC 81,900 من دافعي الضرائب غير المستوطنين والمعتبرين مستوطنين في 2024-2025، وتقديرات حالات المغادرة بعد الإصلاح لن تصدر إلا في 2027. بلغ عدد المستفيدين من نظام 24-bis الإيطالي 1,923 في عام 2024، منهم 1,374 دافع ضريبة رئيسي، وفق أرقام Corte dei Conti. أصبحت "جغرافيا الثقة" اليوم قرار محفظة قائم على ثلاثة محاور، لا قائمة مختصرة للملاذات الضريبية.
منهجية القيمة المضافة
على المخطط مقابل التطوير المباشر: نظاما حماية
البيع على المخطط والتطوير المباشر ليسا طرفين متقابلين في طيف واحد. إنهما منتجان مختلفان، لكل منهما حماية مختلفة للمشتري، وملف خروج مختلف، وأنماط إخفاق مختلفة. السؤال المؤسسي ليس أيهما أرخص، بل أي نظام حماية يدفع المشتري ثمنه فعلاً.
الوجهات
زنجبار: وجهة فاخرة صاعدة
تنتقل زنجبار من وجهة ساحلية متوسطة المستوى إلى سوق فاخرة وفائقة الفخامة، بحكم القانون وبحكم الطلب، لكن ضمن نظام حيازة بالإيجار (leasehold) بسقف مدته 99 عامًا ومع تعرّض مناخي معلَن. بيانات الوافدين لعامي 2024 و2025، وإطار قانون حيازة الأراضي لعام 1992 (Land Tenure Act 1992) وقانون الاستثمار في زنجبار لعام 2023 (Zanzibar Investment Act 2023)، وسلسلة المشغّلين في نونغوي، جميعها تروي قصة متسقة: الظروف آخذة في التشكل، والقيود حقيقية، ومتطلبات التحليل الائتماني صريحة.
الوجهات
تنزانيا: السياحة وسقف حيازة الأراضي 99 عامًا
تنزانيا سوق مؤسسية ناشئة تخضع لسقف حيازة أراضٍ مدته تسع وتسعون عامًا، وقانون استثمار لعام 2022 يضمن رأس المال ضد التأميم، وقطاع سياحة ينمو من قاعدة منخفضة. البنية الاقتصادية الكلية والبنية القانونية معًا تفسران سبب تحول البلاد الآن إلى وجهة لرأس المال الأجنبي طويل الأمد، والشروط المحددة التي يشارك بها ذلك الرأس المال.
ملف بحثيرؤى السوق
عقارات بحيرة كومو الفاخرة 2026: ندرة مزدوجة و+6.5% PIRI
يُقرأ العقار الفاخر في إيطاليا عادةً بوصفه فئة أصول واحدة تسير في دورة متزامنة. وقد سجّل مؤشر PIRI 100 الصادر عن Knight Frank لبحيرة كومو نسبة +6.5% في 2025 وبترتيب 19، مقابل +0.4% لميلانو و-4.7% للندن، وبحسب قراءة Victaura Research فقد خرجت كومو من تلك الدورة. ثلاثة قيود مُلزِمة (قانون المناظر الطبيعية D.Lgs. 42/2004، ونمط من عدم البيع عبر الأجيال داخل العائلات وهو افتراض من Victaura Research، والمادة 24-bis بمبلغ 300 ألف يورو للمقيمين الجدد اعتباراً من 2026) تجعل العرض غير مرن بحكم القانون لا معدوماً، وتُبقي معدل التداول منخفضاً، وتنتقي مشترين يتمتعون بحرية التنقل دولياً على أفق مدته 15 عاماً. وتقرأ الدراسة هذه النتيجة بوصفها ريعاً متراكماً على ما لا يمكن تعويضه، لا عقاراً فاخراً دورياً، وتقترح Mayfair Grosvenor وPark Avenue prewar وSt Moritz Suvretta وCologny سلةً للمقارنة بدلاً من Forte dei Marmi أو Cap Ferrat.
ملف بحثيرؤى السوق
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
رؤى السوق
رأس الخيمة أم دبي: انكشاف واحد على الإمارات
يُعرض رأس الخيمة ودبي بصورة معتادة كخيارين بديلين للتخصيص الاستثماري في دولة الإمارات. غير أنهما، على خمسة محاور (سعر النفط، والأمن الإقليمي، والتنظيم الاتحادي، والتأمين وإعادة التأمين، وربط العملة)، مترابطان. وعلى ضوء المعطيات، فإن التنويع بين الإمارتين ليس سوى انكشاف واحد على الإمارات بعنوانين بريديين.
ملف بحثيرؤى السوق
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
الاستدامة والحوكمة
ESG in Luxury Real Estate: Philosophy, Not Certificate
ESG certificates are not the same as ESG outcomes. The first you buy. The second you build. In 2026, with ESMA's fund-naming guidelines and the FCA's anti-greenwashing rule in force while the SEC reviews its own ESG rules (as of 27 September 2026), with the EU Taxonomy and ESRS reshaping disclosure, and with embodied carbon emerging as the elephant in the room, the credibility of a developer is no longer measured by the label on the wall. It is measured by what the operator continues to do after the ribbon is cut.
الاستدامة والحوكمة
التطوير الساحلي المسؤول: مدخل في التقييم الاستثماري
التطوير المسؤول على السواحل والجزر عنصر من عناصر التقييم الائتماني والاستثماري (underwriting)، وليس ادعاءً تسويقياً. فحيثما كان النظام البيئي هو القيمة، فإن الانضباط الذي يحميه (التراخيص، والمياه، والطاقة، وأشجار المانغروف، وسلسلة الإمداد، والإفصاح) هو نفسه الانضباط الذي يحمي الأصل.
منهجية القيمة المضافة
كيف يحمي كيان استثماري مخصص (SPV) المستثمرين
المواءمة عبر البنية، لا عبر الوعد. كيان استثماري خاص مخصص لكل مشروع، معزول قانونياً تحت قابضة هولندية، مع حوكمة على مستوى المشروع. هذه هي المصافحة المؤسسية التي يبحث عنها القطاع اليوم، لا سردية كتيب دعائي.
منهجية القيمة المضافة
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.
الوجهات
بالي وسوق فلل المحيط الهندي
سوق الفيلات في المحيط الهندي ليس وجهة واحدة، بل ست وجهات. لكل منها نظام حيازة مختلف، وتعرّض مناخي مختلف، ومرحلة دورة مختلفة. والسؤال التحليلي الذي يواجه المشتري الأجنبي ليس أين تبلغ أعداد الوافدين ذروتها، بل أين يحمي القيد الهيكلي القيمة، وأين يسمح الإطار القانوني بالاحتفاظ بها.
الوجهات
ملكية العقارات في إندونيسيا: إطار المشتري الأجنبي
يستند إطار ملكية الأجانب للعقارات في إندونيسيا إلى المادة 33(3) من الدستور وإلى القانون الزراعي الأساسي لعام 1960. إنه القيد الملزم، لا مجرد إزعاج تنظيمي. اقرأه من خلال نص القانون، لا من خلال الكتيّب الدعائي.

الوجهات
ميلانو: المدينة التي تجتذب رأس المال المتنقل
ميلانو هي القاعدة التشغيلية لتدفق الأثرياء إلى إيطاليا، وعقدة الإقامة الضريبية، وسوق الفخامة التي لا تسلك سلوك بقية أوروبا. وهي أيضا النظير الطبيعي لمنزل ثان على البحيرات، الطرف المديني لمحور يمر عبر كومو.
منهجية القيمة المضافة
قيود المشهد الطبيعي في بحيرة كومو: لماذا يصعب البناء
القيد ليس لائحة تنظيمية. القيد هو القانون ذاته، المكتوب عام 2004، والذي يقنّن حماية المشهد الطبيعي التي تعود إلى القانون 1497/1939، وبالنسبة إلى نطاق البحيرة البالغ 300 متر، إلى القانون 431/1985 (Legge Galasso). وفي بحيرة كومو، يشكّل نطاق المشهد الطبيعي البالغ 300 متر، و*autorizzazione paesaggistica* بموجب المادة 146، والخطة الإقليمية للومبارديا، و*regolamenti* البلديات، بيئة ترخيص تستبعد معظم العرض الجديد بحكم تصميمها. وبالنسبة إلى مشروع value-add، يحدد هذا المرشِّح الجدول الزمني والمنتج الذي يمكن تسليمه معًا.
الوجهات
جيلي أير: البديل المقيّد لبالي
جيلي آير ليست بالي القادمة. إنها البديل المحدود لبالي: أصغر حجمًا، وأصعب دخولًا، وشحيحة بنيويًا. تقوم حجة الجزيرة على ثلاثة قيود متراكبة، جغرافية وقانونية ومناخية، وعلى ما إذا كان يمكن تحويل قطعة أرض نادرة إلى منتج جاهز ومطابق للأنظمة.
المساكن ذات العلامات
لماذا تختار العلامات التجارية المطورين؟ البيع على المخطط
تُخضع العلامات التجارية المطوّرين للتقييم قبل أن توقّع على أي برج. فالسمعة هي الأصل الذي لا يمكن التأمين عليه، والاختيار هو وسيلة الحماية الوحيدة. وبالنسبة إلى مشتري العقارات على الخريطة (off-plan)، فإن العناية الواجبة التي تجريها العلامة التجارية على المطوّر إشارة مساندة لا يستطيع السجل العقاري وحده أن يوفّرها.
رؤى السوق
المكاتب العائلية والعقارات: نسبة 11% التي ليست 11%
عبر مختلف الدورات الاقتصادية، تستمر مكاتب العائلات في العودة إلى العقارات. ورقم الـ11% كثير التداول هو متوسط تخصيص داخل المحفظة الاستثمارية: عقارات في تقرير UBS Global Family Office Report 2025 (تخصيص 2024، ن=317)، وعقارات خاصة إضافة إلى البنية التحتية في تقرير Goldman Sachs Family Office Investment Insights 2025 (ن=245). أما مقاسًا بإجمالي صافي ثروة العائلة، بما يشمل العقارات التشغيلية والمساكن والتعرض غير المباشر، فتفترض Victaura Research أن تعرض الأثرياء الأوروبيين فائقي الثراء يتراوح بين 25% و40%؛ ولا ينشر أي استطلاع هذا الرقم. والرقمان يقيسان نطاقين مختلفين، واستشهاد أحدهما بديلًا عن الآخر خطأ تحليلي متكرر.
رؤى السوق
صمود العقارات الفاخرة: ثلاث آليات هيكلية
ارتفعت أسعار العقارات الفاخرة السكنية عالمياً بنسبة 3.2% في عام 2025، مقابل 2.9% لأسعار المساكن التقليدية، لتُواصل تفوقاً يعود به Knight Frank إلى أوائل عام 2023 (Knight Frank PIRI 100، Wealth Report 2026). السؤال الجوهري ليس ما إذا كانت العقارات الفاخرة قادرة على الصمود. بل لماذا. ثلاث آليات هيكلية يمكن ملاحظتها في البيانات: عرض ثابت من الأصول المؤهلة، وقاعدة متنامية من المشترين ذوي الثروات الصافية الفائقة (UHNWI)، وتخصيص مستقر لرأس المال المؤسسي. يمكن التحقق من كل منها بشكل مستقل. ولا يعتمد أي منها على توقع مستقبلي.
منهجية القيمة المضافة
الموقع والتوقيت والتنفيذ: منهجيتنا في الاستثمار
ثلاثة شروط يمكن رصدها. لا شيء منها رأي. كل منها هو القيد الملزم في مرحلة مختلفة من الاستثمار، والترتيب بينها غير قابل للتبديل. الموقع هو ما لا نستطيع إنشاءه. التوقيت هو انضباط قراءة المحركات الهيكلية لا ضجيج السوق. التنفيذ هو ما يحوّل موقعاً نادراً إلى أصل منجز نادر.
منهجية القيمة المضافة
ماذا يبحث المستثمرون في المطوّر العقاري
لا تستثمر المكاتب العائلية في المشاريع. بل تستثمر في المطورين. المشروع هو الاختبار، وليس العرض. عبر المحاور الخمسة التي يقيّمها رأس المال المؤسسي، يُعد المطور المتغير الوحيد الذي لا يمكن للمستثمر المحدود (LP) تغييره بعد إغلاق الصفقة.
رؤى السوق
لماذا تجذب إيطاليا المستثمرين الدوليين
تجذب إيطاليا رأس المال الدولي ليس لأنها مثالية، بل لأن إطارها الضريبي نادر، وأصولها المتعلقة بنمط الحياة لا يمكن استبدالها، والقيد التنظيمي على العرض قانوني بطبيعته. القراءة المؤسسية تتطلب الاعتراف بنقاط الضعف البنيوية بنفس الصراحة التي تُعرض بها نقاط القوة.