
منهجية القيمة المضافة
ما هو الاستثمار العقاري بالقيمة المضافة (Value-Add)؟
القيمة المضافة ليست مضاربة انتهازية، بل هي إبحار في الأنظمة التنظيمية، وانضباط في التصميم، وتنفيذ للبناء في مواجهة قيد ملزم على المعروض. يربط هذا المقال الاستراتيجية بالتصنيف المؤسسي الذي تستخدمه INREV وCBRE وPGIM، ثم يستعرض المنطق القانوني الخاص بإيطاليا وإندونيسيا وتنزانيا والإمارات العربية المتحدة، وهي الأطر التنظيمية الأربعة التي تحتفظ فيها Victaura بمراكز.
 رسم توضيحي
أبرز النقاط
- - التصنيف المؤسسي منشور ومستقر: core بعائد داخلي 5-9%، وcore-plus بين 8 و10%، وvalue-add بين 11 و15% مع رافعة مالية بين 60 و75%، وopportunistic من 18 إلى 25% فأكثر. وvalue-add هي الوسط المنضبط (Origin Investments؛ Lorimont؛ PGIM Real Estate؛ CBRE 2026 Global Investor Intentions Survey).
- - يخلص CBRE 2026 Global Investor Intentions Survey (أكثر من 1,400 مستثمر) إلى أن value-add وcore هما الاستراتيجيتان الأكثر تفضيلاً عالمياً.
- - بحيرة كومو: نطاق مناظر طبيعية بعرض 300 متر حول كل بحيرة (D.Lgs. 42/2004 المادة 142)، والترميم الجوهري هو المسار التنفيذي؛ ومدة 12-24 شهراً من البداية إلى النهاية افتراض من Victaura Research. مؤشر Knight Frank PIRI 100: +6.5% في 2025.
- - إندونيسيا: التملك الحر Hak Milik مقصور على المواطنين بموجب UUPA 1960، استناداً إلى المبدأ الدستوري لسيطرة الدولة على الأراضي (المادة 33(3)). ويتاح الوصول للأجانب عبر Hak Pakai لمدة تصل إلى 80 عاماً أو عبر Hak Guna Bangunan لشركة PT PMA (GR 18/2021).
- - زنجبار: عقود إيجار حكومية لغير المواطنين، عادةً 33 عاماً قابلة للتجديد حتى 99 عاماً، دون تملك حر (قانون حيازة الأراضي لعام 1992). عتبات المستثمر الاستراتيجي 50 مليون دولار أمريكي في Unguja و5 ملايين دولار أمريكي في Pemba (قانون الاستثمار في زنجبار لعام 2023).
- - رأس الخيمة: تملك حر لغير المواطنين في مناطق محددة بموجب قرار رأس الخيمة 12/2007. Wynn Al Marjan: أُشير إلى تأخير محدود في 7 مايو 2026، ويُتوقع الافتتاح الآن في سبتمبر 2027. CBRE: أكثر من 34,000 وحدة في 2026-30، نحو 10,000 منها ذات علامة تجارية (قرار رأس الخيمة 12/2007؛ Wynn Resorts، 7 مايو 2026؛ CBRE عبر Consultancy-me.com، 22 سبتمبر 2026).
- - أنماط الإخفاق قابلة للتحديد: تأخر التراخيص، والتعرض للمناخ (Bernstein 2019: خصم نحو 7% بسبب ارتفاع مستوى سطح البحر على المنازل الأمريكية)، واستيعاب المعروض (نموذج ماكاو)، وإعادة الضبط الجيوسياسي (حرب إيران منذ 28 فبراير 2026)، وعدم تماثل سيولة التخارج عبر الولايات القضائية الأربع.
- - UBS GFO 2025: بلغ متوسط التخصيص الاستراتيجي للمكاتب العائلية في العقارات 11% في 2024 (18% في الولايات المتحدة، و11% في أوروبا باستثناء سويسرا).
في هذه الصفحة (11)
ملاحظات المراجعة
جرى تصحيح هذا المقال في 27 سبتمبر 2026. كشف فحص أرقامه ونسباته إلى مصادرها المذكورة عن أخطاء، وقد صُحّحت في النص. القائمة الكاملة، مع ما كان يقوله المقال وما يقوله الآن، موجودة في قسم التصحيحات في الختام.
جرى تصحيح هذا المقال في 29 سبتمبر 2026. قدّمت نسخة سابقة نطاقات عوائد استرشادية لأربعة أسواق تحتفظ فيها Victaura بمراكز. لا تنشر Victaura أرقام عوائد لمشاريعها، فجرى حذفها؛ أما عوائد السوق التي أوردتها جهات أخرى فلم تتغير. كما وصفت النسخة السابقة ترتيبات استثمار مشترك ومراحل مشاريع ومراكز تتجاوز صفحات مشاريع Victaura العامة؛ والنص، وبيان الإفصاح في الختام، يتبعان الآن تلك الصفحات.
جرى تصحيح هذا المقال في 13 أكتوبر 2026. كان يطبّق مبلغ 200,000 يورو من الضريبة الجزافية بموجب المادة 24-bis على من ينتقلون اعتبارًا من 10 أغسطس 2024؛ بينما يطبّقه المرسوم بقانون 113/2024 على من نقلوا إقامتهم بعد دخوله حيز النفاذ في 10 أغسطس 2024 (Normattiva). ويرد الآن في المراجع النصّان القانونيان اللذان تأتي منهما المبالغ.
جرى تصحيح هذا المقال في 13 أكتوبر 2026. ذكرت نسخة سابقة لمشروعين من مشاريع Victaura سنوات للبناء والتسليم لا تذكرها صفحاتهما العامة. وقد حُذفت، وتتبع المراحل الآن تلك الصفحات. ويذكر قسم التصحيحات الآن أن ثلاثة أرقام لم ترد في المصادر التي استشهدت بها المقالة، لا في المصادر عمومًا.
التصنيف
يصف المستثمرون المؤسسيون استراتيجيات العقارات على طيف واحد من المخاطر والعائد. ويرد هذا التصنيف في أدلة الممارسين المنشورة، ومنها أدلة Origin Investments وLorimont. تقع استراتيجية Core عند الطرف المحافظ: أصول مستقرة مدرّة للدخل، وعقود إيجار صافية طويلة الأجل، ومستأجرون بتصنيف استثماري، ورافعة مالية بين 40 و45 في المئة بحسب وصف Origin Investments، وأقل من 50 في المئة بحسب Lorimont. أما Core-plus فهي فئة الأصول نفسها مع إمكانات تشغيلية متواضعة للتحسين. وتقع الاستراتيجية الانتهازية (Opportunistic) عند الطرف الآخر: تطوير من الصفر، وإعادة تموضع معقدة، وشراء أصول متعثرة، ورافعة مالية تبلغ 70 في المئة أو أكثر بحسب Origin Investments، وغالبًا ما تتجاوز 80 في المئة بحسب Lorimont. وتحتل القيمة المضافة الموقع الوسط المنضبط.
الأرقام هي التي تضبط اللغة. تستهدف Core معدل عائد داخلي (IRR) بين 5 و9 في المئة، يأتي في معظمه من الدخل القائم. وتستهدف Core-plus بين 8 و10 في المئة مع تحسين تشغيلي خفيف. وتستهدف القيمة المضافة بين 11 و15 في المئة برافعة مالية بين 60 و75 في المئة، ويميل ملف العائد فيها إلى التنفيذ لا إلى توقيت السوق. وتستهدف الاستراتيجية الانتهازية بين 18 و25 في المئة وما فوق، مع تعرّض يوازي ذلك لمخاطر فشل استخراج التراخيص وتجاوز تكاليف البناء وقصور التأجير. هذه النطاقات ليست من اصطلاحات Victaura؛ بل هي التعريفات العملية المستخدمة لدى PGIM Real Estate وOrigin Investments وفي أدبيات الممارسين عمومًا، وتنطبق بوضوح على INREV Style Framework.
يفيد CBRE 2026 Global Investor Intentions Survey، الذي شمل أكثر من 1,400 مستثمر، بأن القيمة المضافة وCore هما الاستراتيجيتان الأكثر تفضيلًا لهذا العام. وغطّى المسح مستثمرين في أمريكا الشمالية وأوروبا وآسيا والمحيط الهادئ وأمريكا اللاتينية. أما القول إن التنفيذ، لا انضغاط العوائد، هو ما سيقود العوائد في هذه الدورة، فهو افتراض من Victaura Research وليس نتيجة من نتائج المسح.
بالنسبة إلى المكتب العائلي، فالمغزى بنيوي. يضع UBS Global Family Office Report 2025، المستند إلى 317 مكتبًا عائليًا شملها المسح في مطلع 2025، متوسط التخصيص الاستراتيجي للعقارات عند 11 في المئة في 2024، مقابل 10 في المئة في 2023، وبنسبة 18 في المئة للمكاتب العائلية الأمريكية و11 في المئة للمكاتب العائلية الأوروبية خارج سويسرا. ويشير الرقم إلى المحفظة التي يديرها المكتب العائلي، وهو نطاق أضيق من إجمالي الثروة الصافية للعائلة.
القيمة المضافة لا تعني الشراء بسعر منخفض ثم الانتظار، بل تعني إنجاز العمل الذي يحوّل الإمكانات إلى منتج نادر مكتمل.
Victaura Research
المسار الإيطالي
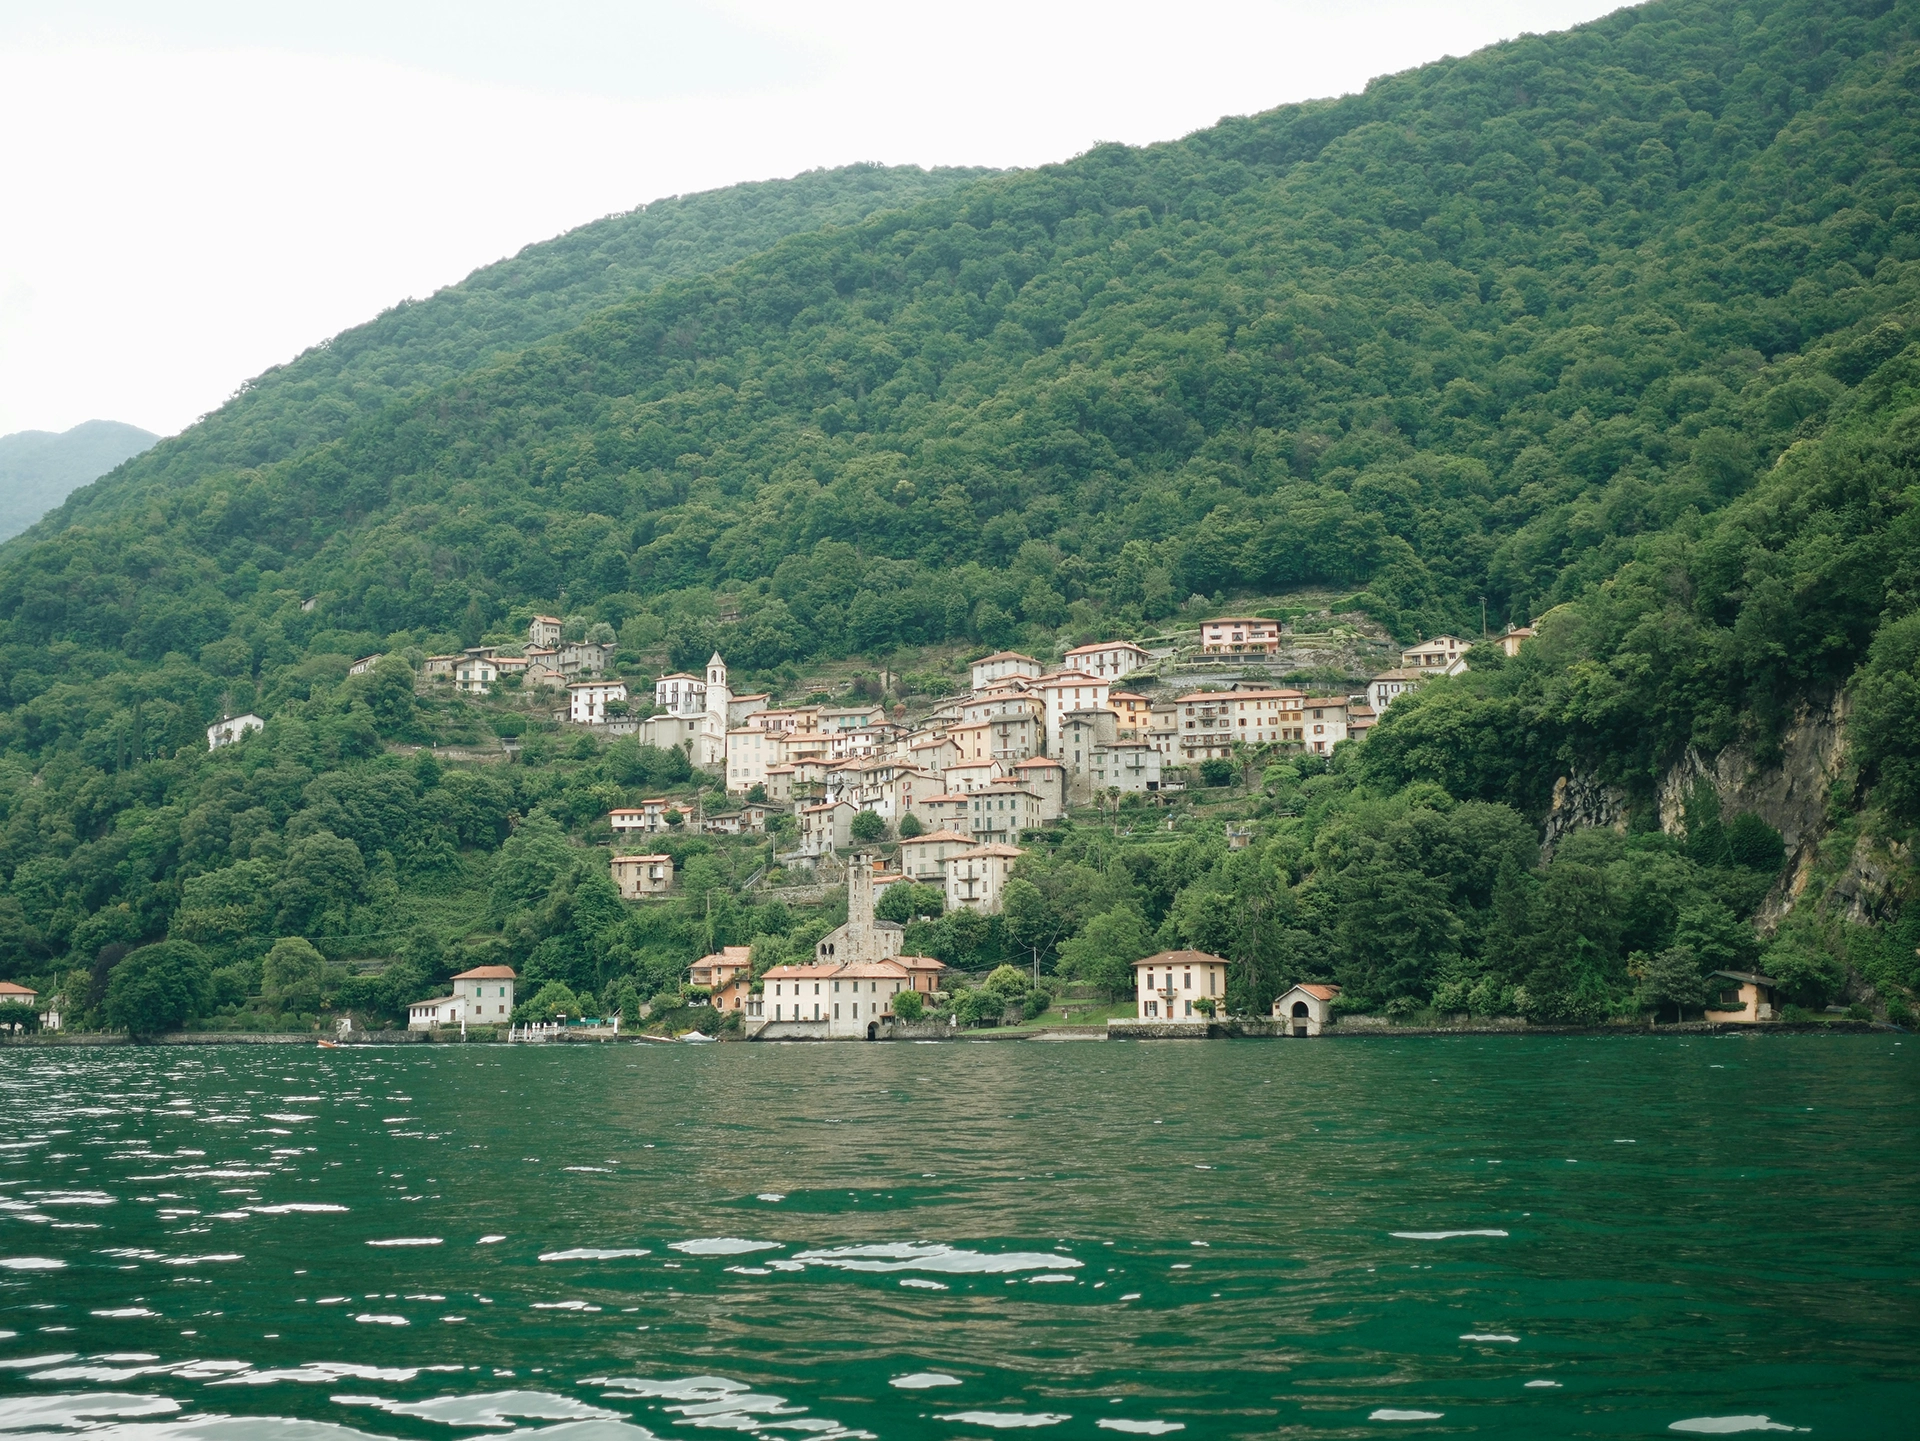
على بحيرة كومو، القيد الملزم تشريعي لا دوري. فقانون التراث الثقافي والمناظر الطبيعية في إيطاليا، المرسوم التشريعي رقم 42 الصادر في 22 يناير 2004، يفرض في المادة 142، الفقرة 1، البند b، نطاقًا لحماية المناظر الطبيعية بعرض 300 متر من ساحل كل بحيرة، بما في ذلك الأراضي المرتفعة عن البحيرة. وساحل كومو مشمول بالكامل. وأي تدخل يغيّر حالة الموقع، أي stato dei luoghi، يتطلب ترخيصًا مسبقًا للمناظر الطبيعية، autorizzazione paesaggistica، تقيّم توافقه مع المحيط المحمي الجهةُ المختصة Soprintendenza Archeologia, Belle Arti e Paesaggio. ويضيف Piano Paesaggistico Regionale في لومبارديا طبقة حماية أخرى على البحيرات الإنسوبرية (كومو وماجوري ولوغانو)، من خلال حماية خاصة لمشهد البحيرة نفسه.
الجدول الزمني هو مُدخل التقييم الاستثماري. يمتد ترخيص المناظر الطبيعية في الإجراء المبسّط (procedimento semplificato بموجب DPR 31/2017) إلى أفق قانوني مدته 60 يومًا. أما الإجراء العادي فيسري على التدخلات الأكبر أثرًا، مع رخصة بناء موازية (permesso di costruire)، وبالنسبة إلى الأصول المصنّفة، ترخيص بموجب المادتين 21 و22 من القانون نفسه. وكافتراض من Victaura Research، لا كرقم قانوني أو منشور، فإن الجدول الزمني العملي في كومو يتراوح بين أربعة وتسعة أشهر لطلب مبسّط، و12 إلى 24 شهرًا من البداية إلى النهاية للمسار العادي مع رخصة البناء. والموقع الذي لا ترخيص له ليس موقعًا قابلًا للتطوير، بل هو موقع ينطوي على خيار.
الترميم الجوهري هو المسار العملي. فالبناء الجديد القائم بذاته داخل نطاق 300 متر ممنوع عمليًا. أما Ristrutturazione edilizia بموجب المادة 3، الفقرة 1، البند d من DPR 380/2001 فتتيح إعادة تشكيل جوهرية للأحجام القائمة، بما في ذلك الهدم وإعادة البناء الأمينة ضمن البصمة القائمة، شريطة التوافق مع المناظر الطبيعية. وتقوم أطروحة القيمة المضافة في كومو على هذا المنطق القانوني: شراء حجم بنائي قائم على الساحل المحمي، وتأمين سلسلة التراخيص، وإنجاز ترميم جوهري بمعايير مؤسسية، ثم التخارج إلى سوق يندر فيها بنيويًا المنتج المطل على البحيرة المكتمل والمتوافق مع الأنظمة.
الطلب متين ودولي. تفيد Engel & Völkers Italia، بالتعاون مع Nomisma، في Market Report Italia 2025، بأن أسعار المنازل المجددة في أكثر مناطق بحيرة كومو تميزًا تتراوح بين 4,000 و10,000 يورو للمتر المربع، وتصل في أفضل العقارات إلى 15,000 يورو للمتر المربع، مع اهتمام ملحوظ من المشترين الدوليين (كما نقلت idealista/news في 24 نوفمبر 2025). ويضع PIRI 100 من Knight Frank في The Wealth Report 2026 بحيرة كومو عند +6.5 في المئة لعام 2025، في المرتبة 19 من 100 سوق، مقابل متوسط عالمي للعقارات الفاخرة قدره +3.2 في المئة. وكانت الضريبة الجزافية على الدخل الأجنبي بموجب المادة 24-bis في إيطاليا 100,000 يورو سنويًا عند إطلاقها، و200,000 يورو لمن نقلوا إقامتهم بعد دخول المرسوم بقانون 113/2024 حيز النفاذ في 10 أغسطس 2024، و300,000 يورو لمن ينتقلون اعتبارًا من 1 يناير 2026. وتقدّر التقديرات الفنية الحكومية لقانون موازنة 2026، كما لخّصتها Fiscalità Patrimoniale، عدد الوافدين الجدد بنحو 270 سنويًا في الفترة 2021 إلى 2023، وتتوقع أن تخفضه الرسوم الأعلى إلى نحو 130 سنويًا.
المسار الإندونيسي
تبني إندونيسيا استراتيجية القيمة المضافة (value-add) على سقف قانوني يحدّ من الملكية الحرة. تضع المادة 33، الفقرة 3 من دستور عام 1945 الأرض تحت سيطرة الدولة، ويحصر قانون الأراضي الأساسي لعام 1960 (Undang-Undang Pokok Agraria، UUPA)، في المواد 9 و21 و26 الفقرة 2، حق Hak Milik، أي سند الملكية الحرة الكاملة، بالمواطنين الإندونيسيين. وهذا السقف ليس سياسة يمكن تعديلها بقانون ميزانية، بل إطار قانوني متجذر في المبدأ الدستوري القاضي بسيطرة الدولة على الأرض، وهو قائم منذ عام 1960.
يشارك المستثمرون الدوليون عبر هياكل أخرى معترف بها. يتاح حق Hak Pakai (حق الاستخدام) للأفراد الأجانب المقيمين قانونيًا في إندونيسيا، ويُمنح لمدة أولية تصل إلى 30 سنة، قابلة للتمديد 20 سنة وللتجديد 30 سنة بموجب اللائحة الحكومية 18/2021، بمدة فعلية إجمالية تصل إلى 80 سنة. ويمكن لشركة مملوكة لأجانب ومهيكلة في صورة PT PMA (Penanaman Modal Asing) أن تحوز حق Hak Guna Bangunan على أرض لا تملكها ملكية تامة، وفق الجدول نفسه 30 + 20 + 30. ويُعدّ مسار PT PMA الأداة العملية للمشاريع التطويرية بمعايير مؤسسية في بالي ولومبوك وأرخبيل جيلي. ويبقى Hak Sewa (الإيجار) متاحًا بوصفه هيكلًا تعاقديًا أخف.
في جزيرة صغيرة، يقترن السقف الدستوري بندرة حسابية. تقوم جيلي أير (Gili Air) على مساحة يابسة محدودة تبلغ نحو 175 هكتارًا، مع مخزون محدد من القطع القابلة للتطوير. وقد استقبلت بالي نحو 6,3 مليون وافد دولي في عام 2024، وهو أعلى من مستويات ما قبل الجائحة (BPS-Statistics Bali Province، عبر ANTARA)، بينما استقطبت إندونيسيا 13,9 مليون وافد إجمالًا (BPS، عبر Kontan). لذلك فإن دورة القيمة المضافة في موقع بجيلي تقوم على تحديد قطعة ذات سند ملكية سليم (والعناية الواجبة بشأن السند هي أهم مسار عمل سابق للاستحواذ)، وهيكلة PT PMA، والحصول على ترخيص البناء بموجب PBG (Persetujuan Bangunan Gedung) الذي حلّ محل IMB بموجب اللائحة الحكومية 16/2021، ثم البناء، والتشغيل المستقر عبر طبقة تشغيل فندقي، والتخارج في أفق زمني يراعي سقف مدة الحيازة.
أصبحت مخاطر المناخ مُدخلًا من مدخلات التقييم الاستثماري. لا تقيس هذه المقالة حالة الشعاب المرجانية ولا تآكل السواحل ولا ارتفاع مستوى سطح البحر حول جزر جيلي؛ واعتبارها مخاطر جوهرية هو افتراض من Victaura Research. ويجب التحقق من الامتثال للخطة المكانية الإقليمية (Rencana Tata Ruang Wilayah، RTRW) قطعةً قطعة. ولا شيء من ذلك يبطل أطروحة الوجهة، لكنه يجعل العناية الواجبة على مستوى القطعة، وحدود الارتداد عن الساحل، والتقييم الاستثماري وفق سيناريوهات مناخية صريحة، مسارات عمل لا غنى عنها.
المسار التنزاني
زنجبار ولاية قضائية قائمة على الإيجار بحكم القانون. بموجب قانون حيازة الأراضي لعام 1992 (Land Tenure Act 1992)، تُعدّ كل الأراضي في زنجبار أرضًا عامة تُدار نيابةً عن الرئيس؛ ولا يجوز لغير المواطنين تملّك الأرض ملكية تامة، بل يحوزونها بعقود إيجار حكومية تُمنح عادةً لمدة 33 سنة وتُجدَّد حتى 99 سنة. وقد ألغى قانون الاستثمار في زنجبار لعام 2023 قانون ZIPA لعام 2018. وهذا النظام أقرب إلى إندونيسيا منه إلى الإمارات العربية المتحدة، ويختلف جوهريًا عن مناطق الملكية الحرة المحددة المتاحة في رأس الخيمة. فالبنية القانونية أكثر تقييدًا مما يُعتقد عمومًا، وأي تقييم استثماري للقيمة المضافة يفترض خيار الملكية الحرة عند التخارج هو تقييم لم يقرأ صاحبه القانون.
صفة المستثمر الاستراتيجي هي البوابة المؤسسية. يمنح قانون الاستثمار في زنجبار لعام 2023 صفة المستثمر الاستراتيجي، مع حوافز إضافية، للمشاريع التي تتجاوز حدودًا دنيا للاستثمار قدرها 50 مليون دولار أمريكي في أونغوجا (Unguja) و5 ملايين دولار أمريكي في بيمبا (Pemba). وتُعدّ موافقة ZIPA الترخيص الفعلي المعمول به. ومن دونها، لا تكون دورة القيمة المضافة في منتجع أو مشروع سكني بعلامة تجارية في زنجبار قابلة للتمويل المصرفي وفق المعايير المؤسسية.
السوق في طور الانتقال من الفئة المتوسطة إلى الفخامة. سجّل OCGS Zanzibar عدد 736,755 وافدًا دوليًا في عام 2024، بزيادة 15,4 في المئة عن عام 2023، وشكّلت أوروبا 71,6 في المئة من الزوار وكانت إيطاليا أكبر سوق مصدّرة منفردة بنسبة 11,8 في المئة. وفي عام 2025 ارتفع عدد الوافدين إلى 917,167، بزيادة قاربت 25 في المئة، وجاءت إيطاليا أولى مجددًا بنسبة 14,4 في المئة (OCGS وZanzibar Commission for Tourism، نقلتها The Citizen في 18 يناير 2026). ولدى Park Hyatt وMeliá حضور راسخ في الجزيرة؛ وأعلنت Marriott في فبراير 2024 عن منتجع Le Méridien بسعة 75 غرفة في بويجو (Bwejuu) على الساحل الشرقي، وكان الافتتاح مخططًا حينها لعام 2025. ويُعدّ Anantara Zanzibar Resort and Residences (من Infinity Developments، في نونغوي، بقيمة تطويرية إجمالية GDV تبلغ 150 مليون دولار أمريكي، و111 غرفة فندقية و70 شقة بعلامة تجارية، مع استهداف الافتتاح في 2027) أكثر مشاريع المساكن بعلامة تجارية طموحًا حتى اليوم.
التعرض للمناخ هو القيد الحاسم في اختيار القطع. تخلص دراسة صدرت عام 2026 في Communications Earth & Environment إلى أن مستوى سطح البحر على السواحل الأفريقية ارتفع بمقدار 11,26 سنتيمترًا منذ عام 1993، متجاوزًا المتوسط العالمي (EurekAlert، 24 مارس 2026). ولا تورد هذه المقالة معدل تآكل للساحل في أونغوجا؛ واعتبار التآكل جوهريًا على الساحل الشرقي هو افتراض من Victaura Research. والانضباط في حدود الارتداد، والبصمة التشغيلية الخفيفة، والعناية الواجبة المناخية على مستوى القطعة، كلها مدخلات لازمة لأي تقييم استثماري يسعى إلى بلوغ المعيار المؤسسي.
مسار الإمارات العربية المتحدة
يُعدّ الإطار الإماراتي الأكثر تساهلًا مع رؤوس الأموال الأجنبية بين الأطر الأربعة. في رأس الخيمة، تُحدَّد الملكية الحرة للأجانب على مستوى الإمارة: فالقرار رقم 12 لسنة 2007، الصادر عن ولي العهد آنذاك، يسمح لغير المواطنين بتملّك العقارات ملكًا حرًا، دون شركة محلية، في مناطق محددة، هي الأراضي التي تطورها أو تملكها Ras Al Khaimah Investment Authority وAl Hamra Real Estate وRakin والشركات التابعة لها. ويتحكم المطوّر الرئيسي في المعروض، لا نطاق طبيعي ينظمه القانون، ويتشكّل الاستيعاب بفعل عدد قليل من المحفزات الكبيرة الحجم.
يُعدّ ممر Wynn Al Marjan المحفّز المرجعي. أعلنت Wynn Resorts في 4 أكتوبر 2024 أن General Commercial Gaming Regulatory Authority منحت أول ترخيص لمنشأة ألعاب تجارية في الإمارات العربية المتحدة للمشروع المشترك الذي يطوّر Wynn Al Marjan Island، وهو منتجع تبلغ كلفته نحو 5 مليارات دولار أمريكي (CDC Gaming Reports). وفي مكالمة نتائج الربع الأول من 2026 بتاريخ 7 مايو 2026، قالت Wynn إنها تتوقع تأخرًا محدودًا في الافتتاح، الذي كان مقررًا في ربيع 2027، بسبب تحديات اللوجستيات والشحن المرتبطة بالنزاع الأمريكي-الإيراني. وفي بيان نتائج الربع الثاني من 2026 الصادر في 4 أغسطس 2026، قالت Wynn إن افتتاح المنتجع متوقع في سبتمبر 2027. وتتوقع CBRE تسليم أكثر من 34,000 وحدة سكنية في رأس الخيمة بين 2026 و2030، نحو 10,000 منها وحدات تحمل علامات تجارية (Consultancy-me.com، 22 سبتمبر 2026).
الدورة مدفوعة بالأحداث ومقيَّدة بالاستيعاب. تُعدّ حالة ماكاو المماثلة المرجع ذا الصلة؛ أما الرأي القائل إن دورات العقارات المرتبطة بالمنتجعات المتكاملة قد تبلغ ذروتها بعد سنوات من الافتتاح ثم تصحَّح بحدة فهو افتراض من Victaura Research، وليس معدلًا أساسيًا موثّقًا بمصدر. والتقييم الاستثماري الذي يستند إلى الجانب الصاعد وحده، دون ترجيح سيناريو الارتداد إلى المتوسط على نمط ماكاو، هو تقييم بسيناريو واحد. وتزيد الطبقة الجيوسياسية المسألة تعقيدًا. فقد ضربت إيران الإمارات مرارًا منذ الضربات الأمريكية-الإسرائيلية على إيران في 28 فبراير 2026، ومنها الفجيرة في مارس ومجددًا في 4 مايو 2026، بعد وقف إطلاق النار في 8 أبريل. وذلك الوقف، الذي كان من المفترض أن تحوّله مذكرة إسلام آباد الصادرة في 17 يونيو 2026 إلى مسار لإنهاء الحرب، انهار في 8 يوليو 2026 بعد هجمات من الطرفين؛ وحتى 27 سبتمبر 2026 لم يكن أي وقف لإطلاق النار ساريًا، وكان مسؤولون أمريكيون وإيرانيون قد التقوا في الجمعية العامة للأمم المتحدة يومي 22 و23 سبتمبر لبحث مقترح إيراني بوقف لإطلاق النار لمدة تصل إلى 60 يومًا (The National، 23 سبتمبر 2026). وتصف Cinzia Bianco من European Council on Foreign Relations (15 مايو 2026) الحرب بأنها Zeitenwende بالنسبة إلى الخليج، وتكتب أن هجمات مايو على الفجيرة عزّزت الرأي القائل إن العداء الإيراني عميق. وقد تراجعت أحجام الصفقات في دبي بنحو 20 في المائة في مارس 2026 بسبب الحرب الإقليمية، وفق بيانات CBRE وYallaValue التي نقلتها The National. ويسجّل مؤشر PIRI 100 الصادر عن Knight Frank لدبي +25.1 في المائة لعام 2025، في المرتبة الثانية بين 100 سوق. وتبقى الإمارات ولاية قضائية مشروعة لاستراتيجيات القيمة المضافة، لكنها لم تعد ولاية دفاعية.
وضع دولة الخط الأمامي ليس إزعاجًا تسويقيًا، بل هو مُدخل من مدخلات التقييم الاستثماري. فالمنصة التي سعّرت الخليج الساكن لم تسعّر خليج مايو 2026.
Victaura Research
ملف العائد المؤسسي
تمر دورة القيمة المضافة بخمس مراحل تشغيلية. يتطلب الاستحواذ العناية الواجبة لسند الملكية، ودراسة الجدوى التنظيمية المسبقة، والتسعير المشروط. أما استخراج التراخيص فهو تنقّل قانوني بين الإجراءات: في كومو autorizzazione paesaggistica ورخصة البناء؛ وفي زنجبار شهادة الاستثمار من ZIPA ووضع المستثمر الاستراتيجي عند تجاوز الحدود الدنيا؛ وفي موقع Gili هيكلة PT PMA وموافقة البناء PBG؛ وفي رأس الخيمة موافقة المطوّر الرئيسي. ويقوم البناء على إدارة مشاريع مؤسسية مع نشر لرأس المال مرتبط بالمراحل المنجزة. ويتمثل الاستقرار في مرحلة التشغيل التدريجي عبر مشغّل ذي علامة تجارية أو طبقة ضيافة مباشرة. والتخارج هو استراتيجية التصرف في الأصل، عبر بيع الوحدات فرديًا، أو صفقة أصل واحد، أو صفقة على مستوى المحفظة مع مستحوذ مؤسسي.
الأفق العملي، وهو افتراض من Victaura Research، يتراوح بين ثلاث وخمس سنوات للأصل الواحد. يستغرق الترميم الجوهري في كومو عادةً من 24 إلى 36 شهرًا من الترخيص إلى التسليم، تعقبه فترة احتفاظ مستقرة من 12 إلى 24 شهرًا قبل التخارج. وتستغرق دورات المنتجعات في زنجبار وGili من 30 إلى 48 شهرًا من موافقة ZIPA أو PBG حتى الافتتاح. وتتوافق دورات البيع على المخطط في رأس الخيمة مع جدول تسليم المطوّر الرئيسي، وتمتد عادةً من 24 إلى 42 شهرًا من الإطلاق إلى التسليم. وكل هذه المدد افتراضات من Victaura Research، وليست أرقامًا منشورة. ومجموعة مؤشرات الأداء معروفة: معدل العائد الداخلي على مستوى الأصل، ومضاعف حقوق الملكية عند التخارج، والتكلفة المرجّحة لرأس المال على مستوى المشروع، والمدة اللازمة للوصول إلى الاستقرار، وهامش الربح الإجمالي على الوحدات المسلَّمة، ومطابقة بمستوى الإفصاح لمراحل ما بين الترخيص والتسليم.
تنشر Victaura، عبر Greystone B.V.، مرحلة كل مشروع في صفحته. فمشروع Modern Villa on Lake Como، في Pognana Lario، أصل متقدم في مرحلة التراخيص. أما مشروع Two Villas on Lake Como، في Carate Urio، فهو في مرحلة التراخيص، ومن المتوقع أن يبدأ البناء فيه في 2026. ومشروع Secret Zanzibar Hotel & Villas، في Nungwi، قيد التطوير الفعلي. هذه مراحل معلنة، وليست نتائج محققة، ويجب اختبار كل مشروع في مقابلها أثناء تقدمه.
ما الذي قد يسوء
تأخر التراخيص هو أول أنماط الإخفاق. في كومو، إذا امتد رد Soprintendenza إلى تسعة أشهر بدلًا من أربعة على autorizzazione paesaggistica معقدة، ضاقت نافذة البناء وانتقلت إلى موسم طقس أقل ملاءمة، بما يترتب على ذلك من آثار ثانوية في التكلفة والتسويق. وفي زنجبار، يؤدي استغراق موافقة ZIPA وقتًا أطول من المتوقع إلى تأخر بدء البناء والافتتاح. وفي موقع في Gili، قد تؤدي مشكلة في موافقة البناء PBG تستلزم إعادة التقديم إلى تمديد مرحلة ما قبل البناء بمقدار 12 شهرًا، وهو افتراض من Victaura Research. هذه هي الاحتكاكات المتكررة للعمل في ولايات قضائية لا يكون فيها الجهة المنظِّمة هي المطوِّر.
التعرض للمناخ هو نمط الإخفاق الثاني. وجد Bernstein وGustafson وLewis في ورقتهم المنشورة عام 2019 في Journal of Financial Economics أن المنازل الأمريكية المعرّضة لارتفاع مستوى سطح البحر تُباع بنحو 7 في المئة أقل من منازل مماثلة غير معرّضة وعلى المسافة نفسها من الشاطئ، وهو خصم آخذ في الاتساع بمرور الوقت ويقوده مشترون متمرسون ومجتمعات قلقة من الاحترار العالمي. أما تطبيق خصم مماثل عند تقييم الاستثمار في العقارات المطلة مباشرة على المحيط في غرب المحيط الهندي أو في إندونيسيا فهو افتراض من Victaura Research.
استيعاب المعروض هو نمط الإخفاق الثالث. يُطلَق مشروع في رأس الخيمة في سوق تتوقع فيها CBRE أكثر من 34,000 وحدة سكنية، نحو 10,000 منها ذات علامات تجارية، بين عامي 2026 و2030، فيتنافس على شريحة استيعاب محدودة. أما أن عمليات البيع السريعة عند الإطلاق قد يعقبها تباطؤ، كما حدث في دبي بعد 2008، فهو افتراض من Victaura Research مستمد من دورات سابقة، وليس معدلًا أساسيًا موثّقًا بمصدر. ليس شرطًا أن تكرر دورة رأس الخيمة التي يقودها Wynn تجربة ماكاو. لكن يجب أن يخضع تقييمها للاستثمار وفي مجموعة السيناريوهات ماكاو.
إعادة الضبط الجيوسياسية هي نمط الإخفاق الرابع. الحرب مع إيران التي بدأت في 28 فبراير 2026، بضربات إيرانية على الإمارات منذ ذلك اليوم وعلى الفجيرة منذ مارس، لم تكن مسعَّرة في عقارات الخليج مطلع العام، بحسب قراءة Victaura Research. ومن الآثار الملموسة حتى الآن انخفاض بنحو 20 في المئة في أحجام المعاملات في دبي في مارس 2026 (CBRE وYallaValue، عبر The National)، وانتقال موعد افتتاح Wynn Al Marjan من ربيع 2027 إلى سبتمبر 2027. إن منصة كانت تسعّر الخليج الساكن تعيد التسعير اليوم. والجواب على مستوى المحفظة عن إعادة الضبط الجيوسياسية هو التوزيع بين الولايات القضائية، لا التركّز.
سيولة التخارج هي نمط الإخفاق الخامس والأكثر خفوتًا. تخرج فيلا في كومو إلى سوق عميقة ودولية وقائمة على التملك الحر. ويخرج مسكن بنظام الإيجار طويل الأجل (leasehold) في زنجبار إلى سوق أضيق، يعرف فيها جمهور المشترين المتمرسين جيدًا سقف الـ 99 سنة. ويخرج عقار Hak Pakai في Gili إلى أضيق الأسواق الأربع. وتخرج وحدة في رأس الخيمة إلى سوق ذات سيولة عميقة في التملك الحر، لكن مع مخاطر استيعاب معروض ظاهرة على أفق من أربع إلى ست سنوات. أما نطاق العائد الداخلي المستهدف من 11 إلى 15 في المئة على مستوى الاستراتيجية فهو مرجع مؤسسي؛ والتخارج المتحقق في كل ولاية قضائية دالّة على سيولة لا تبدو متطابقة في الولايات الأربع.
السعر يخبرك بما يعتقده السوق اليوم. أما الندرة النظامية فتخبرك لماذا سيواصل السوق، هيكليًا، الاعتقاد نفسه. والحجة المؤسسية للقيمة المضافة تقوم على هذا التمييز.
Victaura Research
كيف تطبّق Victaura ذلك
تقوم الأطروحة على ثلاثة مبادئ: الموقع، التوقيت، التنفيذ. لا نلتزم إلا بمواقع نادرة: واجهة مباشرة على بحيرة كومو، وإيجار طويل الأجل مطل على المحيط في Nungwi، وحيازة Hak Pakai طويلة الأجل على جزيرة محدودة المساحة، ووحدات على المخطط في جزيرة Al Marjan Island في رأس الخيمة. وندخل عند نقاط التحول: في كومو مع تشدد معروض العقارات الراقية الجاهزة أمام الطلب الدولي، وفي رأس الخيمة قبل دورة المنتجعات المتكاملة، وفي Nungwi مع انتقال الوجهة من الفئة المتوسطة إلى الفخامة. وحيث نطوّر مباشرة، نتحكم في السلسلة كاملة من المفهوم والتراخيص إلى التصميم والبناء، ولا نبدأ إلا بعد اكتمال إجراءات الترخيص.
نعمل مطوِّرًا مباشرًا في معظم الحالات، ومستثمرًا في مشاريع على المخطط في حالات مختارة، حيث تتوافر فجوة واضحة بين السعر والقيمة إلى جانب مطوِّر محلي رائد. في التطوير المباشر، تُخلق القيمة بالعمل، لا بالرافعة المالية ولا بالمضاربة. وفي الموقع على المخطط في Al Marjan Island، يتولى المطوِّر المحلي البناء؛ ونحن نختار الوحدات ونحدد توقيت الدخول وندير إعادة البيع.
يُحتفظ بكل مشروع عبر شركة غرض خاص (SPV) مخصصة ومعزولة قانونيًا، تحت الشركة القابضة الهولندية Greystone B.V.، مع حوكمة على مستوى المشروع. العزل القانوني يفصل مخاطر مشروع عن آخر. لكنه لا يزيل المخاطر داخل كل مشروع.
| السوق | نظام الحيازة | المدة الزمنية للتراخيص | التعرض للمناخ | قيد المعروض | سيولة التخارج |
|---|---|---|---|---|---|
| بحيرة كومو | تملك حر كامل | 12-24 شهرًا (autorizzazione paesaggistica + permesso di costruire) | بحيرة جبلية، منخفض | نطاق منظر طبيعي نظامي بعرض 300 متر | عميقة، دولية، تملك حر |
| زنجبار (Nungwi) | إيجار طويل الأجل (leasehold)، دون تملك حر | 6-12 شهرًا (ZIPA SIS + تراخيص محلية) | ارتفاع مستوى سطح البحر وتآكل السواحل (غير مقدّر كميًا هنا) | بوابة موافقة ZIPA؛ اختيار القطع مقيّد بالمناخ | أضيق، جمهور مشترين متمرس في الإيجار طويل الأجل |
| Gili Air | Hak Pakai / PT PMA Hak Guna Bangunan | 9-15 شهرًا (PT PMA + PBG + الامتثال لـ RTRW) | تعرض الشعاب المرجانية والساحل (غير مقدّر كميًا هنا) | جزيرة محدودة المساحة، قطع قابلة للتطوير يمكن تحديدها | ضيقة، جمهور مشترين متخصص، وسقف المدة ظاهر |
| رأس الخيمة | تملك حر في مناطق مخصصة | جدول المطوِّر الرئيسي (لا يوجد نطاق منظر طبيعي نظامي) | التعرض للحرارة؛ ضربات إيرانية على الإمارات منذ 28 فبراير 2026 | تحكم المطوِّر الرئيسي، دون سقف نظامي | تملك حر عميق، ومخاطر استيعاب ظاهرة 2027-30 |
المؤسسات الشاملة وحقوق الملكية المصونة والسلطات التنفيذية المقيَّدة هي أساس الازدهار في المدى الطويل.
صياغة بالمعنى عن Daron Acemoglu، من كلمة جائزة نوبل التذكارية 2024.
ما الذي يعنيه هذا للمستثمر
بالنسبة إلى family office أو المستثمر أو المستشار، فإن الدلالات عملية. أولًا، الولايات القضائية الأربع ليست متكافئة. كومو مقيَّدة بالتراخيص ومستقرة ثقافيًا، وهي حيازة منخفضة التقلب مع سيولة تخارج عميقة. أما زنجبار وGili Air فتحملان سقوفًا دستورية أو نظامية للحيازة تحدّ أيضًا من السيولة عند التخارج. وتحمل رأس الخيمة سيولة التملك الحر لكن دون سقف نظامي للمعروض، مع دورة ظاهرة تحركها الأحداث، تتفاقم بسبب حرب إيران في 2026، التي تضرب فيها إيران الإمارات منذ 28 فبراير 2026 والتي لم يكن فيها أي وقف لإطلاق النار ساريًا حتى 27 سبتمبر 2026 (The National، 23 سبتمبر 2026). والدلالة على مستوى المحفظة أن القيمة المضافة أداة لتنويع المخاطر عبر هذه العقد الأربع، لا رهانًا واحدًا.
ثانيًا، قدرة المشغّل هي المدخل الحاكم. في سوق تفتقر إلى المنتج الجاهز عالي الجودة، فإن القدرة على إدارة التراخيص والتصميم والبناء هي نفسها مصدر العائد. وعلى مستوى الاستراتيجية، فإن نطاق العائد الداخلي المستهدف من 11 إلى 15 في المئة يولّده العمل، لا الدورة. ويجب اختبار تلك القدرة مشروعًا بمشروع، في مقابل مراحل المشروع المنشورة وتضارب المصالح المفصح عنه. ثالثًا، الندرة قابلة للتحقق. نطاق المنظر الطبيعي بعرض 300 متر هو 300 متر بصرف النظر عن الدورة. وسقف نظامي على التملك الحر هو نظامي بصرف النظر عن النص التسويقي. وحد أقصى للإيجار طويل الأجل مدته 99 سنة هو نظامي بصرف النظر عن رواية السمسرة. والحجة المؤسسية للقيمة المضافة في الولايات القضائية الشحيحة الأراضي تقوم على ثلاثة شروط يمكن رصدها: قيد تنظيمي أو دستوري ملزم على المعروض، وقاعدة طلب دولية دائمة ومتنامية، ومشغّل قادر على تحويل موقع نادر إلى منتج مكتمل ومطابق وقابل للتسليم. أما ما إذا كان مشروع بعينه يستوفي الشروط الثلاثة جميعًا فمسألة تُحسم بالعناية الواجبة (due diligence).
إفصاح عن المصلحة المباشرة (Skin in the game). تطوّر Victaura، عبر شركتها الأم Greystone B.V. (هولندا)، مشاريع على بحيرة كومو (إيطاليا)، وفي نونغوي بزنجبار (تنزانيا)، وفي جزيرة جيلي إير وفي أولواتو ببالي (إندونيسيا)، وتحتفظ باستثمار رأسمالي على المخطط (off-plan) في جزيرة المرجان برأس الخيمة (الإمارات العربية المتحدة). وينبغي للقراء افتراض أن التعليقات قد تتأثر بهذه المراكز أو تعود بالنفع عليها. يُصنَّف هذا المستند كمادة تسويقية بموجب المادة 24(3) من MiFID II. وهو ليس نصيحة استثمارية.
تصحيحات، 27 سبتمبر 2026
ما قاله المقال وما يقوله الآن. وصفت النسخة المنشورة التملك الحر في رأس الخيمة بأنه محدد بموجب القانون الاتحادي الإماراتي رقم 11 لسنة 2021؛ وهي تستشهد الآن بقرار رأس الخيمة رقم 12 لسنة 2007، الذي يجيز التملك الحر لغير المواطنين في مناطق محددة. ونسبت قاعدة الإيجار لمدة 99 عاماً في زنجبار إلى المادة 27 من قانون ZIPA لعام 2018، ونسبت العتبتين الاستراتيجيتين البالغتين 50 مليون دولار أمريكي (Unguja) و5 ملايين دولار أمريكي (Pemba) إلى قانون الاستثمار التنزاني لعام 2022؛ غير أن قانون 2018 أُلغي بموجب قانون الاستثمار في زنجبار لعام 2023، الذي يحدد هاتين العتبتين، أما عقود إيجار غير المواطنين لمدة 33 عاماً القابلة للتجديد حتى 99 عاماً فمصدرها قانون حيازة الأراضي لعام 1992. ووصفت حصر التملك الحر في إندونيسيا بأنه دستوري؛ والصحيح أنه تشريعي، بموجب قانون الأراضي الزراعية الأساسي لعام 1960، كما أن رخصة البناء IMB التي أوردها المقال حلّت محلها رخصة PBG بموجب اللائحة الحكومية 16/2021. وذكرت أن نطاق 300 متر حول بحيرة كومو ينطبق على البحيرات ذات المصلحة العامة؛ بينما تشمل المادة 142 من المرسوم التشريعي 42/2004 جميع البحيرات. وأوردت لبحيرة كومو ارتفاعاً بنسبة 54 في المائة على مدى خمس سنوات في مؤشر PIRI الصادر عن Knight Frank، وتوقعاً لدبي في 2026 بارتفاع 3 في المائة؛ ولا يرد أي من الرقمين في The Wealth Report 2026، الذي يعطي لبحيرة كومو +6.5 في المائة لعام 2025. وذكرت أن نحو 60 في المائة من الطلب على بحيرة كومو أجنبي، وأن الضريبة الجزافية الإيطالية استقطبت 94 وافداً في 2017 ونحو 1,631 دافع ضريبة في 2024؛ وهذه الأرقام غير واردة في المصادر التي استشهدت بها وقد استُبدلت بتقديرات حكومية تبلغ نحو 270 وافداً جديداً سنوياً في الفترة 2021 إلى 2023. ووصفت نسبة 11 في المائة التي خصصتها UBS للعقارات بأنها وسيط مع استثناءات محددة، إضافة إلى نطاق من 25 إلى 40 في المائة لأصحاب الثروات الفائقة في أوروبا؛ بينما تورد UBS متوسطاً قدره 11 في المائة لعام 2024، ولم يكن للنطاق المذكور أي مصدر. وأوردت أرقاماً منسوبة إلى CBRE تتمثل في 9,000 وحدة ذات علامة تجارية في رأس الخيمة وحصة للعلامات التجارية ترتفع من 27 إلى 54 في المائة؛ بينما تتوقع CBRE (سبتمبر 2026) أكثر من 34,000 وحدة في الفترة 2026 إلى 2030، منها نحو 10,000 وحدة ذات علامة تجارية. وأرّخت مكالمة أرباح Wynn في 8 مايو 2026 وربطت التأخير بالفجيرة؛ والصحيح أن المكالمة جرت في 7 مايو 2026، وأن Wynn أشارت إلى النزاع بين الولايات المتحدة وإيران، وأن Wynn حددت في 4 أغسطس 2026 موعد الافتتاح في سبتمبر 2027. وأرّخت وصول النزاع مع إيران إلى الفجيرة في أوائل مايو 2026، وذكرت أن معاملات دبي في القطاع الفاخر تراجعت 20 في المائة على أساس سنوي، ووصفت الإمارات بأنها دولة خط المواجهة بحسب عبارة Cinzia Bianco؛ والصحيح أن الحرب بدأت في 28 فبراير 2026، وأن الفجيرة تعرضت للضربات منذ مارس، وأن حجم المعاملات في دبي إجمالاً تراجع نحو 20 في المائة في مارس 2026 (CBRE وYallaValue)، وأن مقال Bianco في ECFR لا يستخدم هذه العبارة، وأن وقف إطلاق النار الذي بدأ في أبريل انهار في 8 يوليو 2026، ولم يكن أي وقف لإطلاق النار ساري المفعول حتى 27 سبتمبر 2026. وأوردت ارتفاعاً في مستوى سطح البحر في غرب المحيط الهندي بمعدل 3.5 ملم سنوياً، وتآكلاً في Unguja بمعدل 15.6 متراً سنوياً، وابيضاض مرجان في Gili Matra منذ 2026، وتصحيحات في ماكاو بين 30 و50 في المائة؛ ولم يمكن التحقق من أي من ذلك، وقد حُذفت هذه الأرقام أو وُسمت بأنها افتراضات. ووصفت الخصم الذي قدّره Bernstein وGustafson وLewis بأنه مقيس على منازل فلوريدا لدى مجموعة مشترين مصفّاة؛ بينما تخلص الورقة إلى نحو 7 في المائة على المنازل الأمريكية المعرضة للخطر، بدفع من مشترين متمرسين.
مراجعة إضافية في اليوم نفسه دقّقت بعض التصحيحات الواردة أعلاه وصححت نقاطاً أخرى. أظهر تدقيق إضافي مقابل المصادر المستشهد بها ما يلي. ذكر المقال أن CBRE تتوقع أن يكون نحو 54 في المائة من المعروض المستقبلي من الوحدات ذات العلامات التجارية في رأس الخيمة في جزيرة المرجان؛ لكن تقرير Consultancy-me.com عن بيانات CBRE (22 سبتمبر 2026) لا يتضمن هذا الرقم، ولذلك حُذف، وتبقى أكثر من 34,000 وحدة ونحو 10,000 وحدة ذات علامة تجارية. وذكر المقال أن إيران ضربت الإمارات منذ مارس 2026؛ والصحيح أن الضربات الإيرانية على الإمارات بدأت في 28 فبراير 2026، وأن الفجيرة تعرضت للضربات منذ مارس ومرة أخرى في 4 مايو 2026 (Wikipedia, United Arab Emirates in the 2026 Iran war؛ Al Jazeera). وذكر أن مذكرة إسلام آباد المؤرخة في 17 يونيو 2026 انهارت في 8 يوليو 2026؛ والصحيح أن وقف إطلاق النار الذي بدأ في 8 أبريل انهار في 8 يوليو 2026 بعد هجمات من الطرفين (Wikipedia, 2026 Iran war ceasefire)، وأنه حتى 27 سبتمبر 2026 لم يكن أي وقف لإطلاق النار ساري المفعول، فيما ناقش مسؤولون أمريكيون وإيرانيون في الجمعية العامة للأمم المتحدة اقتراحاً إيرانياً بوقف لإطلاق النار مدته تصل إلى 60 يوماً (The National, 23 سبتمبر 2026). وأرّخ المقال بيان EurekAlert عن مستويات سطح البحر في أفريقيا في 17 فبراير 2026؛ والصحيح أن البيان مؤرخ في 24 مارس 2026. وذكر أن بالي سجلت رقماً قياسياً في عدد الزوار عام 2024؛ بينما تفيد ANTARA، نقلاً عن BPS Bali، بوصول 6,333,360 زائراً دولياً، أي أعلى من مستويات ما قبل الجائحة، وقد أصبح الإجمالي الوطني البالغ 13.9 مليون مسنوداً إلى BPS عبر Kontan. ووصف الرافعة المالية لاستراتيجية core بأنها محددة بسقف بين 30 و40 في المائة، ولاستراتيجية opportunistic بأنها تتجاوز غالباً 75 في المائة؛ بينما تورد Origin Investments نطاقي 40 إلى 45 في المائة و70 في المائة فأكثر، وتورد Lorimont أقل من 50 في المائة وغالباً أكثر من 80 في المائة. ووصف تصنيف الاستراتيجيات بأنه مستقر على مدى عقدين وحاضر في كل مذكرة تقييم استثماري مؤسسية؛ وهذا الادعاء لم يكن له مصدر وقد استُبدل. أما مدد الدورة للأصل الواحد في القسم الخاص بالعائد المؤسسي فقد وُسمت الآن بأنها افتراضات من Victaura Research.
من فيكتاورا
المصادر
- INREV, Style Framework for non-listed real estate funds
- CBRE, 2026 Global Investor Intentions Survey
- PGIM Real Estate، الرؤية المؤسسية للاستثمار بالقيمة المضافة
- CBRE Investment Management، استراتيجيات العقارات
- JLL, Global Real Estate Outlook 2026
- UBS, Global Family Office Report 2025 (متوسط تخصيص 11% للعقارات، 2024)
- Knight Frank, PIRI 100, The Wealth Report 2026
- إيطاليا، مدونة التراث الثقافي والمناظر الطبيعية (D.Lgs 42/2004، المادة 142)
- إيطاليا، DPR 31/2017 (الإجراء المبسّط لترخيص المناظر الطبيعية)
- إيطاليا، DPR 380/2001، المادة 3 (تعريف الترميم الجوهري)
- Engel & Völkers Italia / Nomisma, Market Report Italia 2025
- إندونيسيا، قانون الزراعة الأساسي (UUPA 1960) واللائحة الحكومية 18/2021
- Zanzibar Investment Act 2023 (القانون رقم 10 لسنة 2023)، المادة 25 والجدول الثاني: عتبات المستثمر الاستراتيجي (النص كما نشره مجلس النواب في زنجبار)
- Zanzibar Land Tenure Act 1992 (عقود إيجار حكومية تصل إلى 99 سنة)، Ardean Law Chambers
- إمارة رأس الخيمة، القرار رقم 12/2007 بشأن التملك الحر للعقارات لغير المواطنين
- Wynn Resorts، بيان نتائج الربع الأول 2026 (7 مايو 2026)
- Bernstein, Gustafson and Lewis, Journal of Financial Economics 134, 2019 (خصم بنحو 7% مرتبط بارتفاع مستوى سطح البحر)
- Communications Earth & Environment (2026), 2023-2024 El Niño amplifies record sea level surges in African marine domains
- Knight Frank, The Wealth Report 2026 (قاعدة بيانات PIRI 100)
- idealista/news، Engel & Völkers مع Nomisma حول أسواق البحيرات الفاخرة (24 نوفمبر 2025)
- Fiscalità Patrimoniale، الضريبة الثابتة (flat tax) للمقيمين الجدد بعد قانون الموازنة 2026
- Hukumonline، حقوق الأجانب في الأراضي بإندونيسيا (Hak Pakai، PP 18/2021)
- DPMPTSP Bantul، حلول PBG محل IMB (PP 16/2021)
- Mongabay Indonesia، مناطق جزر Gili Matra (7 أكتوبر 2016)
- ANTARA، BPS: الوافدون الدوليون إلى بالي في 2024
- Charter Cities Institute, Policy Evaluation of the 2018 and 2023 Zanzibar Investment Laws (مايو 2024)
- TanzaniaInvest، OCGS: الوافدون السياح إلى زنجبار في 2024
- The Citizen، الوافدون إلى زنجبار في 2025 (18 يناير 2026)
- Hospitality Net, Marriott to bring Le Méridien to Zanzibar (19 فبراير 2024)
- EurekAlert، دراسة عن مستوى سطح البحر على السواحل الأفريقية (24 مارس 2026)
- Wynn Resorts، رخصة مشغّل الألعاب لمشروع Wynn Al Marjan Island (4 أكتوبر 2024)
- CDC Gaming Reports، تأخير طفيف في مشروع Wynn Al Marjan (مايو 2026)
- بيان نتائج الربع الثاني 2026 من Wynn Resorts، نموذج SEC Form 8-K (4 أغسطس 2026)
- Consultancy-me.com، CBRE حول المعروض السكني قيد التطوير في رأس الخيمة (22 سبتمبر 2026)
- The National، سوق العقارات في الإمارات يتحول نحو سوق المشترين (8 مايو 2026)
- Cinzia Bianco, ECFR, The postwar UAE and the remaking of Gulf politics (15 مايو 2026)
- Al Jazeera، الإمارات تعلن تعرضها لضربات صاروخية وبطائرات مسيّرة من إيران (4 مايو 2026)
- Wikipedia، الإمارات العربية المتحدة في حرب إيران 2026
- Wikipedia، وقف إطلاق النار في حرب إيران 2026
- Origin Investments, What are core, core plus, value-add and opportunistic investments?
- Lorimont, Core, core plus, value-add and opportunistic commercial investments
- Kontan، BPS: 13.9 مليون زيارة دولية إلى إندونيسيا في 2024
- The National، إيران تقدم للولايات المتحدة خارطة طريق لوقف إطلاق نار إقليمي (23 سبتمبر 2026)
- Normattiva، المرسوم بقانون رقم 113 المؤرخ 9 أغسطس 2024، المادة 2
- Normattiva، القانون رقم 199 المؤرخ 30 ديسمبر 2025، المادة 1، الفقرتان 25 و26
المعلومات الواردة في هذا الموقع لأغراض إعلامية فقط ولا تشكّل عرضاً أو دعوةً للاستثمار أو استشارةً مالية. العوائد المذكورة تقديرية وغير مضمونة؛ والأداء السابق لا يضمن النتائج المستقبلية. ورأس المال المستثمر معرّض للمخاطر.
هل تفكّرون في تخصيص جزء من محفظتكم للعقارات الفاخرة في المواقع التي نعمل فيها؟ تحدّثوا إلينا عن مشاريعنا الحالية والمقبلة.
تواصلوا مع Victaura →رؤى ذات صلة

منهجية القيمة المضافة
تحويل المنتجعات: تقييم حزمة النفقات الرأسمالية
العائد على تحويل منتجع بنهج القيمة المضافة هو الفارق بين تكلفة الاستحواذ والقيمة بعد الاستقرار، صافيًا من كل ما قد يسوء بينهما. تبيّن هذه المادة كيف يُقيَّم هذا الفارق: حزمة النفقات الرأسمالية، والاحتياطي الذي يتطلبه مبنى قائم، والمنحنى متعدد السنوات الذي يجب أن تصعده الإيرادات قبل أن تستقيم حسابات التخارج.
منهجية القيمة المضافة
تحويل المباني إلى فنادق بوتيك: تقييم استثمار القيمة المضافة
تحويل المبنى إلى فندق بوتيك ليس عملية شراء، بل برنامج تصنيع. فالمستثمر يشتري مبنى وتغييرًا في الاستخدام المرخّص وميزانية رأسمالية واتفاقية تشغيل، ثم يجمعها في أصل لم يكن موجودًا يوم الاستحواذ. والعائد هو الفارق بين قاعدة تكلفة متعثّرة عند الدخول وقيمة مستقرة عند الخروج. وهذه هي طريقة تقييم هذا الفارق.
منهجية القيمة المضافة
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.