
目的地
奔巴岛投资:桑给巴尔之外更安静的选择
在这座市场早已定价的岛屿以北五十公里处,奔巴岛(Pemba)接待的游客量只是桑给巴尔的一小部分,法定投资门槛仅为 Unguja 的十分之一,并且正在建设国际机场。其制约因素属于前沿市场级别:租赁地权、有限的航空运力、几乎空白的顾问服务体系。现在值得关注的理由,与十年前的 Unguja 如出一辙,测算要求也同样如此,且已如实披露。
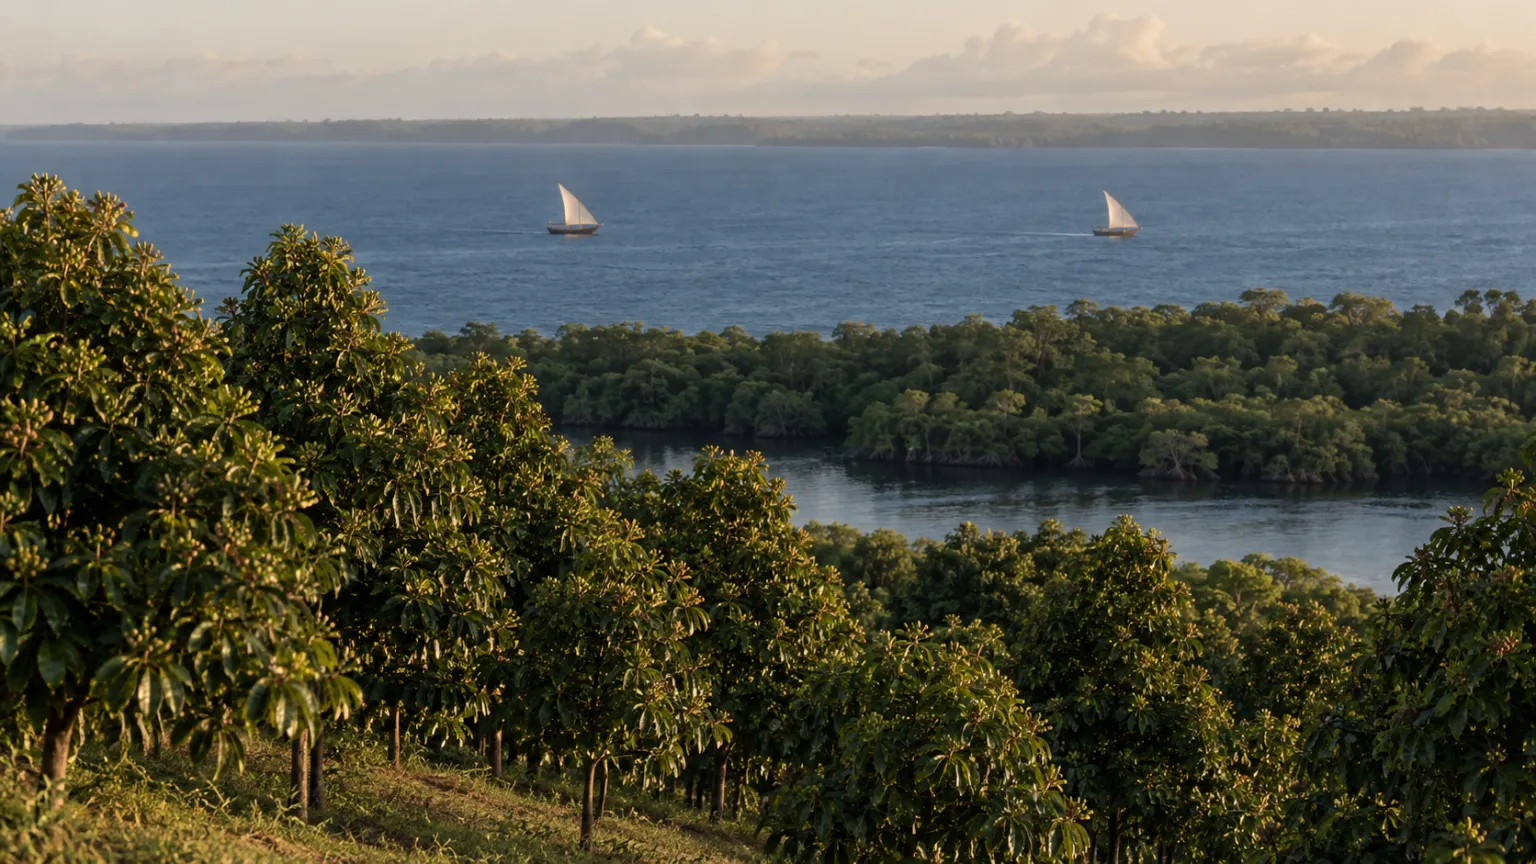 插图
要点
- - 奔巴岛是这个群岛的前沿地带:接待量只是桑给巴尔2025年917,167名国际游客(2024年为736,755名,OCGS)的一小部分,其本地机场在升级前每年仅服务约100,000名旅客,且以国内旅客为主。
- - 战略投资地位(Strategic Investment Status)在奔巴岛的门槛为500万美元,在翁古贾岛为5,000万美元(《2023年桑给巴尔投资法》第25条):享受更优厚税收和土地租赁激励的门槛被有意设定为十倍差距;核心的投资者保障适用于每一项经认证的投资。
- - 权属与翁古贾岛相同:依据《1992年土地权属法》(Land Tenure Act 1992)的租赁权,最长99年,外国实体不得持有永久产权;《2023年桑给巴尔投资法》对房地产项目规定33年的土地租约。较小的岛屿并不意味着更宽松的司法管辖(Land Tenure Act 1992; Zanzibar Investment Act 2023; Rive & Co 2025)。
- - 催化因素是一座真实且已获融资的机场:承建商Propav Infrastructure,约1.7亿欧元,2,510米跑道,设计容量约330,000名旅客,可起降约250座的飞机;场地于2025年9月移交,目标约在2028年,工期风险依然存在(The Citizen 2025; UK Export Finance)。
- - 高端供给极其有限:The Manta Resort(水下客房Underwater Room,距岸约250米)、Fundu Lagoon(12间套房加标准客房)、Constance Aiyana(30栋别墅)。产品品质出色,但缺乏深度,没有可比交易,也没有转售市场。
- - 保护既是约束,也是护城河:恩盖济森林保护区(Ngezi Forest Reserve,1959年,约1,440公顷)、米萨利海洋保护区(Misali Marine Conservation Area,1998年,300多种鱼类)、奔巴海峡保护区(Pemba Channel Conservation Area,2005年)。
- - 气候风险是整个群岛共同面对的:1993年至2024年,西印度洋海平面每年上升约3.88毫米,全球平均为每年3.45毫米;2023年至2025年,达到白化程度的热应激影响了全球84%的珊瑚礁面积(NOAA)。建筑退线和低影响的开发足迹是测算的必要条件。
- - 奔巴岛是一个需要耐心的开发型市场,适合投资期限为7至10年且有本地合作伙伴的资本,而不是适合被动买家的流动性市场;由于目前尚无转售市场,退出必须按保守假设进行测算(Victaura Research)。
修订说明
本文已于 2026 年 9 月 27 日更正。 经将文中数据和出处与所引用的来源逐一核对,发现了若干错误,现已在正文中更正。完整清单(包括原文表述与现表述)见文末的更正部分。
本文已于 2026 年 9 月 29 日更正。 早先版本描述了 Victaura 在该群岛中超出其公开项目页面的布局,并以此作为其对本文所述制约因素具有第一手了解的证据。现在,正文及文末披露均以这些公开页面为准。
本文已于 2026 年 10 月 13 日更正。 关于法定框架的一节此前把租约称为“衍生权利”,而《1992 年土地保有法》并未使用这一用语,并且在未引法律的情况下按期段列出租期。现改为引述经修订的该法第 47 条的规定,文本以桑给巴尔众议院公布的法令为准,并将期段的说法归于作此表述的指南。《2023 年桑给巴尔投资法》的出处现指向同一机构公布的文本。
本文已于 2026 年 10 月 13 日更正。 9 月 27 日的更正说明一节对 Rive & Co 指南中关于租约续期的内容表述有误。现改为说明该指南在一般意义上称土地租赁权可以续期,并对公寓单元给出可续期的99年租赁权。
向北五十公里
奔巴岛是桑给巴尔群岛的第二大岛,其市场逻辑正在于这种差异。 该岛位于 Unguja(市场上通常直接称之为桑给巴尔的那座岛)以北约五十公里处,过去十年让 Unguja 成为机构投资者议题的各项条件,在奔巴岛上都只有一个轮廓。游客量只是一小部分。高端运营规模以几十间客房计。航空运力是轻型国内航班和渡轮。这就是此处“更安静”的含义:它指的是市场结构,而不是一个营销形容词。
规模差距最好放在整个群岛的总体数据下来看。 据桑给巴尔首席政府统计办公室(Office of the Chief Government Statistician,OCGS)记录,2024 年桑给巴尔国际游客到访量为 736,755 人次,2025 年创下 917,167 人次的新纪录,增长近 25%(OCGS,由 The Citizen 于 2026 年 1 月报道)。奔巴岛自己的机场是位于 Chake Chake 郊外、建于 20 世纪 50 年代的设施,目前每年接待约 10 万名国内旅客(The Citizen,2025 年 9 月)。本文查阅的已公布数据并未将奔巴岛与 Unguja 分开统计,因此奔巴岛所占份额只是方向性判断,而非实际测量结果。
2026 年而非 2020 年适合关注奔巴岛,原因在于一项基础设施。 合同于 2023 年 1 月签署,其后因补偿和物流问题而延误;桑给巴尔革命政府于 2025 年 9 月 25 日将奔巴机场施工现场移交承包商,开始为期三年的跑道延长和新航站楼工程。这类基础设施本身并不会创造需求。这里的工作假设(属于 Victaura Research 的假设,而非实测结果)是:它往往先于价格重估出现,而不是跟随其后。本文未找到已公布的奔巴岛价格序列,因此价格是否已经上行,并无实际测量。
今天的奔巴岛,更接近 2015 年前后的 Unguja,而不是今天的 Unguja。 我们对 Unguja 的报道曾将该岛描述为机构意义上的前沿市场:条件正在形成,制约因素真实存在。奔巴岛则沿同一条曲线又往回退了一步。这一句话里既有机会,也有警示:差距是真实的,其存在的原因同样真实。
法定框架
奔巴岛的地权架构与 Unguja 相同,均为租赁地权(leasehold)。 外国投资者在桑给巴尔群岛依据《1992 年土地保有法》(Land Tenure Act 1992)通过政府租约持有土地,由 ZIPA 负责办理获批投资项目的相关流程。根据该法经 2010 年和 2018 年修订的第 47 条,公有土地的租期不得超过九十九年,并按每期不超过三十三年分期授予。一份执业指南称租约期限分为 33 年、66 年或最长九十九年,外国实体不能取得永久产权(freehold),获批开发项目中的公寓单位按可续期 99 年的租赁地权持有(Rive & Co,2025 年 9 月)。《2023 年桑给巴尔投资法》(Zanzibar Investment Act 2023)废止了《2018 年 ZIPA 法》,并将房地产开发项目的土地租期定为三十三年。如果配置者在测算奔巴岛时,认为这座较小的岛屿比 Unguja 的地权更宽松,那就是误读了法律:两座岛屿适用同一部法律。
两岛的分野在于战略投资地位(Strategic Investment Status)的门槛,而这一差距是有意为之。 根据《2023 年桑给巴尔投资法》第 25 条,项目取得战略投资地位的最低投资额为:Unguja 5,000 万美元,奔巴岛 500 万美元;在酒店业之外,则为 Unguja 1,000 万美元且至少创造 500 个直接就业岗位,奔巴岛 200 万美元且至少创造 100 个直接就业岗位。较小岛屿的门槛是较大岛屿的十分之一。这不是起草时的偶然,而是一项政策工具,是以立法方式引导长期资本流向开发不足的岛屿,方法是降低该法强化激励措施的适用门槛:根据第四附表,战略投资可获得更充分的税收减免,以及最长五年的土地租金宽限期,而一般经认证项目最多只有一年。免遭无公平及时补偿的征收、资金汇出境外以及 ICSID 仲裁的保障,在该法中适用于每一项经认证的投资,而不仅限于战略投资。
这一差异改变了哪些项目能够享受战略激励方案。 在 Unguja,5,000 万美元的下限使战略投资地位仅限于大型度假村加住宅的综合项目;个人买家和精品开发商都在其外。在奔巴岛,一个 500 万美元的项目,即一家精品旅舍或一个小型品牌住宅集群的可信投资规模,就可以达到战略门槛,并享受同一套激励方案。其效果是使奔巴岛上出现享有激励的中等规模开发成为可能,而这在 Unguja 是做不到的。资本是否追随激励,是机场有待回答的悬而未决的问题。
个人买家这一层面在两岛相同。 C-11 类居留许可附属于至少 100,000 美元的房地产购买,需有 ZIPA 的推荐,居留许可最长两年,可续期(Rio Times,2026 年 9 月);《2023 年桑给巴尔投资法》将居留许可扩展至买家、配偶及最多四名二十岁以下的子女。在奔巴岛,这一框架尚未经过任何规模的检验,因为 C-11 类买家可购入的获批开发项目供应几乎还不存在。它是一个等待产品的可用框架,而不是背后有转售市场的成熟营销方案。
空运瓶颈与机场项目
空运是奔巴岛的约束所在,而且几乎是单一通道。目前的进出方式是经由奇克尚奇克(Chake Chake)附近的现有奔巴机场,由小型国内飞机执飞从翁古贾岛(Unguja)和达累斯萨拉姆出发的短途航班,另有客运渡轮。岛上没有能够支撑群岛游客到访量的国际定期航班运力:2024年,桑给巴尔有592,613名游客搭乘国际航班抵达,其中意大利是最大客源市场,到访87,202人次(OCGS Annual Tourism Report 2024,The Citizen于2025年4月报道)。一个与客源市场之间唯一可靠的连接只是国内支线航班的目的地,无法建立规模化的高消费休闲客群,而这正是当前工程要弥补的缺口。
机场项目是真实的、资金已落实、正在施工,而且规格达到机构级水准。升级工程由总部位于西班牙的承包商Propav Infrastructure中标,在补偿和后勤方面出现延误之后,场地于2025年9月正式移交。根据移交时披露的数据(The Citizen,2025年9月),机场造价约为1.7亿欧元,配备2,510米跑道和新的旅客航站楼,资金来自涉及UK Export Finance、Deutsche Bank、Citibank和CRDB Bank的融资安排,建设周期约三年。岛上将首次迎来250座级别的飞机,目标运营商包括FlyDubai、Oman Air以及使用空客机队的航空公司。
运力的提升在相对意义上很大,在绝对意义上则有限。设计吞吐量约为每年330,000人次,而旧机场目前的处理量约为100,000人次,且以国内旅客为主。对奔巴岛而言这是相当可观的倍数,但与群岛2025年917,167名国际入境游客相比,仍是一个很小的数字。客观的判断是:机场不会把奔巴变成翁古贾;它让奔巴可以被直接抵达,这是奢华市场的必要条件,而非充分条件。早先的报道提到合同金额接近2.3亿美元,旅客数字也更大;移交阶段的1.7亿欧元和330,000人次是更新、更具体的数字,本文采用的是后者。
时间表是风险,而不是确定性。从2025年9月移交起算,三年的工期意味着完工要到2028年前后,而这里同等规模的基础设施已经出现过延误:合同于2023年1月签署,当时预计2025年完工,而场地直到2025年9月才完成移交。若以机场按期开通为前提来对奔巴做测算,实际上是在测算一项政府建设时间表,这类风险应当被明确列出并折价,而不是被忽略。催化因素已经确定,交付日期则没有。
现有的参照标杆
奔巴岛已经有一层超精品酒店,但规模极小,这恰恰是关键所在。岛上运营着少数几家小型高端物业;本文未找到公开的房价序列,因此它们相对翁古贾顶级酒店的定价水平在此并未衡量。The Manta Resort是公认的标志:其Underwater Room是一座三层结构,锚定在离岸约250米处(Expert Africa),已在奔巴海峡运营超过十二年,是一款低足迹产品,并明确与海洋保护挂钩;度假村表示,在覆盖运营成本之后,Underwater Room的全部剩余收入都用于奔巴海峡保护区(Pemba Channel Conservation Area)的管理。这说明,奔巴岛上稀缺的、以保护为依托的住宿产品能够找到市场。
其余的高端供给一页纸就能数清。Fundu Lagoon位于西南海岸,只能乘船抵达,是一家有十二间山坡和海滩套房及若干标准客房的酒店,坐落在红树林环绕的海滩上。Constance Aiyana位于最北端,是Constance Hotels旗下拥有三十栋别墅的全别墅物业(Tanzania Odyssey)。再加上The Manta Resort的十八间客房及其Underwater Room(Expert Africa),这三家物业合计只有几十间高端客房;若算上Fundu Lagoon未计入的标准客房,则超过六十间,而不是数百间。在翁古贾岛,高端供给是以国际品牌旗号和品牌住宅项目来计量的,而不是以单个度假屋来计量。
供给极少且缺乏纵深,是前沿市场的特征。这里的结论并不是说奔巴像成长型市场那样供给不足、需求明显超过存量,而是说这个市场几乎尚不存在:现有的少数运营商足以证明优质产品能够吸引客人,却不足以构成一个有纵深、有可比案例、有流动性的市场。这就是翁古贾这样的成熟市场与奔巴这样的形成中市场之间的差别,也正是配置者真正在定价的差别。
缺乏转售市场是承重性的保留意见。由于高端存量如此稀少、如此年轻,奔巴的高端资产实际上不存在可观察的二级市场,投资者无法根据并不存在的公开可比交易来推算退出价格。这不是可以用一个估值抹平的数据问题,而是该市场现阶段的结构性特征,正确的做法是保守地测算退出环节,而不是编造市场尚未给出的数字。
| 变量 | 奔巴 | 翁古贾 |
|---|---|---|
| 空运可达性 | 小型国内支线航班+渡轮;国际机场在建(目标约2028年) | 整个群岛,2024年:592,613名游客搭乘国际航班抵达,89,925名经海路抵达;意大利是最大客源市场(OCGS) |
| 高端客房数量 | 几十间(Manta 18间客房加Underwater Room,Fundu Lagoon 12间套房加标准客房,Constance Aiyana 30栋别墅) | 多个国际品牌,另有品牌住宅项目储备 |
| SIS门槛 | 500万美元,或200万美元并在酒店之外创造100个直接就业岗位(从中等规模的投资额起即可享受更高激励) | 5,000万美元,或1,000万美元并在酒店之外创造500个直接就业岗位(更高激励仅限大型项目) |
| 产权形式 | 租赁产权(leasehold),最长99年,无永久产权(适用同一部法规) | 租赁产权(leasehold),最长99年,无永久产权 |
| 经济结构 | 丁香(群岛上丁香树最集中的地方);旅游业规模较小 | 以旅游业为主导;群岛大部分高端供给所在地(Victaura Research的判断;未公布岛级拆分数据) |
| 保护状态 | Ngezi森林、Misali MCA、PECCA海峡:保护程度高,开发强度低 | 划定的开发走廊;建成面积更大 |
翁古贾证明了这个群岛。奔巴则是群岛市场仍在形成的地方。
Victaura Research
保护区既是约束,也是护城河
奔巴岛有一层密集的法定保护区,而这种保护是一把双刃剑。岛内北部是恩盖济森林保护区(Ngezi Forest Reserve),设立于1959年,面积约1,440公顷,大部分为原始森林。沿海一带,米萨利岛海洋保护区(Misali Island Marine Conservation Area)设立于1998年,旨在保护栖息着300多种鱼类和40种珊瑚的珊瑚礁,目前已纳入范围更大的奔巴海峡保护区(Pemba Channel Conservation Area,PECCA),后者设立于2005年。这是一个有监管的环境,而不是一片空白的前沿市场。
对开发商而言,保护区叠加层对可建内容和可建位置构成实实在在的约束。受保护的森林、已划定的海洋区域以及覆盖整个海峡的限制,压缩了可开发的海岸线,拉长了环境评估的流程,也抬高了任何沿海开发足迹必须通过的审查标准。无视米萨利和PECCA边界,或把恩盖济缓冲区当作可开发用地的方案,根本走不到获批这一步。这一约束具有约束力,也是任何严肃的奔巴岛测算分析必须首先在地块层面绘制清楚的事项。
同样的约束也是护城河。由法规而非仅由当前供应不足所保护的稀缺性,其持久性是市场稀缺性所不具备的,因为它不会被下一波开发资本竞争掉。我们的报道曾在科莫湖的景观约束和桑给巴尔的退线纪律上论证过这一点:限制开发商的环境规则,正是保护资产价值、防止未来过度建设的同一条规则。奔巴岛的保护架构异常严格,因此对于那些确实建成的、数量有限且合规的产品而言,护城河也异常深。
Manta模式说明了这两面如何得到化解。十多年来一直作为奔巴岛公认标杆的这处物业,其整个主张就是体量极小、与保护相结合的开发足迹,这并非巧合。在一个由保护所定义的市场中,行之有效的产品把保护视为卖点而非问题,轻足迹运营商在结构上优于那些试图逆着环境条件、追求最大密度的运营商。
气候风险,如实披露
奔巴岛与群岛其他部分面临相同的西印度洋气候风险,必须在地块层面逐一列明。气候是测算的输入变量,而非外部因素。奔巴岛比温古贾岛(Unguja)地势更多丘陵、土壤更肥沃(Wikipedia),但沿海资产所面临的风险就是整个群岛的风险,不会因为该岛更安静而有所消除。
1993年至2024年间,西印度洋海平面以每年3.88 ± 0.08毫米的速度上升,同期全球平均为每年3.45毫米,依据为2026年1月发表于《Communications Earth & Environment》(Nature Portfolio)的卫星测高分析。该论文并未将速率细分到桑给巴尔,本文也未找到奔巴岛地块层面的侵蚀速率。奔巴岛的珊瑚礁与海峡几何形态逐段不同,这正是为什么选址唯一站得住脚的依据是地块层面的勘测,而不是全岛层面的概括。
珊瑚白化如今已成为包括印度洋在内的、反复发生的全流域事件:NOAA报告称,从2023年初至2025年中,第四次全球白化事件使全球84%的珊瑚礁面积在三大礁区均遭受达到白化程度的热应力,并于2026年6月判断该事件很可能已经结束。白化不会直接破坏海滨地块,但会削弱缓冲抵达海岸波浪能量的珊瑚礁保护机制,在数十年的周期内,这是沿海估值中的一个重要变量。在奔巴岛,PECCA和米萨利的存在恰恰是因为珊瑚礁系统具有重要的生态意义,因此珊瑚礁的完整性既是保护资产,也是测算风险敞口。
其含义体现在流程层面,也是群岛一贯要求的同一套纪律。在有记录的最高大潮线之上退线、抬高居住楼层、采用低层分散式结构、避免建造会破坏海滩自然补给的刚性海堤设施,以及开展地块层面的地貌勘测,这些都不是可有可无的优化,而是测算的前提条件。若在缺少这些输入的情况下为奔巴岛海景地块定价,定价的就不是资产本身;市场安静,并不会让海洋这个交易对手变得不那么强势。
前沿市场风险清单
奔巴岛的风险清单比温古贾岛更长,若对此避而不谈,就违背了我们的报道所标榜的坦诚。产权风险是共同的:租赁期上限为九十九年,续期按租约条款办理,不存在永久产权。产权与登记流程走的是同一套ZIPA、土地委员会(Commission for Lands)和桑给巴尔土地登记处(Zanzibar Land Registry)的顺序(Rive & Co),但奔巴岛已完成的先例少得多,这意味着机构层面的经验积累更少,首次开发的商家需要更长的摸索时间。产权链条可以被文件化,但此前做过这件事的人排不成队。
空运是清单上最突出的一项。在新机场启用之前,奔巴岛依赖轻型飞机接驳和渡轮;即便启用之后,全岛也只有一座主要机场,没有冗余。一个整个可达性主张都系于单一设施的市场,而该设施仍在建设中,政府的时间表又已推迟过一次,由此形成集中的基础设施风险,现金流与退出都取决于它。这是最有可能使奔巴岛投资逻辑向任一方向变动的单一变量。
咨询与服务层几乎缺位。十多年来,温古贾岛已积累起一个运转良好的生态体系,包括了解群岛特定要求的律师、测量师、承包商和代理人。奔巴岛的这一生态体系十分单薄,这抬高了执行成本,拉长了每一个时间表,并使本地运营合作伙伴成为前提条件而非锦上添花。此外还有政治层面。截至2026年9月27日,最近一次大选于2025年10月29日举行,胡塞因·姆维尼(Hussein Mwinyi)在半自治的桑给巴尔以448,892票连任总统(The Citizen,2026年9月);而在全国范围内,选举之后是持续数日、遭到实弹回应的抗议,以及自2025年10月29日起延续至11月的互联网限制(Human Rights Watch,2025年11月4日)。选举期间的干扰,包括网络连接的中断,应当列入风险清单。
退出流动性是清单上悄无声息的杀手。由于几乎不存在高端转售市场,今天买入奔巴岛的投资者所买的资产,其最终出售取决于一个尚不存在、可能要经历一整个周期才能形成的二级市场。这种流动性取决于机场能否成功、运营商基础能否壮大以及咨询层能否成熟,这些都没有保证,且都需要数年时间。坦诚的披露是:奔巴岛是面向耐心资本的开发型市场,而不是面向被动买家的流动性市场,需要按正常时间表出售的投资者不应进入。
条件正在形成,比温古贾岛晚了十年。流动性也一样,至少目前如此。
Victaura Research
运营方的优势
在奔巴岛,运营方的优势不是边际上的小优势,而几乎是整场博弈的关键。 租赁产权、严格的保护区叠加、缺位的咨询生态,再加上唯一且尚未建成的机场,共同造就了这样一个市场:对许可审批、物流和保护区边界的本地了解,可以决定一个项目是顺利竣工还是陷入停滞。海湾地区大型总开发商环境下被抽象掉的各项变量,即产权链条、环境评估的时间安排、本地物流、社区与保护方面的关系,在奔巴岛上全都真实存在,而且毫不留情。
在翁古贾岛(Unguja)积累的经验可以迁移,但不能替代奔巴岛的本地运营合作伙伴。 法规、许可审批机构和气候方面的纪律是共通的,因此对翁古贾岛的了解可以延伸适用。但奔巴岛的物流、保护区边界以及薄弱得多的供应链,都有各自的学习曲线。既具备群岛经验、又在这座较小的岛上拥有真正本地合作伙伴的运营方,才有条件在前期就为这些约束定价,而不是在施工中途才发现它们。
Greystone 在该群岛持有头寸,这是此处相关的披露事项。 Victaura 通过其母公司 Greystone B.V.,正在翁古贾岛北岸的嫩圭(Nungwi)开发 Secret Zanzibar Hotel & Villas,该项目是本文末尾披露中列出的头寸之一。读者在阅读本文时应当知道,作者在其所描述的群岛市场中拥有利益。这种利益并不是资质证明。嫩圭项目仍在开发中,上文所述的各项约束以此处引用的法规、报告和运营方披露为依据,读者应据此进行核对。这一披露,正是机构买家应当要求任何发表市场评论的运营方做到的“利益共担”标准:说明自己的头寸,再让分析接受这一头寸的检验。
这对投资者意味着什么
对于在 2026 年考虑配置奔巴岛的家族办公室、首席顾问或单一私人买家,结论明确指出了这个市场适合谁、不适合谁。 奔巴岛是一个需要耐心的开发型市场,适合投资期限为七至十年、拥有真正的本地运营合作伙伴、并愿意为一项已获承诺但尚未交付的催化因素承担测算风险的资本。它不适合只想持有已建成、流动性好、有现金流、且可凭可比成交退出的被动买家,因为这样的市场在奔巴岛上尚不存在。
让奔巴岛引人关注的差异,同时也正是列出其风险的差异。 500 万美元的战略投资地位(Strategic Investment Status)门槛仅为翁古贾岛的十分之一,是一项法定的邀约,而机场则是旨在让这一邀约获得回报的基础设施。但这一邀约之所以存在,恰恰因为市场单薄、航线单一、咨询层稀疏、退出路径未经验证,而这些条件没有一项会因优惠政策而消除。奔巴岛的头寸究竟是周期早期的机会还是价值陷阱,取决于投资期限、合作伙伴,以及对流动性的坦诚。
测算清单很短,且不容商量。 首先标出保护区边界和可开发的海岸线。对地块逐一勘察气候风险,而不是以全岛情况概而论之。在九十九年租赁权的框架内设计结构,并明确指出、定价续期风险。把本地运营合作伙伴作为前提条件取得,而不是事后补充。退出方面要保守测算,并明确假设退出时可能不存在转售市场。现在着手研究奔巴岛,这一决定站得住脚。但在没有为这些约束定价的情况下研究它,就不是测算。本文不构成个人推荐,也不构成出售要约,或购买任何证券或任何载体中权益的邀约。任何投资决定均应基于正式的认购文件、独立的专业意见,以及针对投资者具体情况形成的书面适当性评估。
利益关联披露。Victaura通过其母公司Greystone B.V.(荷兰)在科莫湖(意大利)、桑给巴尔的Nungwi(坦桑尼亚)、吉利艾尔岛与巴厘岛乌鲁瓦图(印度尼西亚)开发项目,并在哈伊马角的Al Marjan Island(阿联酋)持有期房(off-plan)资本头寸。读者应当假定,本文评论可能受到上述各项头寸的影响,或可能使其受益。本文件根据MiFID II第24(3)条被归类为营销材料,不构成投资建议。
更正说明,2026年9月27日
文章原先的表述与现在的表述。 已发布版本称桑给巴尔2024年的736,755名国际游客为历史最高;The Citizen于2026年1月报道的OCGS数据显示,2025年国际游客为917,167人,文章现已采用该数字。已发布版本在土地权属与战略投资地位(Strategic Investment Status)方面引用了《2018年桑给巴尔投资促进与保护局法》(Zanzibar Investment Promotion and Protection Authority Act 2018);该法已被《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023)废止,目前土地权属依据《1992年土地权属法》(Land Tenure Act 1992)(租约最长99年,外国实体不得持有永久产权)。已发布版本称战略投资地位提供针对国有化、利润汇出和ICSID仲裁的保障;根据2023年法案,这些保障适用于每一项经认证的投资,而战略投资地位(翁古贾岛仍为5,000万美元,奔巴岛仍为500万美元)提供的是更优厚的税收与土地租赁激励。十倍的差距依然成立,但它是激励措施上的差距,而不是法律保护上的差距。已发布版本称西印度洋海平面上升速度约为每年3.5毫米,比全球平均水平高出3%,并预测30年内将上升30至50厘米;所引用的《Communications Earth & Environment》论文给出的数据是1993年至2024年每年3.88毫米,全球平均为3.45毫米(3.54毫米是其给出的整个非洲水域的数字),且没有上述预测,因此该预测已被删除。翁古贾岛东海岸每年15.56米的侵蚀速率也已删除,因为无法打开相关研究加以核实。已发布版本称机场建设是在十多年的拖延之后启动;The Citizen报道的是2023年签署合同,以及因补偿和物流问题而出现的延误。关于奔巴岛客房价格与翁古贾岛最高水平相当、从米兰、贝尔加莫和罗马飞往翁古贾岛的包机网络、翁古贾岛数千间高端客房、旅游业占GDP的17%以及与Anantara客房数量的比较等说法均无来源,已删除或改写。Fundu Lagoon和Constance Aiyana的客房数量现依据运营方自己的官方页面。关于选举风险的句子现已注明日期:2025年10月29日的选举之后,全国范围内发生了致命的抗议活动,并出现网络限制(Human Rights Watch,2025年11月4日)。
同一天的进一步复核细化了上述部分更正,并修正了其他几处。 文章曾称桑给巴尔33年、66年或99年的土地租约可以续期;Rive & Co(2025年9月)仅在一般意义上称土地租赁权可以续期,通常最长99年,并对获批开发项目中的公寓单元给出了可续期的99年租赁权;文章现将租期分段和公寓单元的租赁权归于该指南。文章曾称战略投资项目的土地租赁宽限期统一为五年,而普通项目为一年;《2023年桑给巴尔投资法》的规定是最长五年,对比普通项目最长一年。文章曾称奔巴岛的高端客房数量为几十间出头;Expert Africa列出The Manta Resort有18间客房加水下客房(Underwater Room),Fundu Lagoon有十间套房加标准客房,Constance Aiyana有三十栋别墅,因此这三家物业合计略多于六十间,文章及表格现称为几十间。文章曾称机场用地在合同签署两年后易手;The Citizen报道的是合同于2023年1月5日签署,当时预计2025年竣工,并于2025年9月25日完成移交。文章曾称恩盖济森林保护区(Ngezi Forest Reserve)是曾覆盖奔巴岛的原生植被中仅存的重要林区之一;所引用的来源只说该保护区大部分为原始森林,这一说法已被删除。文章曾称奔巴岛经济以丁香和自给性渔业为主,并称翁古贾岛吸引了不成比例的高消费游客;这两点均无来源支持,因此表格现改为引用奔巴岛丁香树的集中分布,并将翁古贾岛一栏标注为Victaura Research的判断。意大利2024年87,202名游客的数字曾被归于TanzaniaInvest的一份摘要,而该摘要只给出11.8%的占比;现改为引用The Citizen(2025年4月)。奔巴岛现有机场的10万名国内旅客,以及机场成本和规格,现归于The Citizen的移交报道,而不是政府基线数据;融资方中新增了CRDB Bank;登记程序现按所引来源写明土地委员会(Commission for Lands)和桑给巴尔土地登记处(Zanzibar Land Registry);奔巴海峡保护区(Pemba Channel Conservation Area)2005年的设立时间现也引用CORDIO East Africa。
同一天的第三次复核又更正了几处。 文章曾称奔巴岛的地形比翁古贾岛低矮的珊瑚礁平地林木更茂密、起伏更大;所引用的维基百科词条只说奔巴岛比翁古贾岛更多丘陵、更肥沃,文章现按此表述。文章曾称The Manta Resort将收益用于奔巴海峡保护区的管理;度假村声明,在扣除运营成本后,水下客房(Underwater Room)的全部剩余收益都用于该保护区的管理,文章现按此表述。文章曾称Constance Aiyana是海滨物业,并称三家高端物业合计略多于六十间客房;Tanzania Odyssey给出的是位于最北端的三十栋别墅,并未称该物业临海,而且由于Fundu Lagoon未公布其标准客房数量,文章现称超过六十间。新机场的航空公司概况曾归于桑给巴尔基础设施部,但The Citizen(2025年9月)在报道时并未指明是哪个部门,来源标注已更正。
参考来源
- TanzaniaInvest,对 OCGS《Zanzibar Annual Tourism Report 2024》的摘要(736,755 人次入境;592,613 人次经国际航班;89,925 人次经海路;意大利为第一大客源市场,占 11.8%)
- The Citizen,《Zanzibar hands over Pemba Airport project to contractor》(2025 年 9 月;1.7 亿欧元,2,510 米跑道,33 万人次客流)
- The Citizen,《Zanzibar signs $230 million contract to upgrade Pemba Airport》(2023 年原始合同)
- UK Government / UK Export Finance,《Expansion and upgrade of Pemba Airport》(A 类项目公告)
- 《Zanzibar Investment Act 2023》(2023 年第 10 号法令,废止 2018 年 ZIPA 法),桑给巴尔众议院公布的法律文本:第 25 条战略投资(Unguja 为 5,000 万美元,Pemba 为 500 万美元)、第四和第五附表、投资者保障
- Rive & Co,《Registering a land interest in Zanzibar》(2025 年 9 月):1992 年《Land Tenure Act》、衍生权利(derivative right)、33/66/99 年租赁权,不存在永久产权(freehold)
- Ngezi Forest Reserve,Micheweni District,北 Pemba(设立于 1959 年,约 1,440 公顷)
- Wikipedia,《Misali Island》(海洋保护区设立于 1998 年;300 多种鱼类;现已纳入 PECCA)
- Blue Alliance,《Pemba Channel Conservation Area》(PECCA,设立于 2005 年)
- The Manta Resort,Pemba(Underwater Room,Pemba Channel 保护工作)
- Expert Africa,《Manta Resort》(Underwater Room 锚定于离岸 250 米处,共三层)
- Tanzania Odyssey,《Constance Aiyana, Pemba》(30 栋别墅,位于岛屿最北端)
- Communications Earth & Environment(Nature Portfolio),《Western Indian Ocean sea level rise》(2026 年)
- The Citizen,《Zanzibar tourism hits nearly one million arrivals in 2025》(2026 年 1 月;917,167 人次入境,OCGS)
- NOAA NESDIS,《World's Fourth Mass Coral Bleaching Event Likely Ended in 2025》(2026 年 6 月;占珊瑚礁面积的 84%)
- Fundu Lagoon,Pemba(12 间山坡与海滨套房,仅可乘船抵达)
- The Rio Times,《Retire in Tanzania》:购置价值不低于 100,000 美元的房产可申请 C-11 类许可(2026 年 9 月)
- The Citizen,《Mwinyi receives 2025 Zanzibar election report》(2026 年 9 月)
- Human Rights Watch,《Tanzania: Killings, Crackdown Follow Disputed Elections》(2025 年 11 月 4 日)
- The Citizen,《Zanzibar tourism booms as arrivals rise 15 percent》(2025 年 4 月 15 日;OCGS 2024:意大利 87,202 人次,经国际航班 592,613 人次,经海路 89,925 人次)
- CORDIO East Africa,《Pemba's Complex Reefs》(Pemba Channel Conservation Area 设立于 2005 年)
- Wikipedia,《Pemba Island》(位于 Unguja 以北约 50 公里;地势比 Unguja 更多丘陵;桑给巴尔丁香树最为集中的地区)
- Land Tenure Act 1992 (Act No. 12 of 1992), Sections 24, 46 and 47 (text published by the Zanzibar House of Representatives)
- Land Tenure (Amendment) Act 2010 (Act No. 11 of 2010), Sections 5 and 6: leases of public land, ceiling of 99 years (Zanzibar House of Representatives)
- Written Laws (Miscellaneous Amendment) Act, Act No. 1 of 2018, Section 6: Land Tenure Act 1992, Section 47, terms of up to 33 years within the 99-year ceiling (Zanzibar House of Representatives)
本网站所载信息仅供参考,不构成任何要约、投资邀请或财务建议。所示回报为预估值,不予保证;过往业绩不代表未来表现。投资本金存在风险。
您是否正考虑在我们所运营的地区配置豪华房地产资产?欢迎与我们联系,了解我们当前及即将推出的项目。
联系 Victaura →相关洞察
目的地
桑给巴尔:新兴奢华度假目的地
桑给巴尔正从中端海岸目的地转型为法定和需求双重驱动的豪华及超豪华市场,但采用最长99年的租赁权(leasehold)土地制度,并已披露气候风险。2024年和2025年的入境数据、《1992年土地保有法》(Land Tenure Act 1992)与《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023)的框架以及Nungwi的运营商项目储备,共同讲述了一个一致的故事:条件正在形成,约束是真实存在的,测算要求也是明确的。
目的地
桑给巴尔房产投资:游客逼近百万,市场走向成熟
据官方 OCGS 群岛统计序列,桑给巴尔 2025 年接待国际游客 917,167 人次;2026 年月度纪录接连刷新:7 月为 107,801 人次,8 月达到 124,481 人次,截至 2026 年 9 月 10 日为有记录以来的最高单月数字。边疆市场(frontier)论点所预期的百万游客门槛如今已近在眼前,而逼近这一门槛正在改变测算逻辑。当游客量真正落地,三件事会被重新定价:边疆折价收窄,基础设施从脚注变为测算输入项,高端层级则与曾与之并列的大众海滩产品分离。这是一份“走向成熟”的数据,而非“已经成熟”的证明,而这一区别正是整个配置问题的关键。
目的地
坦桑尼亚:旅游业与99年土地租期上限
坦桑尼亚是一个前沿机构市场:土地使用权上限为九十九年,2022年颁布的《投资法》为资本提供防止国有化的保障,旅游业则从较低的基数上快速增长。宏观架构与法律架构共同解释了为何该国如今成为长周期外国资本的目的地,以及这些资本参与市场所依据的具体条款。