
目的地
桑给巴尔:新兴奢华度假目的地
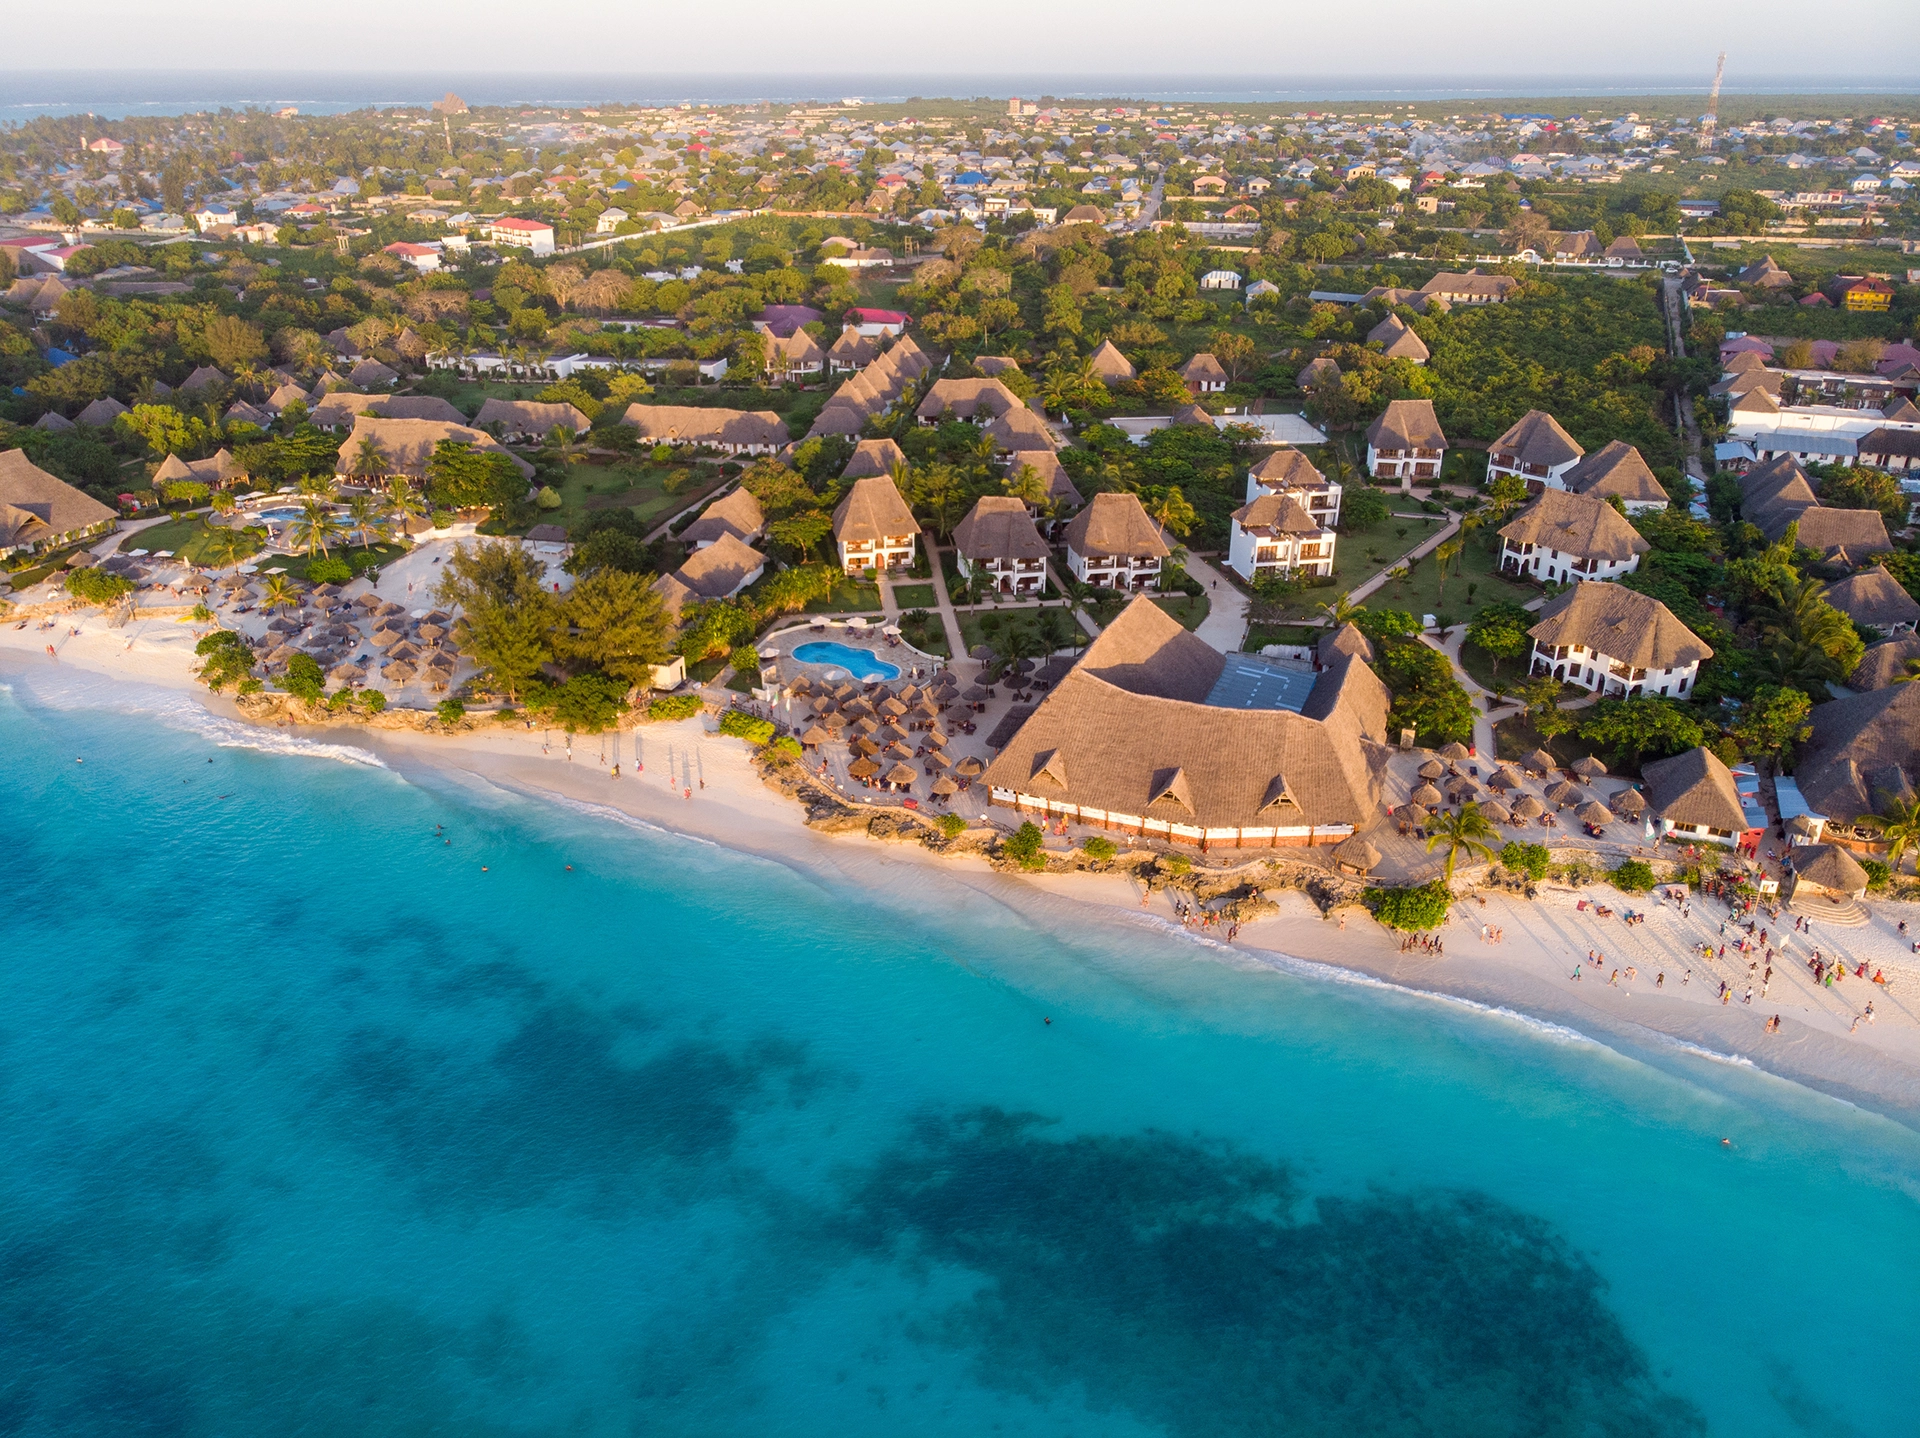
桑给巴尔正从中端海岸目的地转型为法定和需求双重驱动的豪华及超豪华市场,但采用最长99年的租赁权(leasehold)土地制度,并已披露气候风险。2024年和2025年的入境数据、《1992年土地保有法》(Land Tenure Act 1992)与《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023)的框架以及Nungwi的运营商项目储备,共同讲述了一个一致的故事:条件正在形成,约束是真实存在的,测算要求也是明确的。
要点
- - 桑给巴尔2025年录得国际入境游客917,167人次,较2024年的736,755人次增长24.5%(OCGS数据;另一套官方统计口径,即坦桑尼亚银行出境调查,给出的数字为654,880人次);2024年欧洲游客占比72%,意大利是最大单一客源国,占比11.8%(87,202人次)。
- - 外国人持有的产权形式为公有土地的租约(leasehold),最长99年,按每期最长33年授予,不设永久产权(freehold)(Land Tenure Act 1992 第47条,经2010年和2018年修订)。每期续期之前须由部长对投资进行评估,并非自动续期。
- - 根据《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023,第25条及附表二),战略投资地位(Strategic Investment Status)要求:温古贾岛(Unguja)5000万美元,奔巴岛(Pemba)500万美元,且至少30%为股本;该地位追加税收和土地租金优惠。关于没收、资金汇出和仲裁(包括ICSID规则)的保障适用于每一项获批投资(第34、35、57条)。
- - 高端酒店运营商布局:Park Hyatt(石头城,2015年开业)、Meliá、Marriott Le Méridien,以及Anantara Zanzibar Resort & Residences(位于Nungwi,111间客房加70套品牌公寓,总开发价值(GDV)1.5亿美元,由Infinity Developments开发,预计2027年开业)。
- - 气候风险披露:西印度洋(WIO)海平面上升速率约为每年3.5毫米(比全球平均水平高4%);温古贾岛东海岸侵蚀速率约为每年15.6米(1990至2020年监测区段数据)。建筑退缩线的严格执行与轻量化运营模式是尽职调查的必要条件。
- - 投资者居留许可(Class C-11)的合格房产门槛为10万美元;仅提供居留权,不提供入籍途径;与意大利Art. 24-bis税制之间存在有利的联动效应(Tanzania Investment Centre)。
- - 坦桑尼亚2024年外国直接投资(FDI)为17.2亿美元(UNCTAD数据);GDP增长率为5.6%;旅游业约占GDP的17%。
本页内容 (11)
修订说明
本文于2026年9月27日进行了更正。 经与引用来源核对,发现文中数据和归属存在错误,现已在正文中予以更正。完整清单,包括原文表述与现行表述的对比,见文末更正说明部分。
本文于2026年9月29日进行了更正。 此前发布的版本对Victaura在Nungwi所持头寸的描述超出了其公开项目页面的内容,并将其呈现为已完成项目周期所带来优势的一个实例。正文、区域表格及文末的披露现以Victaura的公开项目页面为准。
本文于2026年10月12日进行了更正。 此前的版本将阿拉伯联合酋长国的永久产权区域归于一部涉及其他事项的联邦法律。现改为引用哈伊马角的相关法律,哈伊马角酋长依据该法律指定外国人可拥有房产的区域。
本文于2026年10月13日进行了更正。 此前的版本给出了Victaura在Nungwi项目的交付时间,而该项目的公开页面并未载明。相关内容已删除。“意大利买家的特殊性”一节现将第24-bis条税额的上调与居所转移挂钩。
本文于2026年10月13日进行了更正。 导语、“法律架构”和“战略投资地位”两节、面向外国买家的要点以及核心要点,此前引用了一部已于2024年废止的投资法,以及一部并未规定桑给巴尔门槛的坦桑尼亚法律。现改为依据经修订的《1992年土地保有法》和《2023年桑给巴尔投资法》,文本以桑给巴尔众议院公布的版本为准。对租期、续期和投资者保障的表述也随之更改。
本文于2026年10月13日进行了更正。 “签证框架”一节和参考文献此前给出的意大利与坦桑尼亚双重征税协定日期有误,“意大利买家的特殊性”一节还给出了一个没有公开来源的意大利房产持有人数量估计;协定日期现以意大利经济和财政部的资料为准,该估计已删除。
2024年与2025年的数据
根据桑给巴尔首席政府统计员办公室(OCGS Zanzibar)和桑给巴尔旅游委员会发布的2025年12月旅游统计报告,桑给巴尔2025年国际入境人数达917,167人次,较2024年的736,755人次增长24.5%。 2024年的数据本身较上一年增长了15.4%,本文最初曾将其报告为纪录数字。2025年的数据如今已是这一群岛有记录以来的最高值。这一走势保持一致:疫情后的复苏并未像大多数非洲海岸目的地那样在2022年或2023年趋于平缓,反而在加速,增长率从2024年的15.4%上升到2025年的24.5%。另一组官方数据,即坦桑尼亚银行发布的2025年国际游客离境调查,显示桑给巴尔入境人数为654,880人次,增长9%。两组数据的分母不同,但方向一致。
更值得关注的数据点是这批游客的构成。 2024年,欧洲游客约占入境总数的72%。意大利是单一最大客源市场,占比11.8%,相当于全年约87,202名意大利游客,并在2025年再次位居首位,在OCGS报告中占12月入境人数的14.4%,在坦桑尼亚银行当年的离境调查中占桑给巴尔游客的18.8%。德国、英国和法国在2024年位列欧洲贡献的前列,美国则贡献了欧洲以外最主要的长途客源份额。对狭窄的欧洲客源通道的依赖本身就是配置者应当纳入定价考量的市场特征,但这也是下文所述运营商布局集中于此地的结构性原因。
宏观背景支撑着这一趋势。 世界银行《坦桑尼亚经济更新》报告显示,坦桑尼亚大陆2024年GDP增长率约为5.6%,是撒哈拉以南非洲较为稳健的增长轨迹之一。旅游业约占坦桑尼亚GDP的17%,约占外汇总收入的25%,而桑给巴尔在高消费客群中所占份额尤为突出。坦桑尼亚2024年外国直接投资达17.2亿美元,旅游地产是仅次于采掘业的第二大行业配置领域。
对意大利买家而言,其中的含义尤为直接。 在任何新产品交付之前,客群已大量存在。西北海岸一处建成的豪华资产并不需要去创造需求,它需要的是捕获一个按OCGS数据已连续四年增长的现有需求群体。
法律架构
外国人在桑给巴尔持有的产权为租赁权(leasehold),最长期限为99年,不存在永久产权(freehold)。 相关法律为《1992年土地保有法》(Land Tenure Act 1992)。占有权仅授予年满十八岁的桑给巴尔人(第24条),非桑给巴尔人则由主管土地的部长出租公有土地;为投资目的出租的,须以该投资已获桑给巴尔投资促进局(ZIPA)或其他主管机关批准为前提(第46条)。根据经2010年和2018年修订的第47条,租期不得超过99年,并按每期不超过33年分期授予。根据《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023)第27条(该法废止了2018年ZIPA法案),投资促进局仅在经济特区内自行出租土地,在特区之外则通过上述部长协助投资者取得租约。
这与阿拉伯联合酋长国的永久产权指定区域存在实质性差异(例如哈伊马角酋长依据《2021年第11号哈伊马角不动产登记法》指定允许外国人拥有房产的区域;Al Tamimi & Company,2021年10月),其法律逻辑更接近印度尼西亚的框架,在该框架下,Hak Milik(所有权)仅保留给公民,外国买家通过Hak Pakai(使用权)或Hak Guna Bangunan(建筑权)获得土地使用权。界定印尼案例的宪法第33条第3款的约束在桑给巴尔的架构中并不以同样的形式存在,但法定效果具有可比性:外国资本以长期派生方式而非永久方式参与土地经济。将桑给巴尔当作永久产权市场来进行测算的配置者,是对这一监管框架的误读。
ZIPA的审批流程具有实质影响。 在指定区域(Nungwi、Kendwa、Pingwe-Michamvi以及石头城的部分地块)获批的投资项目,依照单一窗口原则通过ZIPA处理,同时须满足国家环境管理委员会(NEMC)标准下的环境影响评估,并与土地和登记部门并行协调。这一流程比海湾地区总开发商模式更为缓慢,但在退出时也更具可辩护性,因为从ZIPA批准到登记租约的产权链条在每一阶段都有文件记录。完成过整个周期的投资者会将审批环节视为资产的一部分,而非应被打折的摩擦成本。
这对资本结构安排具有实际影响。 99年是上限,而不是一个完整的租期:租约按每期最长33年授予,在一期续期之前,主管土地的部长会同主管投资的部长对投资的表现进行评估(第47条)。以30至50年为测算周期的机构投资者处于上限之内,但凡持有期超过第一期(最长33年),就要经历一次续期;而期望跨代永久传承产权的投资者,则需要围绕每一次续期以及上限本身进行规划。续期并非自动发生。对于长周期的家族配置者而言,这是一项应纳入测算考量的因素,而非交易的否决项,前提是它被明确指出并纳入定价。
外国人在桑给巴尔的产权为租赁权,最长99年,不存在永久产权。法律条文对此有明确规定。忽视这一点的测算,不是真正的测算。
战略投资地位
在桑给巴尔,战略投资地位由《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023)规定。 根据该法第25条及附表二,在温古贾岛(较大的岛屿)上的获批投资,投资额达到5000万美元且至少30%的资本为股本即可取得该地位;在奔巴岛(较小的岛屿,其开发走廊仍开发程度较低)则为500万美元,条件相同;在酒店业以外,门槛为温古贾岛1000万美元并创造至少500个直接就业岗位,奔巴岛200万美元并创造至少100个。该地位由投资者向ZIPA申请,其作用是追加优惠:根据附表四,可享受更充分的关税和企业所得税减免,以及最长五年的土地租金宽限期。各项保障并不取决于该地位。除为公共利益并给予公平、及时的补偿外不得没收(第35条)、可将股息、贷款本息和出售所得汇出境外(第34条)、可提交仲裁,包括适用International Centre for Settlement of Investment Disputes(ICSID)的规则(第57条),这些保障适用于每一项获批投资。
在制度层面最具意义的一点是:保护是法律为每一项获批投资写明的,而战略地位则是优惠政策的问题。这一安排告诉配置者桑给巴尔在政治边缘地带会做什么、不会做什么:防止没收的保障是明确的,防止自由裁量式监管干扰的保障是部分的,而争端解决场所可以是国际化的。这也意味着,低于战略门槛的项目并不处于法律保护之外,只是无法享受更充分的一揽子优惠。
外国直接投资流向与这一框架相符。根据UNCTAD World Investment Report 2025的记录,坦桑尼亚2024年外国直接投资流入为17.2亿美元,高于2023年的13.4亿美元,同比增长28%,使坦桑尼亚跻身东非四大外国直接投资目的地之列。旅游地产板块吸收了约18%的这部分资金流入,其中桑给巴尔在高端细分市场中占据了不成比例的份额。
政治风险是该法规无法消除的变量,而这一风险在2025年成为了现实。2025年的选举并非一次权力过渡。现任总统Samia Suluhu Hassan自2021年总统John Magufuli逝世后就职,在2025年10月29日举行的大选中,被宣布以近98%的得票率连任,而主要反对党候选人在此次选举中被排除在外。2025年11月11日,UN News报道称,根据联合国人权办公室获得的信息,自投票日以来已有数百名抗议者及其他人员遇害,超过150人被捕,且安全局势和互联网中断使联合国无法核实确切的伤亡人数。骚乱期间,互联网服务受到限制,并在全国范围内实施了宵禁(Freedom House, Freedom in the World 2026)。截至2026年9月27日,死亡人数仍存在争议。本次修订所能查到的最新官方统计数据,即一个由政府任命的委员会于2026年4月发布的报告,记录的死亡人数至少为518人,该委员会主席表示这一数字可能并非最终数字,而反对党和宗教团体估计死亡人数达数千人(DW,2026年4月24日)。Mo Ibrahim Foundation并未将此次选举视为有序进行。该基金会于2025年11月3日写道:'一场将反对党排除在外的选举既不公平也不合法。'Freedom House将坦桑尼亚评为'不自由'(Not Free)国家,在Freedom in the World 2026报告中得分为100分中的28分,低于一年前的35分。上述法定保障在纸面上并无变化。此次事件所改变的,是配置资金的机构在三十至五十年的持有期内,对国家自由裁量行为(从许可审批到租约续签)所赋予的权重。
高端运营商布局
当国际奢华品牌运营商入驻某一目的地时,这表明该资产类别正在走向成熟。自2015年Park Hyatt在石头城Shangani Street开业以来的十一年间,桑给巴尔已积累了一批可信的高端运营商,这些运营商只有在完成独立尽职调查之后,才会投入资本、品牌和后台管理纪律。他们的存在是对高端细分市场的第三方验证,并非Victaura的一家之言,而是一个市场事实。
Park Hyatt Zanzibar于2015年开业,至今仍是该岛驻店时间最长的五星级旗舰酒店,坐落于石头城海滨、具有重要历史意义的Mambo Msiige大楼内。Meliá Zanzibar酒店位于东北海岸的Kiwengwa。Marriott International通过Le Méridien Zanzibar扩大了其在当地的布局,此外还有定位于大众高端层级的Riu Palace酒店集团。由Infinity Developments在Nungwi开发的Anantara Zanzibar Resort & Residences,据称总开发价值约为1.5亿美元,包含111间酒店客房及70套品牌公寓,目标开业时间为2027年。Hyatt已表示将在Pingwe走廊新增第二处物业。Six Senses于2024年宣布进入桑给巴尔市场,该项目披露尚未达到建设里程碑发布阶段;Six Senses品牌一贯注重轻足迹与健康疗养定位,这一品牌纪律本身也是该品牌如何解读这一市场的一个数据点。
已公布开业项目之外的项目储备同样具有参考价值。ZIPA批准的Nungwi、Kendwa和Pingwe-Michamvi开发区,已基本吸纳了截至2030年已公布的全部奢华及超奢华项目储备。石头城仍是文化核心地带,在联合国教科文组织世界遗产保护范围内,新建项目的空间受到限制;当地的主导模式是修复现有历史建筑,而非新建开发。相较于其500万美元的战略投资地位门槛,奔巴岛的开发程度仍然不足,截至2026年年中,仅有两个项目处于规划阶段,且国际品牌运营能力基本为零。
意大利买家的特殊性
意大利并非桑给巴尔众多客源市场中的普通一员,而是欧洲最主要的客源市场。 根据OCGS统计,2024年共有87,202名意大利游客到访,占总抵达人数的11.8%,无论从绝对数量上看,意大利均领先于德国、法国和英国,也领先于其他任何单一国家客源市场。这一格局并非2024年的偶然现象。自疫情后复苏以来,意大利赴桑给巴尔的游客数量始终稳居欧洲榜首,米兰马尔彭萨、贝加莫和罗马菲乌米奇诺机场在旺季提供的直飞包机运力进一步巩固了这一地位。
意大利客流的构成具有差异化特征。 客流总量主要由意大利北部旅游经营商组织的团体度假产品主导,但高消费群体则集中于婚礼、蜜月及重复入住的奢华住宿类别。Federalberghi和Confturismo的行业细分调查估计,意大利赴桑给巴尔游客中约有8%至12%集中在五星级及以上住宿,而桑给巴尔的全球平均水平仅为4%至6%左右。从商业角度看,正是这种在高端层级的过度集中,解释了为何十年来意大利经营商始终在Nungwi的奢华地产投资中占据领先地位。
侨民及第二居所层面没有公开的统计数字。 意大利在坦桑尼亚的投资居留并非下文签证框架部分所讨论的那种结构化项目;C-11类投资者居留许可是一种实务性框架,而非营销型方案。本文未找到任何公开来源说明在桑给巴尔拥有房产的意大利人数量,本文也不作估计。
税务层面与旗舰报告中描述的欧洲版图相互关联。 为享受第24-bis条款优惠(对自2026年1月1日起转移居所者,该年度替代税额从20万欧元上调至30万欧元)而回流意大利的人群,在其资产配置重组中,已有据可查地表现出对非洲及印度洋第二居所的偏好。桑给巴尔在这一版图中的位置颇为特殊:这是意大利的机构认知、包机运力与经营商布局已经形成叠加效应的非洲沿海目的地。这一买家基础并非纸上谈兵。
如实披露的气候风险敞口
气候是测算输入项,而非外部性因素。 对物理风险的如实披露,是2026年机构化测算与此前周期最显著的区别所在,而桑给巴尔存在的已被记录的风险敞口,必须落实到地块层面加以说明。
西印度洋海平面上升速率约为每年3.5毫米,比全球平均水平高出约4%,这一数据来自《Nature Communications Earth and Environment》(2026年),并得到AVISO卫星测高数据(1993年至2024年系列)的印证。这一加速趋势与NOAA及印度洋气候倡议组织(Indian Ocean Climate Initiative)记录的印度洋偶极子信号相吻合。以三十年的持有周期计算,在中心情景下,累计海平面上升预计在30至50厘米区间,而在与汉森(Hansen)模型一致的最激进情景下,上限情景可达70至90厘米。
据测算,1990年至2020年间,温古贾岛东海岸特定监测区段的海岸侵蚀速率约为每年15.6米(ScienceDirect,《Ocean and Coastal Management》2023年)。由于盛行风向、潮汐交换及直接暴露于开阔印度洋,东海岸的侵蚀信号明显高于西海岸。Nungwi所在的西北海岸则受益于珊瑚礁保护的潟湖地形以及极小的潮汐变化,这正是最高价值的开发项目集中于此的地质地貌原因。
在印度洋海洋保护区(MPA)网络的监测珊瑚礁区段中,珊瑚白化事件如今已呈年度性发生,2024年出现了首个连续多年的白化窗口期,并已由NOAA珊瑚礁监测机构(Coral Reef Watch)证实。白化本身并不会直接摧毁海滨地产,但它确实会削弱缓冲海浪能量到达海岸线的珊瑚礁保护机制。以三十至五十年的时间跨度衡量,珊瑚礁完整性问题是沿海资产估值中的一个重要变量。
这一点对资产选择的影响是程序性的,而非叙事性的。 后退线的严格执行、可居住楼层标高的提升、轻量化的运营足迹(低层、分散式建筑,不设破坏天然海滩自然补给的刚性海堤设施),以及地块层面的海岸地貌勘测,都不是可选项,而是测算要求。后退线本身也是一条监管底线。根据桑给巴尔开发控制局2018年的建筑许可指引,海侧为沙滩的地块,建筑线须至少距最高高潮线三十米;地块为悬崖的,须至少距离十米;后退线与可建范围一文分析了这条限制带会从一块土地中削减多少可建面积。若配置方在为桑给巴尔海滨资产定价时未纳入这些输入项,那么他们定价的并非真实资产。
签证框架
桑给巴尔投资者居留许可,即C-11类别,是面向房地产层级外国投资者的实务性居留框架。其门槛设定为在经ZIPA批准的开发项目中投资10万美元的合格房地产,许可证可续期,并可延伸至主申请投资者的配偶及受抚养子女。C-11类别在行政上不同于附属于5,000万美元SIS达标项目的战略投资者许可,其定位是面向个人房产买家,而非经营性投资者。
该许可框架既非黄金签证,也非投资入籍方案。 它不提供通往坦桑尼亚国籍的路径,不具备阿联酋或加勒比地区结构所拥有的免签旅行范围,也不会自动延伸出欧洲通行权限。它所提供的是在桑给巴尔群岛的合法居留权、在租赁权框架内的完整产权,以及与坦桑尼亚所维持的双边条约网络相互作用的税务地位。
具体到意大利买家而言,C-11框架与意大利第24-bis条款制度之间是互补而非冲突的关系:意大利对境外来源收入征收的替代税覆盖了桑给巴尔资产产生的被动租金收入,而坦桑尼亚的预扣税制度则在收入来源地适用。意大利与坦桑尼亚双重征税协定于1973年3月7日签署,连同1979年1月31日对其作出修订的议定书,自1983年5月6日起生效(意大利经济和财政部),是税务规划的操作性依据文件。这并非建议性评论,而是监管框架本身。
与毛里求斯或塞舌尔的同类方案相比,C-11的门槛明显更低(10万美元,相较于毛里求斯PDS方案至少37.5万美元的门槛),行政流程也更短,但不具备永久产权、不具备入籍选择权,这是真实存在的差异。在权衡东非沿海居留版图时,配置方应将这三个司法辖区视为各自独立的产权架构,而非同一框架的不同变体。
运营商优势
ZIPA审批制度、租赁产权结构与法定气候限制三者叠加,造就了一个运营商优势随经验累积而增强的市场。首次进入桑给巴尔市场的外国开发商,若通过ZIPA单一窗口办理手续,必须掌握整套文件链条、NEMC环境评估的时间节点、土地与登记部门(Department of Lands and Registration)的登记周期、地块层面的习惯土地使用叠加规则,以及在小岛物流条件下运作的本地建筑供应链。首个项目的累计学习周期,明显长于海湾地区主开发商辖区的同类周期。
已完成至少一个完整项目周期的运营商,在下一个周期中保有结构性优势:与ZIPA、NEMC及土地部(Ministry of Lands)已有的既定关系、已建立的本地建筑合作伙伴关系、经过验证的供应商物流,以及无需重新组建的既有运营团队。若机构买家将资金配置于一个尚未完成过往项目周期的运营商所主导的桑给巴尔项目,直白地说,就是在为首次开发商风险定价,而这一风险理应相应打折反映。
Victaura本身就是Nungwi的开发商之一。其在当地的项目Secret Zanzibar Hotel & Villas正处于开发阶段。本文末尾的披露,正是机构买家对任何发布市场评论的开发商都应要求具备的利益关联(skin-in-the-game)披露。
| 区域 | 买家画像 | 运营商项目储备 | 气候风险标记 |
|---|---|---|---|
| Nungwi(温古贾岛西北部) | 豪华/超豪华第二居所;机构投资者 | 安纳塔拉度假村与住宅(Anantara Resort & Residences,2027年,Infinity Developments);Secret Zanzibar Hotel & Villas(Victaura);多个精品项目 | 珊瑚礁屏护潟湖;侵蚀风险最低 |
| 肯德瓦(Kendwa,温古贾岛西北部) | 高端休闲;成熟五星级 | 以美利亚(Meliá)为核心的集群;多家运营商 | 珊瑚礁屏护;侵蚀程度中等 |
| 平圭-米查姆维(Pingwe-Michamvi,温古贾岛东南部) | 以养生为导向的奢华定位;低密度开发 | 六善(Six Senses,已宣布);精品度假村 | 东海岸暴露;退缩线管控至关重要 |
| 石头城(Stone Town,联合国教科文组织遗产地) | 文化核心区;历史建筑修复 | 柏悦(Park Hyatt);以修复为主,无新建项目 | 遗产保护范围;不属于海平面上升(SLR)暴露地块群 |
| 奔巴岛(Pemba) | 前沿市场;SIS门槛为USD 5M | 大部分尚未开工;配置不足 | 数据覆盖率较低;需采取保守的尽调标准 |
已完成完整桑给巴尔项目周期的运营商,才真正清楚审批过程中的摩擦点在哪里。而尚未完成过的运营商,直白地说,是在拿机构买家的资金来交学费。
条件正在形成,限制是真实存在的,尽调要求也是明确的。一个正在成熟的豪华市场,并不等同于一个已经完全成熟的市场。这一区别,正是整个资产配置问题的核心所在。
这对外国买家意味着什么
对于在2026年考虑配置桑给巴尔资产的家族办公室、主理顾问或个人私人买家而言,其影响是实际且可归纳为五点。
第一,产权年限限制是具有约束力的尽调核心要素。该资产是公有土地的租约,上限为99年,按每期最长33年授予;不存在永久产权(freehold),每次续期之前都要由部长对投资进行评估,并非自动续期。30至50年的持有期限处于上限之内,但超过第一期后即取决于续期。若多代传承规划假定永久产权,则应明确为租约续期风险定价。问题不在于是否要将这一限制纳入尽调,而在于是否将其准确地纳入尽调。
第二,《2023年桑给巴尔投资法》保护每一项获批投资,战略投资地位(SIS)则在此之上追加优惠。关于没收、资金汇出境外和仲裁的保障,并不以达到温古贾岛5000万美元的门槛为前提;该门槛所增加的,是更充分的税收和土地租金优惠。规模较小的个人买家虽无法直接获得SIS资格,但仍能从该框架为运营商与整体市场所建立的更广泛机构信心中受益。
第三,气候风险暴露因地块而异。西北海岸与东南海岸的地貌特征各不相同。珊瑚礁屏护潟湖地块的侵蚀风险,明显低于开放式东海岸地块。退缩线管控、地势高程、轻量化运营足迹以及地块层面的海岸勘测,都不是可有可无的选项。30至50年的持有期限,使气候尽调成为经济上合理的必要环节,而非外部性问题。
第四,运营链条比品牌本身更为重要。机构买家应当区分品牌管理方(如安纳塔拉Anantara、美利亚Meliá、柏悦Park Hyatt)与负责将资产交付完工的实际开发管理方。品牌验证的是细分市场的定位,而真正建造并交付建筑的是开发管理方。混淆二者,是品牌住宅(branded residence)尽调中最常见的错误。
第五,签证框架提供的是居留权,而非公民身份。C-11类签证以10万美元为门槛,可提供合法居留权,以及在租赁产权范围内的完整财产权利。但它并不提供通往坦桑尼亚公民身份的路径,也不提供全球通行范围。尤其值得一提的是,该签证框架与意大利《第24-bis条》(Article 24-bis)税制之间的互动,对正在构建多法域架构的意大利买家而言是有利的。
利益关联披露。Victaura通过其母公司Greystone B.V.(荷兰)在科莫湖(意大利)、桑给巴尔的Nungwi(坦桑尼亚)、吉利艾尔岛与巴厘岛乌鲁瓦图(印度尼西亚)开发项目,并在哈伊马角的Al Marjan Island(阿联酋)持有期房(off-plan)资本头寸。读者应当假定,本文评论可能受到上述各项头寸的影响,或可能使其受益。本文件根据MiFID II第24(3)条被归类为营销材料,不构成投资建议。
更正声明,2026年9月27日
本文此前将坦桑尼亚2025年大选描述为一次有序的权力交接,并将这一判断归因于莫·易卜拉欣基金会(Mo Ibrahim Foundation)。这两项表述均属错误。实际上并未发生权力交接。自2021年起在任的总统萨米娅·苏卢胡·哈桑(Samia Suluhu Hassan),在2025年10月29日的大选后被宣布连任,而这场选举的主要反对派候选人此前均被禁止参选(自由之家Freedom House,《世界自由度2026》Freedom in the World 2026)。联合国新闻(UN News)于2025年11月11日报道,援引联合国人权办公室的说法,称数百名抗议者及其他人士被杀害,超过150人被逮捕。互联网服务遭到限制,并实施了全国宵禁(自由之家)。2025年11月3日,莫·易卜拉欣基金会撰文表示,"一场排除反对党参与的选举,既不公平也不合法"。同一段落还将自由之家的评级引述为"部分自由"(Partly Free)。但自由之家自2025年版报告起,已将坦桑尼亚评为"不自由"(Not Free),2026年的评分为28分(满分100分)。该段落还引用了欧亚集团(Eurasia Group)对坦桑尼亚的一项排名,但未能找到该数据的公开来源,因此该句已被删除。另有两处段落已根据其信息来源作出更正。海岸退缩线部分现已改为陈述桑给巴尔2018年建筑许可规定,即沙滩上距最高高潮线30米、悬崖上10米,取代此前该规则中并不存在的"20米最低距离"表述。入境游客数据部分现以OCGS记录的2025年917,167人次国际入境人数开篇,2025年由此取代2024年成为纪录年份。当时论点中保留未变的是法定与物理层面的框架:该次更正未改动租赁产权年限上限、投资者保障以及气候相关输入;对租期和保障的表述其后已于2026年10月13日更正。政治层面的判断则发生了变化。截至2026年9月27日,坦桑尼亚的政治风险是一起有据可查、死亡人数存在争议的2025年事件,理应作为此类事件纳入尽调档案。
参考来源
- OCGS Zanzibar / Zanzibar Commission for Tourism, Annual Tourism Report 2024
- Zanzibar Investment Act 2023 (Act No. 10 of 2023), Sections 25, 27, 34, 35, 57 and 62, Second and Fourth Schedules (text published by the Zanzibar House of Representatives)
- Land Tenure Act 1992 (Act No. 12 of 1992), Sections 24, 46 and 47 (text published by the Zanzibar House of Representatives)
- UNCTAD World Investment Report 2025 (Tanzania FDI 2024 = USD 1.72 billion)
- World Bank, Tanzania Economic Update (GDP growth 2024)
- Anantara / Minor Hotels press release, Anantara Zanzibar Resort & Residences (Nungwi)
- Nature Communications Earth & Environment, Western Indian Ocean sea level rise (2026)
- ScienceDirect, Ocean and Coastal Management, Unguja east-coast erosion 1990 to 2020 (2023)
- NOAA Coral Reef Watch, Indian Ocean bleaching alert series 2024 to 2026
- Tanzania Investment Centre, Investor Residence Permit Class C-11 guidance
- Italian Ministry of Economy and Finance, Department of Finance, double taxation conventions: Tanzania (signed 7 March 1973; amending protocol signed 31 January 1979; in force since 6 May 1983)
- Freedom House, Tanzania country report 2025
- Mo Ibrahim Foundation, Ibrahim Index of African Governance 2024
- UN News, Tanzania: Reports of hundreds killed and detained following deadly election violence, 11 November 2025
- Mo Ibrahim Foundation, Madame President, this is not acceptable, 3 November 2025
- Freedom House, Freedom in the World 2026: Tanzania (Not Free, 28/100; 35/100 in 2025)
- DW, Tanzania's opposition criticizes 'whitewashing' of violence (government-appointed commission: at least 518 deaths), 24 April 2026
- Zanzibar Development Control Unit (DCU), Building Permit for Investors, Drawing Guidelines and Procedures, 2018 (setback 30 m sand beach, 10 m cliff)
- The Citizen, Zanzibar tourism hits nearly one million arrivals in 2025 (OCGS: 917,167 in 2025, 736,755 in 2024), 18 January 2026
- Bank of Tanzania and Ministry of Natural Resources and Tourism, The 2025 International Visitors' Exit Survey Report, July 2026 (Zanzibar: 654,880 arrivals, +9%; Italy first source market, 18.8%)
- Al Tamimi & Company, Law No. 11 of 2021 in respect of the Real Estate Register in the Emirate of Ras Al Khaimah: What you need to know (3 October 2021)
- Land Tenure (Amendment) Act 2010 (Act No. 11 of 2010), Sections 5 and 6: leases of public land, ceiling of 99 years (Zanzibar House of Representatives)
- Written Laws (Miscellaneous Amendment) Act, Act No. 1 of 2018, Section 6: Land Tenure Act 1992, Section 47, terms of up to 33 years within the 99-year ceiling (Zanzibar House of Representatives)
本网站所载信息仅供参考,不构成任何要约、投资邀请或财务建议。所示回报为预估值,不予保证;过往业绩不代表未来表现。投资本金存在风险。
您是否正考虑在我们所运营的地区配置豪华房地产资产?欢迎与我们联系,了解我们当前及即将推出的项目。
联系 Victaura →相关洞察
目的地
Zanzibar Title: What a Foreigner Can Own
Zanzibar offers a foreign principal no freehold. The primary land right, the Right of Occupancy, is reserved to Zanzibaris, and the foreign holder takes a government lease or a unit title instead. A lease of public land is capped by statute at 99 years and granted in terms of up to 33. This note maps who issues each title, what a bare plot lacks against an approved project, what the February 2026 ZIPA notice added, and what stays unverified.
目的地
桑给巴尔房产投资:游客逼近百万,市场走向成熟
据官方 OCGS 群岛统计序列,桑给巴尔 2025 年接待国际游客 917,167 人次;2026 年月度纪录接连刷新:7 月为 107,801 人次,8 月达到 124,481 人次,截至 2026 年 9 月 10 日为有记录以来的最高单月数字。边疆市场(frontier)论点所预期的百万游客门槛如今已近在眼前,而逼近这一门槛正在改变测算逻辑。当游客量真正落地,三件事会被重新定价:边疆折价收窄,基础设施从脚注变为测算输入项,高端层级则与曾与之并列的大众海滩产品分离。这是一份“走向成熟”的数据,而非“已经成熟”的证明,而这一区别正是整个配置问题的关键。
市场观点
桑给巴尔谁在开发房地产:开发商图谱
桑给巴尔没有开发商名册。它只有一个颁发投资证书的投资促进机构、一套建立在租约之上的土地制度,以及自2025年4月起成立的一个行业协会。本文梳理了能够从公开来源确认身份的运营商,各自有据可查的建成项目及其所在地,以及资金配置方可用来区分开发商与中介的检验方法。每个名字都附有来源,每处空白都已披露。