
研究资料库
洞察
围绕我们投资所在的地段、资产类别与框架,提供机构级研究与编辑视角。我们既发布关于奢侈品市场结构性变化的长篇深度报告(dossier),也持续推出涉及方法论、监管与具体市场的简明文章。
信任地理学
一项追踪奢侈品房地产结构性变化的机构研究系列。五卷分别聚焦财富迁移、资产类别再定价、司法管辖区的稳健性、品牌住宅的市场分化以及酒店运营商的连续性。
旗舰报告
 深度报告
品牌住宅
品牌住宅转售检验:交付之后的溢价还在吗
Savills 将品牌住宅的平均溢价定为约 33%,且未单独公布转售环节的数据。这一溢价能否在二级市场中保持,是另一个问题,而业内很少公开提出。本专题报告汇集了转售方面的证据:迪拜的交易记录、迈阿密两座拥有六至八年成交记录的塔楼,以及撤除品牌的自然实验,并在最关键的环节,即退出时,检验这一溢价。CBRE 预测,到 2030 年品牌住宅将占哈伊马角(Ras Al Khaimah)新增供应的 54%,而 Greystone 在当地持有期房(off-plan)资本头寸,因此这个问题并非纸上谈兵。利益冲突已如实披露。由证据说了算;证据无法回答之处,报告会明确指出。
阅读完整报告 深度报告
市场观点
品牌住宅2026:910个项目,两个市场
Savills预计,到2025年底品牌住宅项目将达910个,高于2024年12月的764个。Knight Frank在2025年按仅限奢华项目的口径统计为611个,而在其口径更宽的2026年9月调查中,2025年底的数字为903个,由此弥合了本报告在2026年5月视为两极分化运作特征的299个项目的差距。两极分化的依据是运营商与合同层面的证据,而不是项目数量。作为Victaura Research的假设(因为所引来源均未按层级衡量溢价),第一层级的稀缺型品牌(Aman、Rosewood、Cheval Blanc、Bulgari)相对可比的无品牌住宅享有30%至50%的溢价。在同一假设下,第三层级的大众奢华品牌(Marriott旗下Ritz-Carlton、St. Regis、JW、EDITION;Accor;Hilton旗下Conrad)在供应过剩的市场中,溢价降至5%至15%。按本报告的解读,Savills给出的33%全球平均值(城市30%,度假区39%)是两种朝相反方向变动的分布的加权合成。本报告把项目数量解读为两个市场,将溢价分解为五个组成部分,并以第2卷中的科莫湖无品牌传统资产为锚点,追踪持有期的不对称性。本报告是《Geography of Trust》的第三卷。
阅读完整报告 深度报告
市场观点
2026年全球财富真正流向何方
Henley 预测2025年全球将有142,000名百万富翁迁移,Tax Policy Associates 对此提出质疑:底层数据中的某一数字规律,自然出现的概率约为24万分之一,并称该报告是营销材料,而非证据。就英国而言,Henley 预测的16,500人外流尚无官方数据对应:HMRC 统计显示,2024-25年度非长期居民(non-dom)及视同长期居民的纳税人为81,900人,改革后离境人数的估算要到2027年才会公布。根据 Corte dei Conti 的数据,意大利24-bis制度的受益人数在2024年达到1,923人,其中1,374人为主要纳税人。“信任地理”如今是一项涉及三个维度的投资组合决策,而不是一份避税天堂的短名单。
阅读完整报告 深度报告
市场观点
科莫湖顶级豪宅2026:双重稀缺,PIRI +6.5%
意大利顶级房产通常被视为单一资产类别,周期同步。Knight Frank 的 PIRI 100 显示,科莫湖 2025 年上涨 +6.5%,排名第 19,同期米兰为 +0.4%,伦敦为 -4.7%;按 Victaura Research 的判断,科莫湖已脱离这一周期。三项约束(D.Lgs. 42/2004 景观法规、多代家族不出售的模式(这是 Victaura Research 的假设),以及自 2026 年起新居民须缴纳 30 万欧元的 Article 24-bis)使供给在法规层面缺乏弹性而非为零,压低成交频率,并筛选出以 15 年为周期、可跨国流动的买家。本研究报告认为,其结果是建立在不可替代性之上的复利式租金,而非周期性的顶级房产,并建议以 Mayfair Grosvenor、Park Avenue 战前建筑、St Moritz Suvretta 和 Cologny 作为可比组合,取代 Forte dei Marmi 或 Cap Ferrat。
阅读完整报告 深度报告
市场观点
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
阅读完整报告 深度报告
市场观点
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
阅读完整报告
市场观点
Indonesia Exit: The Domestic Buyer Nobody Models
In Bali and Lombok, only Indonesian citizens can hold Hak Milik, so the domestic buyer is the one counterparty at exit who can take the top title. Knight Frank models Indonesian ultra-wealth growing faster than any other country to 2031. No published source measures how much of that reaches resort villas, or at what discount.
目的地
Uluwatu Shell and Core: Reading the Unfinished Stage
Shell and Core on the Uluwatu cliff line is a villa with its structure built and its finishing still to buy, in Badung Regency, Bali. The label has no legal definition, so the contract defines the asset. This note reads what is already paid, what is not, who carries completion risk, and why a lower price per square metre is not a discount.
市场观点
Bali Luxury Villas: ADR and Occupancy, Measured
BPS star-hotel occupancy in Bali ranged from 46.61% to 69.54% across 2025, and Horwath HTL puts the island's top rate band at USD 796 ADR on 49.4% occupancy. Both are hotel figures. This article sets out what the public record measures for Uluwatu, Canggu, Ubud and Gili Air, and how a hotel number is corrected before anyone applies it to a villa.
目的地
Nungwi: Why the North Coast
Nungwi, at the northern tip of Zanzibar's Unguja island, is chosen for land because the sea stays usable there when it retreats from other beaches. This note tests that claim for the principal. It reads the tide, the 30 m buffer rule, the anchor capital already present and the erosion record, and it grades every number it uses.
增值方法论
Guaranteed Rental Returns: Who Pays for Them
A guaranteed rental return is a debt owed by a counterparty, not income earned by a building. In resort and off-plan markets the principal should ask who pays it, with which assets, whether the unit price already funds it, and what the income does on the day the guarantee ends. This piece sets out the method and a declared-illustrative worked example.
增值方法论
MaBV Lessons: What Germany's Developer Wave Showed
Germany's developer insolvency wave tested the MaBV, the ordinance that sequences what a buyer pays a developer before the building exists. It bounded payments to the stage reached. It did not bound the cost of finishing. This article uses the ordinance as a ruler and measures Lake Como, Dubai and Ras Al Khaimah, Bali and Gili Air, and Zanzibar against it.
增值方法论
Fractional Villas in Bali: What the Buyer Holds
A buyer of a fraction of a villa in Bali or Lombok does not hold land, because Indonesian law reserves freehold to citizens. The buyer holds shares, a lease, a token, a weekly right of use or a loan. This note sets out, for each instrument, who holds title, who decides a sale, how the holder exits and what happens if the operator fails.
市场观点
Lake Como vs Lugano: One Border, Two Regimes
Which gate a foreign principal passes depends on which side of the border the parcel sits. In Switzerland, a buyer domiciled abroad needs an authorisation under the Lex Koller or the deed is void, and a separate rule caps second homes at 20 percent per commune. In Italy, EU citizens buy freely and non-EU citizens pass a reciprocity test. This note maps the gates and does not rank the lakes.
目的地
Lake Como Shores: Carate Urio, Pognana, Nesso
Carate Urio, Pognana Lario and Nesso sit on two different shores of the Como branch of Lake Como, and the shore sets the road, the ferry, the direction of the light and how steeply the land meets the water. This note compares the three on published facts, labels what is only geometry, and lists what no desk study can settle.
目的地
Gili Islands: Three Markets, Not One
Gili Trawangan, Gili Air and Gili Meno are sold under one name, but North Lombok's tourism office describes three different guests, three different stay lengths and three different identities. The land, the water and the rules differ as well. This note separates the three islands for the principal who builds, and grades every figure it uses.
目的地
Direct Water Access: What It Means on Lake Como
Direct water access on Lake Como is a bundle of rights over State public domain, and the bundle differs from parcel to parcel. Frontage, a servitude and a concession of 4 to 40 years carry different terms, transfer routes and risks. This article sets out what the principal should verify, in the order that decides value.

市场观点
Lake Como Buyers: Reading the Shares
Engel & Völkers cites about 40% and 60% foreign buyers on Lake Como. Gate-away logs enquiries, not deals, and German requests fell 13.6% in 2025. Transactions, enquiries and listings are three instruments. The allocator should read each for what it counts, and should not average them into one share.
市场观点
Italy Residency: What a Home Does Not Grant
Buying a home in Italy does not grant residence to a non-EU buyer, and for EU citizens the question does not arise. The Investor Visa for Italy has four routes and property is not one of them. The home plays a narrow role, as proof of accommodation in one visa and as a practical fact beside one tax election. This note maps each route and grades every figure.
ESG 与责任
Lake Como Flood Risk: Designing for the Hazard
Lake Como floods its own shoreline, and the record is public. The lake reached 138.5 cm at the Malgrate gauge on 31 October 2023 against a 120 cm flood threshold at Como. This note argues that for a lakefront principal, the finished floor level, the drainage and the materials are the first underwriting step. Insurance is the second, and it prices what the design has already fixed.
增值方法论
Permit Calendar: Bali and Lombok, Step by Step
The permit calendar for a villa in Bali or Lombok runs through three statutory gates: KKPR for land suitability, PBG for the building permit, SLF for the right to use the finished building. Each gate has a ceiling in working days, and each ceiling binds the office, not the file. Gili Air sits under a different regency from Uluwatu.
市场观点
Lake Como Prices: What the Official Data Shows
Lake Como OMI quotations from the Agenzia delle Entrate cover seven shore comuni at 670 to 3,060 euro per square metre for apartments (directional), while Knight Frank prices four- or five-bedroom villas at US$14 million to US$18 million (broker-reported). The two sources describe different objects. This note shows why the official band stops short of the lakefront villa, and what would join the two.
目的地
Zanzibar Title: What a Foreigner Can Own
Zanzibar offers a foreign principal no freehold. The primary land right, the Right of Occupancy, is reserved to Zanzibaris, and the foreign holder takes a government lease or a unit title instead. A lease of public land is capped by statute at 99 years and granted in terms of up to 33. This note maps who issues each title, what a bare plot lacks against an approved project, what the February 2026 ZIPA notice added, and what stays unverified.
增值方法论
Lake Como Villas: The Conformity Test
On Lake Como the villa a principal buys is almost always an existing building, so its legitimate state decides what can be restored and whether the deed passes. This article sets out the order of tests, from titles and condoni to the survey, the cadastral plan, the Salva Casa tolerances and the binding landscape opinion, and ends with the clause for the preliminary contract.
ESG 与责任
Supply Caps: What Scarcity Costs Residents
Switzerland's cap on new second homes is a supply limit in resort property with a peer-reviewed measurement of its effects, and that evidence says residents paid for it through slower primary-home price growth and faster unemployment growth. A cap that moves its cost onto voters is a cap with a political refinancing date. This note sets out what to measure before that date arrives.
品牌住宅
Condo-Hotels: What a Room Buyer Actually Owns
A condo-hotel room is real property sold with its commercial use committed to an operator, usually through a pool. A branded residence and a Gulf hotel apartment look similar and are not the same product. The allocator should compare title, personal use, pool, revenue split, renovation control and resale before comparing any brand.
品牌住宅
Branded Residence Claims: How to Verify One
How does a principal verify that a scheme described as branded carries a signed brand, and which one? The answer is a sequence of checks against the brand's own list, the operator's disclosures, the trademark register, the local regulator and the contracts. Industry counts from Savills and Knight Frank are a cross-reference. They are not proof of any single scheme.
目的地
Lake Como Purchase: The Foreign Buyer's Sequence
A foreign principal can buy on Lake Como, Italy, but the order of the steps decides the outcome. Nationality check, tax code, proposal, preliminary contract with deposit, planning and cadastral verification, notarial deed. This note sets each step against who performs it, what the law charges and where the weak points sit, using public sources only.
市场观点
四大市场,一个季度:2026年第三季度观察
2026年7月至9月,欧洲央行将存款利率上调至2.50%,桑给巴尔8月入境人数创历史新高,巴厘岛上半年的外国游客入境人数下滑,RAK房价上涨而酒店表现走弱。本期带日期的季度解读为每个数字评级,指出缺失的信息,且不作任何预测。其论点很简单:对投资者而言,每季度设一个检查点,胜过对每条头条新闻作出反应。
市场观点
从迪拜到米兰:富豪移居之说经得起检验吗
自2026年3月起,国际媒体一直在讲述富裕居民从迪拜迁往米兰的故事。本文将叙事与测算区分开来。目前几乎没有汇总数据,足以定论的统计要到2027年才会出现,而米兰和科莫湖一带的间接信号也好坏参半。现阶段能说的,比新闻标题所暗示的要窄,但对资产配置者更有用。
增值方法论
桑给巴尔ZIPA背书:它究竟能证明什么
桑给巴尔投资促进局(ZIPA)现要求每个房地产项目在开始营销之前必须完成注册并获批,并规定销售合同未经 ZIPA 核准即属无效。该通知收紧了一项狭窄的风险,即销售合同可能因未注册而无效,但并未增加托管账户保护、竣工担保,也未改变底层产权的有期限性质。

市场观点
房地产市场透明度:承保评估的关键输入
JLL 与 LaSalle 于 2026 年 9 月 14 日发布第 14 期全球房地产透明度指数(Global Real Estate Transparency Index),涵盖 88 个国家和 146 个城市,评分涉及 260 项因子。13 个高度透明市场的交易量在两年内增长 64%,比其余市场快 20 个百分点。迪拜、阿布扎比、意大利、印度尼西亚和坦桑尼亚位于该量表上的四个不同位置,而该指数衡量的是流动性,而非安全性。

市场观点
瑞士资本与科莫湖:瑞郎汇率解读
瑞士资本流向科莫湖,是以 EUR/CHF 汇率为定价基准的:该汇率在 2026 年 9 月 25 日为 0.9445,高于 3 月 9 日的低点 0.9008,较 2019 年平均值 1.1124 低约 15%。本文将这一走势与瑞银(UBS)对苏黎世和日内瓦的泡沫风险评分、Knight Frank 针对科莫的独立数据,以及允许瑞士国民在当地购房的对等原则放在一起解读,但不预测瑞士法郎的后续走向。
市场观点
财富迁移:Henley 报告取消人数统计之后
Henley & Partners 于 2026 年 6 月 16 日发布的《Private Wealth Migration Report 2026》取消了沿用多年的百万富翁人数统计,转而推出涵盖十二个维度的 Global Wealth Mobility Framework,其中阿联酋得分 85.3,英国得分 68.3。该得分明确不是对资金与人员流动的衡量。仍可核查的是各国自己的记录:英国税务海关总署(HMRC)统计的 81,900 名非英国本土住所及视同英国本土住所的纳税人,以及意大利第 24-bis 条的 1,923 名受益人。
市场观点
Family Offices: Reading the Real Estate Pullback
UBS's 2026 survey of 307 family offices puts real estate at 11 per cent of 2025 strategic allocation, down from 14 per cent in 2019, with those planning 2026 changes, a record 60 per cent, targeting 8 per cent. Only 11 per cent cite a real estate correction as a near-term risk, so the planned cut does not read as a bet against property, and every other major region already holds a thinner real estate book than the United States.
市场观点
哈伊马角2026年上半年:公寓售价上涨,酒店收益下滑
2026年上半年,拉斯海马(Ras Al Khaimah)的两组 CBRE 数据方向相反:公寓售价上涨 18%,酒店入住率约 49%,RevPAR 下降 28.6%。品牌住宅靠前一个数字成交,靠后一个数字付息。2026年在此测算租赁池(rental pool)单位的本金方,是用一个市场给单位定价,却用另一个市场来衡量收益,而这两个市场已经背离。
增值方法论
承包商业绩记录:如何核实开发商的施工方
宣传册会写出品牌,却很少写出承建商;即便写了,这一说法也几乎从未经过独立核实。业绩记录不是开发商讲出来的故事,而是一套公开的注册信息、执照等级、备案账目和法院记录,无论开发商是否出示,它们都客观存在。本文逐个司法辖区梳理这条书面线索,并列出在对方不愿透露承建商名称时应当提出的问题。
市场观点
UBS泡沫指数2026:解读风险地图
瑞银(UBS)于2026年9月22日发布的《UBS Global Real Estate Bubble Index 2026》将苏黎世和东京评为高风险,迪拜、迈阿密、首尔、日内瓦和里斯本评为风险偏高。米兰和马德里处于中等风险区间,失衡程度正在上升;伦敦和纽约仍为低风险。该指数衡量的是大众市场住房相对于收入、租金和信贷的偏离程度。报告未涉及豪宅高端细分市场,也未涉及瑞银样本之外的哈伊马角、科莫湖、桑给巴尔或巴厘岛。
ESG 与责任
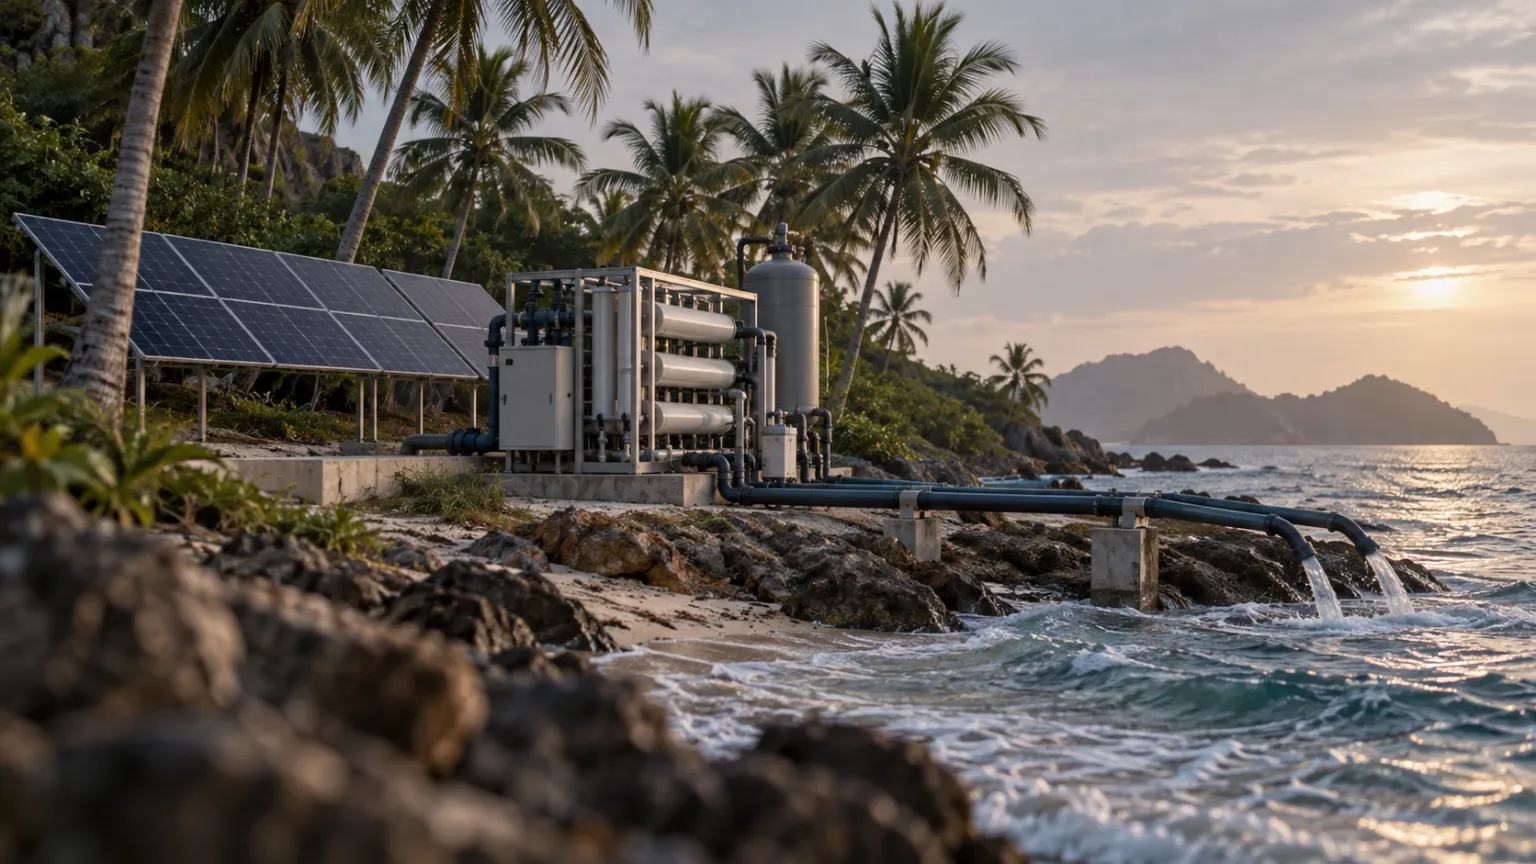
桑给巴尔度假村的水电与污水处理成本
在大陆项目上,水和电是每月的账单;在小岛上,它们是一套有资本成本、设计寿命和失效模式的工艺设备。本文为这套设备在桑给巴尔海岸的实际建设与运营成本定价,并披露数据不足之处。
品牌住宅
业主自住夜与出租夜:真实成本 | 巴厘岛与吉利群岛
每一份租赁池收益预测,都是用可供出租的夜数乘以入住率和房价。很少有人减去业主实际自住的夜数。在巴厘岛和 Gili 群岛,安排在旺季的三十个业主夜与安排在雨季的三十个业主夜,并不是同样的三十个夜晚,而这一差别很少出现在宣传册里。一家巴厘岛别墅运营商建议,圣诞节至新年的两周要提前六到九个月预订,最短入住天数最长可达七晚。
增值方法论
科莫湖许可日历:逐日拆解审批流程
带日期的许可档案是证明执行能力成本最低的方式,却几乎无人公开。本文依据法规条文重建科莫湖的审批日历:逐一列出各审批机构、其期限起算日、法律赋予的天数以及会使期限中止的事件,再将这一算术结果与从业者的反馈相对照。两者之间的差距,正是测算环节所需掌握的事实。
目的地
PT PMA:印尼外资公司的成本与时间表
PT PMA 是印度尼西亚的外商投资公司,几乎每位顾问都会提到,却很少有人说清楚。自 2025 年 10 月起,实缴资本下限为 25 亿印尼盾,约合 15 万美元,此前为 100 亿印尼盾。业内从业者公开发布的公司设立周期估计为两到八周。而设立完成之后的各项义务并不会随之结束。以下是依据法规而非宣传册得出的测算。
市场观点
Al Marjan Island开发商:谁在建什么
Al Marjan Island 只有一个土地管理机构、一个核心度假村合资企业、少数几家上市的区域集团,以及一长串私营开发商。岛上还有一层资本,只买入单元,不承担任何建造。本文把这几层分开,对每一层有据可查的作为分级,并列出资产配置方可以用来检验任何名称的注册与托管规则。Victaura 位于最后一层,而不是第一层。本文如实说明这一点,也说明由此产生的后果。
品牌住宅
酒店品牌住宅 vs 设计品牌住宅:差异何在
同一段海湾海岸线上的两栋楼,都可以作为品牌住宅出售。一栋配有酒店运营商和一整套服务体系,另一栋则只有设计品牌的名号和一本规格手册。公开的溢价统计把两者混在一起。本文从经常性收入、业主协会成本、转售和协议期限四个方面,把两者区分开来。
目的地
印尼第二居所签证:可获得与不可获得的权利
印度尼西亚的 Second Home Visa 回答的是一个先于任何房产问题的问题:主申请人以何种法律依据、在多长时间内、从事何种活动可以留在当地。已公布的规则在提供资金证明的前提下,授予五年或十年的停留期。该签证不授予就业权利、土地所有权,也不提供监管机构称之为永久的路径。Victaura 按条文原意解读这一文件,并标明各来源之间存在分歧之处。
市场观点
桑给巴尔谁在开发房地产:开发商图谱
桑给巴尔没有开发商名册。它只有一个颁发投资证书的投资促进机构、一套建立在租约之上的土地制度,以及自2025年4月起成立的一个行业协会。本文梳理了能够从公开来源确认身份的运营商,各自有据可查的建成项目及其所在地,以及资金配置方可用来区分开发商与中介的检验方法。每个名字都附有来源,每处空白都已披露。
增值方法论
岛屿建筑成本:真实的成本曲线
岛屿的建造成本,并不是在大陆基准价上加一道沿海溢价。它是四个变量之和,而大陆市场的测算往往无法对这四个变量作出准确定价:货运与港口滞留时间、当地熟练工种市场的深度、进口规格材料的交付周期,以及扣除雨季之后实际可施工的月数。Victaura Research 将每一项单独列示,而不是当作四舍五入的误差。
品牌住宅
品牌住宅(Branded Residences):开发商的真实成本
品牌为售价带来的溢价,是每份报告都会引用的数字。而真正决定交易能否成立的数字,却从来不会出现在效果图上:品牌授权费;本文所查阅的公开文件中没有任何一份承诺过的 key money;在任何一套房源售出之前就必须支付的技术服务费;以及一份在整个协议期内决定资本开支的《品牌标准手册》(Brand Standards Manual)。这是开发商的账本。
目的地
Gili Air:外国持有人实际能获得什么
与特拉旺安岛(Trawangan)或巴厘岛南海岸不同,没有任何门户网站会这样筛选吉利艾尔岛(Gili Air)的房源。这种缺位并不代表空白,而是一套不同的制度。外国主体在那里实际取得的,是一项有期限的使用权,受三个独立监管机构的层层约束,并以省级特定的价格下限定价。本文梳理的是这一结构,而非某项交易。
ESG 与责任
桑给巴尔海岸退线:让一块地缩水近半的那条线
界桩与第一米可建设范围之间,有一条销售资料无需绘出的地带。桑给巴尔2018年建筑许可指南规定,沙滩地块上的建筑须距最高高潮位线至少三十米,边缘为悬崖时为十米,并另行将建筑覆盖率上限设定为地块总面积的百分之四十五。配置资金的投资者若只按临海面定价而不测量退缩距离,所定价的是一张效果图,而不是一份产权。
品牌住宅
品牌住宅管理协议:真实成本究竟是多少
品牌住宅溢价由两家研究机构测算、发布并各持己见。而真正产生这一溢价的管理协议(基本管理费、激励管理费、合约期限、品牌标准及其背后的资本投入义务、租赁池、收入分成、退出)却无人公布。本文梳理该合同中已公开的信息,并明确指出哪些内容并未公开。
增值方法论
The Documents a Developer Should Show You
A pitch deck proves nothing. A title register entry, a construction escrow account and a notarial deed prove something specific, in a specific order, verifiable by a third party who is not the developer. This is the paper trail an allocator should request before the site visit, jurisdiction by jurisdiction.
市场观点
利率与高端度假地产:2026年重新定价
自2026年6月以来,欧洲央行已两次加息,存款利率升至2.50%;美联储按兵不动九个月后,于9月16日将目标区间上调至3.75–4.00%。顶级度假物业并不是作为单一资产类别在重新定价。以资本化率和债务结构为基础估值的融资型持仓,随收益率曲线变动;以入住率和房价为基础估值的运营型持仓,则随需求变动。本文区分利率路径已经重新定价的部分与仍未确定的部分。
市场观点
汇率风险:对冲的真实成本
以投资者本币以外的货币计价的度假村,实际持有两个头寸:物业本身,以及决定其退出时真实价值的汇率。仅美元一项,2025年上半年对主要货币就变动了10.8%。本文说明浮动汇率货币对、管理浮动汇率和硬挂钩汇率各自如何为这一风险定价,2025年远期对冲的成本是多少,以及历史表明未对冲头寸会对一笔稳健的物业回报造成怎样的影响。
目的地
永久产权之问:SPV、租赁还是代持?
在新兴度假市场,非居民买家很少有机会获得永久产权(freehold)。实际可选的是公司持有架构、经登记的租赁权(leasehold),或代持(nominee)安排,三者并不能互换。本文梳理了六个司法辖区中每条路径背后的法规、期限与执法记录。

增值方法论
度假村改造:资本支出结构的投资测算
value-add 度假村改造项目的回报,是收购成本基础与稳定运营后价值之间的差额,再扣除其间所有出错环节的损失。本文阐述这一差额如何测算:资本支出叠加结构、既有建筑所需的应急储备,以及收入端在退出测算成立之前必须爬升的多年曲线。
品牌住宅
The Operator Premium, Measured
Branded residences sell on a headline premium that Savills puts at a 33 percent global average, but the figure is a market-average price comparison, not a resale-proven return, and it is quoted before the licensing fee the seller pays whether or not the brand adds value. This piece separates what the public data confirms from what the badge merely implies.
ESG 与责任
环境限制与稀缺溢价:限建如何支撑度假地产价值
建筑暂停令、限高规定和保护区法规,通常被视为不利因素。但多个度假区司法辖区的记录却指向相反的结论:一项具有约束力、且经受过检验的新增供应限制,会成为所有既有物业价值的底线。这种限制并不会消除风险,而是把风险从市场转移到了法规条文之中;而一部经受过法庭挑战或全民公投的法规,其持续时间往往比大多数估值模型所假设的更长。
目的地
Prime Resort Property: The Liquidity Discount
Prime resort property does not trade at a lower price than prime urban. It trades at a lower speed. The discount the allocator should be pricing is not on the entry number, it is on the exit: days on market, the gap between the asking price and the realised price, and the thin buyer pool that produces both. Brand and hotel management do not raise the price. They compress the spread. Liquidity, not price, is the real risk.
目的地
海外度假地产Leasehold租赁产权:有期限权利如何定价
在顶级度假市场,外国买家很少能买到永久产权(freehold)。在桑给巴尔,他们买到的是最长99年的租赁权(leasehold);在巴厘岛,是80年使用权。有期限的权利不是所有权,定价也不能按所有权来算。本文说明资产配置方如何为这一倒计时定价,以及营销话术在哪里悄然失效。
增值方法论
精品酒店改造:Value-Add 投资测算逻辑
精品酒店改造不是一次购买,而是一项制造工程。投资人买入的是一栋建筑、一项用途变更、一笔资本预算和一份运营协议,并由此组装出一项在收购当日并不存在的资产。回报来自困境买入的成本基础与稳定运营后的退出价值之间的价差。本文说明这一价差是如何测算的。
市场观点
冬奥会之后的米兰豪宅市场:坦率的结论
米兰-科尔蒂纳冬季奥运会已于 2026 年 2 月闭幕。赛前的主流叙事称米兰是本轮周期的“主办城市交易”。首份赛后数据现已公布,客观的解读要克制得多:米兰核心住宅是欧洲五年期表现最强的市场,但奥运会是其中影响最小的原因。
品牌住宅
RAK 品牌住宅:顶级运营商的检验标准
Al Marjan Island 正因一处尚未建成的核心项目而被重新定价。对资产配置者而言,问题已不再是要不要在此持有品牌住宅,而是运营商能否达到 Tier-one 门槛。Wynn、Aman 旗下的 Janu 以及 Nobu 是三个检验案例。徽标与特许经营品牌之间的差距,正是本研究笔记的主题。
市场观点
Family Offices: The Move to Operated Prime
Family offices are not raising their real-estate weighting, and the ones planning changes intend to lower it. UBS puts the allocation at 11 per cent in 2025 and the 2026 plan of those offices at 8 per cent. The argument here is about composition. The capital is migrating from prime property held passively to prime property held as an operating asset. The distinction is where the return, and the risk, now lives.
目的地
吉利艾尔岛别墅投资:为供给的缺失定价
巴厘岛的定价取决于需求的分量,吉利艾尔(Gili Air)的定价则取决于供给的缺位。两个市场在地图上看似相邻,运行逻辑却截然不同。投资吉利艾尔别墅的理由并非增长故事,而是约束故事:一座禁行机动车、土地有限的海岛,一条由法规确定的产权期限上限,以及一个过于单薄、无论向哪个方向都难以快速成交的中介市场。
市场观点
度假村租金回报率:毛收益是标题,净收益只是余数
核心度假市场中广告宣传的总租金收益率只是一个标题数字。业主实际落袋的净收益率则是余数,是在管理费、平台佣金、员工成本和租赁池分成各自取走一层之后剩下的部分。此外还有第三项成本,没有任何宣传册会标价:业主留给自己使用的旺季夜晚。想在同一栋楼里同时拥有生活方式资产和收益型资产的人,要为两者各付一次,共付两次。
目的地
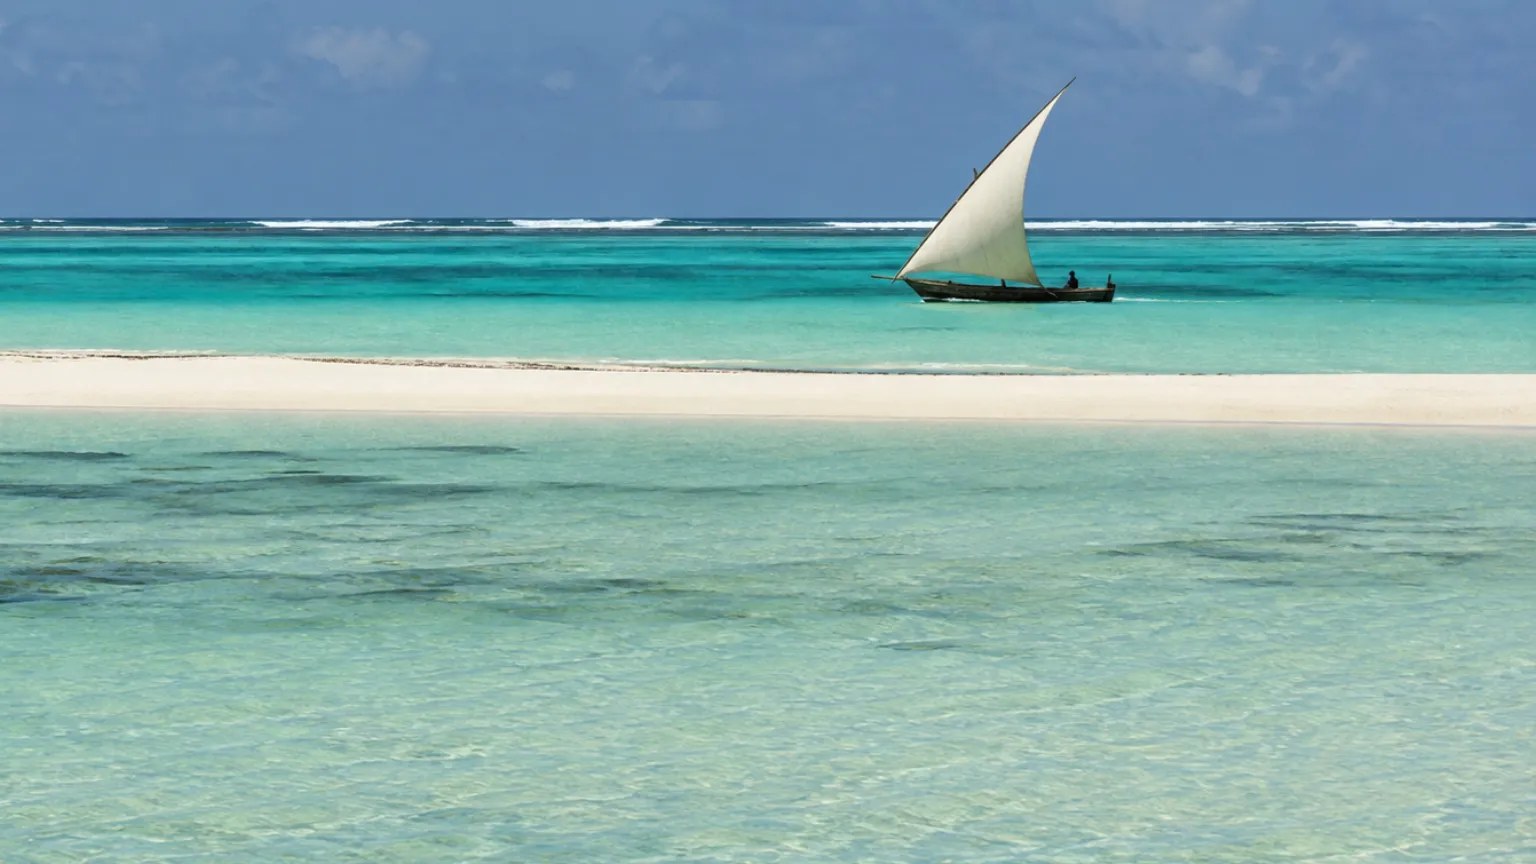
桑给巴尔房产投资:游客逼近百万,市场走向成熟
据官方 OCGS 群岛统计序列,桑给巴尔 2025 年接待国际游客 917,167 人次;2026 年月度纪录接连刷新:7 月为 107,801 人次,8 月达到 124,481 人次,截至 2026 年 9 月 10 日为有记录以来的最高单月数字。边疆市场(frontier)论点所预期的百万游客门槛如今已近在眼前,而逼近这一门槛正在改变测算逻辑。当游客量真正落地,三件事会被重新定价:边疆折价收窄,基础设施从脚注变为测算输入项,高端层级则与曾与之并列的大众海滩产品分离。这是一份“走向成熟”的数据,而非“已经成熟”的证明,而这一区别正是整个配置问题的关键。
目的地
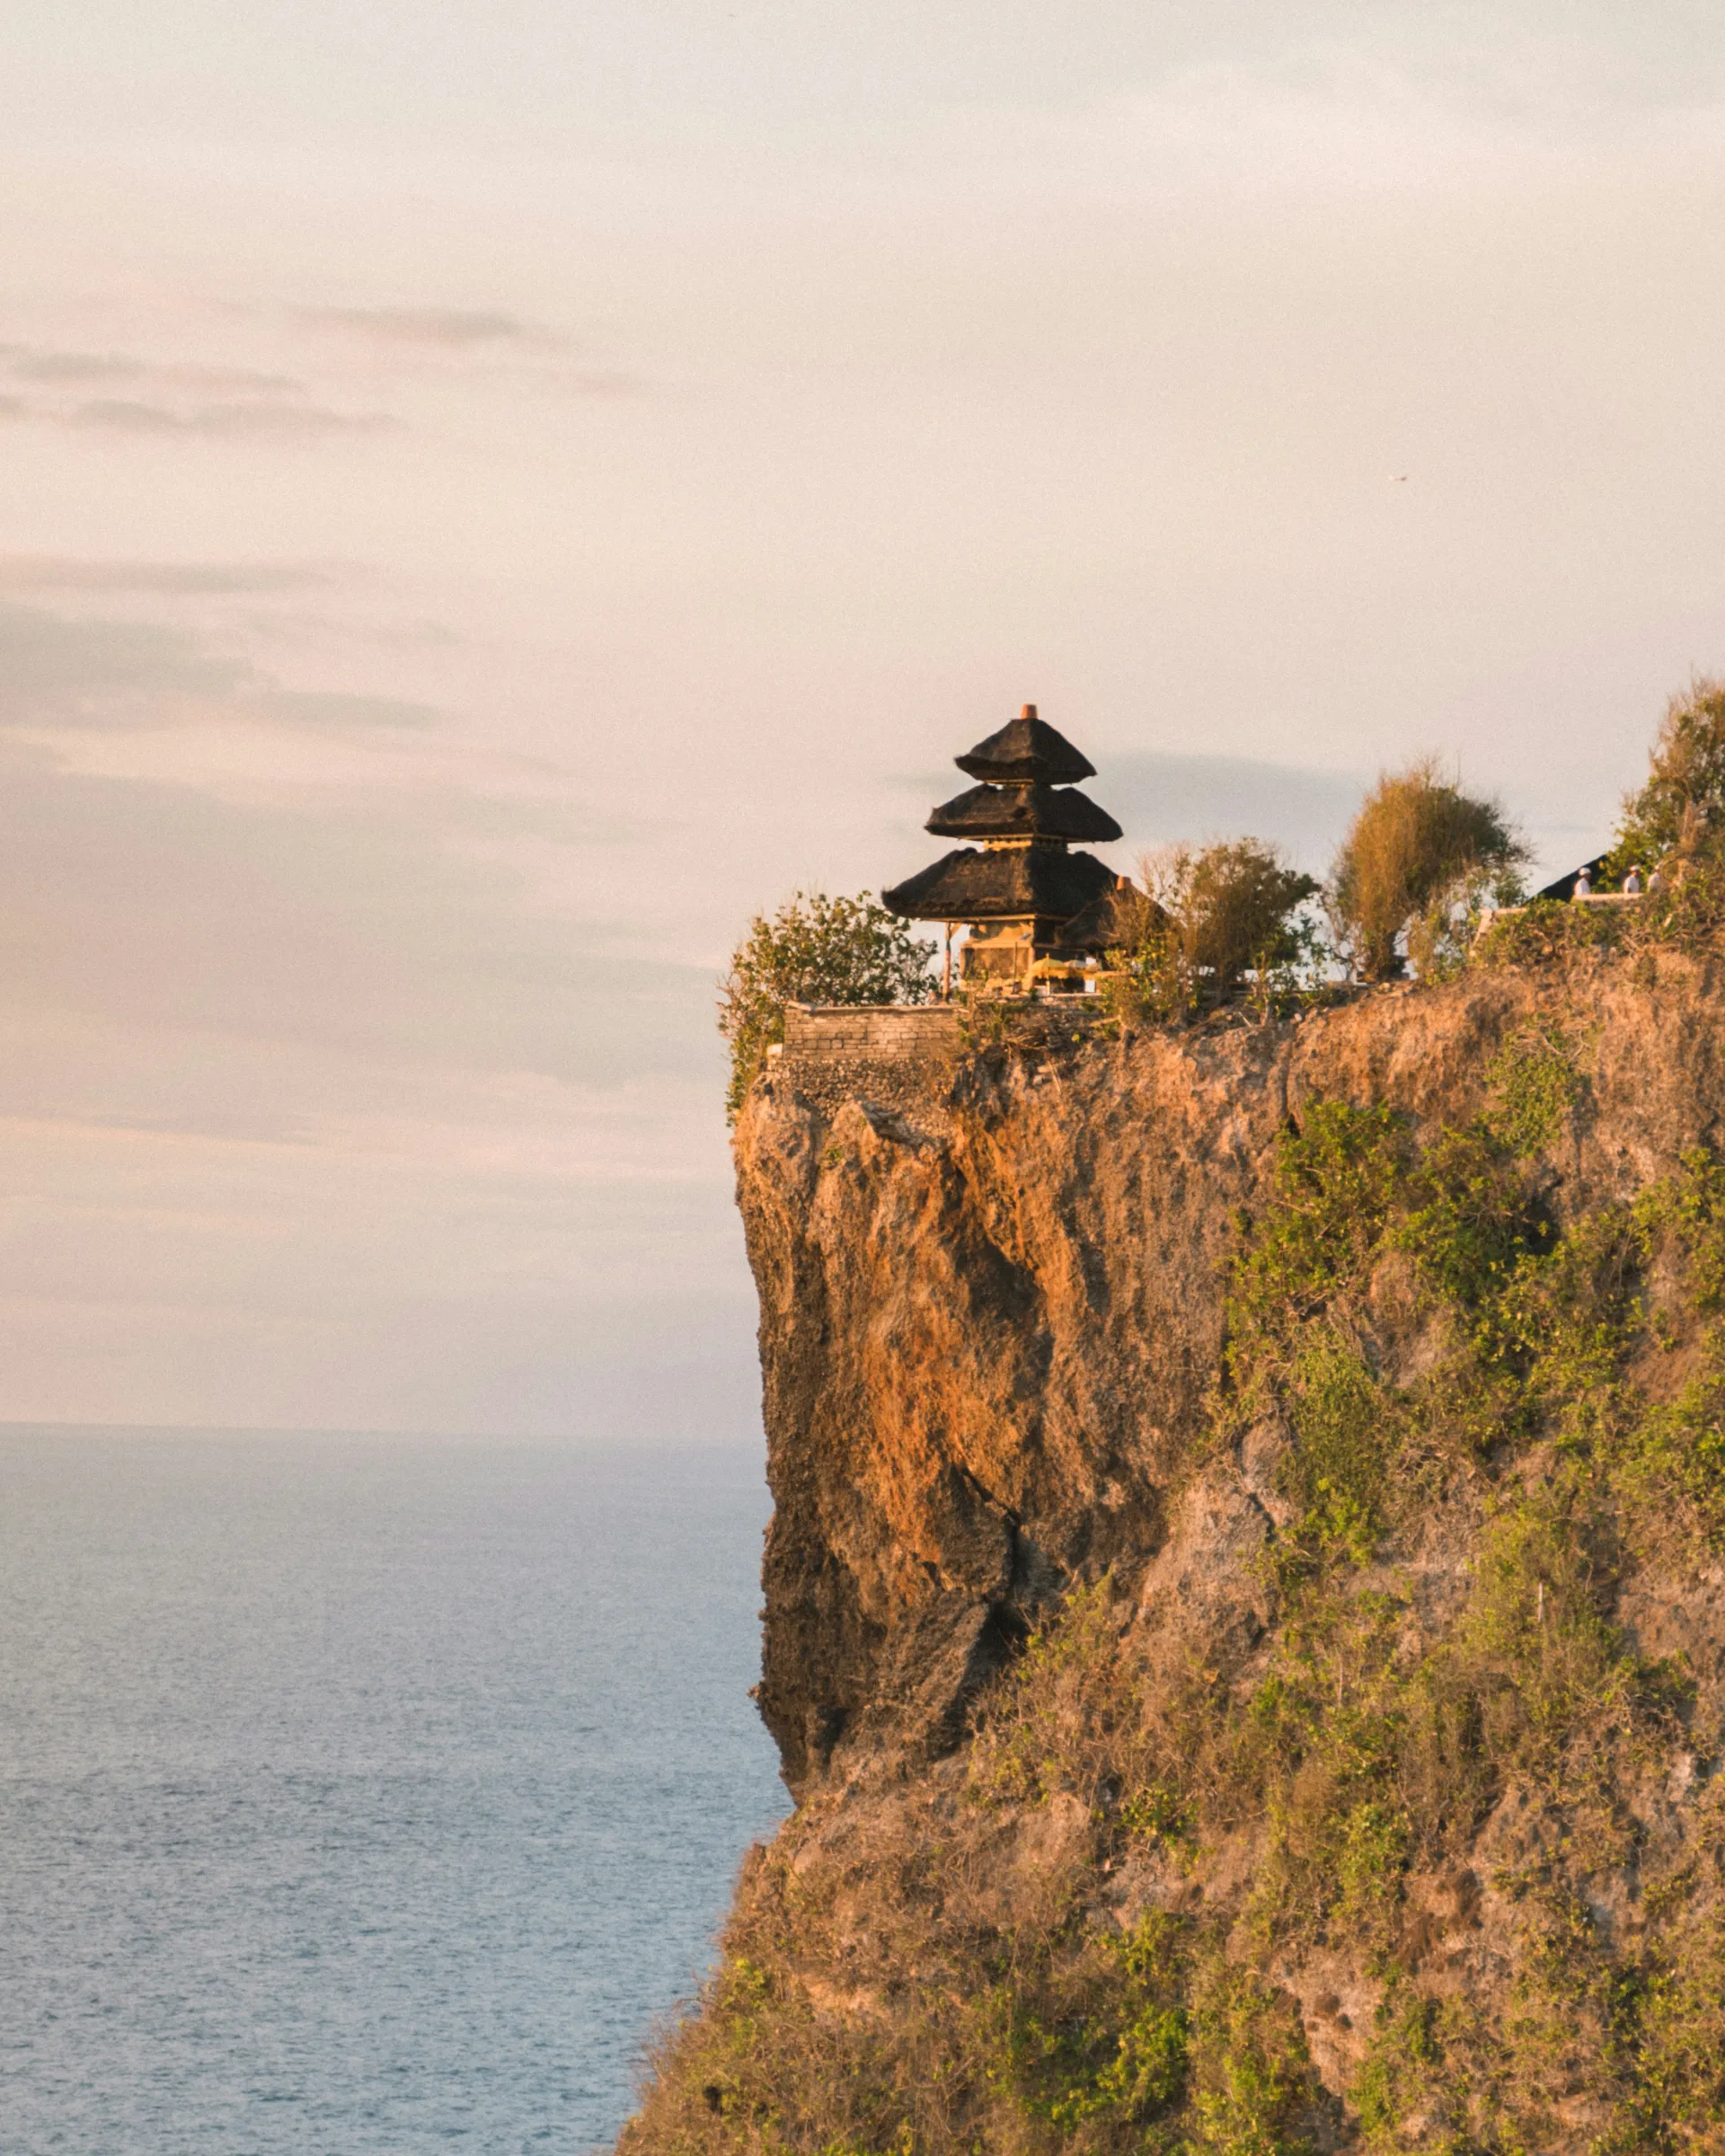
巴厘岛建设禁令:监管造就的稀缺性
当政府冻结新增供给的建设时,它以法令实现了稀缺性本应由自然实现的效果。到2026年初,巴厘岛九个行政区中的六个(八个县和登巴萨市)已形成正式的建设禁令;2月又根据 Perda No. 4/2026 增加了稻田转用冻结;非正规存量物业还面临3月31日的许可截止期限。逐区来看,并对照一份即便印度尼西亚全国入境游客人数增长、仍在走弱的需求数据,这一措施与其说是逆风,不如说是国家为已持有许可的资产划出的一条护城河。
增值方法论
汇率层:海外豪宅投资的外汇测算纪律
跨境顶级房产购置带有一个多数买家从未纳入测算分析的层面:计价货币。从签约到退出,汇率对即期有效价格的影响可能超过任何佣金,而且无法预测。机构的应对之道不是择时押注货币,而是从结构上对冲这一敞口,使收入、融资与持有期限与资产的计价货币相匹配。Victaura 自身的投资组合恰好涵盖这两种互为镜像的情形。
增值方法论
竣工担保到底保什么:期房买家须知
期房买家以为自己持有一份竣工担保。实际上,他们持有的是三种不同工具中的一种,每一种覆盖的事件不同,可追偿的金额也各不相同。机构投资者要问的不是竣工是否有担保,而是该工具覆盖的是哪一种失败,以及开发商失败时,资金还剩多少。

市场观点
永利重置后的拉斯海马RAK:预测重读
2026年8月4日,Wynn Resorts 确认,作为拉斯海马豪华市场旗舰的 Wynn Al Marjan Island 将于2027年9月开业,较原计划推迟约六个月,预算上调至约57亿美元,其中约3亿美元被其首席执行官归因于美伊冲突。本系列第4卷身处战事之中,预测的是一次幅度有限的延期,而非足以终结项目的冲击。本文对照 Wynn 的披露,重新审视这一预测。截至2026年9月27日,6月的停火已于7月8日破裂,目前没有任何停火协议生效。

市场观点
资本成本:顶级豪宅投资的测算输入变量
欧洲央行于2026年6月加息,并于9月再次加息;美联储在7月以三票异议(主张加息)维持利率不变后,于9月16日加息;英格兰银行于9月17日维持利率不变,其中三票主张加息。机构投资者的解读并非依据周期去择时核心地段市场,而是将资金成本明确列为测算输入变量,并以一项比利率周期更持久的法定景观限制为基准对其定价。
ESG 与责任
保险层:气候风险如何被定价
保险是气候风险转化为价格的最快机制。房地产市场需要十年才能对一处沿海资产重新定价,而保险市场每十二个月就重新定价一次。主要承保机构已停止在美国高风险州承接新的房主保险业务,参数型产品在风险前沿地带填补了部分缺口,美国数据也已测得暴露于海平面上升风险的住宅存在成交折价。对于岛屿和沿海豪华房地产而言,可保性已成为与产权同等级别的承销变量。
深度报告品牌住宅
品牌住宅转售检验:交付之后的溢价还在吗
Savills 将品牌住宅的平均溢价定为约 33%,且未单独公布转售环节的数据。这一溢价能否在二级市场中保持,是另一个问题,而业内很少公开提出。本专题报告汇集了转售方面的证据:迪拜的交易记录、迈阿密两座拥有六至八年成交记录的塔楼,以及撤除品牌的自然实验,并在最关键的环节,即退出时,检验这一溢价。CBRE 预测,到 2030 年品牌住宅将占哈伊马角(Ras Al Khaimah)新增供应的 54%,而 Greystone 在当地持有期房(off-plan)资本头寸,因此这个问题并非纸上谈兵。利益冲突已如实披露。由证据说了算;证据无法回答之处,报告会明确指出。
目的地
奔巴岛投资:桑给巴尔之外更安静的选择
在这座市场早已定价的岛屿以北五十公里处,奔巴岛(Pemba)接待的游客量只是桑给巴尔的一小部分,法定投资门槛仅为 Unguja 的十分之一,并且正在建设国际机场。其制约因素属于前沿市场级别:租赁地权、有限的航空运力、几乎空白的顾问服务体系。现在值得关注的理由,与十年前的 Unguja 如出一辙,测算要求也同样如此,且已如实披露。
增值方法论
豪宅如何真正成交:退出策略与销售渠道
开发回报在收购时确定,在退出时兑现,然而退出却是整条链条中被分析得最少的一环。分销不等于挂牌:渠道网络、委托授权、off-market 渠道与定价纪律,决定了一栋别墅是在九个月内成交,还是在市场上滞留三年。本文从运营方的视角,讲述顶级房产实际是如何售出的,包括我们自己的项目将要采用的渠道,以及这一渠道的局限。

增值方法论
Value-Add 房地产投资究竟是什么:策略、风险与回报
Value-add 不是机会主义式的投机。它是在刚性供给约束之下,对监管路径的把握、对设计的纪律以及对施工的执行。本文先将该策略对应到 INREV、CBRE 和 PGIM 所使用的机构分类体系,再逐一梳理意大利、印度尼西亚、坦桑尼亚和阿拉伯联合酋长国的法域规则,这四个监管框架正是 Victaura 持有项目所处的环境。
深度报告市场观点
品牌住宅2026:910个项目,两个市场
Savills预计,到2025年底品牌住宅项目将达910个,高于2024年12月的764个。Knight Frank在2025年按仅限奢华项目的口径统计为611个,而在其口径更宽的2026年9月调查中,2025年底的数字为903个,由此弥合了本报告在2026年5月视为两极分化运作特征的299个项目的差距。两极分化的依据是运营商与合同层面的证据,而不是项目数量。作为Victaura Research的假设(因为所引来源均未按层级衡量溢价),第一层级的稀缺型品牌(Aman、Rosewood、Cheval Blanc、Bulgari)相对可比的无品牌住宅享有30%至50%的溢价。在同一假设下,第三层级的大众奢华品牌(Marriott旗下Ritz-Carlton、St. Regis、JW、EDITION;Accor;Hilton旗下Conrad)在供应过剩的市场中,溢价降至5%至15%。按本报告的解读,Savills给出的33%全球平均值(城市30%,度假区39%)是两种朝相反方向变动的分布的加权合成。本报告把项目数量解读为两个市场,将溢价分解为五个组成部分,并以第2卷中的科莫湖无品牌传统资产为锚点,追踪持有期的不对称性。本报告是《Geography of Trust》的第三卷。
深度报告市场观点
2026年全球财富真正流向何方
Henley 预测2025年全球将有142,000名百万富翁迁移,Tax Policy Associates 对此提出质疑:底层数据中的某一数字规律,自然出现的概率约为24万分之一,并称该报告是营销材料,而非证据。就英国而言,Henley 预测的16,500人外流尚无官方数据对应:HMRC 统计显示,2024-25年度非长期居民(non-dom)及视同长期居民的纳税人为81,900人,改革后离境人数的估算要到2027年才会公布。根据 Corte dei Conti 的数据,意大利24-bis制度的受益人数在2024年达到1,923人,其中1,374人为主要纳税人。“信任地理”如今是一项涉及三个维度的投资组合决策,而不是一份避税天堂的短名单。
增值方法论
期房与直接开发:两种购房者保护机制对比
期房与直接开发并非同一光谱的两端。它们是不同的产品,买方保护、退出路径和失败模式各不相同。机构投资者要问的不是哪个更便宜,而是买方实际上在为哪一种保护机制付费。
目的地
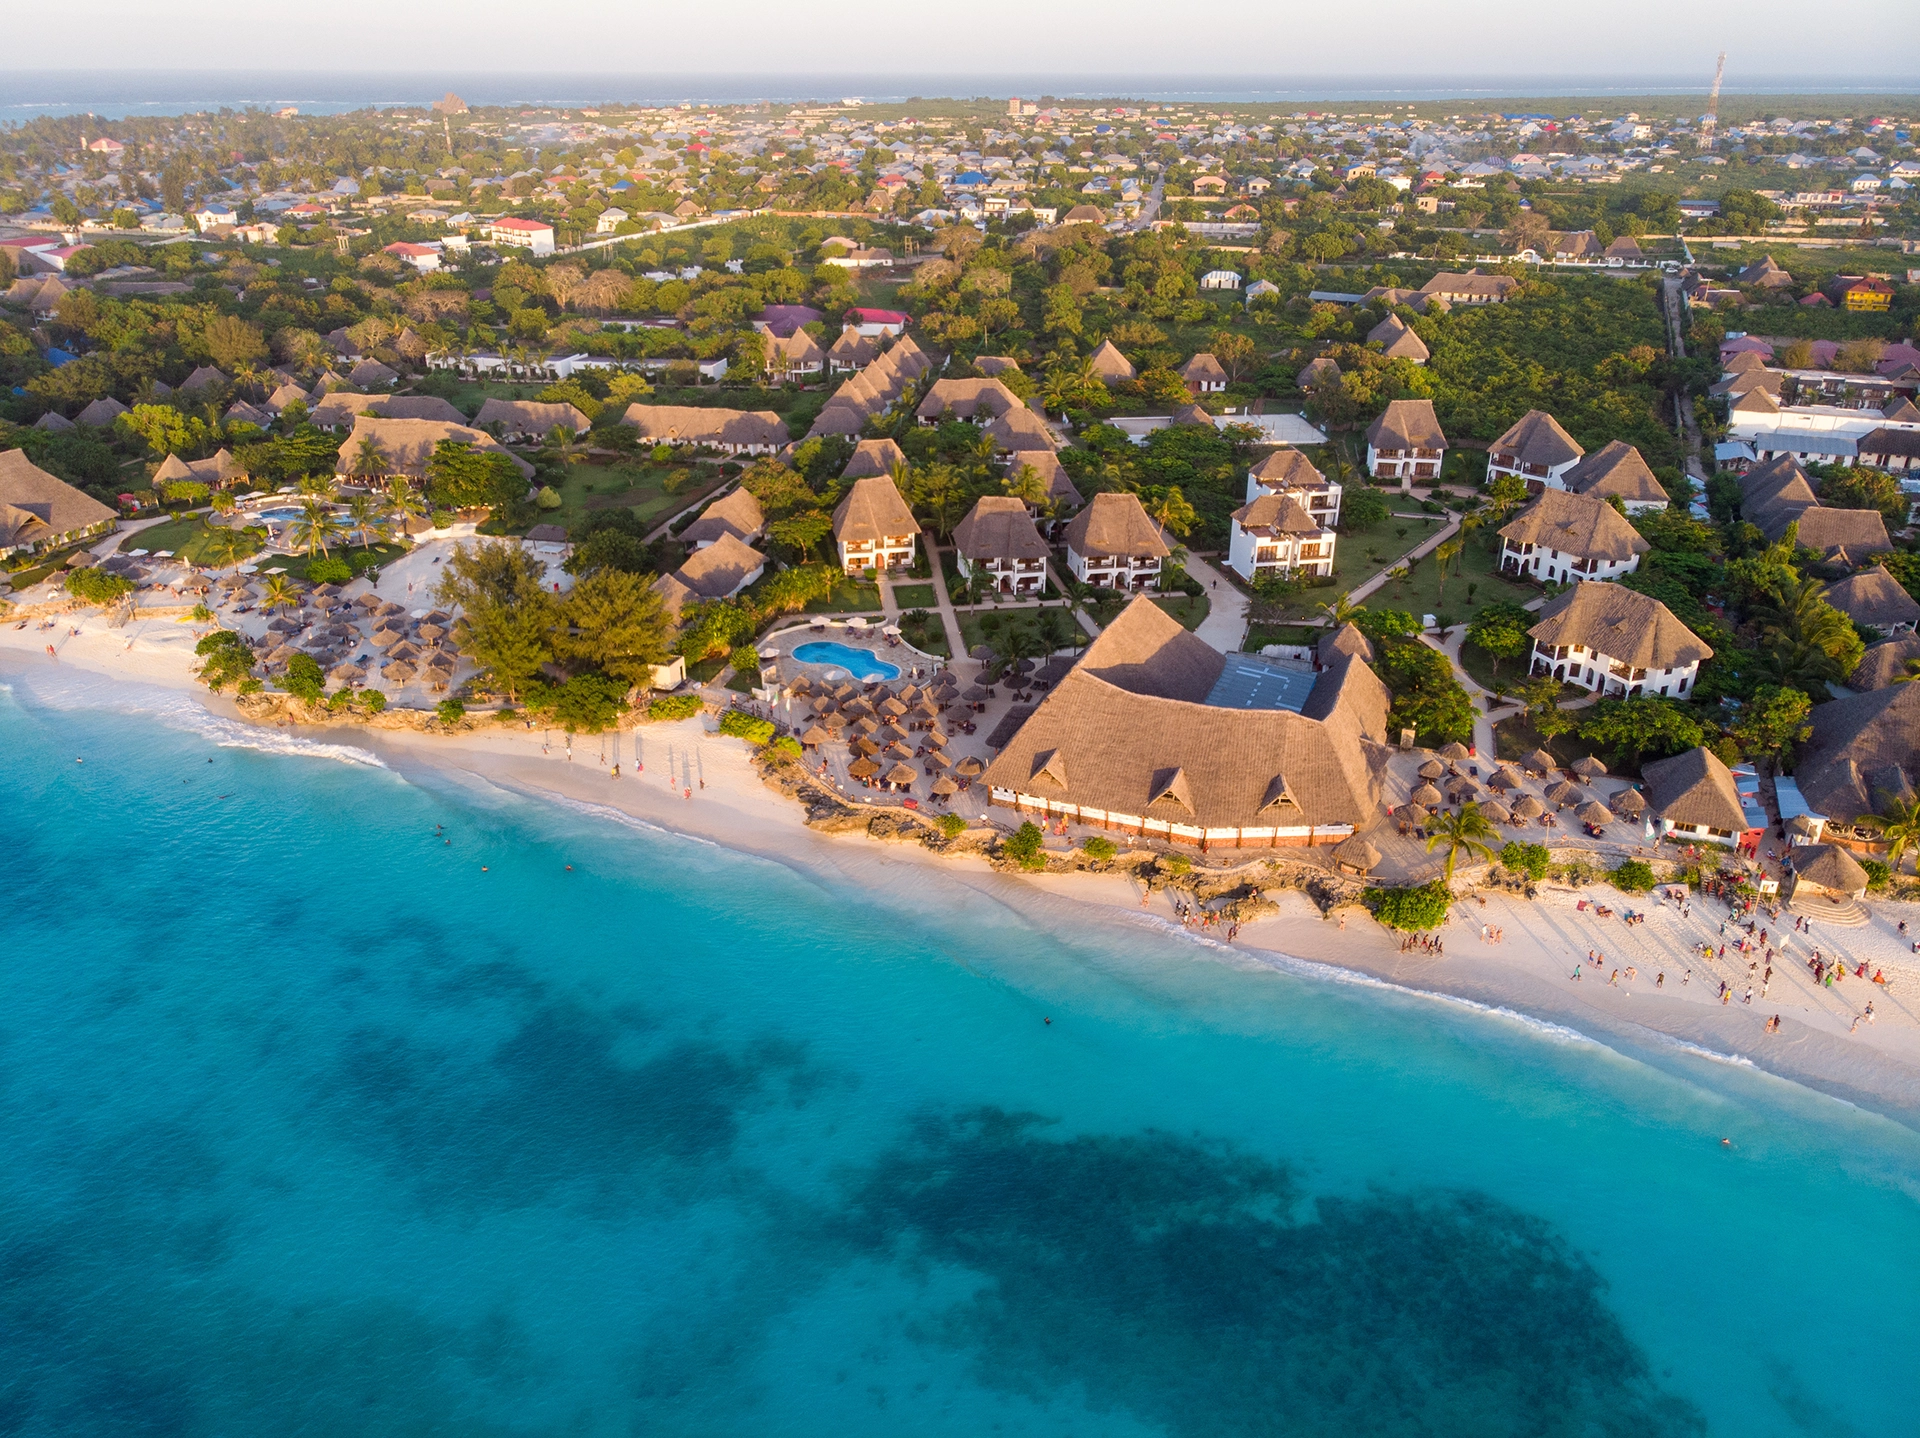
桑给巴尔:新兴奢华度假目的地
桑给巴尔正从中端海岸目的地转型为法定和需求双重驱动的豪华及超豪华市场,但采用最长99年的租赁权(leasehold)土地制度,并已披露气候风险。2024年和2025年的入境数据、《1992年土地保有法》(Land Tenure Act 1992)与《2023年桑给巴尔投资法》(Zanzibar Investment Act 2023)的框架以及Nungwi的运营商项目储备,共同讲述了一个一致的故事:条件正在形成,约束是真实存在的,测算要求也是明确的。
目的地
坦桑尼亚:旅游业与99年土地租期上限
坦桑尼亚是一个前沿机构市场:土地使用权上限为九十九年,2022年颁布的《投资法》为资本提供防止国有化的保障,旅游业则从较低的基数上快速增长。宏观架构与法律架构共同解释了为何该国如今成为长周期外国资本的目的地,以及这些资本参与市场所依据的具体条款。
深度报告市场观点
科莫湖顶级豪宅2026:双重稀缺,PIRI +6.5%
意大利顶级房产通常被视为单一资产类别,周期同步。Knight Frank 的 PIRI 100 显示,科莫湖 2025 年上涨 +6.5%,排名第 19,同期米兰为 +0.4%,伦敦为 -4.7%;按 Victaura Research 的判断,科莫湖已脱离这一周期。三项约束(D.Lgs. 42/2004 景观法规、多代家族不出售的模式(这是 Victaura Research 的假设),以及自 2026 年起新居民须缴纳 30 万欧元的 Article 24-bis)使供给在法规层面缺乏弹性而非为零,压低成交频率,并筛选出以 15 年为周期、可跨国流动的买家。本研究报告认为,其结果是建立在不可替代性之上的复利式租金,而非周期性的顶级房产,并建议以 Mayfair Grosvenor、Park Avenue 战前建筑、St Moritz Suvretta 和 Cologny 作为可比组合,取代 Forte dei Marmi 或 Cap Ferrat。
深度报告市场观点
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
市场观点
哈伊马角与迪拜:阿联酋投资敞口是一个,不是两个
哈伊马角与迪拜常被当作阿联酋境内可相互替代的配置选择。在五个维度(油价、地区安全、联邦监管、保险与再保险、货币挂钩)上,二者彼此相关。就现有证据而言,在这两个酋长国之间分散投资,实质上是同一笔风险敞口,只是有两个邮编。
深度报告市场观点
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
ESG 与责任
ESG in Luxury Real Estate: Philosophy, Not Certificate
ESG certificates are not the same as ESG outcomes. The first you buy. The second you build. In 2026, with ESMA's fund-naming guidelines and the FCA's anti-greenwashing rule in force while the SEC reviews its own ESG rules (as of 27 September 2026), with the EU Taxonomy and ESRS reshaping disclosure, and with embodied carbon emerging as the elephant in the room, the credibility of a developer is no longer measured by the label on the wall. It is measured by what the operator continues to do after the ribbon is cut.
ESG 与责任
负责任的海岸开发:投资测算的关键输入
海岸与岛屿的负责任开发是一项测算输入,而非营销说辞。当生态系统本身就是价值所在,保护它的那套纪律(许可审批、水资源、能源、红树林、供应链、信息披露)也正是保护资产的纪律。
增值方法论
专属SPV如何保护投资者
利益一致性来自结构本身,而非口头承诺。每个项目都设有专属的特殊目的载体,隔离于荷兰控股公司之下,并在项目层面建立治理。这才是该细分市场如今真正看重的制度性握手,而非宣传册式的叙事。
增值方法论
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.
目的地
巴厘岛与印度洋别墅市场
印度洋别墅市场是六个目的地,而非一个整体市场。每个目的地的产权制度不同,气候风险不同,周期阶段也不同。对外国买家而言,法证式的问题不是哪里的游客到访量headline数据最高,而是哪里的结构性约束能保护价值,哪里的法律架构又允许买家真正持有它。
目的地
印尼房产所有权:外国买家框架指南
印尼的外国人房产所有权框架建立在宪法第33条第3款和1960年《土地基本法》之上。这是具有约束力的限制条件,而非监管上的麻烦。请从法条本身去理解它,而不是从宣传册去理解它。

目的地
米兰:吸纳全球流动资本的城市
米兰是意大利高净值人群流入的运营基地,是税务居所节点,也是走势与欧洲其他地区不同的高端市场。它同时是湖区第二居所的天然对应端,是贯穿科莫湖这条轴线在城市一端的落点。
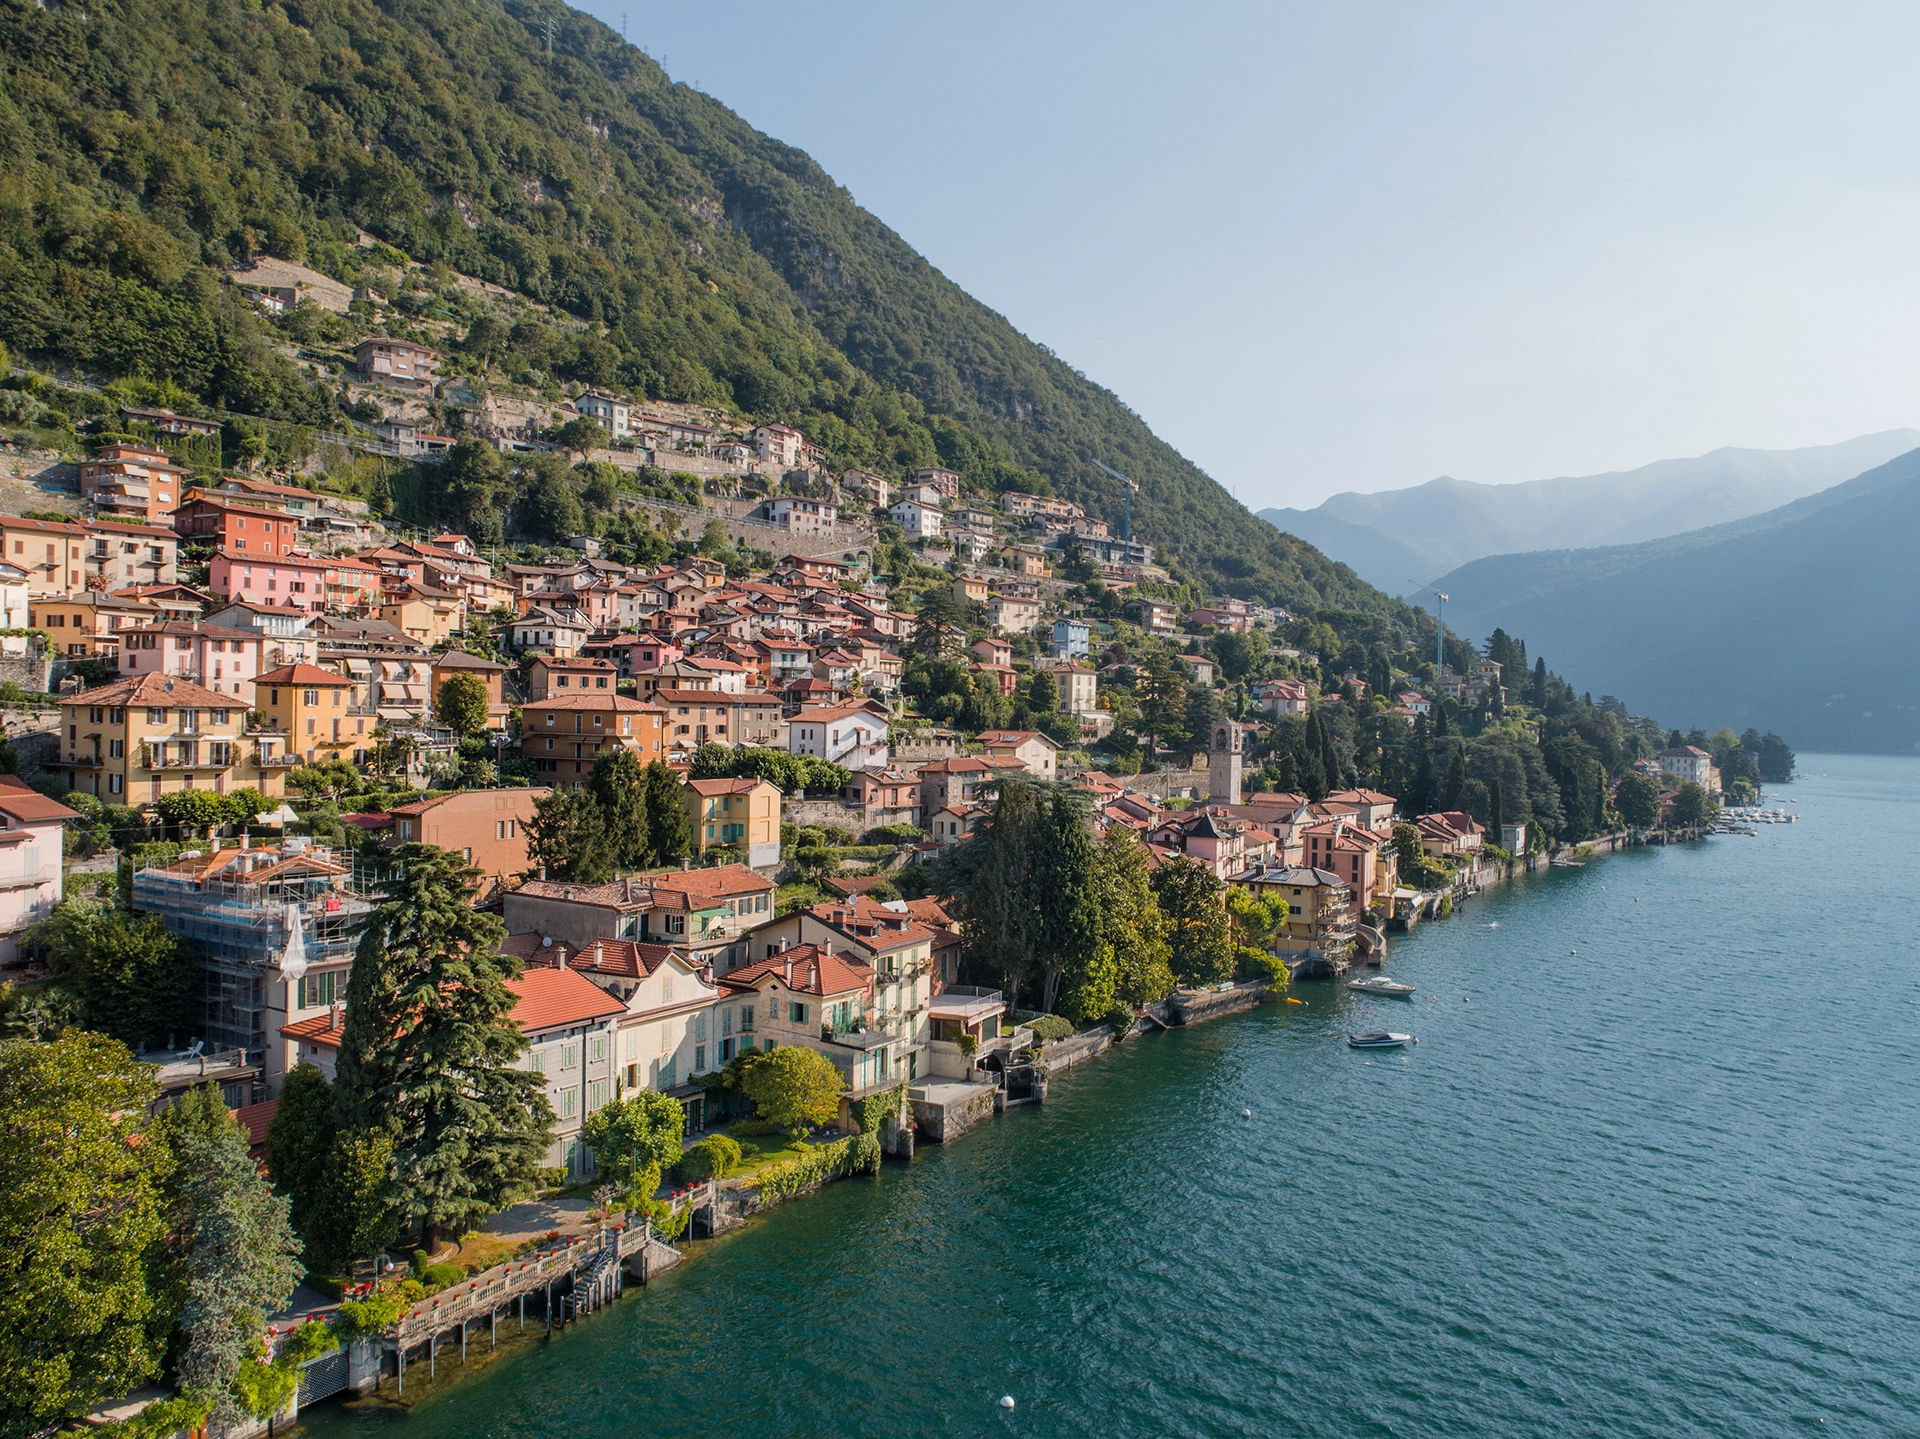
增值方法论
科莫湖景观限制:为何在此新建房产如此困难
制约因素并非监管,而是法律本身:该法于2004年制定,将可追溯至1497/1939号法律的景观保护予以法典化,其中300米湖岸带则源自431/1985号法律(Legge Galasso,即加拉索法)。在科莫湖,300米景观带、第146条规定的*autorizzazione paesaggistica*(景观许可)、伦巴第大区规划以及市级 regolamenti 共同构成了一套许可环境,从设计上就过滤掉了大部分新增供应。对于 value-add 项目而言,这一过滤机制既决定了时间表,也决定了能够交付的产品。
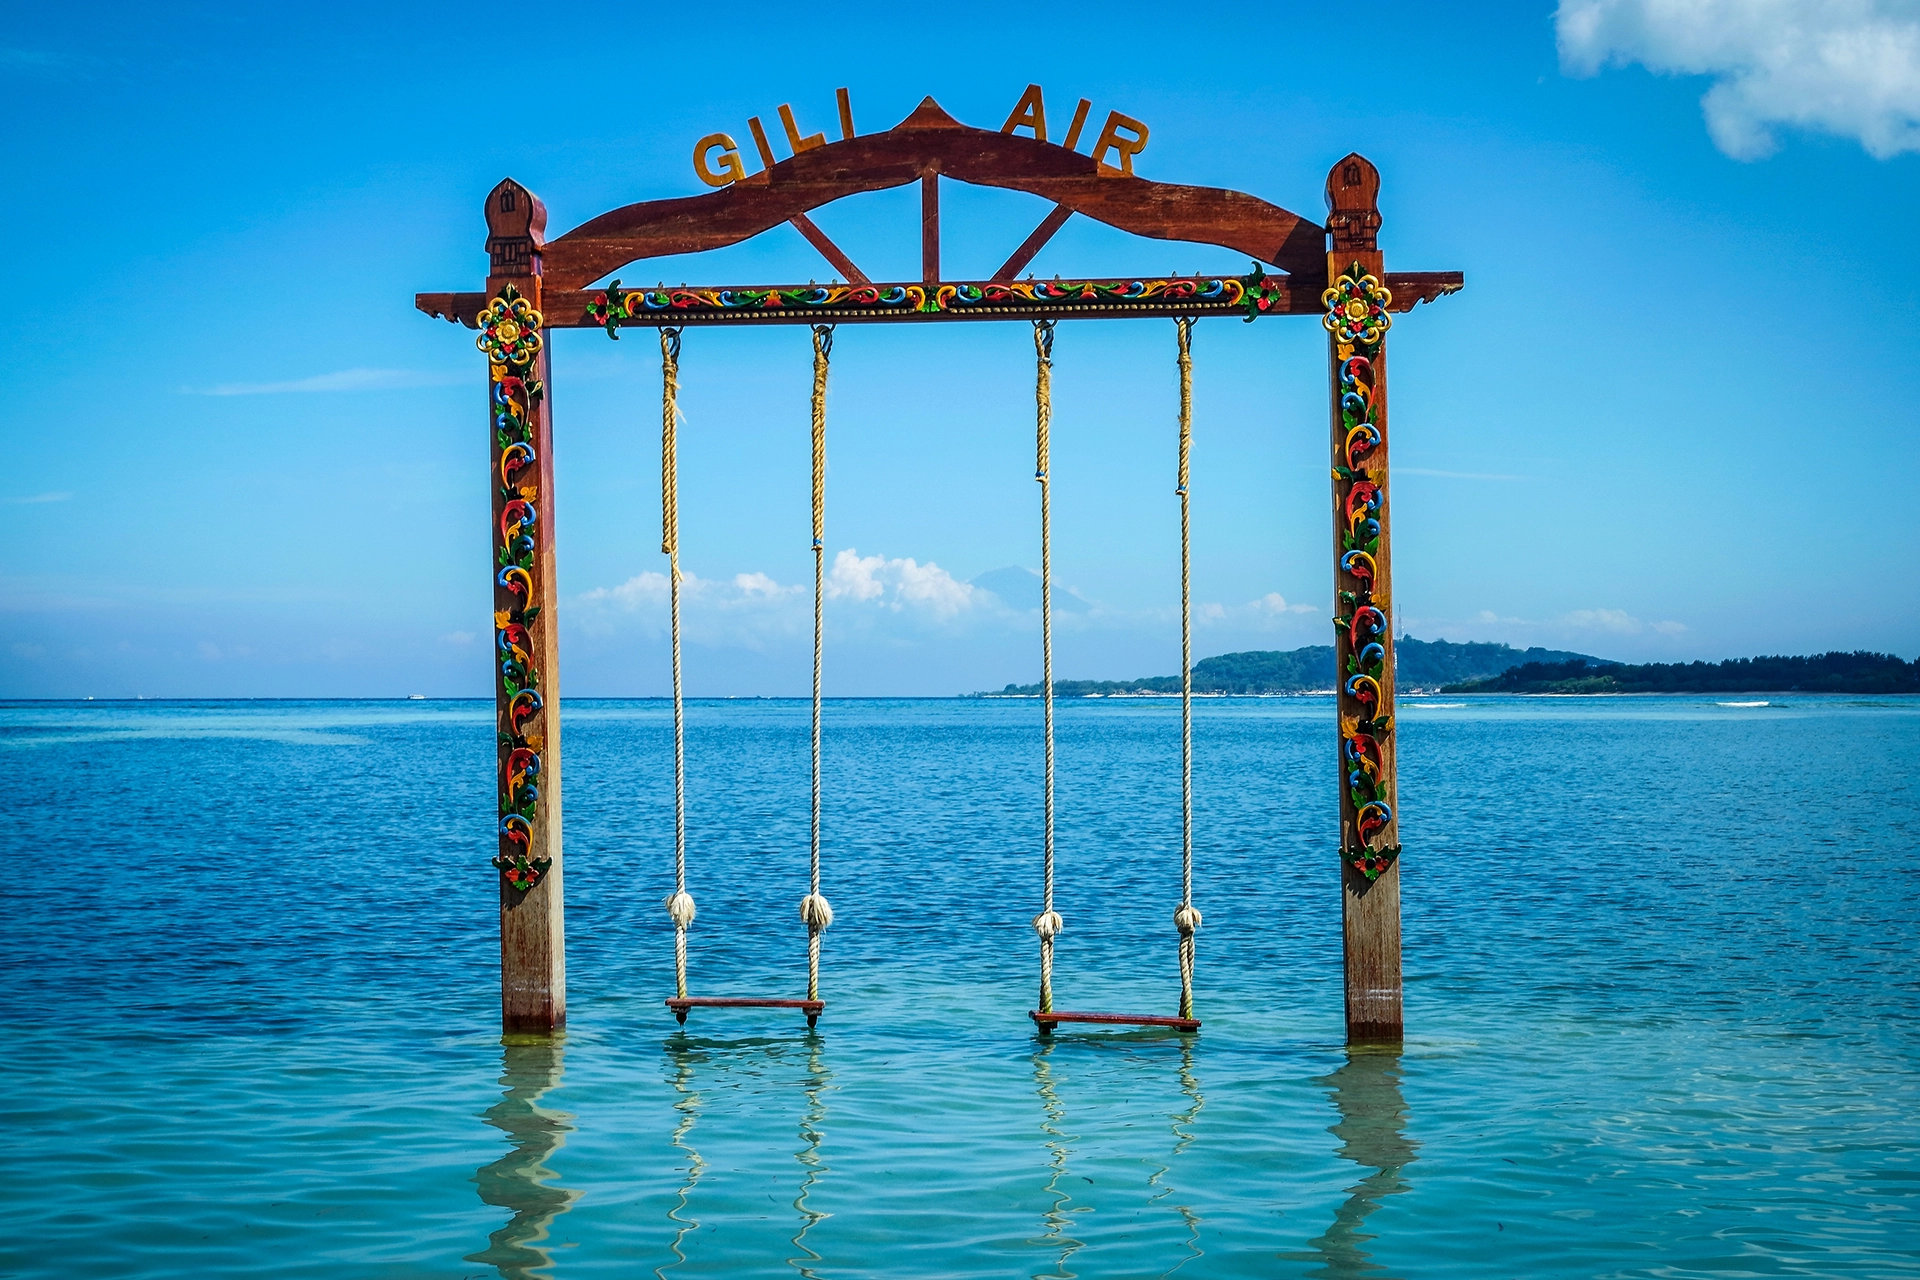
目的地
吉利艾岛:巴厘岛之外的稀缺替代地
吉利艾尔岛(Gili Air)不是下一个巴厘岛。它是巴厘岛的受限替代选项:更小、更难进入、在结构上就是稀缺的。这座岛屿的投资逻辑建立在地理、法律和气候三重叠加的限制之上,以及一块稀缺地块能否被转化为一个完工且合规的产品。
品牌住宅
品牌为何选择开发商:期房投资的关键 | 品牌住宅
品牌在签下一座塔楼之前,先要对开发商做测算式审查。声誉是它们无法投保的资产,而选择开发商是唯一的保护。对期房买家而言,品牌对开发商的尽职调查是一个共同信号,仅靠登记册无法提供。
市场观点
家族办公室与房地产:并非11%的11%
跨越多个周期,家族办公室始终对房地产保持青睐。被广泛引用的11%这一数字,是投资组合内部的平均配置比例:在瑞银《Global Family Office Report 2025》中指房地产(2024年配置数据,n=317),在高盛《Family Office Investment Insights 2025》中指私募房地产加基础设施(n=245)。若以家族总净资产衡量,涵盖自营房地产、住宅及间接持仓,Victaura Research 假设欧洲超高净值人群(UHNWI)的房地产敞口在25%至40%之间;目前尚无已发布的调查报告给出这一数字。这两个数字衡量的是不同的统计口径,将其中一个当作另一个引用,是一种常见的分析性错误。
市场观点
顶级住宅的韧性:三大结构性机制
2025年全球顶级住宅价格上涨3.2%,高于大众住宅市场2.9%的涨幅,延续了Knight Frank认为始于2023年初的跑赢趋势(Knight Frank PIRI 100, Wealth Report 2026)。真正的问题不在于顶级住宅是否具有韧性,而在于其原因。数据中可以观察到三大结构性机制:合规资产供给固定、超高净值买家群体持续增长,以及机构资本配置保持稳定。三者均可独立验证,均不依赖于预测。
增值方法论
区位、时机、执行:我们的投资方法
三个可观察的条件,没有一个是观点。每一个都是投资不同阶段的约束条件,而且三者的先后顺序不可互换。区位是我们无法创造的。时机是解读结构性驱动因素、而非市场噪音的纪律。执行则把一块稀缺的地块变成一项建成的稀缺资产。
增值方法论
投资者如何评估地产开发商
家族办公室投资的不是项目,而是开发商。项目是检验标准,而非投资主张本身。在机构资本审核的五大维度中,开发商是有限合伙人(LP)在交割后唯一无法改变的变量。
市场观点
意大利为何吸引国际投资者
意大利吸引国际资本,并非因为它十全十美,而是因为其税务框架实属罕见,生活方式类资产不可替代,供给端的监管约束又具有法定效力。机构层面的解读,要求以同样的坦诚正视结构性弱点与优势。