
Visión de mercado
Hacia dónde se mueve realmente la riqueza mundial en 2026
La previsión de Henley de 142.000 millonarios migrantes en 2025 fue cuestionada por Tax Policy Associates, que situó un patrón de dígitos en los datos subyacentes en una probabilidad de aproximadamente 1 entre 240.000 y calificó el informe de material de marketing, no de evidencia. En el caso del Reino Unido, la salida proyectada por Henley de 16.500 personas no tiene aún ninguna contrapartida oficial: HMRC contabilizó 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, y las estimaciones de las salidas posteriores a la reforma no se conocerán hasta 2027. Los beneficiarios del régimen italiano 24-bis alcanzaron los 1.923 en 2024, 1.374 de ellos contribuyentes principales, según cifras de la Corte dei Conti. La Geografía de la Confianza es ahora una decisión de cartera basada en tres vectores, no una lista de paraísos fiscales.
 Ilustración
Puntos clave
- - La proyección de Henley de 142.000 millonarios migrantes en 2025 está cuestionada: Tax Policy Associates situó un patrón de dígitos en los datos subyacentes en una probabilidad de aproximadamente 1 entre 240.000 (27 de julio de 2025), Henley anunció una auditoría de New World Wealth en agosto de 2025 sin nombrar a ningún auditor (Spear's), y su informe de 2026, del 16 de junio de 2026, no da ninguna cifra de migración.
- - Henley proyectó una salida neta de 16.500 millonarios del Reino Unido en 2025. HMRC contabilizó 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, el último año antes de la abolición, y el gobierno dice que las estimaciones precisas de las salidas posteriores a la reforma solo se conocerán en 2027 (HMRC, 30 de julio de 2026, recogido por The National).
- - El cargo del 24-bis italiano subió de 100.000 euros (2017) a 200.000 euros (agosto de 2024) y a 300.000 euros para los traslados de residencia desde el 1 de enero de 2026 (idealista). Las cifras de la Corte dei Conti sitúan a los beneficiarios en 1.923 en 2024, 1.374 de ellos contribuyentes principales (QuiFinanza, 26 de junio de 2026).
- - PIRI 100 de Knight Frank para 2025: Tokio +58,5%, Dubái +25,1%, lago Como +6,5% (19.º de 100). La previsión de Knight Frank de aproximadamente +3% para los precios prime de Dubái en 2026 se hizo en noviembre de 2025, antes de la guerra de Irán.
- - Global Wealth Report 2026 de BCG: Hong Kong superó a Suiza por primera vez como mayor centro de riqueza transfronterizo, con unos 2,9 billones de dólares tras un crecimiento del 10,7% en 2025; BCG no da ninguna cifra suiza (BCG Global Wealth Report 2026).
- - Desde el 1 de enero de 2026 DAC8 se aplica en toda la UE y 46 jurisdicciones empezaron a recopilar datos de criptoactivos bajo el CARF de la OCDE, con 27 más comprometidas para 2028 y 4 para 2029 (OCDE, 14 de septiembre de 2026). Suposición de Victaura Research: el modelo de «privacidad mediante opacidad» para los criptoactivos se cierra cuando esos grupos empiecen a intercambiar información.
- - La guerra de Irán que comenzó el 28 de febrero de 2026 ha llegado a los Emiratos: el 4 de mayo de 2026 Fujairah fue atacada en el primer ataque contra los Emiratos desde el alto el fuego del 8 de abril (Al Jazeera), y a fecha de 26 de septiembre de 2026 no hay ningún alto el fuego en vigor (GlobalSecurity.org). Wynn espera un «retraso moderado» en Al Marjan (conferencia del primer trimestre de 2026, 7 de mayo de 2026).
En esta página (30)
Notas de revisión
Este artículo se corrigió el 27 de septiembre de 2026. Una comprobación de sus cifras y atribuciones con las fuentes citadas encontró errores, que se han corregido en el texto. La lista completa, con lo que decía el artículo y lo que dice ahora, está en la sección de correcciones al final.
Este artículo se corrigió el 29 de septiembre de 2026. Una versión anterior describía las posiciones de Victaura más allá de lo que recogen sus páginas públicas de proyecto. El texto, y la declaración de intereses del final, se ajustan ahora a esas páginas.
Este artículo se corrigió el 11 de octubre de 2026. Una versión anterior daba para el Lake Como EDITION una fecha de apertura y un número de habitaciones tomados de una fuente secundaria. Ahora siguen el anuncio de apertura del propio hotel.
Este artículo se corrigió el 13 de octubre de 2026. Describía la subida del impuesto a tanto alzado del artículo 24-bis a 300.000 euros como pendiente en 2026; se aplica a quienes trasladan la residencia desde el 1 de enero de 2026 (Ley 199/2025, Normattiva), y el texto lo dice ahora. Las secciones de correcciones y de metodología decían que ninguna fuente da el número de contribuyentes de 2024; ahora dicen que la versión anterior lo atribuía a estimaciones del sector. El texto decía también que ninguna fuente publicada estima el efecto del cargo sobre los nuevos entrantes; ya no lo dice.
Este artículo se corrigió el 13 de octubre de 2026. El resumen ejecutivo y la sección 4.4 fechaban la declaración de Wynn Resorts sobre el retraso de Al Marjan en el día siguiente a la llamada de resultados del primer trimestre. Ahora ambos dan el día de la llamada, como ya hacía la sección de correcciones del final.
Este artículo se corrigió el 13 de octubre de 2026. La metodología decía que ninguna fuente publicada desglosa por país de origen los datos italianos del artículo 24-bis. Un estudio de Assonime de 2026 lo hace para la muestra de una encuesta, y la metodología lo cita ahora y explica por qué una cuota de una muestra sigue sin utilizarse como aproximación para las salidas del Reino Unido.
Este artículo se corrigió el 13 de octubre de 2026. Las secciones 4.4 y 6.4 daban el presupuesto de Wynn Al Marjan sin fecha, y la sección 4.4 atribuía a una revisión de CBRE la apertura en septiembre de 2027; ahora dan el presupuesto anunciado en agosto de 2026 y la fecha que Wynn fijó con sus resultados del segundo trimestre.
Este artículo se corrigió el 14 de octubre de 2026. El pasaje sobre Ras Al Khaimah daba el primer trimestre de 2027 como objetivo original de apertura de Wynn Al Marjan Island, y las correcciones del 27 de septiembre de 2026 que figuran al final del artículo dicen lo mismo. El anuncio del proyecto de enero de 2022 situaba la apertura en 2026; el primer trimestre de 2027 era la previsión de Wynn antes del retraso, como dice ahora el texto. Las mismas correcciones afirman que una cartera de CBRE de más de 9.000 unidades de marca y una cuota de marca que sube del 27 % al 54 % no figuran en las fuentes. El informe de CBRE sobre residencias de marca en los EAU de diciembre de 2025 da cerca de 9.000 unidades de marca en Ras Al Khaimah y una cuota de marca en la nueva oferta del 27 % en 2025 y del 54 % en 2030; las cifras retiradas entonces no se han restituido. La sección 4.4 decía que la propiedad extranjera en Indonesia se restringe al Hak Pakai, limitado a 80 años. Como ya decía la sección 6.3, un comprador extranjero también puede tomar el Hak Sewa o mantener sus derechos a través de una PT PMA que toma el Hak Guna Bangunan, y la sección 4.4 lo dice ahora. La sección 6.3 precisa ahora también que los 80 años se aplican sobre terreno estatal o terreno Hak Pengelolaan, mientras que sobre terreno Hak Milik el Hak Pakai dura hasta 30 años y se renueva mediante escritura (Reglamento Gubernamental 18/2021, artículo 52).
Prólogo
La cifra de 142.000 millonarios que cambiaron de país en 2025 no se sostiene como evidencia. El número, una proyección de Henley & Partners publicada el 24 de junio de 2025 y reproducida por toda la prensa sectorial global, fue cuestionado en julio de 2025 por Dan Neidle, de Tax Policy Associates, que encontró patrones de dígitos en los datos subyacentes que situó en una probabilidad de aproximadamente 1 entre 240.000 de aparecer de forma natural, y concluyó que el informe debía tratarse como material de marketing, no como evidencia. Henley anunció una auditoría independiente de su socio de datos New World Wealth en agosto de 2025 (Spear's, 19 de agosto de 2025); no se ha publicado ningún resultado, y el informe de Henley de 2026, publicado el 16 de junio de 2026, ya no ofrece un recuento de millonarios en migración. Para el Reino Unido, Henley proyectó una salida neta de 16.500 millonarios en 2025. Aún no existe ningún recuento oficial de las salidas posteriores a la reforma: HMRC contabilizó 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, el último año antes de la abolición, 1.200 menos que el año anterior, y el gobierno ha dicho que las estimaciones precisas de las salidas desde abril de 2025 solo se conocerán en 2027 (comunicado de HMRC del 30 de julio de 2026, recogido por The National).
La migración es real. Los recuentos titulares que se han construido a su alrededor no son fiables.
Tres shocks simultáneos han reordenado la geografía de la riqueza privada en los dieciocho meses transcurridos hasta mayo de 2026. El Reino Unido abolió el 6 de abril de 2025 un régimen de no domiciliados de 226 años de antigüedad. El 1 de enero de 2026 comenzó la comunicación de información sobre criptoactivos: DAC8 se aplica en toda la Unión Europea, y 46 jurisdicciones empezaron a recopilar datos bajo el Marco de Comunicación de Información sobre Criptoactivos de la OCDE (CARF) de cara a los primeros intercambios en 2027, con 31 más comprometidas para 2028 o 2029 (Foro Global de la OCDE, lista actualizada el 14 de septiembre de 2026). La guerra de Irán que comenzó el 28 de febrero de 2026 llegó a los Emiratos en cuestión de días: Fujairah fue atacada en marzo y de nuevo el 4 de mayo de 2026, el primer ataque contra los Emiratos tras el alto el fuego del 8 de abril (Al Jazeera, 4 de mayo de 2026). A fecha de 26 de septiembre de 2026 no hay ningún alto el fuego en vigor: la tregua colapsó el 8 de julio de 2026 y el conflicto sigue sin resolverse (GlobalSecurity.org, 26 de septiembre de 2026).
Este dosier traza dónde se está moviendo realmente la riqueza en 2026, quién la mueve, y qué jurisdicciones siguen superando el listón institucional una vez retirada la capa de marketing. Es inteligencia macro para principales y asesores. No es asesoramiento de inversión.
| Publicado | 28 de mayo de 2026 |
| Edición | Volumen 1, serie anual |
| Autor | Victaura Research / Greystone B.V. |
| Tiempo de lectura | 35 minutos lectura completa · 8 minutos solo resumen ejecutivo |
| Alcance | Riqueza transfronteriza, residencia e inmobiliario prime, reordenamiento estructural 2025-2026 |
| Divulgación | Victaura, a través de su matriz Greystone B.V., desarrolla proyectos en el lago de Como, en Nungwi, Zanzíbar, en Gili Air y en Uluwatu, Bali, y mantiene una posición de capital off-plan en Al Marjan Island, Ras Al Khaimah. Divulgación completa en el §9 |
| Clasificación | Material de marketing conforme al artículo 24(3) de MiFID II. No es asesoramiento de inversión. |
Cinco razones para leer este dossier
1. La auditoría de Henley. Por qué el titular de 142.000 migrantes y la salida proyectada de 16.500 personas del Reino Unido no pueden usarse como evidencia, qué muestran hasta ahora las propias estadísticas de HMRC sobre no domiciliados, y por qué aún no existe ningún recuento fiable de británicos que se marchen a Italia o al lago Como.
2. La distinción entre depósito, residencia y operación. Qué indica el hallazgo de BCG de que Hong Kong superó a Suiza como mayor centro de depósito transfronterizo (unos 2,9 billones de dólares, 27 de mayo de 2026), y por qué las tres geografías se han desacoplado.
3. El cierre de la ventana de privacidad. Cómo CARF y DAC8, con 46 jurisdicciones recopilando datos de criptoactivos desde el 1 de enero de 2026 y 31 más comprometidas para 2028 o 2029, extienden la comunicación automática de información a los criptoactivos, y qué sustituye al modelo de privacidad mediante opacidad el cumplimiento por diseño.
4. La escala del impuesto fijo italiano. Por qué el régimen 24-bis alcanzó los 1.923 beneficiarios en 2024 (1.374 contribuyentes principales y 549 familiares, según cifras de la Corte dei Conti) mientras el cargo anual para nuevos entrantes subía a 300.000 euros desde 2026, y dónde se sitúa realmente la restricción vinculante.
5. El reajuste del Golfo. Cómo la guerra de Irán, con ataques a Fujairah desde marzo de 2026, reprecia RAK y Dubái (el valor de las ventas residenciales cayó casi un 20% en marzo de 2026 respecto a febrero, y Wynn Al Marjan afronta un «retraso moderado»), y qué implica el fin de la cobertura estratégica del Golfo para una plataforma anclada en los Emiratos.
Resumen ejecutivo
Los hallazgos siguientes se presentan como proposiciones titulares. Cada uno se desarrolla, documenta y matiza en el cuerpo del informe.
1. La migración de riqueza es real, pero su recuento titular no es fiable. Henley & Partners proyectó aproximadamente 142.000 millonarios migrantes a escala global en 2025. La cifra está cuestionada por Tax Policy Associates (Dan Neidle, julio de 2025), que encontró patrones de dígitos en los datos subyacentes con una probabilidad estimada de 1 entre 240.000 de surgir de forma natural. Henley anunció una auditoría independiente en agosto de 2025; no se ha publicado ningún resultado, y su informe de 2026, del 16 de junio de 2026, no da ninguna cifra de migración. Para el Reino Unido, Henley proyectó una salida neta de 16.500 millonarios; las últimas estadísticas de HMRC muestran 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, 1.200 menos que el año anterior, y las estimaciones de las salidas desde la reforma de abril de 2025 no se esperan antes de 2027. La migración está ocurriendo. Su volumen aún no lo mide ninguna fuente oficial.
2. El corredor de Reino Unido a Italia es uno de tres, no el corredor. El informe de Henley de 2025, ya cuestionado, situó a los Emiratos (+9.800), Estados Unidos (+7.500), Italia (+3.600) y Suiza (+3.000) como los mayores destinos netos a escala global, y nombró a los Emiratos, Mónaco, Malta, Italia, Grecia, Portugal y Suiza entre los destinos de los millonarios británicos que se marchaban, sin dar un recuento por destino. Los beneficiarios del régimen italiano del artículo 24-bis, familiares incluidos, pasaron de 1.136 en 2022 a unos 1.495 en 2023 y 1.923 en 2024 (1.374 contribuyentes principales y 549 familiares), según cifras de la Corte dei Conti recogidas por Pagella Politica, MilanoFinanza y QuiFinanza.
3. La década europea de paraísos fiscales se está cerrando por ley, no por accidente. En dieciocho meses: el no-dom británico abolido en abril de 2025; el NHR portugués cerrado en 2023 y sustituido por el régimen IFICI, más restringido; el Golden Visa español abolido por la Ley Orgánica 1/2025 en abril de 2025; la ciudadanía por inversión maltesa anulada por el Tribunal de Justicia de la Unión Europea en el asunto C-181/23 el 29 de abril de 2025. El nuevo equilibrio pasa por tres plazas sustitutas: Italia, a 300.000 euros para quienes llegan desde 2026, frente a los 200.000 euros anteriores, el Golden Visa de los EAU, y el forfait cantonal suizo.
4. El inmobiliario residencial prime se ha bifurcado. El índice PIRI 100 de Knight Frank en The Wealth Report 2026, que cubre los cambios de precios en 2025, sitúa a Tokio en primer lugar con +58,5%, Dubái en segundo con +25,1%, el lago Como con +6,5%, Milán con +0,4% y Londres con -4,7%. La previsión de Knight Frank para los precios prime de Dubái en 2026, hecha en noviembre de 2025 antes de la guerra de Irán, era de aproximadamente +3% (Khaleej Times, 24 de noviembre de 2025).
5. El marco de la Geografía de la Confianza se apoya en tres vectores. Medimos las jurisdicciones según Estado de derecho, Resiliencia climática y Cohesión social. Los Países Bajos ocupan el décimo puesto general en el índice Economic Freedom of the World 2025 del Fraser Institute, con datos de 2023. Suiza ocupa el tercer puesto en resiliencia climática ND-GAIN. Los Emiratos, con el puesto 37 en WJP y una confianza Edelman de 80, ejemplifican la divergencia entre el estado de derecho vivido y la confianza institucional declarada en entornos informativos autocráticos.
6. Los centros de depósito, los centros de residencia y los centros operativos son tres geografías distintas, a menudo confundidas. El Global Wealth Report 2026 de BCG registra a Hong Kong con unos 2,9 billones de dólares en riqueza depositada transfronteriza tras un crecimiento del 10,7% en 2025, superando a Suiza por primera vez. Singapur tenía más de 2.000 single family offices con incentivos fiscales a finales de 2025, según una respuesta parlamentaria escrita del presidente de la MAS. Sin embargo, las proyecciones cuestionadas de Henley para 2025 sitúan las entradas por residencia más altas en los Emiratos, Estados Unidos, Italia y Suiza. El depósito no equivale a la residencia, ni la residencia equivale a la operación.
7. La capa geopolítica ya no es un factor ambiental. La guerra de Irán comenzó el 28 de febrero de 2026. Fujairah fue atacada en marzo y de nuevo el 4 de mayo de 2026, el primer ataque contra los Emiratos tras el alto el fuego del 8 de abril (Al Jazeera, 4 de mayo de 2026). A fecha de 26 de septiembre de 2026 no hay ningún alto el fuego en vigor: la tregua colapsó el 8 de julio de 2026 y el conflicto sigue sin resolverse (GlobalSecurity.org, 26 de septiembre de 2026). Wynn Resorts anunció el 7 de mayo un «retraso moderado» en la apertura de Al Marjan Island. El valor de las ventas residenciales de Dubái cayó casi un 20% en marzo de 2026 respecto a febrero, hasta 10.100 millones de dólares (datos de REIDIN, recogidos por Business Upturn). Cinzia Bianco, del European Council on Foreign Relations, ha escrito que la guerra es un Zeitenwende para el Golfo (ECFR, 15 de mayo de 2026).
8. La transición generacional es lenta, no disruptiva. Cerulli Associates proyecta 124 billones de dólares transferidos en Estados Unidos hasta 2048, una tasa anual de aproximadamente 5 billones de dólares. Suposición de Victaura Research: las preferencias de la NextGen favorecen el lujo discreto (Aman, Six Senses, Rosewood) frente al consumo ostentoso de marca (residencias Versace, torres Lamborghini). La transición es marginal en cualquier año concreto, estructural a lo largo de una década.
9. La infraestructura de transparencia ya es permanente. La recopilación de datos bajo DAC8 en toda la UE y bajo CARF en 46 jurisdicciones comenzó el 1 de enero de 2026, con 31 jurisdicciones más comprometidas a realizar los primeros intercambios en 2028 o 2029 (Foro Global de la OCDE, 14 de septiembre de 2026). Victaura Research interpreta esto como el cierre del modelo de «privacidad mediante opacidad» para los criptoactivos hacia el final de la década. Las futuras decisiones de residencia y estructuración deben tomarse asumiendo visibilidad total.
Booking no equivale a residencia, que no equivale a operación. Las tres geografías se han desacoplado.
El fin de la década de los paraísos fiscales
Dieciocho meses de legislación han desmantelado el mapa fiscal europeo de la residencia de altos patrimonios. El desmantelamiento es normativo, simultáneo en varias jurisdicciones e irreversible en cualquier horizonte político a corto plazo.
El Reino Unido. El 6 de abril de 2025 se abolió el régimen de residente no domiciliado, en funcionamiento continuo desde el impuesto sobre la renta de Pitt de 1799, y fue sustituido por el régimen FIG (Foreign Income and Gains) de cuatro años. El comunicado de HMRC del 30 de julio de 2026 contabiliza 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, el último año antes de la abolición, frente a 83.100 en 2023-24 (recogido por The National, 31 de julio de 2026). La Office for Budget Responsibility, en su valoración complementaria de enero de 2025, estimó que las reformas non-dom conservadora y laborista juntas generan un ingreso neto de 33.900 millones de libras entre 2026-27 y 2029-30, tras asumir que el 25% de los non-doms con fideicomisos de propiedad excluida y el 12% de los demás non-doms se marchan (según resume Tax Policy Associates). La cuestión forense es cuál ha sido realmente el número de salidas.
La evidencia oficial sobre las salidas sigue siendo escasa. La Tax Justice Network, citando información del Financial Times sobre datos de HMRC, dijo en agosto de 2025 que el número de non-doms que abandonaban el Reino Unido estaba en línea con las previsiones oficiales, o por debajo de ellas (TJN, 14 de agosto de 2025). Dan Neidle, de Tax Policy Associates, argumentó en julio de 2025 que las cifras de migración de Henley muestran patrones estadísticos incompatibles con los datos medidos, incluida una agrupación de dígitos que situó en una probabilidad de aproximadamente 1 entre 240.000, y señaló en junio de 2026 que Henley había prescindido de su socio de datos, New World Wealth.
Aún no existe ningún recuento oficial de las salidas del Reino Unido desde abril de 2025. La cifra de HMRC de unas 9.000 personas que abandonaron la población no domiciliada en 2024-25 (11.200 el año anterior, con unas 8.600 nuevas llegadas) cubre el año anterior a la abolición, y el gobierno ha dicho que las estimaciones precisas de las salidas desde la reforma solo se publicarán en 2027 (The National, 31 de julio de 2026). Ninguna fuente publicada contabiliza cuántos británicos que se marcharon se instalaron en Italia.
España, Portugal, Malta. España abolió su programa Golden Visa mediante la Ley Orgánica 1/2025, con efecto desde el 3 de abril de 2025. Portugal cerró el régimen original Non-Habitual Resident en 2023 y lo sustituyó por el régimen IFICI, de alcance más restringido y limitado a profesiones cualificantes específicas. El esquema de ciudadanía por inversión de Malta fue anulado por el Tribunal de Justicia de la Unión Europea en el asunto C-181/23 el 29 de abril de 2025, cerrando la última vía de pasaporte por inversión dentro de la UE.
Italia. El régimen 24-bis, introducido en 2017 con un impuesto sustitutivo fijo de 100.000 euros sobre la renta de origen extranjero, se duplicó a 200.000 euros en agosto de 2024 y subió a 300.000 euros para quienes trasladan la residencia desde el 1 de enero de 2026. Las cifras de la Corte dei Conti, recogidas por la prensa italiana, sitúan a los beneficiarios (familiares incluidos) en 1.136 en 2022, unos 1.495 en 2023 (1.070 contribuyentes principales y 425 familiares) y 1.923 en 2024 (1.374 contribuyentes principales y 549 familiares), con unos 469 millones de euros pagados entre 2020 y 2024, 153 millones de ellos en 2024 (Pagella Politica, 19 de agosto de 2024; MilanoFinanza, 22 de octubre de 2025; QuiFinanza, 26 de junio de 2026). La Corte dei Conti, en su informe sobre las cuentas del Estado publicado en junio de 2024, observó que la Agenzia delle Entrate no conoce ni el importe de la renta extranjera sujeta al impuesto sustitutivo ni el impuesto ordinario que se habría debido sobre ella sin el régimen (según recoge Pagella Politica, 19 de agosto de 2024). La franqueza de ese hallazgo es un correctivo útil frente a lecturas triunfalistas del éxito del régimen.
La Corte dei Conti ha reconocido que la Agenzia delle Entrate no dispone actualmente de datos granulares sobre la renta de fuente extranjera sujeta al impuesto sustitutivo, ni sobre el impuesto ordinario que de otro modo habría correspondido.
Paráfrasis de Corte dei Conti, Relazione sul rendiconto generale dello Stato, junio de 2024 (según recoge Pagella Politica).
Grecia, Suiza, el Caribe. El régimen de impuesto fijo del artículo 5A de Grecia, también de 100.000 euros, había atraído a 213 non-doms e inversiones por valor de más de 277 millones de euros a junio de 2025, según el ministro de Finanzas griego (VitalLaw, 30 de junio de 2025). El régimen suizo de tributación a tanto alzado (forfait) se está reduciendo en número: 3.478 personas tributaron sobre esta base en 2022, la última cifra nacional, frente a 4.557 en 2018 y 5.634 en 2012 (Blick, 24 de agosto de 2026; Departamento Federal de Finanzas suizo para 2018). El cantón de Ticino contabilizó 725 globalisti a finales de 2024, que pagaron 189,5 millones de francos suizos en impuesto directo cantonal, municipal y federal (comunicado del Cantón de Ticino, 26 de septiembre de 2025). Los cinco países del Caribe (Antigua y Barbuda, Dominica, Granada, San Cristóbal y Nieves, Santa Lucía) publicaron un Memorando de Acuerdo en marzo de 2024 según el cual el precio mínimo de cualquier opción de ciudadanía por inversión es de 200.000 dólares desde el 1 de julio de 2024 (OECS).
El tono político. El entonces primer ministro francés, François Bayrou, en entrevistas del 1 de septiembre de 2025, acusó a Italia de «dumping fiscal». La primera ministra Giorgia Meloni calificó las acusaciones de totalmente infundadas, y el ministro de Asuntos Exteriores, Antonio Tajani, dijo que Italia no practica dumping fiscal (Euronews, 1 de septiembre de 2025). El intercambio es ilustrativo de la dinámica de cierre de la ventana: a medida que los espacios restantes se consolidan, aumentará la presión política intraeuropea sobre ellos.
Los tres vectores de la confianza
¿Adónde va el capital cuando no puede esconderse? El marco de la Geografía de la Confianza propone que, en un mundo post-CARF y post-DAC8, las restricciones vinculantes sobre las decisiones de residencia y domicilio ya no son el arbitraje fiscal, sino tres vectores institucionales: Estado de derecho, Resiliencia climática y Cohesión social.
Vector uno. Estado de derecho
Triangulamos tres índices. El World Justice Project Rule of Law Index 2025 mide ocho factores de vida legal vivida, desde las restricciones al poder del gobierno hasta la justicia civil y penal. El Fraser Institute Economic Freedom of the World 2025 mide la libertad de mercado desde un marco libertario, con su subíndice de Sistema Legal y Derechos de Propiedad como un instrumento especialmente útil para inversores que buscan seguridad jurídica sobre la propiedad. El Heritage Foundation Index of Economic Freedom 2025 mide la limitación del gobierno desde la perspectiva de un think tank conservador.
Es esencial una advertencia metodológica. Estos tres índices no miden lo mismo. WJP mide la experiencia vivida de la ley, basándose en más de 215.000 encuestas a hogares y 4.100 encuestas a expertos. Fraser mide la libertad de los mercados y la seguridad de la propiedad, algo que correlaciona con el estado de derecho pero no es idéntico. Heritage mide el tamaño y el alcance del gobierno, una métrica explícitamente normativa. Una jurisdicción que puntúa alto en Fraser y Heritage pero bajo en WJP, o viceversa, no es internamente inconsistente. Es una jurisdicción donde el estado de derecho experimentado por el capital diverge del experimentado por los ciudadanos.
El top diez de WJP 2025 es: Dinamarca, Noruega, Finlandia, Suecia, Nueva Zelanda, Alemania, Luxemburgo, Irlanda, Países Bajos (puesto 9, puntuación 0,82), Estonia. En el Economic Freedom of the World 2025 del Fraser Institute, con datos de 2023, los Países Bajos ocupan el décimo puesto general. Singapur registra el puesto 16 en WJP y el segundo puesto general en Fraser, un perfil de alta libertad económica con libertades civiles limitadas. Los Emiratos registran el puesto 37 en WJP y una confianza Edelman de 80, una divergencia que tratamos en el Vector Tres.
El premio de economía de 2024 fue para Daron Acemoglu, Simon Johnson y James Robinson «por sus estudios sobre cómo se forman las instituciones y cómo afectan a la prosperidad» (Real Academia Sueca de las Ciencias, 14 de octubre de 2024). La Academia resumió su hallazgo de que las sociedades con instituciones inclusivas se enriquecieron mientras que las que tenían instituciones extractivas se mantuvieron pobres. Para el principal que decide dónde domiciliar un patrimonio multigeneracional, esta es la proposición operativa.
Vector dos. Resiliencia climática
El Notre Dame Global Adaptation Initiative (ND-GAIN) Country Index, en su última versión completa, mide la vulnerabilidad y la preparación con un marco compuesto. El liderazgo es del norte de Europa y de la cuenca del Pacífico: Noruega ocupa el primer puesto, Finlandia el segundo, Suiza el tercero. Le siguen Dinamarca y Suecia, y Singapur ocupa el sexto puesto, el único país asiático entre los diez primeros (Climate Adaptation Platform, con puntuaciones ND-GAIN actualizadas en junio de 2025).
La señal financiera es medible. El Swiss Re Institute informó de 220.000 millones de dólares en pérdidas económicas por catástrofes naturales en 2025, de los cuales 107.000 millones fueron asegurados (Swiss Re Institute sigma, recogido por Claims Journal, 24 de marzo de 2026). Bernstein, Gustafson y Lewis, en su estudio de 2019 del Journal of Financial Economics, encontraron que las viviendas costeras de EE. UU. expuestas a la subida del nivel del mar se venden aproximadamente un 7% más baratas que viviendas equivalentes no expuestas, un descuento que ha crecido con el tiempo y que está impulsado por compradores sofisticados y comunidades preocupadas por el calentamiento global.
Copernicus C3S confirmó que 2025 fue el tercer año más cálido registrado, 1,47 °C por encima del nivel preindustrial, y que 2023 a 2025 fue el primer periodo de tres años en promediar más de 1,5 °C por encima de ese nivel (Copernicus C3S, Global Climate Highlights, 14 de enero de 2026). James Hansen y sus colegas estimaron la sensibilidad climática de equilibrio en 4,8 °C ± 1,2 °C para una duplicación del CO2, por encima del rango probable de 2,5 a 4 °C del IPCC AR6 (Hansen et al., Oxford Open Climate Change, 2023).
Para una familia que compara un patrimonio en el lago Como (+6,5% en el índice PIRI 100 de Knight Frank para 2025) con uno en Dubái (+25,1%), las subpuntuaciones ND-GAIN sobre estrés hídrico y exposición al calor son un dato relevante junto al precio.
El trienio 2023-2025 fue el primero en promediar más de 1,5 °C respecto a la base preindustrial.
Parafraseado de Copernicus C3S, Global Climate Highlights, enero de 2026.
4.1 Leer los vectores en conjunto
Los tres vectores expuestos en la sección 3, a saber, estado de derecho, resiliencia climática y cohesión social, no producen una única clasificación. Producen una topografía. Una jurisdicción puede situarse en el decil superior en infraestructura legal y aun así estar en la mitad inferior en cohesión. Otra puede ofrecer estabilidad fiscal y seguridad física mientras opera bajo un régimen de prensa que la descalifica para cualquier divulgación institucional seria. Leer los tres vectores juntos, en lugar de fundirlos en un compuesto, es el movimiento analítico que distingue un mapa de residencia de un folleto comercial.
Lo que sigue es una clasificación por niveles de trabajo. No es una tabla clasificatoria. Agrupa las jurisdicciones según la calidad estructural de la plataforma que ofrecen a una familia multijurisdiccional, y señala, para cada una, la fricción actual que un asesor solvente pondría sobre la mesa en una primera conversación.
4.2 Nivel 1. Cimientos institucionales
Tres jurisdicciones superan todos los vectores con grado institucional. La preeminencia está consolidada, las fricciones son conocidas y acotadas, y el ecosistema de asesoramiento es lo bastante denso como para absorber la mayoría de los casos límite.
Suiza. ND-GAIN sitúa a Suiza en tercer puesto mundial en preparación climática. El régimen cantonal a tanto alzado (forfait) contabilizó 3.478 contribuyentes en 2022, frente a 5.634 en 2012, mientras los ingresos se mantenían: solo Ticino recaudó 71 millones de francos suizos más en 2024 que en 2016 (Blick, 24 de agosto de 2026). En el Global Wealth Report 2026 de BCG, Hong Kong superó a Suiza por primera vez como mayor centro de riqueza transfronterizo, con unos 2,9 billones de dólares tras un crecimiento del 10,7% en 2025; el comunicado de BCG no da ninguna cifra suiza y atribuye la subida de Hong Kong a las entradas de capital de China continental, la fuerte actividad de salidas a bolsa y las ganancias en los mercados de renta variable (BCG, 27 de mayo de 2026). El adelantamiento importa como señal direccional, no como una reclasificación. Nivel 1 sin matices.
Países Bajos. El Fraser Institute sitúa a los Países Bajos en el décimo puesto general en Economic Freedom of the World 2025, con datos de 2023. WJP los sitúa novenos (0,82). El Index of Economic Freedom de Heritage los sitúa décimos. El sustrato institucional es, sobre el papel, de los más sólidos del mundo. La franqueza necesaria aquí es que ese sustrato está sometido a tensión activa. El gabinete Schoof colapsó en junio de 2025 tras la salida del PVV de la coalición; tras las elecciones de octubre de 2025, estaba previsto que un gabinete minoritario de D66-VVD-CDA liderado por Rob Jetten tomara posesión el 23 de febrero de 2026 (NL Times, 13 de febrero de 2026). Los Países Bajos figuraron entre los doce Estados miembros que recibieron cartas de emplazamiento formal de la Comisión el 30 de enero de 2026 por no transponer DAC8 (KPMG, febrero de 2026). La puntuación WJP neerlandesa cayó menos de un 1% en 2025 (WJP, 28 de octubre de 2025). El artículo 120 de la Constitución sigue prohibiendo el control judicial de la legislación primaria, un rasgo estructural con consecuencias cíclicas. El impuesto sobre el patrimonio del Box 3 sigue sin resolverse. El proyecto de ley sobre rendimiento real superó el Congreso el 12 de febrero de 2026, pero el Senado aplazó su votación el 30 de junio de 2026 a la espera de un proyecto de enmienda que, a fecha de 27 de septiembre de 2026, no se ha presentado al parlamento, por lo que la fecha de inicio prevista para el 1 de enero de 2028 no está asegurada (Eerste Kamer, expediente 36.748). Los Países Bajos son la jurisdicción operativa adecuada para una plataforma europea regulada y un vehículo con pasaporte comunitario creíble. No son, en 2026, una jurisdicción fiscalmente atractiva para la residencia como lo son Suiza o Italia.
Singapur. Puesto 16 en WJP. Puesto 1 en Heritage. Puesto 6 en el Global Peace Index 2025 (puntuación 1,357). Más de 2.000 single family offices recibían incentivos fiscales a finales de 2025, según una respuesta parlamentaria escrita del presidente de la MAS, Gan Kim Yong (Opalesque, 6 de agosto de 2026). Las secciones 13O y 13U siguen siendo los marcos fiscales operativos para esa población. La supervisión ALD se reforzó tras el gran caso de blanqueo de capitales de agosto de 2023: el 4 de julio de 2025 la MAS impuso sanciones de composición por un total de 27,45 millones de dólares singapurenses a nueve entidades financieras por infracciones ALD/CFT vinculadas a ese caso (MAS, 4 de julio de 2025). Singapur es la rara jurisdicción que ofrece depósito, residencia y operación en un único conjunto coherente.
4.3 Nivel 2. Estilo de vida consolidado, con matices
Estas jurisdicciones siguen siendo centrales en las carteras UHNWI por motivos de estilo de vida, fiscales o estratégicos. La fricción en cada caso es identificable y material.
Italia. Puesto WJP 34 de 143 en 2025, con Justicia Civil en el puesto 53 y 27 de 31 en su grupo regional de la UE, la EFTA y Norteamérica (WJP, 28 de octubre de 2025). Puntuación 7,58 en el EIU Democracy Index 2024, clasificada como democracia imperfecta (datos EIU recopilados por Statranker). El referéndum constitucional sobre la reforma judicial fracasó los días 22 y 23 de marzo de 2026, con un 53,2% en contra sobre una participación del 55,7%. V-Dem incluye a Italia en su lista de 2026 de diez países que se autocratizan (V-Dem, 17 de marzo de 2026). Victaura Research interpreta que Italia es sólida para la residencia fiscal y para el estilo de vida, y más débil para la resolución de disputas. Bajo esta lectura, una familia que elige Italia para su residencia no debería elegir Italia como sede de sus disputas contractuales.
Estados Unidos. Puesto 128 de 163 en el Global Peace Index 2025 (Institute for Economics and Peace, recogido por Time Out). Puesto 27 en WJP en 2025. Steven Levitsky, Lucan Way y Daniel Ziblatt, en «The Price of American Authoritarianism» (Foreign Affairs, diciembre de 2025), examinan el deterioro de la democracia estadounidense y el «autoritarismo competitivo» que la sustituye (Departamento de Gobierno de Harvard, 16 de diciembre de 2025). Eurasia Group nombró la «revolución política de EE. UU.» como el riesgo número uno para 2026 (Eurasia Group, Top Risks 2026, 5 de enero de 2026). EE. UU. sigue siendo indispensable para el acceso a los mercados de capitales y para un tipo de negocio operativo. Ya no es una elección pasiva para una plataforma de residencia.
Reino Unido. Puesto 14 (0,78) en WJP en 2025 (puntuaciones WJP recopiladas por Statranker). Puesto 33 en Heritage. El régimen non-dom se abolió en abril de 2025 y fue sustituido por el régimen FIG de cuatro años; el gobierno ha dicho que las estimaciones precisas de las salidas desde la reforma solo se conocerán en 2027 (The National, 31 de julio de 2026). Knight Frank registró los precios prime del centro de Londres cayendo un 3,3% en el año hasta julio de 2026, el trigésimo noveno mes consecutivo de caídas interanuales (recogido por Property Investor Today, agosto de 2026). Las ventas súper prime por encima de 10 millones de dólares en el cuarto trimestre de 2025 sumaron 35 transacciones, situando a Londres en el séptimo puesto mundial, por detrás de Sídney, Miami y Singapur (Knight Frank, febrero de 2026). Londres sigue siendo un mercado profundo y un centro legal de referencia. Ya no es un destino guiado por lo fiscal.
Portugal. Puntuación 8,08 en el EIU Democracy Index 2024, clasificada como democracia plena (datos EIU recopilados por Statranker). Puesto WJP 29 de 143 en 2025 (WJP, 28 de octubre de 2025). Puesto 25 en Heritage. El antiguo régimen NHR ha sido sustituido por el régimen IFICI, de alcance más reducido. Portugal sigue siendo una base ibérica creíble para un colectivo definido.
Grecia. Puntuación 8,07 en el EIU Democracy Index 2024, clasificada como democracia plena (datos EIU recopilados por Statranker). Puesto WJP 48 de 143 en 2025 (WJP, 28 de octubre de 2025). El régimen de impuesto fijo del artículo 5A para nuevos residentes fiscales, fijado en 100.000 euros anuales, había atraído a 213 non-doms e inversiones por valor de más de 277 millones de euros a junio de 2025, según el ministro de Finanzas griego (VitalLaw, 30 de junio de 2025). El régimen es reducido en número.
Arabia Saudí. Puntuación 2,08 en el EIU Democracy Index 2025, clasificada como régimen autoritario en el puesto 147. El programa de Residencia Premium recibió 40.163 solicitudes entre enero de 2024 y julio de 2025, y se emitieron 8.074 permisos en 2024, 5.578 de ellos (alrededor del 69%) en la categoría de competencia excepcional, un perfil orientado al talento más que al capital inversor (Gulf News). El Public Investment Fund suspendió las obras de The Line, en NEOM, el 16 de septiembre de 2025, y el fondo ha depreciado 8.000 millones de dólares en grandes proyectos, incluido NEOM. Los Juegos Asiáticos de Invierno de 2029, adjudicados a Arabia Saudí en 2022, fueron trasladados a Almaty por el Consejo Olímpico de Asia en febrero de 2026 (Xinhua, 3 de febrero de 2026). Arabia Saudí es una contraparte estratégica. No es, en 2026, una plataforma de residencia para un family office occidental.
4.4 Nivel 3. Emergentes, condicionales
Estas jurisdicciones están posicionadas para el crecimiento, el atractivo narrativo, o ambas cosas. La condicionalidad es estructural y debería incorporarse al precio.
Emiratos Árabes Unidos. Índice de Confianza Edelman de 80 en 2026, lo que exige la advertencia sobre el sesgo de confianza autocrático expuesta en el Vector Tres. Puesto 158 de 180 en RSF en 2026, frente al 164 en 2025 (RSF). El 4 de marzo de 2025 un tribunal emiratí confirmó las condenas de 53 defensores de derechos humanos y disidentes políticos en un juicio masivo a al menos 84 acusados (Human Rights Watch, 4 de marzo de 2025). La Dirección General de Residencia y Asuntos de Extranjería de Dubái emitió 158.000 visados dorados en 2023, frente a 79.617 en 2022 (Gulf News). El índice PIRI de Knight Frank registró los precios prime residenciales de Dubái subiendo un 25,1% en 2025, situando a Dubái en segundo puesto mundial, por detrás de Tokio con un 58,5%. La previsión de Knight Frank para los precios prime de Dubái en 2026, hecha en noviembre de 2025 antes de la guerra de Irán, era de aproximadamente un 3%, y su jefa de investigación para MENA señalaba un riesgo muy real de que la oferta superase a la demanda (Khaleej Times, 24 de noviembre de 2025).
La guerra de Irán de 2026 ha alterado sustancialmente el panorama de riesgo. La guerra comenzó el 28 de febrero de 2026. El 4 de mayo de 2026 un dron iraní atacó la Zona de la Industria Petrolera de Fujairah, el primer ataque contra los Emiratos desde el alto el fuego del 8 de abril (Al Jazeera, 4 de mayo de 2026). A fecha de 26 de septiembre de 2026 no hay ningún alto el fuego en vigor y el transporte marítimo por el estrecho de Ormuz sigue parcialmente interrumpido (GlobalSecurity.org, 26 de septiembre de 2026). Wynn Resorts dijo el 7 de mayo de 2026 que espera un «retraso moderado» en Al Marjan (Skift, 8 de mayo de 2026). Cinzia Bianco, de ECFR, ha escrito que la guerra es un Zeitenwende para el Golfo (ECFR, 15 de mayo de 2026). El valor de las ventas residenciales de Dubái cayó casi un 20% en marzo de 2026 respecto a febrero, hasta 10.100 millones de dólares (datos de REIDIN, recogidos por Business Upturn). Los Emiratos siguen siendo una elección legítima de residencia y operación. Ya no es una elección defensiva.
Ras Al Khaimah. CBRE espera que se entreguen más de 34.000 unidades residenciales en RAK entre 2026 y 2030, unas 10.000 de ellas residencias de marca (CBRE Middle East, revisión de RAK del primer semestre de 2026, recogido por mid-east.info). Wynn Al Marjan tenía un presupuesto de 5.100 millones de dólares hasta agosto de 2026 y de unos 5.700 millones desde entonces (AGBI, 5 de agosto de 2026); antes del retraso su objetivo era el primer trimestre de 2027 (el anuncio de 2022 situaba la apertura en 2026); Wynn no dio una nueva fecha al anunciar el retraso (Skift, 8 de mayo de 2026), y con sus resultados del segundo trimestre, el 4 de agosto de 2026, fijó la apertura en septiembre de 2027 (Wynn Resorts, comunicado de resultados del segundo trimestre de 2026). Suposición de Victaura Research: el ciclo de expansión y corrección de Macao es un tipo base relevante para un mercado del juego impulsado por eventos. RAK es una operación de anticipación.
Indonesia (Bali, Gili). Puesto WJP 69 (0,52) en 2025 (puntuaciones WJP recopiladas por Statranker). Los compradores extranjeros no tienen vía a la propiedad plena y mantienen sus derechos a través del Hak Pakai, el Hak Sewa o una PT PMA que toma el Hak Guna Bangunan (sección 6.3). Señal climática: De Clippele et al. (2023) proyectaron que el área marina protegida de Gili Matra cruzaría el umbral de blanqueamiento anual de coral hacia 2026.
Tanzania, Zanzíbar. Puesto WJP 98 en 2025 (puntuaciones WJP recopiladas por Statranker). Según la Ley de Inversiones de Zanzíbar de 2023, el Estatus de Inversión Estratégica requiere 50 millones de dólares en Unguja o 5 millones en Pemba, con al menos un 30% de capital propio, o cantidades menores vinculadas a la creación de empleo (Rive & Co). La tenencia extranjera es solo en arrendamiento; no hay propiedad plena. Se trata de un mercado de frontera en el sentido institucional. Se incluye aquí por completitud, no como asignación por defecto.
4.5 Síntesis
La tabla siguiente compara las jurisdicciones por puesto WJP en estado de derecho, puesto ND-GAIN en clima cuando existe un puesto verificado, marco fiscal y dirección en 2026.
| Nivel | Jurisdicción | WJP RoL | ND-GAIN | Marco fiscal 2026 | Dirección |
|---|---|---|---|---|---|
| Nivel 1 | Suiza | n/d (sin clasificar) | 3.º | Forfait cantonal, 3.478 contribuyentes (2022) | En consolidación |
| Nivel 1 | Países Bajos | #9 (0,82) | n/d | Solo operativa; la reforma del Box 3 en suspenso en el Senado | Estable, fricciones vigentes |
| Nivel 1 | Singapur | #16 | 6.º | Secciones 13O/13U, más de 2.000 SFO | En consolidación |
| Nivel 2 | Italia | #34 | n/d | 24-bis 200.000 € → 300.000 € 2026 | Lista V-Dem de autocratización |
| Nivel 2 | Reino Unido | #14 (0,78) | 8.º | FIG cuatrienal (desde abril de 2025) | Reajuste de precios |
| Nivel 2 | Estados Unidos | #27 | n/d | Sede de trust SD/NV/DE | Autoritarismo competitivo (Levitsky) |
| Nivel 2 | Portugal | #29 | n/d | IFICI (alcance restringido) | Estable, más restringido |
| Nivel 2 | Grecia | #48 | n/d | Art. 5A, 100.000 €, 213 entrantes (junio de 2025) | Pequeño, estable |
| Nivel 2 | Arabia Saudí | n/d | n/d | Premium Residency (talento 69%) | Contraparte estratégica |
| Nivel 3 | EAU | #37 | n/d | Golden Visa, 158.000 emitidos en Dubái en 2023 | Exposición a la guerra de Irán, reajuste de precios |
| Nivel 3 | Ras Al Khaimah | (EAU) | (EAU) | Zonas designadas de plena propiedad | Guiado por eventos, riesgo de ciclo |
| Nivel 3 | Indonesia (Bali/Gili) | #69 (0,52) | n/d | Hak Pakai 80 años, sin Hak Milik | Escasez constitucional |
| Nivel 3 | Tanzania (Zanzíbar) | #98 | n/d | Leasehold máx. 99 años, ZIPA SIS | Frontera |
El mapa ya no es una clasificación. Es una cartera de plataformas, cada una con un rol definido y un límite definido.
5.1 El patrón
Suposición de Victaura Research: para las familias UHNWI con exposición internacional significativa, la residencia única principal está dando paso a varias residencias habituales. Bajo esta lectura, el patrón en 2026 es de tres a cuatro residencias, distribuidas entre los niveles descritos anteriormente y estructuradas en torno a una separación deliberada entre centro de depósito, residencia y jurisdicción operativa. Ninguna encuesta citada en este dosier mide esa cifra.
La evidencia de las encuestas apunta a movilidad a nivel del family office, no a un recuento de residencias. Una cifra de «4,2 propiedades de media», a menudo atribuida a Knight Frank, no pudo rastrearse hasta ninguna publicación de Knight Frank y no se utiliza aquí. KPMG y Agreus encontraron que el 44% de los family offices operaban en más de una ubicación en 2025, frente al 30% en 2023 (2025 Global Family Office Compensation Benchmark Report, recogido por InvestmentNews). El Capgemini World Wealth Report 2025, que encuestó a 6.472 personas de alto patrimonio, incluidas 5.473 personas de alto patrimonio de la NextGen, encontró que el 81% de los herederos planea cambiar de gestor patrimonial en el plazo de uno o dos años tras heredar (Capgemini, 2025).
5.2 La lógica
La lógica del patrón no es la acumulación por estilo de vida. Es la distribución del riesgo. Suposición de Victaura Research: una familia con una base operativa en Dubái, una residencia secundaria en el lago Como y una relación de depósito en Londres o Zúrich está mejor posicionada para absorber un shock regional, del tipo que produjo la guerra de Irán de 2026, que una familia concentrada en una sola jurisdicción. Ninguna fuente publicada mide cómo les fue entre febrero y mayo de 2026 a las familias con y sin alternativa europea.
Las clases de activos que funcionan dentro de esta lógica son más estrechas que el universo del folleto. Inmobiliario urbano súper prime en jurisdicciones con títulos de propiedad sólidos y recurso legal profundo. Residencias de marca, con la advertencia permanente de que la calidad de marca varía mucho. Activos alpinos y lacustres, que Victaura Research interpreta como resilientes al clima y legalmente robustos; el lago Como subió un 6,5% en el índice PIRI 100 de Knight Frank para 2025. Activos de estilo de vida mediterráneos en jurisdicciones donde el título de propiedad es limpio y el marco fiscal es estable, lo que en la práctica reduce el conjunto operativo a Italia, Grecia, Portugal y, con condiciones, España.
5.3 Booking, residencia, operación
El movimiento conceptual más importante es la separación de las tres funciones. Se confunden habitualmente en las conversaciones con clientes privados, y esa confusión es la fuente de la mayoría de los errores estructurales.
El depósito es custodia. En el Global Wealth Report 2026 de BCG, publicado el 27 de mayo de 2026, Hong Kong superó a Suiza por primera vez como mayor centro de riqueza transfronterizo, con unos 2,9 billones de dólares tras un crecimiento del 10,7% en 2025; el comunicado no da ninguna cifra suiza y atribuye la subida de Hong Kong a las entradas de capital de China continental, la fuerte actividad de salidas a bolsa y las ganancias en los mercados de renta variable (BCG, 27 de mayo de 2026). El adelantamiento es importante en términos direccionales. Victaura Research lo interpreta como impulsado en gran medida por riqueza china continental depositada en Hong Kong, una población distinta de la custodia UHNWI internacionalmente diversificada en el sentido suizo. BCG registra la riqueza transfronteriza de los Emiratos subiendo un 11,1% en 2025, uno de los centros de depósito de más rápido crecimiento a escala global.
La residencia es donde la familia vive, tributa y accede a la sanidad y la educación. La lista creíble de residencias para una familia UHNWI occidental en 2026 es más corta de lo que sugiere el universo de marketing: Suiza, Italia, Grecia, Portugal, el Reino Unido bajo el régimen FIG, Singapur y los Emiratos, con condiciones.
Operar es donde se ubica la plataforma regulada. Singapur ofrece la tríada completa, algo poco habitual. Los Países Bajos son una jurisdicción operativa fuerte con un pasaporte comunitario creíble, y una jurisdicción de residencia débil. El DIFC y el ADGM ofrecen plataformas operativas reguladas en el Golfo, con las advertencias regionales ya señaladas.
5.4 La capa de los family offices
Las cifras de family offices exigen la misma disciplina de desambiguación.
La cifra de Singapur es un recuento oficial de estructuras con incentivos fiscales. A fecha de finales de diciembre de 2025, más de 2.000 single family offices recibían incentivos fiscales en Singapur, según una respuesta parlamentaria escrita de Gan Kim Yong, viceprimer ministro y presidente de la MAS (Opalesque, 6 de agosto de 2026).
La cifra del DIFC es una estimación de riqueza, no de AUM regulados. El DIFC informa de más de 1.250 entidades relacionadas con familias y dice que las 120 principales familias del centro gestionan 1,2 billones de dólares en activos a escala global (DIFC, noviembre de 2025). Las dos cifras miden cosas distintas y no deberían sumarse ni compararse.
ADGM informó de 11.128 licencias activas a finales del primer semestre de 2025 (ADGM). Esto es un recuento de licencias, no un recuento de family offices.
El Osservatorio Family Office del Politecnico di Milano contabilizó 244 family offices en Italia a 1 de junio de 2025, un 10,4% más que en 2024. El total comprende 126 single family offices, 96 multi-family offices y 22 estructuras de origen bancario (recogido por WikiMilano), por lo que no es un recuento solo de single family offices.
KPMG y Agreus informan de que el 44% de los family offices operaban en más de una ubicación en 2025, frente al 30% en 2023 (2025 Global Family Office Compensation Benchmark Report, recogido por InvestmentNews). Se trata de un aumento de 14 puntos porcentuales, o aproximadamente un 47%, en dos años, y Victaura Research lo interpreta como coherente con la tesis multijurisdiccional a nivel operativo.
5.5 La asignación inmobiliaria, bien enmarcada
El UBS Global Family Office Report 2025 sitúa el inmobiliario en el 11% de la asignación estratégica de activos global de 2024 de los 317 family offices encuestados (UBS, recogido por Caproasia).
El 11% se refiere a la cartera de inversión gestionada por el family office. Suposición de Victaura Research: deja fuera el inmobiliario operativo en manos del negocio familiar, las residencias habituales y el inmobiliario en manos de vehículos de capital privado, por lo que la exposición inmobiliaria sobre el patrimonio total probablemente sea mayor; ninguna de las fuentes citadas aquí la mide. Los asesores que citan el 11% como una asignación sobre el patrimonio total están leyendo la cifra más allá de su perímetro.
5.6 El relevo generacional, bien enmarcado
Cerulli Associates proyecta 124 billones de dólares en transferencias de riqueza en Estados Unidos hasta 2048, más de la mitad de ello (62 billones de dólares) de hogares de alto y ultra alto patrimonio, que suponen alrededor del 2% de los hogares, y 18 billones de dólares destinados a caridad (Cerulli Associates).
La aritmética merece plantearse con claridad. 124 billones de dólares a lo largo de unos 25 años son aproximadamente 5 billones de dólares anuales de flujo. Suposición de Victaura Research: solo una pequeña fracción de ese flujo puede llegar al inmobiliario prime en un año determinado, por lo que la transferencia es estructural y gradual, no un evento disruptivo único, y los marcos que la tratan como tal calcularán mal el calendario.
La cifra del 81% de Capgemini se refiere al cambio de gestor patrimonial, no al inmobiliario ni a la elección de jurisdicción. El World Wealth Report 2025 encuentra que el 81% de los herederos planea cambiar de gestor patrimonial en el plazo de uno o dos años tras heredar (Capgemini, 2025). Leerlo como una afirmación sobre preferencias inmobiliarias o de residencia exagera lo que realmente mide la encuesta.
La próxima década pondrá a prueba si las normas de transparencia resisten bajo la presión del relevo.
Victaura Research.
5.7 Qué implica esto para la plataforma
La implicación para una familia que considera su plataforma de 2026 no es que deba tener cuatro pasaportes y cuatro viviendas. Es que la plataforma debe diseñarse frente a un mapa explícito de depósito, residencia y operación, frente a una lectura explícita de los tres vectores por jurisdicción, y frente a una aceptación explícita de que el mapa se moverá. Los Países Bajos de 2026 no son los Países Bajos de 2022. Los Emiratos de mayo de 2026 no son los Emiratos de enero de 2026. La plataforma debería incorporar al precio el movimiento, no asumir la estática.
Cuatro geografías, cuatro tesis
Los cuatro mercados tratados en esta sección se presentan como casos de estudio de cómo interactúan la escasez, la regulación y el flujo de capital a escala geográfica. No son recomendaciones de cartera.
Divulgación: Victaura, a través de su matriz Greystone B.V. (Países Bajos), tiene un interés en cada uno de los cuatro mercados que siguen. Desarrolla proyectos en el lago de Como, en Nungwi, Zanzíbar, y en Gili Air, así como en Uluwatu, Bali, y mantiene una posición de capital off-plan en Al Marjan Island, Ras Al Khaimah. El análisis se ofrece con ese interés declarado; los datos y las citas de fuentes son independientes.
La selección es deliberada. Dos son mercados europeos maduros u offshore consolidados (lago Como, Ras Al Khaimah); dos son de frontera o de escala boutique (Zanzíbar, Gili Air). La intención no es argumentar que los cuatro son igualmente atractivos. Es mostrar que «adónde viaja la confianza» no es un único destino sino un mapa por niveles, con gramáticas regulatorias distintas, horizontes climáticos distintos y perfiles de comprador distintos en cada nodo.
| Mercado | PIRI / llegadas 2024-25 | Tenencia | Escasez normativa | Oferta de marca | Señal climática |
|---|---|---|---|---|---|
| Lago de Como | PIRI +6,5% en 2025 (19.º de 100) | Plena propiedad | D.Lgs. 42/2004 Art. 142 (franja de 300 m) | 3 residencias planeadas (Corinthia, finales de 2028) | Alpino-lacustre, baja |
| Zanzíbar | 736.755 llegadas (+15,4 %) | Leasehold máx. 99 años | Land Tenure Act 1992 (solo arrendamiento) | 70 apartamentos (Anantara 2027) | SLR ~3,3 mm/año (África oriental, 1993-2023) |
| Gili Air | Bali 6,3 M llegadas 2024 | Hak Pakai 80 años (sin Hak Milik) | Const. Art. 33(3) + UUPA 1960 | Solo boutique | Blanqueamiento anual proyectado desde 2026 |
| Ras Al Khaimah | +118% en el valor de las transacciones en 2024 | Zonas designadas de plena propiedad | Ninguna (ciclo / absorción) | ~10.000 de marca de más de 34.000 unidades 2026-30 | Exposición al calor |
6.1 Lago de Como
El lago Como superó la media prime global en 2025. El índice PIRI 100 de Knight Frank en The Wealth Report 2026 registra el lago Como con +6,5% en 2025, puesto 19 de 100 mercados, frente a una media global del 3,2% y una media europea del 3,3%; el informe no da ninguna cifra a cinco años para el lago Como. Knight Frank señala que, a medida que la oferta prime se estrechaba en Milán, los compradores miraron hacia Roma, la Toscana y las orillas del lago Como (The Wealth Report 2026). No pudo rastrearse hasta una publicación de Engel & Völkers o Nomisma ninguna cifra de 2025 sobre la proporción de compradores extranjeros en el lago, por lo que no se da aquí ninguna.
Suposición de Victaura Research: la base de compradores en el lago ha cambiado por oleadas, desde los visitantes británicos del siglo XIX hasta el capital alemán tras la guerra y el patrimonio privado estadounidense en la década de 2000. Ninguna fuente citada en este dosier data estas oleadas ni mide una entrada reciente de capital británico hacia el lago Como. The Wealth Report 2026 dice que la abolición del régimen non-dom del Reino Unido desencadenó salidas de riqueza «significativas, aunque no dramáticas», con Italia, Mónaco y Suiza resultando atractivas entre los mercados europeos, y que los primeros indicios apuntan a un movimiento incremental más que a una oleada (Knight Frank, The Wealth Report 2026).
El régimen italiano del artículo 24-bis, la opción de impuesto fijo para nuevos residentes fiscales, se ha encarecido dos veces en menos de dieciocho meses. El impuesto sustitutivo anual sobre la renta extranjera fue de 100.000 euros desde 2017, subió a 200.000 euros para los nuevos entrantes en agosto de 2024 y a 300.000 euros para quienes trasladen su residencia fiscal desde el 1 de enero de 2026, con el cargo por familiar subiendo de 25.000 a 50.000 euros (idealista, 15 de diciembre de 2025). Las cifras de la Corte dei Conti sitúan a los beneficiarios en 1.923 en 2024, 1.374 contribuyentes principales y 549 familiares (QuiFinanza, 26 de junio de 2026). Ninguna fuente publicada contabiliza a los entrantes de origen británico ni dice cuántos beneficiarios viven en el lago Como, y la Agenzia delle Entrate no publica ningún desglose geográfico.
La restricción de oferta es más legible que la demanda. El Decreto Legislativo 42/2004, artículo 142.1.b, coloca bajo protección paisajística por ley el terreno situado a 300 metros de la orilla de los lagos; según el artículo 142.2, la protección no se aplica a ciertas zonas ya urbanizadas a 6 de septiembre de 1985, por lo que no cubre cada metro de la orilla del Como. Las obras dentro de la franja requieren autorización paisajística (autorizzazione paesaggistica). La franja es la norma. Suposición de Victaura Research: en la práctica, la autorización hace muy difícil la nueva construcción exenta, y la restauración sustancial de volúmenes existentes es la vía operativa.
Las residencias de marca en el Como destacan por su ausencia. Entre los nuevos proyectos de lujo comprobados para este dosier, solo Corinthia Lake Como, en Menaggio, incluye un componente residencial de marca: tres residencias en un complejo de 58 habitaciones que aspira a abrir a finales de 2028, sujeto a las aprobaciones urbanísticas finales (Hospitality Net). El Lake Como EDITION, en Cadenabbia, con 148 habitaciones, abrió en preapertura en septiembre de 2025, antes de su apertura oficial en marzo de 2026, el Ritz-Carlton Lake Como Bellagio es una conversión de 105 habitaciones del Hotel Grande Bretagne, y Six Senses Lake Como es una conversión de 102 habitaciones del Grand Hotel Cadenabbia; los anuncios publicados de los tres describen habitaciones de hotel y ninguna residencia (EDITION Hotels, 12 de noviembre de 2025; One Mile at a Time; TOP HOTEL NEWS, 25 de octubre de 2024).
La lectura de este vacío requiere cautela. La narrativa intuitiva es que tres marcas hoteleras globales han abierto o anunciado hoteles en el Como sin residencias, así que la oportunidad está abierta. Suposición de Victaura Research: una lectura más rigurosa es que estos operadores, con información completa, optaron por lo hotelero en este mercado y que esa elección tiene valor como señal; bajo esta lectura, los compradores europeos consolidados en el Como prefieren la villa autónoma frente a una marca visible, los compradores NextGen de MENA y de Asia prefieren otras geografías, y la orilla del lago protegida complica el modelo de marca. Ninguna encuesta citada en este dosier mide estas preferencias.
El caso de un proyecto de marca exitoso en el Como tiene, por tanto, que argumentarse emplazamiento por emplazamiento, con características de activo excepcionales, un colectivo de absorción identificado y, en el mejor de los casos, cartas de intención antes del lanzamiento. El vacío a nivel de mercado es real. No es, por sí solo, una tesis.
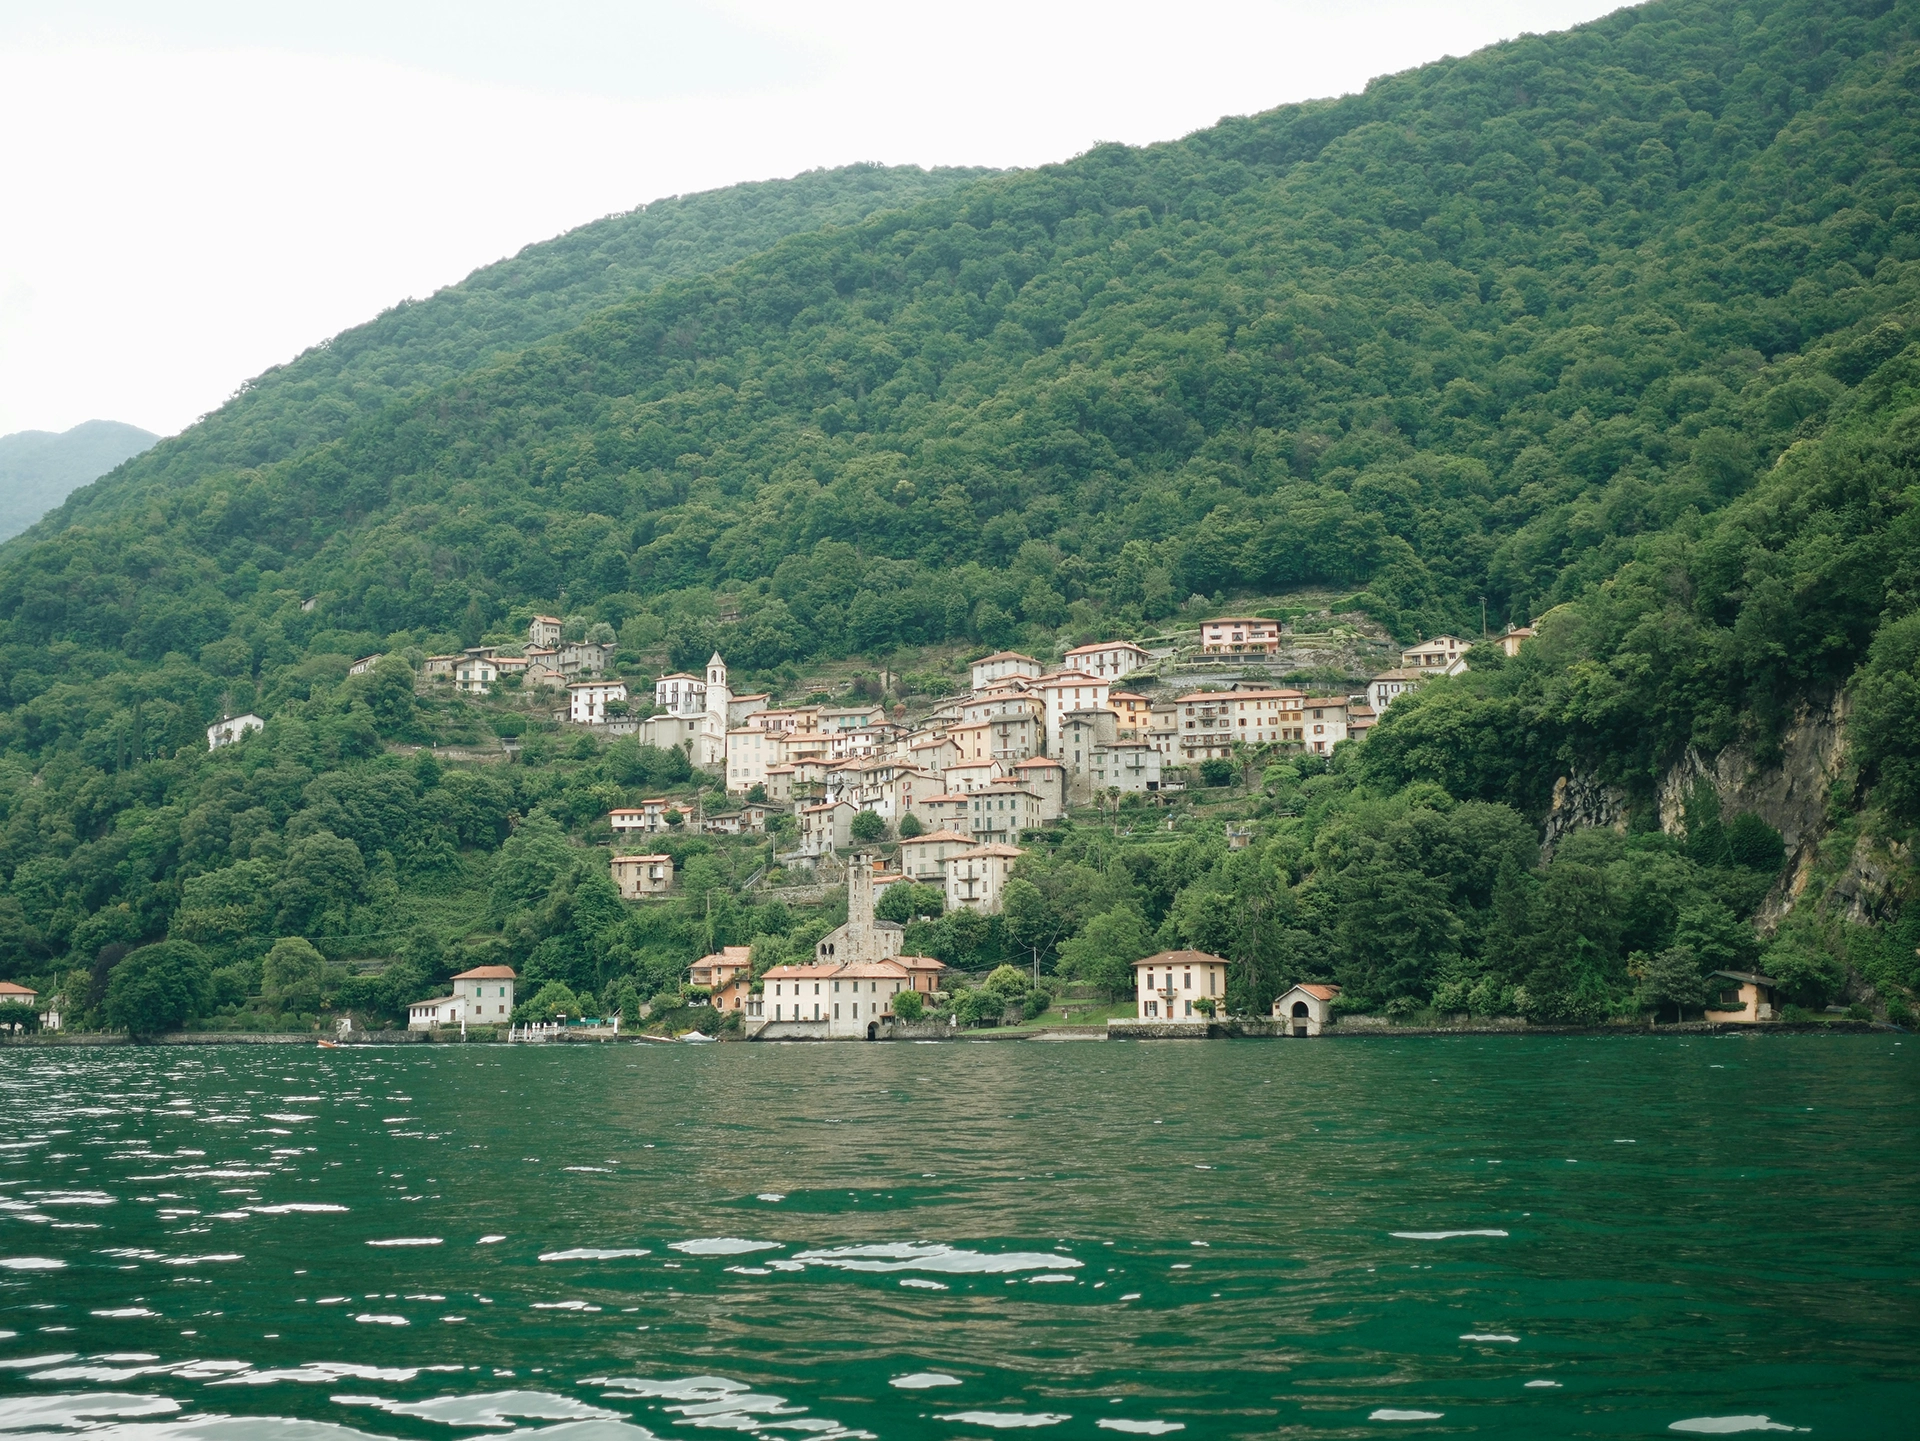
Cuando operadores sofisticados optan por lo hotelero en un mercado, el vacío es una señal, no un espacio libre. La tesis hay que argumentarla emplazamiento por emplazamiento.
6.2 Zanzíbar
Zanzíbar recibió 736.755 llegadas internacionales en 2024, un aumento interanual del 15,4% (Oficina del Estadístico Jefe del Gobierno, OCGS Zanzíbar). Los visitantes europeos suponen aproximadamente el 72% de las llegadas, con Italia como el mayor mercado de origen individual, un 11,8%. Esta dependencia de un corredor europeo estrecho es en sí misma una característica del mercado que los asignadores de capital deberían incorporar al precio.
La arquitectura legal es más restrictiva de lo que generalmente se entiende. Todo el terreno en Zanzíbar es terreno público: bajo el marco de la Land Tenure Act de 1992, los inversores extranjeros no pueden acceder a la propiedad plena y toman arrendamientos de hasta 99 años, renovables (Rive & Co). Esto es sustancialmente distinto de las zonas designadas de propiedad plena disponibles en los Emiratos Árabes Unidos y se acerca más a la gramática legal del marco indonesio tratado más adelante. La Ley de Inversiones de Zanzíbar de 2023, que derogó la ley de inversiones de 2018 (Charter Cities Institute, mayo de 2024), concede el Estatus de Inversión Estratégica por 50 millones de dólares en Unguja o 5 millones en Pemba con al menos un 30% de capital propio, o cantidades menores vinculadas a la creación de empleo, y establece que las inversiones aprobadas no serán confiscadas salvo por interés público y con compensación justa y puntual (Rive & Co).
Las marcas hoteleras internacionales han llegado. Park Hyatt Zanzíbar abrió en Stone Town el 12 de marzo de 2015 como el primer hotel Hyatt en Zanzíbar (Hyatt). Anantara Zanzibar Resort & Residences, en desarrollo por Infinity Developments en Nungwi, en la costa norte de la isla, con un valor de desarrollo bruto declarado de aproximadamente 150 millones de dólares, comprende 111 habitaciones de hotel y 70 apartamentos y áticos de marca, con un objetivo de apertura en 2027 (web del proyecto).
El perfil de riesgo climático debe divulgarse. El nivel del mar en el gran ecosistema marino de la Corriente Costera de Somalia, a lo largo de la costa del Índico de África oriental, subió aproximadamente 3,3 mm al año entre 1993 y 2023, cerca de la media global de 3,4 mm al año, y la tasa en aguas africanas se aceleró hasta 4,34 mm al año entre 2013 y 2023 (Kemgang Ghomsi et al., Communications Earth & Environment, 15 de diciembre de 2025). Climate Watch Zanzíbar identifica las playas de la costa este de Jambiani, Paje, Bwejuu y Michamvi como especialmente expuestas a la erosión por oleaje de alta energía y a la degradación de los arrecifes de coral. Nada de esto invalida la tesis del destino. Sí significa que la selección de activos a nivel de parcela, la disciplina de retranqueo y una huella operativa ligera no son opcionales. Son requisitos de suscripción.
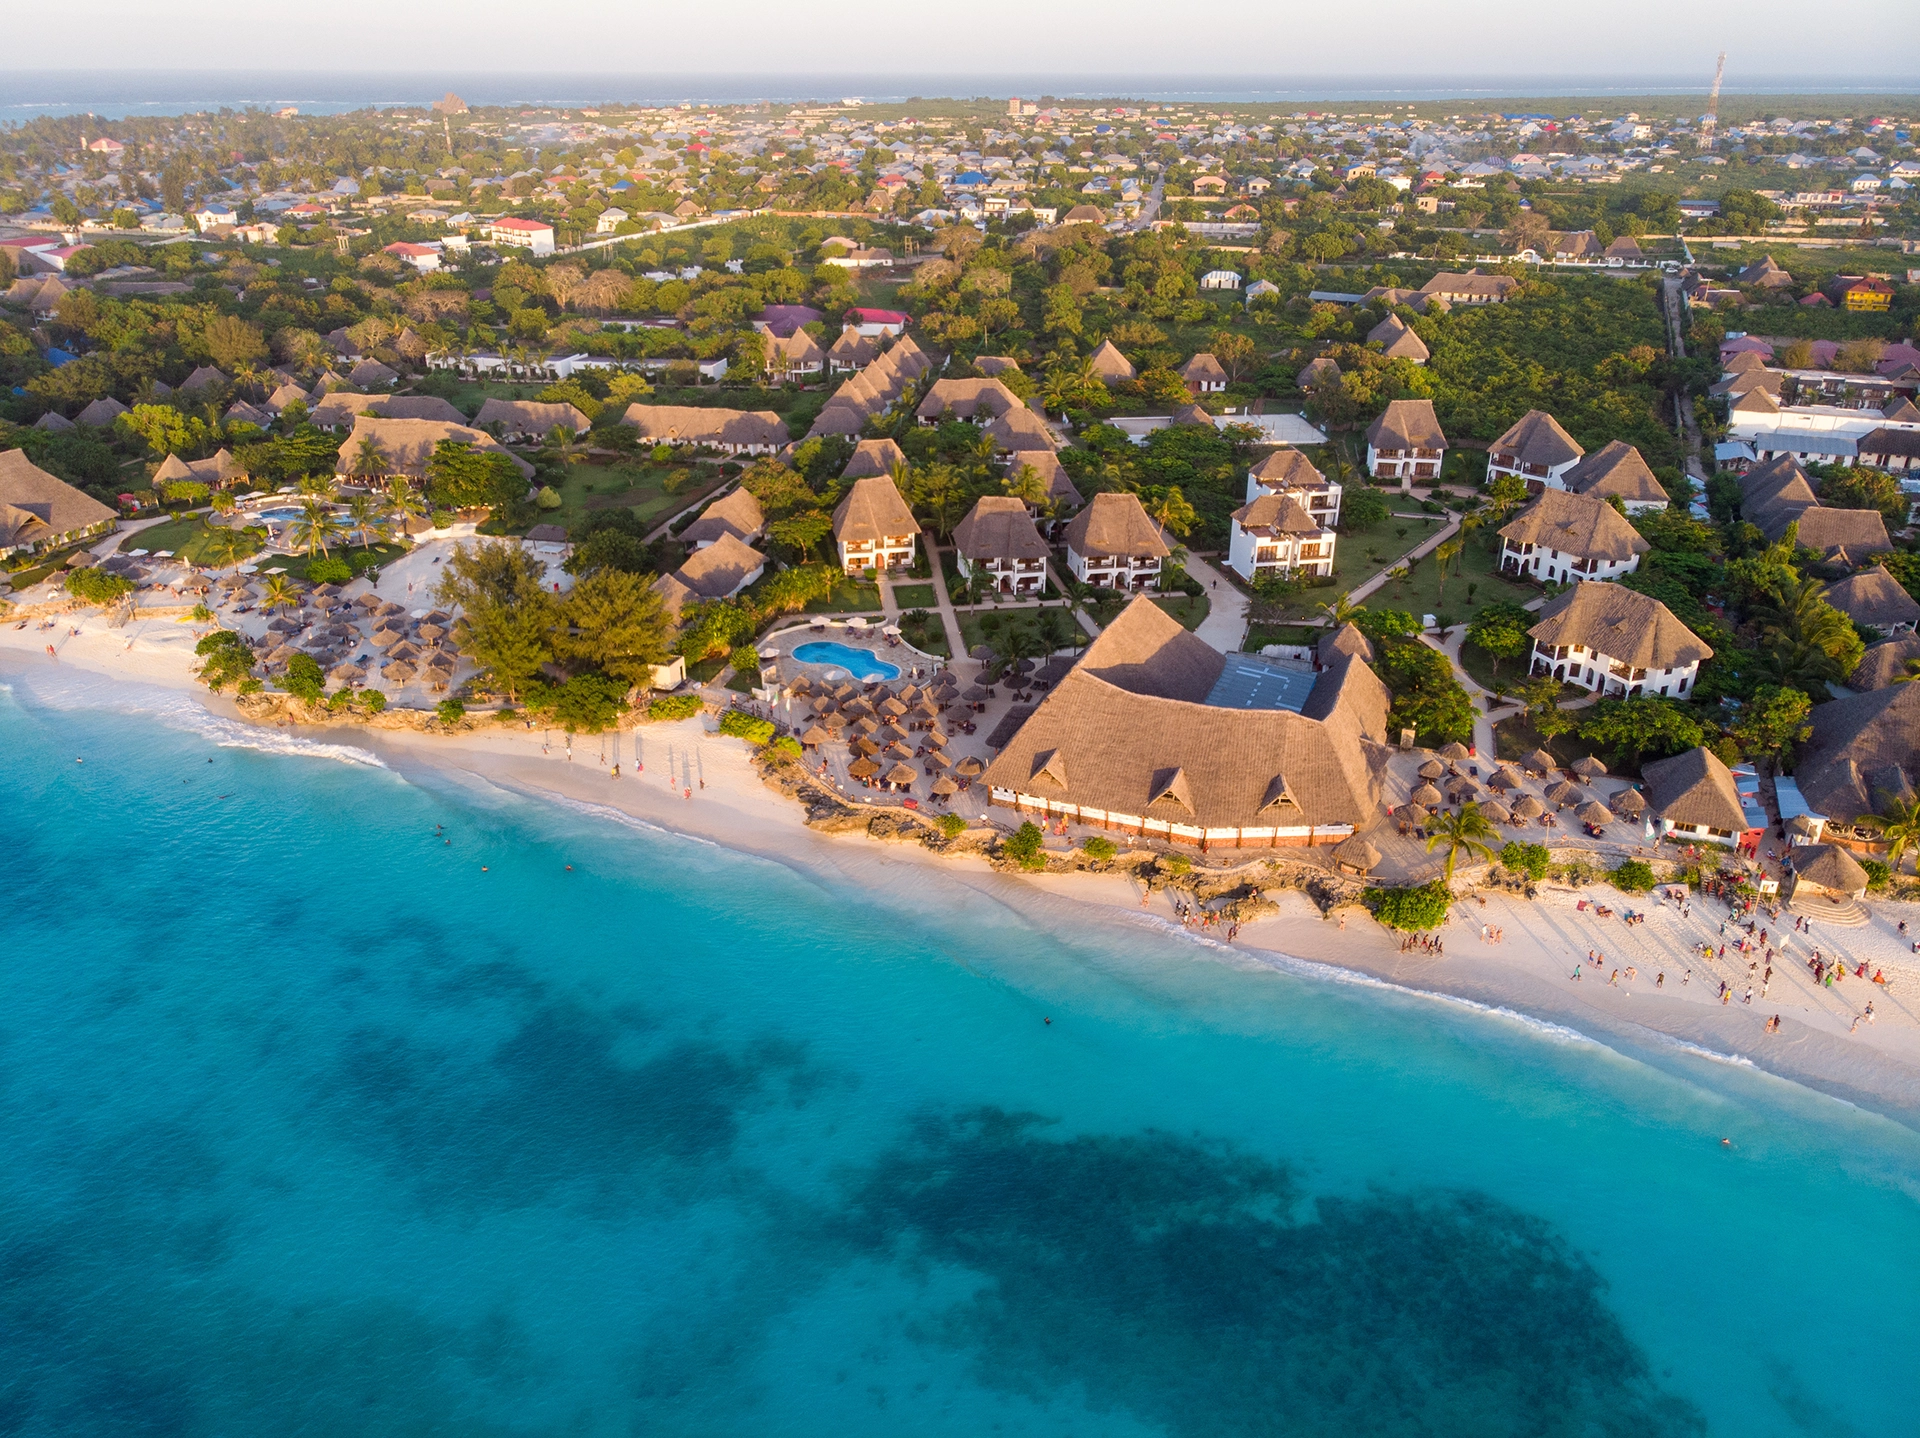
La tenencia extranjera en Zanzíbar es en leasehold, máximo noventa y nueve años. No existe la plena propiedad. La norma es explícita. Una suscripción que ignore esto no es suscripción.
6.3 Islas Gili, Indonesia
Indonesia registró 13,9 millones de llegadas de visitantes internacionales en 2024, según BPS-Statistics Indonesia (recogido por Kontan), y Bali 6,3 millones, según la Oficina Provincial de Turismo de Bali (The Bali Sun, 3 de enero de 2025). Suposición de Victaura Research: el archipiélago de Gili, frente a la costa noroeste de Lombok, atrae parte del desbordamiento de compradores de gama alta de Bali, mientras que su huella regulatoria y física impide una escala tipo Bali; ninguna fuente citada aquí mide esa proporción.
El marco de propiedad extranjera es constitucional. El artículo 33.3 de la Constitución de 1945, junto con los artículos 9, 21 y 26.2 de la Ley Agraria Básica de 1960 (UUPA), reserva el Hak Milik (propiedad plena) a los ciudadanos indonesios. Los compradores extranjeros pueden mantener el Hak Pakai (Derecho de Uso) por hasta 80 años sobre terreno estatal o terreno Hak Pengelolaan (30 + 20 + 30, bajo el Reglamento Gubernamental 18/2021; sobre terreno Hak Milik, hasta 30 años renovables mediante escritura), o tomar el Hak Sewa (arrendamiento), o adquirir a través de una empresa de inversión extranjera PT PMA que puede tomar el Hak Guna Bangunan (Derecho de Construcción) sobre terreno que no posee en propiedad plena. Esto es una escasez constitucional superpuesta a la escasez física: Gili Air es una masa terrestre finita en la que la oferta equivalente a la propiedad plena está estructuralmente limitada.
La oferta de marca a escala se concentra en la propia Bali. El complejo de Mandarin Oriental en la península de Bukit incluye 68 villas privadas de marca, con apertura prevista para 2027 (Mandarin Oriental, 19 de julio de 2024). En las Gili, la escala de marca no es el modelo operativo; lo es la escala boutique. La combinación de restricción legal, finitud física y escala apropiadamente boutique es la tesis.
La advertencia climática es comparable a la de Zanzíbar. Una investigación liderada por Laurence De Clippele, de la Universidad de Glasgow, proyecta un blanqueamiento severo anual de coral en el área marina protegida de Gili Matra desde 2026 (The Conversation, 22 de noviembre de 2023). El patrón es coherente tanto en Zanzíbar como en Gili Air: legalmente escaso, físicamente escaso, expuesto al clima. La selección de activos y el horizonte de tenencia son las variables de suscripción.
6.4 Ras Al Khaimah
Ras Al Khaimah es el caso más legible de un reajuste de mercado impulsado por un evento en el ciclo actual. El catalizador es Wynn Al Marjan Island, un resort integrado que recibió la primera licencia de instalación de juego comercial en los Emiratos Árabes Unidos de la General Commercial Gaming Regulatory Authority el 4 de octubre de 2024 (Wynn Resorts, 4 de octubre de 2024); su presupuesto fue de 5.100 millones de dólares hasta agosto de 2026 y es de unos 5.700 millones desde entonces (AGBI, 5 de agosto de 2026). En la conferencia de resultados del primer trimestre de 2026, del 7 de mayo de 2026, el consejero delegado Craig Billings dijo que la empresa espera un «retraso moderado» en la apertura, citando dificultades logísticas y de transporte en la región, y dijo que Wynn estaba desviando envíos y buscando materiales alternativos donde fuera necesario (transcripción de la llamada, The Motley Fool; Skift, 8 de mayo de 2026). Con sus resultados del segundo trimestre, el 4 de agosto de 2026, Wynn fijó la apertura en septiembre de 2027 (Wynn Resorts, comunicado de resultados del segundo trimestre de 2026).
La respuesta del mercado ha sido pronunciada. El valor de las transacciones inmobiliarias en RAK subió un 118% en 2024, hasta 15.080 millones de dírhams desde 6.940 millones de dírhams en 2023 (datos del Ayuntamiento de RAK, recogidos por Kanebridge News, 14 de febrero de 2025). En el primer semestre de 2026 los precios de venta de apartamentos subieron un 18,0% y los de villas un 7,3% interanual, y CBRE espera que se entreguen más de 34.000 unidades residenciales entre 2026 y 2030, unas 10.000 de ellas residencias de marca (CBRE Middle East, revisión de RAK del primer semestre de 2026, recogido por mid-east.info).
La lectura honesta exige distinguir dos capas. La primera capa es el propio reajuste impulsado por el juego. Suposición de Victaura Research: el ciclo de expansión y corrección de Macao es el tipo base relevante para un mercado del juego impulsado por eventos, y una suscripción que se ancla en el escenario alcista sin ponderar por escenarios una reversión a la media al estilo Macao es una suscripción de escenario único. Ninguna fuente citada en este dosier publica una proyección de crecimiento de consenso para RAK.

Un mercado impulsado por eventos necesita un escenario de corrección en la suscripción. Una suscripción de RAK construida solo sobre el escenario alcista es una suscripción de escenario único.
La segunda capa es la divulgación geopolítica que exige el periodo transcurrido desde 2026. La guerra de EE. UU. e Israel contra Irán comenzó el 28 de febrero de 2026 y el estrecho de Ormuz quedó en gran medida cerrado desde entonces; el 4 de mayo de 2026 un ataque iraní impactó en la Zona de la Industria Petrolera de Fujairah, el primer ataque contra los Emiratos desde el alto el fuego del 8 de abril (Al Jazeera, 4 de mayo de 2026). A fecha de 26 de septiembre de 2026 no hay ningún alto el fuego en vigor y el transporte marítimo por Ormuz sigue parcialmente interrumpido (GlobalSecurity.org, 26 de septiembre de 2026). Cinzia Bianco, del European Council on Foreign Relations, escribe que los Emiratos han «decidido tomar represalias para demostrar sus capacidades soberanas de disuasión» y que la guerra es un Zeitenwende para el Golfo (ECFR, 15 de mayo de 2026).
El valor de las ventas residenciales de Dubái cayó casi un 20% en marzo de 2026 respecto a febrero, hasta 10.100 millones de dólares, la primera caída mensual significativa tras un boom postpandémico de cuatro años, mientras que se informó de que los precios medios cayeron solo modestamente, en torno a un 4-5% (datos de REIDIN, recogidos por Business Upturn). Suposición de Victaura Research: el argumento habitual de que RAK y Dubái son asignaciones independientes dentro de un mapa emiratí no se sostiene, porque están correlacionadas en el precio del petróleo, la seguridad regional, la acción regulatoria federal y la fijación de precios de seguros y reaseguros, por lo que una «diversificación emiratí» dentro de una única cartera es una única exposición.
El marco de propiedad extranjera, en cambio, es el más abierto de los cuatro mercados tratados. La Ley n.º 11 de 2021 de Ras Al Khaimah sobre el Registro Inmobiliario, una ley del emirato emitida por el emir (Lexis Middle East), rige el registro de la propiedad, y los compradores extranjeros pueden adquirir propiedad plena en zonas designadas como Al Hamra Village, Mina Al Arab y Al Marjan Island (Will & Rich). La escasez legal que es estructural en el Como, Zanzíbar y Gili Air es, en RAK, la ausencia de restricción, no su presencia. El argumento de la escasez tiene que construirse sobre la absorción, el momento del ciclo y la calidad del operador, no sobre la tenencia.
La lente del relevo generacional
La cifra de transferencia de riqueza intergeneracional más citada en las presentaciones de asignadores, los 124 billones de dólares de Cerulli Associates hasta 2048 en Estados Unidos, es correcta tal y como se publicó y a menudo se malinterpreta. La cifra es la transferencia amplia a nivel de hogar en Estados Unidos en toda la distribución de riqueza. Cerulli atribuye más de la mitad, 62 billones de dólares, a hogares de alto y ultra alto patrimonio, alrededor del 2% de los hogares; el comunicado no da ninguna cifra UHNW independiente (Cerulli Associates). Repartido en 25 años, el flujo anual nominal es de aproximadamente 5 billones de dólares a nivel de hogar. Esto es estructural y gradual, no un evento disruptivo único. El UBS Billionaire Ambitions Report 2025 estima que los multimillonarios transferirán unos 6,9 billones de dólares a escala global de aquí a 2040, al menos 5,9 billones de ellos a sus hijos (UBS, 4 de diciembre de 2025). Suposición de Victaura Research: esa es la cifra más próxima a la población objetivo en el segmento de propiedades trofeo.
Es necesaria una segunda aclaración. Los desgloses regionales de la transferencia de riqueza que circulan en las presentaciones del sector sin una publicación rastreable no se utilizan en ninguna parte de este dosier.
La fricción estructural en la transferencia occidental es el step-up en la base imponible bajo la legislación fiscal de Estados Unidos (26 U.S.C. § 1014). Las propiedades trofeo en manos de la generación del baby boom llevan incorporadas plusvalías que, bajo la legislación actual, se eliminan al fallecer mediante el step-up de la base de coste. Esto es un poderoso incentivo para mantener la propiedad hasta la herencia en lugar de liquidarla en vida. Suposición de Victaura Research: para las propiedades trofeo en manos de contribuyentes estadounidenses, en Aspen, los Hamptons, Palm Beach y el lago Tahoe y, cuando el propietario es contribuyente estadounidense, en el lago Como o la Costa Azul, la liberación de oferta está desplazada hacia finales de la década de 2030 y la de 2040, no hacia finales de la de 2020.
Asia es diferente. UBS estima que unos 11 billones de dólares en riqueza privada cambiarán de manos en toda Asia-Pacífico a lo largo de los próximos 20 a 30 años (recogido por South China Morning Post, 12 de mayo de 2026). Un informe de Bank of East Asia y Hurun Research sitúa la transferencia de los hogares acomodados de China en unos 3,09 billones de dólares en una década, 6,77 billones en 20 años y 11,33 billones en 30 años (Jing Daily, julio de 2026). Suposición de Victaura Research: la transferencia asiática es más densa, más rápida y está más concentrada en fundadores de primera generación que la traspasan a principales de segunda generación.
La encuesta NextGen de Knight Frank en The Wealth Report 2025, que cubre a 1.788 personas acomodadas de entre 18 y 35 años, sitúa el inmobiliario de gama alta en primer lugar entre los activos de lujo (29,8%), por delante de los coches de lujo (27,8%) y los jets privados (15,1%). Entre los encuestados con ingresos familiares superiores a un millón de dólares, el bienestar y la salud es la principal prioridad, con un 24% (recogido por Private Jet Card Comparisons, 6 de marzo de 2025).
La señal ESG entre los inversores más jóvenes se está debilitando. Una encuesta de la Stanford Graduate School of Business a inversores estadounidenses, realizada en otoño de 2024, encontró que la proporción de jóvenes inversores que consideraban extremadamente importante que las empresas de inversión influyeran en las prioridades medioambientales de las compañías participadas cayó del 44% en 2022 al 11% (recogido por phys.org, enero de 2025).
Suposición de Victaura Research: la preferencia NextGen por residencias de marca es diferenciada, no monolítica. Entre el capital NextGen con educación occidental y asesoramiento institucional, la preferencia bajo esta lectura es por el lujo discreto (Aman, Rosewood, Six Senses, Mandarin Oriental, señalización de bajo perfil) frente al lujo ostentoso (Versace, Trump, señalización de casas de moda). Entre ciertos segmentos de MENA y de Asia, las residencias de marca ostentosas mantienen su absorción. Ninguna encuesta citada en este dosier mide esta división; el hallazgo de Knight Frank sobre el bienestar es coherente con ella, pero no la comprueba.
La transferencia occidental es lenta y desplazada hacia el futuro; la transferencia asiática es más rápida y más concentrada. El horizonte de asignación debería seguir a la geografía.
Victaura Research.
El prisma de la sucesión, por tanto, replantea la cuestión de la oferta. Bajo la lectura de Victaura Research, las propiedades trofeo en manos de contribuyentes estadounidenses no se liberarán a escala antes de finales de la década de 2030 bajo las normas actuales de step-up, la transferencia asiática es más rápida y más concentrada, y la preferencia NextGen es diferenciada, con el inmobiliario de gama alta en primer lugar entre los activos de lujo en la encuesta de Knight Frank. El horizonte de asignación y la clasificación geográfica por niveles importan más que las narrativas de flujo agregado.
Consideraciones para los asignadores de capital
Esta sección es descriptiva, no prescriptiva. Las consideraciones que siguen están planteadas para family offices, asesores principales de inversión y bancas privadas responsables de la asignación a largo plazo. No hay recomendación de producto, ni llamada a la acción directa ni indirecta.
1. La escasez es verificable, no interpretativa. La franja paisajística de 300 metros del artículo 142 en el lago Como son 300 metros. El Hak Milik en Indonesia está reservado a los ciudadanos indonesios por el artículo 21 de la Ley Agraria Básica de 1960, una norma, no una política. El arrendamiento en Zanzíbar es normativo, no negociable. Los asignadores pueden y deben suscribir sobre el texto de la regulación, no sobre su resumen de marketing.
2. La infraestructura de transparencia está cerrando el modelo de opacidad. DAC8 se aplica en toda la Unión Europea desde el 1 de enero de 2026, y bajo el Marco de Comunicación de Información sobre Criptoactivos 46 jurisdicciones empezaron a recopilar datos en esa fecha de cara a los primeros intercambios en 2027, con 27 más comprometidas para 2028 y 4 para 2029 (Foro Global de la OCDE, lista actualizada el 14 de septiembre de 2026). Suposición de Victaura Research: esto comprime de forma sustancial el modelo de privacidad mediante opacidad para los criptoactivos, y la compresión estará en gran medida completa una vez que los grupos de 2028 y 2029 empiecen a intercambiar información. El cumplimiento por diseño es ahora la postura operativa; la opacidad por diseño tiene un horizonte restante finito.
3. La diversificación geográfica debe jerarquizarse, no elegirse al azar. Los casos de estudio de la Sección 6 no son intercambiables. Se sitúan en puntos distintos de un eje regulatorio, climático y de ciclo. A los asignadores les sirve mejor un ejercicio de jerarquización de hábitats (Europa madura, offshore consolidado, costero de frontera, Golfo guiado por eventos) que la selección de un único país.
4. Las señales de sesgo de selección importan. Cuando operadores de lujo sofisticados optan por lo hotelero en un mercado concreto, como hicieron los proyectos EDITION, Ritz-Carlton y Six Senses en el lago Como según sus anuncios publicados, Victaura Research interpreta la ausencia de residencias de marca como una señal sobre ese mercado, no como un vacío por llenar. Una contratesis es legítima, pero debe ser específica (emplazamiento, comprador, precompromiso), no analógica.
5. El conjunto de datos de migración de riqueza de Henley es solo direccional. Debería triangularse con las estadísticas de HMRC sobre contribuyentes no domiciliados (el gobierno ha dicho que las estimaciones precisas de las salidas desde abril de 2025 solo se publicarán en 2027; The National, 31 de julio de 2026), las cifras de riqueza depositada transfronteriza del Global Wealth Report de BCG y los stocks de población HNWI de Capgemini. La auditoría independiente de la metodología de New World Wealth que Henley anunció en agosto de 2025 no nombró a ningún auditor (Spear's, 19 de agosto de 2025), y el informe de Henley de 2026, publicado el 16 de junio de 2026 con AlphaGeo como socio analítico, no da ningún recuento de millonarios en migración (Henley & Partners, 16 de junio de 2026). Las citas deberían reflejar ese estado.
6. El relevo generacional es asimétrico. Suposición de Victaura Research: la transferencia occidental es lenta (step-up en la base imponible, longevidad, una liberación desplazada hacia finales de la década de 2030 y la de 2040), mientras que la transferencia asiática es más rápida y más concentrada. UBS estima que unos 11 billones de dólares en riqueza privada cambiarán de manos en toda Asia-Pacífico a lo largo de los próximos 20 a 30 años (recogido por South China Morning Post, 12 de mayo de 2026). El horizonte de asignación debería coincidir con la geografía, no con la cifra agregada global.
7. El riesgo físico climático ya está incorporado al precio del inmobiliario costero. Bernstein, Gustafson y Lewis (Journal of Financial Economics, 2019) encontraron que las viviendas estadounidenses expuestas a la subida del nivel del mar se venden aproximadamente un 7% más baratas que propiedades equivalentes no expuestas, un descuento que ha crecido con el tiempo y que está impulsado por compradores sofisticados. Para un horizonte de tenencia de 30 a 50 años, la diligencia climática a nivel de parcela no es una externalidad. Es un dato de suscripción.
Metodología y fuentes
Todas las cifras de este dosier se atribuyen en línea a una fuente identificada. Cuando la fuente es secundaria, como un reportaje de prensa sobre datos oficiales o una recopilación como Statranker, se identifica como tal, y las suposiciones de Victaura Research se etiquetan como suposiciones.
Conjunto de datos de migración de ciudadanía de Henley & Partners. Utilizado solo como indicador direccional. La crítica estadística de Dan Neidle (Tax Policy Associates, 27 de julio de 2025), la ausencia de un auditor identificado para la revisión de la metodología de New World Wealth anunciada en agosto de 2025 (Spear's, 19 de agosto de 2025) y la ausencia de cualquier recuento de migración en el informe de Henley de 2026, del 16 de junio de 2026, limitan la validez del conjunto de datos como fuente primaria.
Global Wealth Report del Boston Consulting Group. Todas las cifras del BCG GWR citadas corresponden a la edición de 2026, publicada el 27 de mayo de 2026.
Datos de HMRC sobre no domiciliados del Reino Unido. Las cifras del Reino Unido en este dosier proceden de las estadísticas de HMRC sobre contribuyentes no domiciliados publicadas el 30 de julio de 2026, correspondientes a 2024-25, el último año antes de la abolición (recogido por The National, 31 de julio de 2026). El gobierno ha dicho que las estimaciones precisas de las salidas desde abril de 2025 solo se publicarán en 2027. Los datos del 24-bis italiano no se utilizan como aproximación para las salidas del Reino Unido. El único desglose por país de origen localizado procede de una encuesta. De unos 1.300 beneficiarios comunicados por doce despachos jurídicos y fiscales, casi el 40% había tenido su última residencia fiscal en el Reino Unido (Assonime, Towards Italy, n.º 7/2026), lo que es una cuota de una muestra y no un recuento de salidas.
Cifras del 24-bis italiano. Las cifras de 2024 utilizadas son las de la Corte dei Conti, según recoge la prensa italiana: 1.923 beneficiarios, de los cuales 1.374 contribuyentes principales y 549 familiares, con unos 469 millones de euros pagados entre 2020 y 2024, 153 millones de ellos en 2024 (QuiFinanza, 26 de junio de 2026). No se utiliza una serie anterior que iba de 94 contribuyentes en 2017 a unos 1.631 en 2024, cuya última cifra la versión anterior atribuía a estimaciones del sector. No se encontró ningún desglose geográfico de los beneficiarios por parte de la Agenzia delle Entrate.
Edelman Trust Barometer. Citado allí donde se utiliza, con divulgación de la crítica Clean Creatives y de la discusión de Tannenberg sobre el sesgo de confianza autocrático.
Citas y atribución. La cita textual se limita a texto publicado que pudo comprobarse: Cinzia Bianco (ECFR, 15 de mayo de 2026), Craig Billings, de Wynn Resorts, en la conferencia de resultados del primer trimestre de 2026 del 7 de mayo de 2026 (transcripción, The Motley Fool), la cita oficial del premio de 2024 de la Real Academia Sueca de las Ciencias y The Wealth Report 2026. El hallazgo de la Corte dei Conti sobre datos ausentes, del informe publicado en junio de 2024, se da como paráfrasis. Las paráfrasis atribuidas a Helen Miller (IFS), Mark Bou Mansour (TJN), Liam Bailey (Knight Frank) y Rebecca Gooch (Deloitte Private) no pudieron rastrearse hasta ninguna fuente y se han eliminado.
Referencias futuras. Este es el Volumen 1 de una serie anual prevista. El Volumen 2 (2027) incorporará la serie posterior a la reforma de HMRC del Reino Unido, el resultado de la revisión independiente de Henley (si se publica con auditor designado), y el primer ciclo informativo completo posterior al CARF / DAC8. Los refinamientos de metodología se documentarán en cada edición, no de forma retroactiva.
Declaración de intereses (skin in the game). Victaura, a través de su matriz Greystone B.V. (Países Bajos), desarrolla proyectos en el lago de Como (Italia), en Nungwi, Zanzíbar (Tanzania), en Gili Air y en Uluwatu, Bali (Indonesia), y mantiene una posición de capital off-plan en Al Marjan Island, Ras Al Khaimah (EAU). Los lectores deben asumir que los comentarios pueden estar influidos por estas posiciones, o beneficiarlas. Este documento se clasifica como material de marketing conforme al artículo 24(3) de MiFID II. No constituye asesoramiento de inversión.
Correcciones, 27 de septiembre de 2026
Este dossier, publicado el 28 de mayo de 2026, afirmaba que el impuesto sobre el patrimonio del Box 3 neerlandés permanecería sin resolver hasta una ventana de reforma en 2028, y a 27 de septiembre de 2026 ni siquiera el inicio en 2028 está asegurado. La fecha de 2028 era el plan del Gobierno en el momento de la publicación. La ley de rendimiento real (Wet werkelijk rendement box 3, expediente 36.748) fue aprobada por la Cámara Baja el 12 de febrero de 2026. El 30 de junio de 2026 el Senado (Eerste Kamer) acordó aplazar su votación hasta que se haya debatido un proyecto de enmienda anunciado, una novelle (Eerste Kamer, acta plenaria del 30 de junio de 2026). El 14 de septiembre de 2026, el ministro y el secretario de Estado de Hacienda comunicaron al Senado que aún no era posible una enmienda con amplio respaldo parlamentario y le pidieron mantener la ley en suspenso (Kamerstuk 36.748, Q). Mercurius Vermogensbeheer, un gestor patrimonial neerlandés, sitúa la próxima decisión en el Memorando de Primavera de 2027 (19 de septiembre de 2026, fuente secundaria). Los pasajes corregidos son la entrada de los Países Bajos en la Sección 4.2 y la tabla de síntesis. La lectura sobre los Países Bajos no varía: una jurisdicción operativa sólida y una jurisdicción fiscal de residencia débil.
Una revisión posterior, el mismo día, afinó algunas de las correcciones anteriores y subsanó otros puntos. El artículo decía que la cifra de 142.000 de Henley «no supera la revisión forense por pares en el umbral de anomalía de 1 entre 240.000»; ahora dice que Tax Policy Associates situó un patrón de dígitos en los datos subyacentes en una probabilidad de aproximadamente 1 entre 240.000, una crítica estadística y no una revisión por pares (Tax Policy Associates, 27 de julio de 2025). Decía que en septiembre de 2025 se había solicitado una revisión independiente; Henley anunció la auditoría en agosto de 2025 (Spear's, 19 de agosto de 2025), y el artículo añade ahora que el informe de Henley de 2026, del 16 de junio de 2026, no ofrece ninguna cifra de migración. Daba una salida efectiva del Reino Unido de entre 1.800 y 3.800 personas a partir de datos de CenTax y del registro mercantil (Companies House), con entre 400 y 600 personas trasladándose a Italia; ninguna fuente contiene estas cifras, por lo que se han eliminado, y el artículo cita ahora el recuento de HMRC de 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25 y afirma que aún no existe ningún recuento de salidas posterior a la reforma (HMRC, 30 de julio de 2026, recogido por The National). Esto elimina uno de los pilares de la tesis original: el artículo puede decir que el recuento de Henley no es fiable, no que la salida real del Reino Unido sea un orden de magnitud menor. Decía que CARF y DAC8 entraron en vigor en 76 jurisdicciones el 1 de enero de 2026; la lista de la OCDE muestra 46 jurisdicciones recopilando datos desde esa fecha y 31 más comprometidas para 2028 o 2029 (Foro Global de la OCDE, 14 de septiembre de 2026). Decía que el régimen italiano 24-bis creció diecisiete veces, de 94 contribuyentes en 2017 a unos 1.631 contribuyentes activos en 2024; las cifras de la Corte dei Conti dan 1.923 beneficiarios en 2024, 1.374 de ellos contribuyentes principales, y la serie de 2017 a 2020 y el múltiplo de diecisiete no pudieron verificarse y se han eliminado (QuiFinanza, 26 de junio de 2026). Fechaba el hallazgo de la Corte dei Conti sobre datos ausentes en un informe de 2025; procede del informe publicado en junio de 2024 (Pagella Politica, 19 de agosto de 2024). Daba los precios prime de Londres en -2,2%; el índice PIRI 100 de Knight Frank registra -4,7% para 2025 (The Wealth Report 2026). Daba a Hong Kong y Suiza en 2,95 y 2,94 billones de dólares; el comunicado de BCG da unos 2,9 billones de dólares para Hong Kong y ninguna cifra suiza (BCG, 27 de mayo de 2026). Decía que los Países Bajos ocupan el primer puesto en el subíndice de sistema legal de Fraser, con 8,93; esto no pudo verificarse y el artículo dice ahora que los Países Bajos ocupan el décimo puesto general en Economic Freedom of the World 2025. Decía que las transacciones en Dubái cayeron un 20% interanual en marzo de 2026; el valor de las ventas residenciales cayó casi un 20% respecto a febrero (REIDIN, recogido por Business Upturn). Citaba a Cinzia Bianco calificando a los Emiratos de «Estado de primera línea»; el artículo de ECFR citado no contiene esa frase, y el artículo recoge ahora su opinión de que la guerra es un Zeitenwende para el Golfo (ECFR, 15 de mayo de 2026). Decía que Fujairah fue atacada a principios de mayo de 2026; fue atacada desde marzo y de nuevo el 4 de mayo (Al Jazeera, 4 de mayo de 2026), y el artículo afirma ahora que, a fecha de 26 de septiembre de 2026, no hay ningún alto el fuego en vigor (GlobalSecurity.org). Atribuía un ingreso de 33.900 millones de libras a una nota de la OBR de abril de 2026; la cifra procede de la valoración de la OBR de enero de 2025 y cubre el periodo de 2026-27 a 2029-30 (Tax Policy Associates). Se han eliminado las paráfrasis atribuidas a Helen Miller y Mark Bou Mansour sin fuente rastreable.
Una tercera revisión, el mismo día, corrigió otros puntos. La revisión de las secciones 3 y 4 encontró cifras a las que las correcciones anteriores no habían llegado. Una estadística seguía mostrando un crecimiento de diecisiete veces en el régimen italiano 24-bis, y dos pasajes seguían atribuyendo a los Países Bajos una puntuación de 8,93 en el sistema legal de Fraser, aunque la lista de correcciones decía que ambas se habían eliminado; ahora han desaparecido, y a los Países Bajos se les atribuye su puesto verificado, el décimo general, en Economic Freedom of the World 2025. El artículo decía que el régimen suizo de tributación a tanto alzado se mantenía estable en unos 4.700 contribuyentes en 2024; la última cifra nacional es de 3.478 en 2022, frente a 4.557 en 2018 y 5.634 en 2012 (Blick, 24 de agosto de 2026). Fechaba los 213 nuevos no domiciliados y los 277 millones de euros de Grecia a finales de 2024; el ministro de Finanzas dio estas cifras en junio de 2025 (VitalLaw, 30 de junio de 2025). Describía los 189,5 millones de francos suizos de Ticino como ingresos cantonales; la cifra incluye impuesto directo municipal y federal (Cantón de Ticino, 26 de septiembre de 2025). Decía que el precio mínimo del Caribe fue impuesto por presión de la UE y de EE. UU. y que el ministerio de Finanzas de Italia respondió a François Bayrou; ninguna de las dos afirmaciones aparece en las fuentes, y la respuesta vino de Giorgia Meloni y Antonio Tajani (Euronews, 1 de septiembre de 2025). Dos pasajes seguían dando la riqueza depositada suiza y de Hong Kong en 2,94 y 2,95 billones de dólares; BCG da unos 2,9 billones de dólares para Hong Kong y ninguna cifra suiza (BCG, 27 de mayo de 2026). Daba las puntuaciones de confianza de Edelman 2026 de 78 para Arabia Saudí y 76 para India; son 73 y 74 (Edelman, enero de 2026). Daba el puesto de libertad de prensa de los Emiratos como 164 de 180; esa era la de 2025, y el puesto de 2026 es 158 (RSF). Describía un informe de HRW sobre un juicio masivo a 84 acusados; la sentencia de marzo de 2025 confirmó las condenas de 53 de al menos 84 personas acusadas (Human Rights Watch, 4 de marzo de 2025). Decía que la confianza declarada en encuestas en autocracias está sobrevalorada por un factor de entre 1,3 y 1,8 y que Clean Creatives documenta trabajos de Edelman para empresas estatales; ninguna de las dos cosas aparece en las fuentes. Daba puestos ND-GAIN para Singapur (quinto), los Países Bajos, Italia, los Emiratos, Indonesia y Tanzania; Singapur es sexto, y los demás puestos no pudieron verificarse y se han eliminado del texto. Decía que 2025 fue el sexto año consecutivo con pérdidas económicas por catástrofes superiores a 100.000 millones de dólares; Swiss Re registra 220.000 millones de dólares en pérdidas económicas, de los cuales 107.000 millones fueron asegurados, y la racha de seis años se refiere a las pérdidas aseguradas. Decía que el descuento de Bernstein, Gustafson y Lewis se aplicaba a viviendas de Florida y a un grupo filtrado de compradores; el estudio encuentra alrededor de un 7% en viviendas costeras de EE. UU., impulsado por compradores sofisticados. Decía que James Hansen sitúa la sensibilidad climática en el extremo superior del rango del IPCC; su estimación de 2023, de 4,8 °C, está por encima del rango probable del IPCC. Fechaba la comparación de V-Dem de 91 autocracias frente a 88 democracias como la primera vez desde 2002; V-Dem dice que es la primera vez en más de 20 años. Daba la libertad académica y de medios como base para incluir a Italia entre los países que se autocratizan; el comunicado de V-Dem nombra a Italia sin ese detalle. Decía que el presidente de la MAS informó de más de 2.000 medidas de ejecución bajo la Ley de Valores y Futuros en 2024; ninguna fuente lo respalda, y el artículo cita ahora 27,45 millones de dólares singapurenses en sanciones a nueve entidades (MAS, 4 de julio de 2025). También afirma ahora que un nuevo gabinete neerlandés tomó posesión en febrero de 2026 (NL Times, 13 de febrero de 2026), y sustituye una paráfrasis de un discurso del Nobel de Acemoglu por la cita oficial del premio de la Academia.
Una cuarta revisión, el mismo día, corrigió otros puntos. Cubrió las secciones 4.3 a 5.6. El artículo daba a Portugal y Grecia puestos WJP de 28 y 47; son 29 y 48 (WJP, 28 de octubre de 2025). Daba a Italia un puesto EIU de 37 y una puntuación de aplicación civil de 0,36, la más baja del G7; ninguna de las dos cosas pudo verificarse, y el artículo da ahora la puntuación EIU 2024 de Italia, 7,58, y su puesto WJP de Justicia Civil, 53. Decía que el referéndum judicial fracasó con un 53,7% en contra; el resultado fue del 53,2%. Daba un movimiento del diferencial BTP-Bund de entre 45 y 50 puntos básicos y una encuesta de coalición del 42%; ninguna fuente los contiene y se han eliminado. Decía que Eurasia Group situó la «revolución política de EE. UU.» como principal riesgo para 2025; fue el principal riesgo para 2026 (Eurasia Group, 5 de enero de 2026). Se ha eliminado una declaración atribuida a Larry Diamond que no pudo rastrearse. Daba los precios prime del centro de Londres cayendo un 2,2% en mayo de 2026; la última cifra de Knight Frank es del -3,3% en el año hasta julio de 2026 (Property Investor Today, agosto de 2026). Daba puestos V-Dem para Portugal y Grecia y una «puntuación Henley» de 5A para Grecia; el artículo da ahora sus puntuaciones EIU 2024 de democracia plena, 8,08 y 8,07. Llamaba «ingresos acumulados» a los 277 millones de euros de Grecia; el ministro de Finanzas los describió como inversiones (VitalLaw, 30 de junio de 2025). Decía que el objetivo de población de NEOM se había reducido en un 99%, cifra que ninguna fuente contiene, y que la depreciación de 8.000 millones de dólares era solo sobre NEOM; cubre grandes proyectos incluido NEOM. Daba el puesto de libertad de prensa de los Emiratos como 164; el puesto de 2026 es 158 (RSF). Decía que Human Rights Watch documentó a 53 personas condenadas; el tribunal confirmó las condenas de 53 de al menos 84 acusados (Human Rights Watch, 4 de marzo de 2025). Daba 158.000 visados dorados emiratíes acumulados a finales de 2024, del Ministerio de Economía; la cifra corresponde a 158.000 emitidos en Dubái en 2023, de la autoridad de residencia de Dubái (Gulf News). Decía que Knight Frank señaló que el mercado de Dubái podría haber tocado techo; la fuente advierte de que la oferta supera a la demanda (Khaleej Times, 24 de noviembre de 2025). Decía que el estrecho de Ormuz fue cerrado y que los precios de Dubái cayeron un 20% interanual, y citaba a Cinzia Bianco calificando a los Emiratos de «Estado de primera línea»; el artículo informa ahora del ataque del 4 de mayo en Fujairah como el primero desde el alto el fuego del 8 de abril (Al Jazeera, 4 de mayo de 2026), afirma que a fecha de 26 de septiembre de 2026 no hay ningún alto el fuego en vigor y que el transporte marítimo por Ormuz sigue parcialmente interrumpido (GlobalSecurity.org), da la caída de casi el 20% en el valor de las ventas de marzo respecto a febrero (REIDIN, recogido por Business Upturn) y cita la opinión de Bianco de que la guerra es un Zeitenwende para el Golfo (ECFR, 15 de mayo de 2026). Decía que CBRE contabiliza unas 9.000 unidades de marca en RAK, que el lanzamiento de Mondrian se agotó en horas y que Wynn Al Marjan se retrasó al primer trimestre de 2027; CBRE espera unas 10.000 unidades de marca entre más de 34.000 para 2030, la afirmación sobre Mondrian se ha eliminado, y el primer trimestre de 2027 era el objetivo original, mientras que CBRE espera ahora septiembre de 2027 (revisión de CBRE del primer semestre de 2026). El tipo base de Macao se etiqueta ahora como una suposición de Victaura Research. Decía que un seguimiento confirmó el blanqueamiento anual de coral en Gili Matra desde 2026; De Clippele et al. lo proyectaron. En la tabla de síntesis, se ha eliminado el «top 10» WJP de Suiza porque Suiza no aparece en la clasificación WJP 2025, el recuento suizo a tanto alzado de unos 4.700 pasa a ser 3.478 para 2022 (Blick), el puesto ND-GAIN de Singapur es sexto, el del Reino Unido es octavo, y se han eliminado los puestos ND-GAIN no verificados de cinco países. Decía que Capgemini encontró que el 81% de la NextGen trabaja de forma remota; la cifra se refiere a herederos que planean cambiar de gestor patrimonial (Capgemini, 2025). El patrón de tres a cuatro residencias y la afirmación de que las familias sin una alternativa europea dejaron de funcionar en 2026 se etiquetan ahora como suposiciones de Victaura Research. Atribuía el recuento de 2.000 family offices de Singapur a un testimonio de la MAS; procede de una respuesta parlamentaria escrita sobre oficinas con incentivos fiscales (Opalesque, 6 de agosto de 2026). Daba 671 fundaciones del DIFC; el DIFC informa de más de 1.250 entidades relacionadas con familias (DIFC, noviembre de 2025). Daba a Hong Kong y Suiza en 2,95 y 2,94 billones de dólares y la riqueza depositada de los Emiratos en 721.000 millones de dólares; BCG da unos 2,9 billones de dólares para Hong Kong, ninguna cifra suiza y un crecimiento del 11,1% para los Emiratos (BCG, 27 de mayo de 2026). Decía que UBS, Goldman Sachs y Campden convergen en una asignación mediana del 11% a inmobiliario y sitúan la exposición sobre patrimonio total entre el 25% y el 40%; UBS informa del 11%, y las demás fuentes y el rango no pudieron verificarse. Describía los 124 billones de dólares de Cerulli como norteamericanos; es una cifra estadounidense. Las paráfrasis atribuidas a Rebecca Gooch, Mark Bou Mansour y Helen Miller en la sección 5.6 no tenían fuente rastreable y se han eliminado de esa sección.
Una quinta revisión, el mismo día, corrigió otros puntos. Una revisión de los pasajes desde la cita destacada de la sección 5.6 hasta el caso de estudio de Zanzíbar corrigió otros puntos. Una cita destacada se atribuía a Mark Bou Mansour, de la Tax Justice Network, sin fuente rastreable; ahora se atribuye a Victaura Research. El artículo decía que el lago Como era el mercado prime lacustre europeo más fuerte y que había subido un 54% en cinco años según el índice de Knight Frank; The Wealth Report 2026 registra un +6,5% en 2025, puesto 19 de 100 mercados, frente a una media global del 3,2%, y no da ninguna cifra a cinco años para el lago Como. Atribuía una demanda extranjera de aproximadamente el 60% en el lago a un informe de Engel & Völkers y Nomisma de 2025; no pudo rastrearse esa cifra y se ha eliminado. Atribuía a Liam Bailey, de Knight Frank, la opinión de que la salida de riqueza británica hacia Italia, Mónaco y Suiza es estructural; el informe dice que la abolición del régimen non-dom desencadenó salidas «significativas, aunque no dramáticas» y que los primeros indicios apuntan a un movimiento incremental más que a una oleada, y la historia de oleadas de compradores en el lago se etiqueta ahora como una suposición de Victaura Research. Decía que las proyecciones del MEF esperan que el cargo de 300.000 euros reduzca a la mitad los nuevos entrantes al 24-bis, que entre 400 y 600 entrantes de origen británico llegaron en 2024 con entre el 15% y el 20% viviendo en el lago Como, y que 1.631 contribuyentes estaban activos en 2024; la primera es un supuesto prudente del informe técnico de la Ley de Presupuestos 2026 y aquí no se utiliza, ninguna fuente contiene la segunda, la tercera se atribuía a estimaciones del sector, y el artículo da ahora cifras de la Corte dei Conti de 1.923 beneficiarios en 2024, 1.374 de ellos contribuyentes principales (QuiFinanza, 26 de junio de 2026), y aplica el cargo de 300.000 euros a los traslados de residencia desde el 1 de enero de 2026 (idealista, 15 de diciembre de 2025). Decía que el artículo 142 del Decreto Legislativo 42/2004 protege una franja de 300 metros alrededor de los lagos clasificados de interés público, que cubre toda la orilla del Como, y que hace prohibitiva la nueva construcción; la franja se aplica por ley a los lagos, no se aplica a ciertas zonas ya urbanizadas en 1985, y el efecto prohibitivo se etiqueta ahora como una suposición de Victaura Research. Decía que Corinthia había colocado tres unidades de marca y nombraba cinco proyectos solo hoteleros; Corinthia planea tres residencias en un complejo previsto para finales de 2028, y el artículo nombra ahora solo los proyectos EDITION, Ritz-Carlton y Six Senses, cuyos anuncios describen hoteles sin residencias. En la tabla de los cuatro mercados, la cifra a cinco años del lago Como se ha sustituido por el puesto de 2025. Se han corregido el estatuto de Zanzíbar y la tasa de subida del nivel del mar. El aumento del 118% en RAK se describe ahora como una subida en el valor de las transacciones (Ayuntamiento de RAK). El pipeline de marca de 9.000 unidades pasa a ser unas 10.000 unidades de marca entre más de 34.000 previstas entre 2026 y 2030 (CBRE, revisión del primer semestre de 2026). Para Zanzíbar, el artículo citaba la Ley de Promoción de Inversiones de Zanzíbar de 2018 para el régimen de arrendamiento y la Ley de Inversiones de Tanzania de 2022 para el Estatus de Inversión Estratégica; la ley de 2018 fue derogada por la Ley de Inversiones de Zanzíbar de 2023, que regula el Estatus de Inversión Estratégica, y el régimen de arrendamiento se basa en la Ley de Tenencia de Tierras de 1992 (Rive & Co; Charter Cities Institute). Llamaba al Park Hyatt el ancla de cinco estrellas con más antigüedad en la isla; esto no pudo verificarse y se ha eliminado. Daba la subida del nivel del mar en el Océano Índico occidental como 3,5 mm anuales, un 4% por encima de la media global; el estudio citado da unos 3,3 mm anuales para el gran ecosistema marino del este de África frente a una media global de 3,4 mm (Communications Earth & Environment, 15 de diciembre de 2025). Una tasa de erosión de 15,6 metros anuales y una proyección de blanqueamiento anual de coral alrededor de Zanzíbar no pudieron verificarse en una fuente que pudiera consultarse, y se han eliminado.
Una sexta revisión, el mismo día, corrigió otros puntos. Una revisión de los pasajes desde la cita destacada sobre Zanzíbar hasta el final del apartado sobre sucesión encontró errores, algunos de los cuales la lista de correcciones anterior ya había dado por corregidos sin haberlo sido. El artículo daba el «retraso moderado» de Wynn como comunicado el 8 de mayo de 2026 y lo atribuía a un desvío a través de Ormuz; la llamada tuvo lugar el 7 de mayo de 2026, y Craig Billings citó dificultades logísticas y de transporte marítimo y dijo que se estaban desviando envíos, sin nombrar Ormuz (transcripción de la llamada, The Motley Fool). Atribuía una subida del 118% en las transacciones de RAK al Centro de Estadísticas de RAK; la cifra corresponde a la subida en el valor de las transacciones hasta 15.080 millones de dírhams, según datos del Ayuntamiento de RAK (Kanebridge News, 14 de febrero de 2025). Daba una subida del 39% en los precios de RAK en el primer trimestre de 2025, un agotamiento en horas del proyecto Mondrian y un pipeline de CBRE de más de 9.000 residencias de marca, con la cuota de marca subiendo del 27% al 54%; nada de esto está en las fuentes, y el artículo da ahora la cifra de CBRE de unas 10.000 residencias de marca entre más de 34.000 unidades previstas entre 2026 y 2030 y las subidas de precios del primer semestre de 2026, del 18,0% en apartamentos y del 7,3% en villas (CBRE, recogido por mid-east.info). Daba correcciones en Macao de entre el 30% y el 50%, una tasa de crecimiento anual del 5% para Marina Bay Sands y una proyección de consenso del 28% para RAK de EY, JLL y Colliers; ninguna pudo rastrearse, y el tipo base de Macao se etiqueta ahora como una suposición de Victaura Research. Citaba textualmente a Cinzia Bianco calificando a los Emiratos de «Estado de primera línea de la política del Golfo, no un actor con cobertura estratégica»; esa frase no aparece en su artículo de ECFR del 15 de mayo de 2026, y el artículo cita ahora sus palabras sobre la decisión de los Emiratos de tomar represalias y su opinión de que la guerra es un Zeitenwende para el Golfo. Se refería a un «ataque al puerto de Fujairah» a principios de mayo sin fechar el estado de la guerra; ahora informa de que el ataque del 4 de mayo a la Zona de la Industria Petrolera de Fujairah fue el primero contra los Emiratos desde el alto el fuego del 8 de abril (Al Jazeera, 4 de mayo de 2026) y afirma que, a fecha de 26 de septiembre de 2026, no hay ningún alto el fuego en vigor y que el transporte marítimo por Ormuz sigue parcialmente interrumpido (GlobalSecurity.org). Decía que los precios de Dubái cayeron alrededor de un 20% interanual en marzo de 2026; el valor de las ventas residenciales cayó casi un 20% respecto a febrero, hasta 10.100 millones de dólares, mientras que los precios medios cayeron entre un 4% y un 5% (datos de REIDIN, recogidos por Business Upturn). Citaba la «Ley Federal 11/2021» para las zonas de propiedad plena en RAK y describía la propiedad plena como hipotecable; la Ley n.º 11 de 2021 es una ley de Ras Al Khaimah sobre el Registro Inmobiliario emitida por el emir (Lexis Middle East), y el punto sobre las hipotecas se ha eliminado. Daba la cuota UHNW de los 124 billones de dólares de Cerulli en entre 25 y 35 billones de dólares; Cerulli atribuye 62 billones de dólares a hogares de alto y ultra alto patrimonio en conjunto y no da ninguna cifra UHNW independiente. Daba transferencias en Asia-Pacífico de entre 5 y 6 billones de dólares para 2030, un 60% de familias UHNW, y una cifra de Hurun de 11,8 billones de dólares para China; el artículo cita ahora la estimación de UBS de unos 11 billones de dólares en toda Asia-Pacífico (South China Morning Post, 12 de mayo de 2026) y la cifra del Bank of East Asia y Hurun de 11,33 billones de dólares en 30 años (Jing Daily, julio de 2026). Decía que el bienestar encabezaba las prioridades de estilo de vida de la muestra NextGen de Knight Frank con un 24%; esa cifra corresponde a los encuestados con ingresos familiares superiores a un millón de dólares. Daba cifras ESG de Wharton y BNP Paribas que no pudieron rastrearse; se han eliminado, y el hallazgo de Stanford se da ahora con sus cifras (44% en 2022, 11% en otoño de 2024). Daba proyecciones de subida del nivel del mar de entre 13 y 35 centímetros para 2050 en Lombok, decía que las Aman Villas de Nusa Dua estaban agotadas y enumeraba 15 residencias Anantara Ubud; nada pudo verificarse en una fuente que pudiera consultarse, y las tres afirmaciones se han eliminado. Aplicaba el step-up en la base imponible de EE. UU. al lago Como y a la Costa Azul sin matices; la norma se aplica a propiedades heredadas de contribuyentes estadounidenses, y el momento de la liberación de oferta se etiqueta ahora como una suposición de Victaura Research. Una cita destacada atribuida a Rebecca Gooch, de Deloitte Private, no tenía fuente rastreable y ahora se atribuye a Victaura Research.
Una séptima revisión, el mismo día, corrigió otros puntos. Una revisión de las consideraciones para asignadores de capital y de la sección de metodología corrigió otros puntos. El artículo decía que CARF y DAC8 estaban en vigor en 76 jurisdicciones informantes desde el 1 de enero de 2026 y que el modelo de opacidad se cerraría hacia 2028; la lista de la OCDE muestra 46 jurisdicciones recopilando datos desde esa fecha para los primeros intercambios en 2027, con 27 más comprometidas para 2028 y 4 para 2029 (Foro Global de la OCDE, 14 de septiembre de 2026), y el momento del cierre se etiqueta ahora como una suposición de Victaura Research. Describía el Hak Milik como constitucional; la restricción a ciudadanos indonesios está en el artículo 21 de la Ley Agraria Básica de 1960. Decía que cuatro o cinco operadores de lujo optaron por lo hotelero en el lago Como; el artículo documenta tres. Decía que la serie posterior a la reforma de HMRC se esperaba a principios de 2027 y daba el estado de la auditoría de Henley a fecha de 28 de mayo de 2026; el gobierno solo ha dicho que las estimaciones precisas seguirán en 2027 (The National, 31 de julio de 2026), la auditoría no nombró a ningún auditor (Spear's, 19 de agosto de 2025) y el informe de Henley de 2026, del 16 de junio de 2026, no da ninguna cifra de migración (Henley & Partners). Daba transferencias asiáticas de entre 5 y 6 billones de dólares para 2030; ninguna fuente lo contiene, y el artículo cita ahora la estimación de UBS de unos 11 billones de dólares en toda Asia-Pacífico (South China Morning Post, 12 de mayo de 2026). Decía que el descuento de Bernstein, Gustafson y Lewis mostraba el riesgo climático incorporado en los precios de lujo y que se había reforzado por la revisión de precios de las aseguradoras; el estudio encuentra alrededor de un 7% en viviendas estadounidenses expuestas a la subida del nivel del mar, y la afirmación sobre los seguros se ha eliminado. La sección de metodología decía que todas las cifras procedían de documentos primarios, que las cifras del Reino Unido se basaban en estimaciones sectoriales y en un comunicado de HMRC del 7 de agosto de 2025 con datos del 24-bis como aproximación, daba una serie del 24-bis de 94 contribuyentes en 2017 a 1.631 en 2024, y enumeraba paráfrasis de Helen Miller, Mark Bou Mansour, Liam Bailey, Rebecca Gooch, Daron Acemoglu, James Hansen y un informe de la Corte dei Conti de 2025; ahora dice que las fuentes secundarias se identifican como tales, que las cifras del Reino Unido proceden del comunicado de HMRC del 30 de julio de 2026, que las cifras del 24-bis son los 1.923 beneficiarios en 2024 de la Corte dei Conti (QuiFinanza, 26 de junio de 2026) mientras que la serie anterior no se utiliza, y que las paráfrasis no rastreables se han eliminado y que el hallazgo de la Corte dei Conti data de junio de 2024.
Una octava revisión, el mismo día, corrigió otros puntos. Una revisión del titular, el resumen y las conclusiones clave encontró cifras a las que las correcciones del cuerpo del texto no habían llegado. El resumen y las conclusiones daban una salida efectiva del Reino Unido de entre 1.800 y 3.800 personas a partir de datos de CenTax y Companies House, con Italia recibiendo entre el 15% y el 20%; ninguna fuente contiene estas cifras, y ahora dicen que HMRC contabilizó 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25 y que las estimaciones de las salidas posteriores a la reforma solo se conocerán en 2027 (HMRC, 30 de julio de 2026, recogido por The National). Esto elimina uno de los pilares de la tesis original: el artículo puede decir que la proyección de Henley no es fiable, no que la salida real del Reino Unido sea mucho menor. Decían que la cifra de 142.000 de Henley no había superado una prueba forense independiente y que una revisión por pares aún no había concluido; Tax Policy Associates situó un patrón de dígitos en una probabilidad de aproximadamente 1 entre 240.000 (27 de julio de 2025), Henley anunció una auditoría en agosto de 2025 sin nombrar a ningún auditor (Spear's, 19 de agosto de 2025), y su informe de 2026, del 16 de junio de 2026, no da ninguna cifra de migración. Decían que el régimen 24-bis creció de 94 contribuyentes en 2017 a 1.631 en 2024; las cifras de la Corte dei Conti dan 1.923 beneficiarios en 2024, 1.374 de ellos contribuyentes principales (QuiFinanza, 26 de junio de 2026), y el cargo de 300.000 euros se aplica a los traslados de residencia desde el 1 de enero de 2026 (idealista, 15 de diciembre de 2025). Daban a Hong Kong y Suiza en 2,95 y 2,94 billones de dólares; BCG da unos 2,9 billones de dólares para Hong Kong y ninguna cifra suiza (BCG, 27 de mayo de 2026). Decían que CARF y DAC8 entraron en vigor en 76 jurisdicciones; la lista de la OCDE muestra 46 recopilando datos desde el 1 de enero de 2026, con 27 más comprometidas para 2028 y 4 para 2029 (OCDE, 14 de septiembre de 2026), y el momento del cierre del modelo de opacidad se etiqueta ahora como una suposición de Victaura Research. Describían a los Emiratos como un «Estado de primera línea»; el artículo de ECFR de Cinzia Bianco no contiene esa frase, y la conclusión fecha ahora el ataque del 4 de mayo en Fujairah (Al Jazeera, 4 de mayo de 2026) y afirma que, a fecha de 26 de septiembre de 2026, no hay ningún alto el fuego en vigor (GlobalSecurity.org). Los cambios de precios de Knight Frank ahora se fechan en 2025, y la previsión de Dubái se fecha en noviembre de 2025. En la lista de referencias, las entradas de OBR, HMRC, Corte dei Conti, ECFR y Wynn se han reetiquetado con sus documentos y fechas correctos.
De Victaura
- Our Approach: Location, Timing, Execution
- Modern Villa on Lake Como (Pognana Lario)
- Secret Zanzibar Hotel & Villas (Nungwi)
- Gili Air Villas (desarrollo boutique, Hak Pakai)
- Ras Al Khaimah Residential Compounds (posición de capital off-plan, Al Marjan Island)
- Insights: Scarcity as Value Protection
- Insights: Branded Residences in the Luxury Market
- Invest with Victaura
Fuentes
- Knight Frank, The Wealth Report 2026 (PIRI 100)
- Boston Consulting Group, Global Wealth Report 2026 (27 de mayo de 2026)
- Capgemini, World Wealth Report 2025
- Henley & Partners, Private Wealth Migration Report 2025 (solo direccional)
- Tax Policy Associates (Dan Neidle), crítica forense de la metodología de Henley, 2025
- Office for Budget Responsibility, Economic and fiscal outlook, marzo de 2026 (la valoración de 33.900 millones de libras del régimen non-dom citada en el texto procede de la valoración complementaria de la OBR de enero de 2025, según resume Tax Policy Associates)
- HMRC, Statistics on non-domiciled taxpayers in the UK (última actualización el 30 de julio de 2026, correspondiente a 2024-25)
- World Justice Project, Rule of Law Index 2025
- Fraser Institute, Economic Freedom of the World 2025
- Heritage Foundation, Index of Economic Freedom 2025
- ND-GAIN, Notre Dame Global Adaptation Initiative Country Index
- V-Dem Institute, Democracy Report 2025 and 2026
- OECD, CARF and DAC8 commitments and timeline
- Cerulli Associates, relevo patrimonial intergeneracional de 124 billones de USD hasta 2048
- UBS, Billionaire Ambitions Report 2025
- Knight Frank, NextGen Survey 2025 (dentro de The Wealth Report 2025)
- Corte dei Conti, Relazione sul rendiconto generale dello Stato, junio de 2024 (observaciones sobre el impuesto sustitutivo, según recoge Pagella Politica)
- Italian Ministry of Economy and Finance (MEF), website
- Cinzia Bianco, The postwar UAE and the remaking of Gulf politics, ECFR (15 de mayo de 2026)
- Wynn Resorts, comunicado de resultados del primer trimestre de 2026 (7 de mayo de 2026)
- Bernstein, Gustafson & Lewis (2019), Journal of Financial Economics, descuento en propiedades costeras expuestas a la subida del nivel del mar
- Swiss Re Institute, informes sigma, 2025-2026
- Eerste Kamer, Wet werkelijk rendement box 3, dossier 36.748 (status read 27 September 2026)
- Eerste Kamer, plenary record of 30 June 2026, Wet werkelijk rendement box 3 (vote on the bill deferred until the announced novelle is debated)
- Minister and State Secretary of Finance, letter to the Eerste Kamer on progress of the Box 3 adjustment, 14 September 2026 (Kamerstuk 36.748, Q)
- Mercurius Vermogensbeheer, Prinsjesdag 2026: box 3 blijft nog even bij het oude (19 September 2026, secondary source)
- OECD Global Forum, Jurisdictions committed to implement the CARF (list updated 14 September 2026)
- Henley & Partners, Private Wealth Migration Report 2025, press release (24 June 2025)
- Henley & Partners, Private Wealth Migration Report 2026, press release (16 June 2026)
- Spear's, Controversial millionaire migration report subject to independent review (19 August 2025)
- The National, More than 1,000 non-doms left UK before tax reform took effect (31 July 2026, on HMRC release of 30 July 2026)
- Tax Policy Associates, The £34bn cost of Reform UK's Britannia card proposal (OBR January 2025 non-dom costing)
- Tax Justice Network, HMRC data debunks UK non-dom exodus claims, FT reports (14 August 2025)
- Pagella Politica, La flat tax sui Paperoni resta un mistero (19 August 2024)
- MilanoFinanza, Flat tax, Italia nuova casa dei Paperoni grazie ai regimi agevolati (22 October 2025)
- QuiFinanza, Flat tax redditi esteri, la Corte dei Conti frena (26 June 2026)
- Knight Frank, The Wealth Report 2026 (full PDF, PIRI 100 databank)
- Khaleej Times, Dubai's prime property market to grow 3% in 2026 (24 November 2025)
- Institute of Economic Affairs, Economic Freedom of the World: 2025 Annual Report
- World Justice Project, The United Arab Emirates ranks 37 out of 143 in the WJP Rule of Law Index 2025 (28 October 2025)
- Edelman, 2026 Edelman Trust Barometer press release (18 January 2026)
- Climate Adaptation Platform, ND-GAIN rankings (scores updated June 2025)
- Opalesque, Singapore confirms over 2,000 tax-incentivised single family offices in parliamentary reply (6 August 2026)
- Al Jazeera, UAE reports missile and drone strikes incoming from Iran (4 May 2026)
- Wikipedia, 2026 Iran war ceasefire (timeline to the 8 July 2026 collapse)
- GlobalSecurity.org, Iran War 2026 operational update (status read 26 September 2026)
- Skift, Wynn Al Marjan Island faces 'modest delay' (8 May 2026)
- Business Upturn, Dubai home sales fall nearly 20% in March 2026 to USD 10.1 billion (REIDIN data)
- Blick, Immer weniger Pauschalbesteuerte, aber trotzdem mehr Steuereinnahmen (24 August 2026)
- Swiss Federal Department of Finance, Lump-sum taxation
- Repubblica e Cantone Ticino, Dati riferiti alle persone imposte secondo il dispendio (26 September 2025)
- VitalLaw, Greece planning improvements to non-dom regime (30 June 2025)
- OECS, Caribbean countries pressing forward with the implementation of the Memorandum of Agreement on citizenship by investment programmes
- Euronews, French PM Bayrou accuses Rome of tax dumping, Italians respond (1 September 2025)
- World Justice Project, The Netherlands ranks 9 out of 143 in the WJP Rule of Law Index 2025 (28 October 2025)
- World Justice Project, Singapore ranks 16 out of 143 in the WJP Rule of Law Index 2025 (28 October 2025)
- Statranker, Top 100 countries by Rule of Law Index 2025 (WJP scores, secondary source)
- Heritage Foundation, Highlights of the 2025 Index of Economic Freedom
- Royal Swedish Academy of Sciences, The Prize in Economic Sciences 2024
- Claims Journal, Swiss Re: wildfires, storms, floods account for 92% of global insured losses (24 March 2026)
- Copernicus C3S, 2025 was the third hottest year on record (14 January 2026)
- Hansen et al., Global warming in the pipeline, Oxford Open Climate Change (2023)
- Clean Creatives, Edelman
- Afrobarometer Working Paper 176, The autocratic trust bias: politically sensitive survey items and self-censorship (Tannenberg)
- Reporters Without Borders, United Arab Emirates country page (World Press Freedom Index 2026)
- Human Rights Watch, UAE: Unfair mass trial convictions upheld (4 March 2025)
- V-Dem Institute, Democracy Report 2025: 25 Years of Autocratization
- V-Dem Institute, Democratic backsliding reaches Western democracies (Democracy Report 2026 press release, 17 March 2026)
- Harvard Department of Government, Levitsky and Ziblatt publish article in Foreign Affairs (The Price of American Authoritarianism, 16 December 2025)
- NL Times, Outgoing PM Dick Schoof reflects after final Cabinet meeting (13 February 2026)
- KPMG, EC launches infringement procedures on DAC9 and DAC8 (February 2026)
- Y-Axis, Singapore ranks 6th in the Global Peace Index 2025 (secondary source)
- Monetary Authority of Singapore, MAS takes regulatory actions against 9 financial institutions for AML-related breaches (4 July 2025)
- World Justice Project, Italy ranks 34 out of 143 in the WJP Rule of Law Index 2025 (28 October 2025)
- World Justice Project, Portugal ranks 29 out of 143 in the WJP Rule of Law Index 2025 (28 October 2025)
- World Justice Project, Greece ranks 48 out of 143 in the WJP Rule of Law Index 2025 (28 October 2025)
- Statranker, Top 100 countries by Democracy Index (EIU 2024 values, secondary source)
- Wikipedia, The Economist Democracy Index (2025 edition table)
- Wikipedia, 2026 Italian constitutional referendum (results)
- Eurasia Group, Top Risks 2026 (5 January 2026)
- Time Out, How the US ranked on the 2025 Global Peace Index (30 June 2025)
- Property Investor Today, London prime sales rise and fall (August 2026, Knight Frank PCL data)
- Knight Frank, London falls behind as global prime sales gather pace (February 2026)
- Gulf News, Over 40,000 apply for Saudi Premium Residency as kingdom expands scheme
- Wikipedia, The Line, Saudi Arabia (suspension of 16 September 2025 and PIF write-down)
- Xinhua, OCA: 2029 Asian Winter Games moved to Almaty (3 February 2026)
- Gulf News, 158,000 golden visas issued in Dubai in 2023
- mid-east.info, RAK Real Estate Market Review H1 2026 (CBRE Middle East)
- Rive & Co, Unlocking Zanzibar's investment potential (Zanzibar Investment Act 2023, Strategic Investment Status)
- InvestmentNews, Family offices step up governance and global reach in 2025 (KPMG and Agreus benchmark report)
- DIFC, DIFC strengthens global family wealth hub status with new programmes and partnerships (November 2025)
- ADGM, ADGM is the MENA region's largest IFC with 11,128 active licences at the end of H1 2025
- WikiMilano, Family office in Italia crescono del 10% nel 2025 (Osservatorio Family Office, Politecnico di Milano)
- Caproasia, UBS Global Family Office Report 2025 (asset allocation 2024)
- TanzaniaInvest, Zanzibar tourist arrivals increase by 15.4% in 2024 to 736,755 (OCGS Zanzibar Annual Tourism Report 2024, 16 April 2025)
- Brocardi, Codice dei beni culturali e del paesaggio, Art. 142, Aree tutelate per legge
- idealista, Flat tax aumenta a 300.000 euro: ecco cosa cambia dal 2026 (15 December 2025)
- Hospitality Net, Corinthia Hotels, RoundShield and Kervis announce luxury development in Lake Como, opening 2028
- The Lake Como EDITION, opening announcement by EDITION Hotels (12 November 2025, as published by Hotel Online): 148 rooms, preview opening in September 2025, grand opening in March 2026
- One Mile at a Time, Ritz-Carlton Lake Como Bellagio opening 2026 (28 February 2023)
- TOP HOTEL NEWS, Six Senses adds Italian sites (25 October 2024)
- Rive & Co, Registering a land interest in Zanzibar: a guide for foreign investors (leasehold and condominium)
- Charter Cities Institute, A policy evaluation of the 2018 and 2023 Zanzibar investment laws (May 2024)
- Hyatt, Park Hyatt Zanzibar officially opens and marks first Hyatt hotel in Zanzibar (12 March 2015)
- Anantara Zanzibar Resort & Residences, project website (opening 2027)
- Kemgang Ghomsi et al., Accelerating sea level rise in Africa and its large marine ecosystems since the 1990s, Communications Earth & Environment (15 December 2025)
- Climate Watch Zanzibar, Sea level rise and coastal erosion
- The Conversation, More than half of Indonesia's protected coral areas look set to suffer severe bleaching every year by 2044 (22 November 2023, on De Clippele et al.)
- Kanebridge News, Ras Al Khaimah's real estate transactions soar 118% to AED 15.08 billion in 2024 (RAK Municipality data, 14 February 2025)
- The Bali Sun, Bali targets 6.5 million international tourist arrivals in 2025 (6.3 million in 2024, Bali Provincial Tourism Office, 3 January 2025)
- Kontan, Tertinggi sejak pandemi, kunjungan wisman sepanjang 2024 tembus 13,9 juta (BPS data)
- Mandarin Oriental, Mandarin Oriental to open a luxury resort and branded residences in Bali (19 July 2024)
- Wynn Resorts, Wynn Resorts announces receipt of gaming operator license for Wynn Al Marjan Island (4 October 2024)
- The Motley Fool, Wynn Resorts Q1 2026 earnings call transcript (call of 7 May 2026)
- Lexis Middle East, Ras Al Khaimah Law No. 11 of 2021 on the Real Estate Registry
- Will & Rich, Can foreigners buy property in Ras Al Khaimah? (designated freehold areas, secondary source)
- Legal Information Institute, 26 U.S. Code § 1014, Basis of property acquired from a decedent
- South China Morning Post, Wealth shift: Chinese heirs take control sooner as US$11 trillion set to change hands (12 May 2026, UBS estimate)
- Jing Daily, China's wealthy families to pass on USD 3.09 trillion in next decade (Bank of East Asia and Hurun Research, July 2026)
- Private Jet Card Comparisons, Private jets are top-of-mind for NextGen HNWs: Knight Frank (6 March 2025, Wealth Report 2025 NextGen survey)
- phys.org, Young people are losing interest in sustainable investing, survey shows (Stanford GSB, January 2025)
- Normattiva, Ley de 30 de diciembre de 2025, n.º 199, artículo 1, apartados 25 y 26
- Assonime, Towards Italy. L'Italia e l'attrazione di HNWI, manager e talenti, n.º 7/2026 (copia en PDF en sipotra.it)
- Wynn Resorts, comunicado de resultados del segundo trimestre de 2026 (4 de agosto de 2026)
- AGBI, la guerra de Irán encarece el proyecto de casino de Wynn en los Emiratos (5 de agosto de 2026)
- CBRE, UAE Branded Residences Report, December 2025 (branded share of new supply in 2030: Ras Al Khaimah 54%, Dubai 8%)
- Wynn Resorts, Exhibit 99.1 filed with the SEC on the Ras Al Khaimah project, 2022
La información de este sitio web tiene únicamente fines informativos y no constituye una oferta, una solicitud de inversión ni asesoramiento financiero. Las rentabilidades indicadas son estimaciones y no están garantizadas; los resultados pasados no son indicativos de resultados futuros. El capital invertido está sujeto a riesgo.
¿Está valorando destinar capital a inmuebles de lujo en las ubicaciones en las que operamos? Hable con nosotros sobre nuestros proyectos actuales y futuros.
Hable con Victaura →Análisis relacionados
Visión de mercado
Migración de grandes fortunas: sin el recuento de Henley
El Private Wealth Migration Report 2026 de Henley & Partners, publicado el 16 de junio de 2026, abandona su recuento de millonarios, vigente durante años, e introduce en su lugar un Global Wealth Mobility Framework de doce dimensiones, que otorga 85,3 puntos a los Emiratos Árabes Unidos y 68,3 al Reino Unido. La nueva puntuación no mide, de forma expresa, flujos. Lo que sigue siendo verificable son los registros nacionales: los 81.900 contribuyentes británicos non-domiciled y deemed-domiciled que cuenta HMRC y los 1.923 beneficiarios del artículo 24-bis en Italia.
Visión de mercado
Mudanza de Dubái a Milán: la historia, a examen
Desde marzo de 2026, la prensa internacional cuenta la historia de residentes adinerados que abandonan Dubái para instalarse en Milán. Este artículo separa el relato de la medición. Hoy hay poco consolidado, las estadísticas que lo zanjarían llegan en 2027 y las señales indirectas en Milán y en el lago de Como son contradictorias. Lo que puede afirmarse ahora es más acotado que los titulares, y más útil para un asignador de capital.
Visión de mercado
Lake Como Prices: What the Official Data Shows
Lake Como OMI quotations from the Agenzia delle Entrate cover seven shore comuni at 670 to 3,060 euro per square metre for apartments (directional), while Knight Frank prices four- or five-bedroom villas at US$14 million to US$18 million (broker-reported). The two sources describe different objects. This note shows why the official band stops short of the lakefront villa, and what would join the two.