
Biblioteca de investigación
Insights
Investigación institucional y perspectivas editoriales sobre ubicaciones, asset classes y frameworks detrás de nuestras inversiones. Publicamos dossiers extensos sobre los cambios estructurales del lujo, junto con piezas más cortas sobre metodología, regulación y nuestros mercados.
Geography of Trust
Una serie de investigación institucional que rastrea los cambios estructurales del real estate de lujo. Cinco volúmenes examinan la migración de la riqueza, la revaloración de las clases de activos, la durabilidad jurisdiccional, la bifurcación de las branded residences y la continuidad de los operadores de hospitalidad.
Informes de referencia
 Dossier
Branded Residences
Branded residences: ¿se mantiene la prima en la reventa?
Savills sitúa la prima media de una vivienda de marca en torno al 33 % y no publica una cifra separada para las reventas. Que esa prima sobreviva en el mercado secundario es otra cuestión, y el sector rara vez la plantea en público. Este dosier reúne la evidencia de reventa, los registros de transacciones de Dubái, dos torres de Miami con entre seis y ocho años de ventas registradas y los experimentos naturales de retirada de marca, y contrasta la prima donde importa: en la salida. Con unas branded residences que CBRE prevé que sean el 54 % de la nueva oferta de Ras Al Khaimah en 2030, y con Greystone manteniendo allí una posición de capital off-plan, la cuestión no es académica. Los conflictos de interés se declaran. Decide la evidencia y, donde esta no puede decidir, el dosier lo dice.
Leer el informe Dossier
Visión de mercado
Branded residences 2026: 910 proyectos, dos mercados
Savills prevé 910 proyectos de residencias de marca a finales de 2025, frente a 764 en diciembre de 2024. Knight Frank contabilizó 611 con un filtro exclusivo de lujo en 2025 y 903 a finales de 2025 en su encuesta ampliada de septiembre de 2026, con lo que se cierra la brecha de 299 proyectos que este dossier interpretó en mayo de 2026 como la firma operativa de una bifurcación. La bifurcación se apoya en la evidencia de operadores y contratos, no en el recuento. Como supuesto de Victaura Research, dado que ninguna fuente citada mide la prima por nivel, las marcas de escasez de Tier 1 (Aman, Rosewood, Cheval Blanc, Bulgari) mantienen una prima del 30 al 50 por ciento sobre viviendas comparables sin marca. Con el mismo supuesto, la prima del lujo masivo de Tier 3 (Marriott Ritz-Carlton, St. Regis, JW, EDITION; Accor; Hilton Conrad) cae hacia el 5 al 15 por ciento en mercados con exceso de oferta. En la lectura de este dossier, la media global del 33 por ciento de Savills (30 por ciento en ciudades, 39 por ciento en destinos vacacionales) es un compuesto ponderado de dos distribuciones que se mueven en direcciones opuestas. Este dossier interpreta el recuento como dos mercados, descompone la prima en cinco componentes y traza la asimetría del periodo de tenencia frente al ancla patrimonial sin marca del lago de Como del Vol.2. Es el tercer volumen de Geography of Trust.
Leer el informe Dossier
Visión de mercado
Hacia dónde se mueve realmente la riqueza mundial en 2026
La previsión de Henley de 142.000 millonarios migrantes en 2025 fue cuestionada por Tax Policy Associates, que situó un patrón de dígitos en los datos subyacentes en una probabilidad de aproximadamente 1 entre 240.000 y calificó el informe de material de marketing, no de evidencia. En el caso del Reino Unido, la salida proyectada por Henley de 16.500 personas no tiene aún ninguna contrapartida oficial: HMRC contabilizó 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, y las estimaciones de las salidas posteriores a la reforma no se conocerán hasta 2027. Los beneficiarios del régimen italiano 24-bis alcanzaron los 1.923 en 2024, 1.374 de ellos contribuyentes principales, según cifras de la Corte dei Conti. La Geografía de la Confianza es ahora una decisión de cartera basada en tres vectores, no una lista de paraísos fiscales.
Leer el informe Dossier
Visión de mercado
Lago de Como ultra-prime 2026: doble escasez, PIRI +6,5%
El prime italiano se lee de forma convencional como una única clase de activo con un ciclo sincronizado. El PIRI 100 de Knight Frank situó el lago de Como en +6,5 % en 2025, puesto 19, frente a Milán con +0,4 % y Londres con -4,7 %, y según la lectura de Victaura Research el lago de Como ha salido de ese ciclo. Tres restricciones vinculantes (la ley de paisaje D.Lgs. 42/2004, un patrón de no venta familiar multigeneracional que es una hipótesis de Victaura Research, y el artículo 24-bis a 300.000 € para los nuevos residentes desde 2026) hacen que la oferta sea inelástica por ley, que no nula, mantienen baja la rotación y seleccionan a titulares con movilidad internacional con un horizonte de 15 años. El dossier interpreta el resultado como una renta compuesta sobre la irreemplazabilidad y no como un prime cíclico, y propone como cesta de comparables Mayfair Grosvenor, Park Avenue prebélico, St Moritz Suvretta y Cologny, en lugar de Forte dei Marmi o Cap Ferrat.
Leer el informe Dossier
Visión de mercado
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
Leer el informe Dossier
Visión de mercado
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
Leer el informe
Visión de mercado
Indonesia Exit: The Domestic Buyer Nobody Models
In Bali and Lombok, only Indonesian citizens can hold Hak Milik, so the domestic buyer is the one counterparty at exit who can take the top title. Knight Frank models Indonesian ultra-wealth growing faster than any other country to 2031. No published source measures how much of that reaches resort villas, or at what discount.
Destinos
Uluwatu Shell and Core: Reading the Unfinished Stage
Shell and Core on the Uluwatu cliff line is a villa with its structure built and its finishing still to buy, in Badung Regency, Bali. The label has no legal definition, so the contract defines the asset. This note reads what is already paid, what is not, who carries completion risk, and why a lower price per square metre is not a discount.
Visión de mercado
Bali Luxury Villas: ADR and Occupancy, Measured
BPS star-hotel occupancy in Bali ranged from 46.61% to 69.54% across 2025, and Horwath HTL puts the island's top rate band at USD 796 ADR on 49.4% occupancy. Both are hotel figures. This article sets out what the public record measures for Uluwatu, Canggu, Ubud and Gili Air, and how a hotel number is corrected before anyone applies it to a villa.
Destinos
Nungwi: Why the North Coast
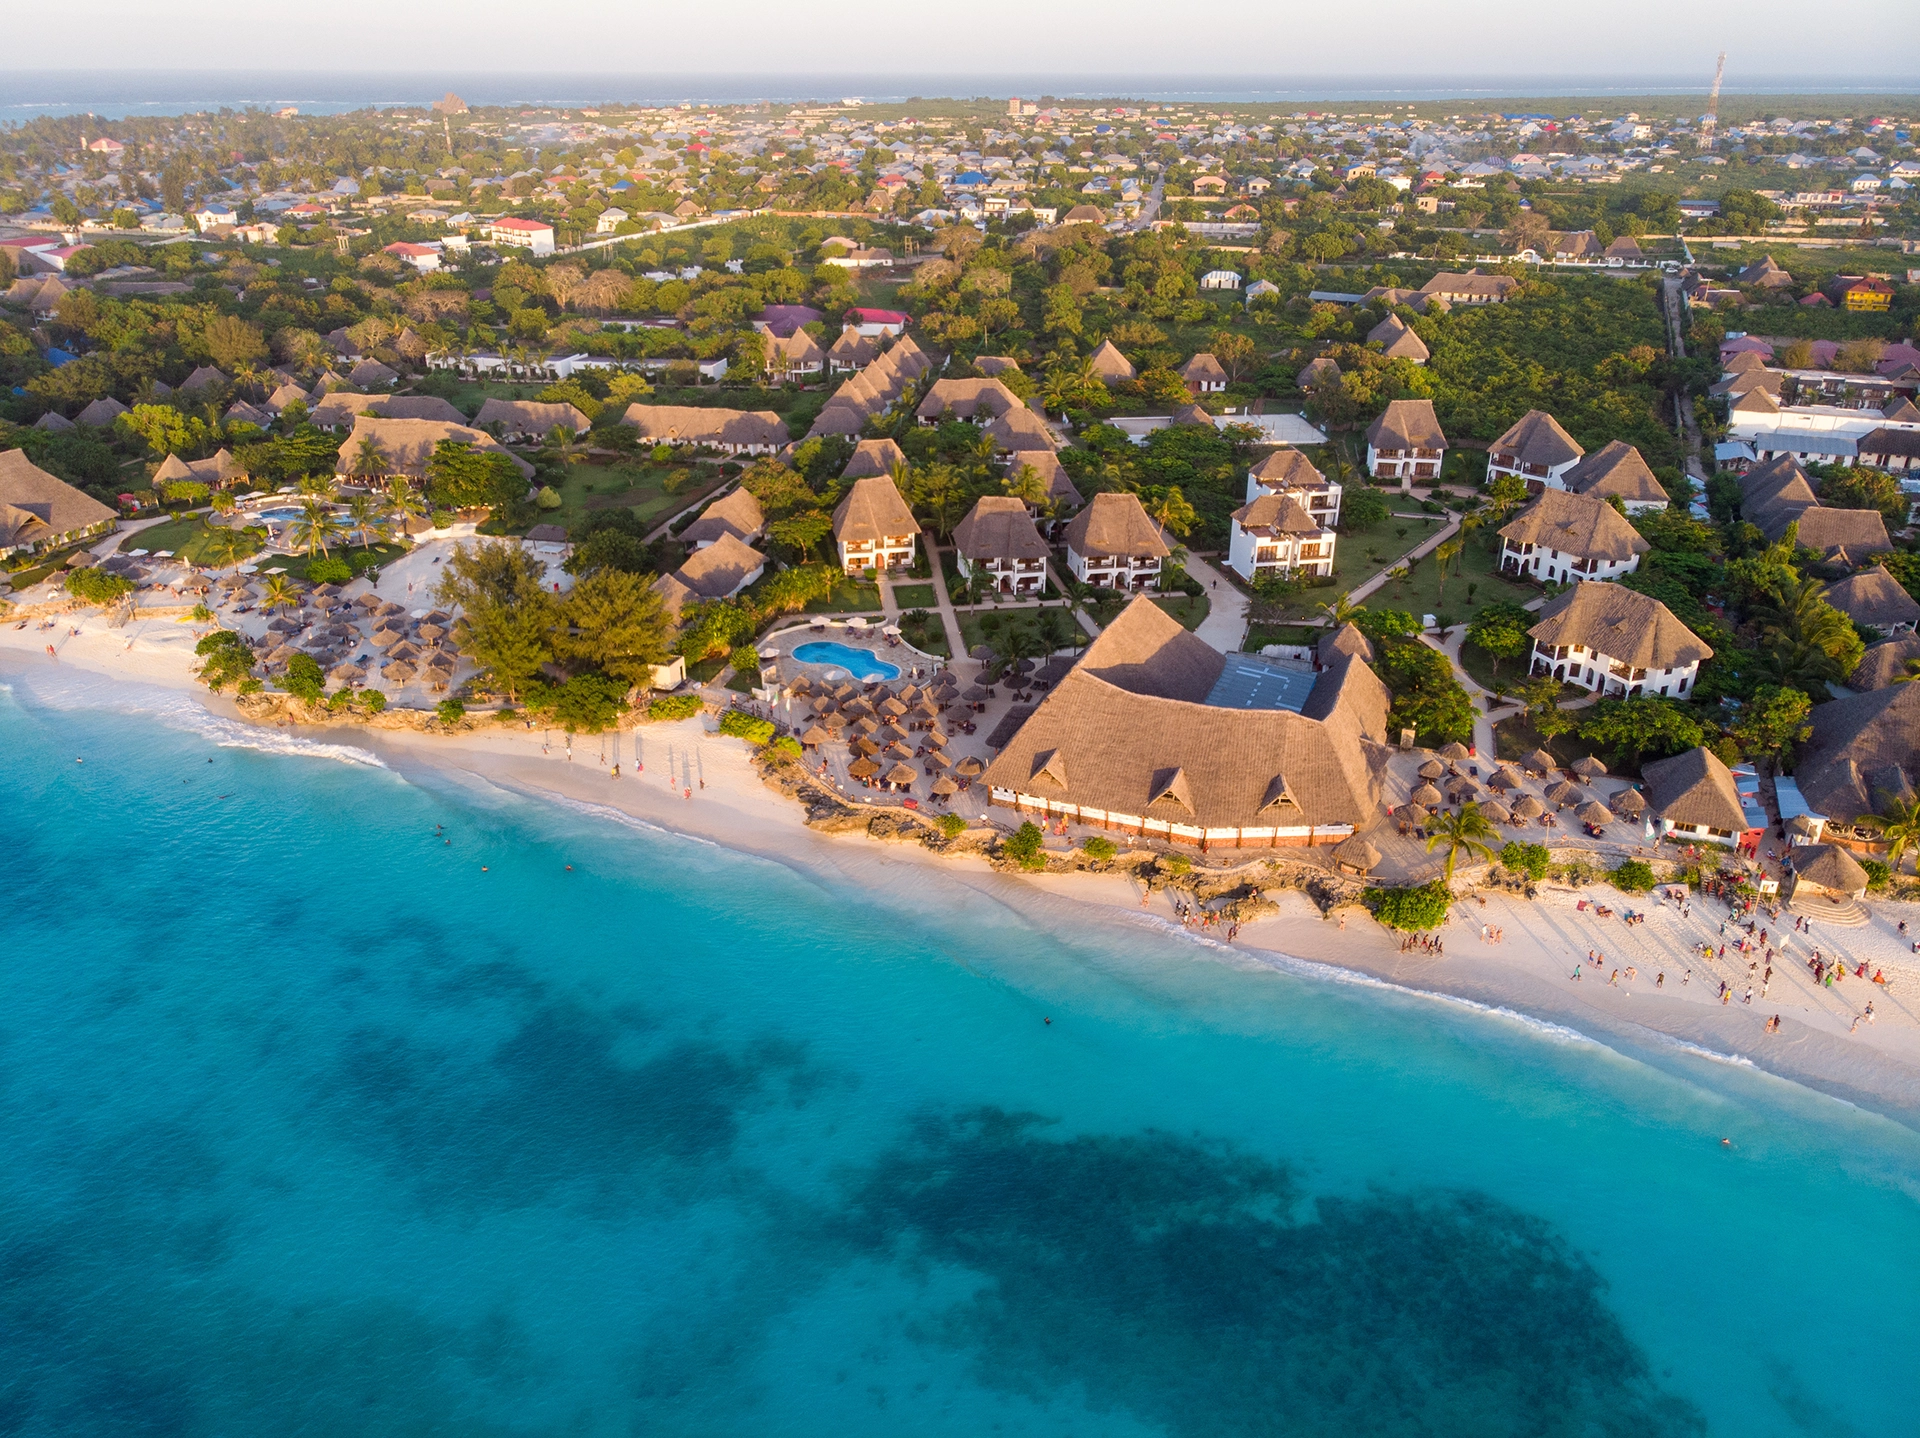
Nungwi, at the northern tip of Zanzibar's Unguja island, is chosen for land because the sea stays usable there when it retreats from other beaches. This note tests that claim for the principal. It reads the tide, the 30 m buffer rule, the anchor capital already present and the erosion record, and it grades every number it uses.
Metodología value-add
Guaranteed Rental Returns: Who Pays for Them
A guaranteed rental return is a debt owed by a counterparty, not income earned by a building. In resort and off-plan markets the principal should ask who pays it, with which assets, whether the unit price already funds it, and what the income does on the day the guarantee ends. This piece sets out the method and a declared-illustrative worked example.
Metodología value-add
MaBV Lessons: What Germany's Developer Wave Showed
Germany's developer insolvency wave tested the MaBV, the ordinance that sequences what a buyer pays a developer before the building exists. It bounded payments to the stage reached. It did not bound the cost of finishing. This article uses the ordinance as a ruler and measures Lake Como, Dubai and Ras Al Khaimah, Bali and Gili Air, and Zanzibar against it.
Metodología value-add
Fractional Villas in Bali: What the Buyer Holds
A buyer of a fraction of a villa in Bali or Lombok does not hold land, because Indonesian law reserves freehold to citizens. The buyer holds shares, a lease, a token, a weekly right of use or a loan. This note sets out, for each instrument, who holds title, who decides a sale, how the holder exits and what happens if the operator fails.
Visión de mercado
Lake Como vs Lugano: One Border, Two Regimes
Which gate a foreign principal passes depends on which side of the border the parcel sits. In Switzerland, a buyer domiciled abroad needs an authorisation under the Lex Koller or the deed is void, and a separate rule caps second homes at 20 percent per commune. In Italy, EU citizens buy freely and non-EU citizens pass a reciprocity test. This note maps the gates and does not rank the lakes.
Destinos
Lake Como Shores: Carate Urio, Pognana, Nesso
Carate Urio, Pognana Lario and Nesso sit on two different shores of the Como branch of Lake Como, and the shore sets the road, the ferry, the direction of the light and how steeply the land meets the water. This note compares the three on published facts, labels what is only geometry, and lists what no desk study can settle.
Destinos
Gili Islands: Three Markets, Not One
Gili Trawangan, Gili Air and Gili Meno are sold under one name, but North Lombok's tourism office describes three different guests, three different stay lengths and three different identities. The land, the water and the rules differ as well. This note separates the three islands for the principal who builds, and grades every figure it uses.
Destinos
Direct Water Access: What It Means on Lake Como
Direct water access on Lake Como is a bundle of rights over State public domain, and the bundle differs from parcel to parcel. Frontage, a servitude and a concession of 4 to 40 years carry different terms, transfer routes and risks. This article sets out what the principal should verify, in the order that decides value.

Visión de mercado
Lake Como Buyers: Reading the Shares
Engel & Völkers cites about 40% and 60% foreign buyers on Lake Como. Gate-away logs enquiries, not deals, and German requests fell 13.6% in 2025. Transactions, enquiries and listings are three instruments. The allocator should read each for what it counts, and should not average them into one share.
Visión de mercado
Italy Residency: What a Home Does Not Grant
Buying a home in Italy does not grant residence to a non-EU buyer, and for EU citizens the question does not arise. The Investor Visa for Italy has four routes and property is not one of them. The home plays a narrow role, as proof of accommodation in one visa and as a practical fact beside one tax election. This note maps each route and grades every figure.
ESG y responsabilidad
Lake Como Flood Risk: Designing for the Hazard
Lake Como floods its own shoreline, and the record is public. The lake reached 138.5 cm at the Malgrate gauge on 31 October 2023 against a 120 cm flood threshold at Como. This note argues that for a lakefront principal, the finished floor level, the drainage and the materials are the first underwriting step. Insurance is the second, and it prices what the design has already fixed.
Metodología value-add
Permit Calendar: Bali and Lombok, Step by Step
The permit calendar for a villa in Bali or Lombok runs through three statutory gates: KKPR for land suitability, PBG for the building permit, SLF for the right to use the finished building. Each gate has a ceiling in working days, and each ceiling binds the office, not the file. Gili Air sits under a different regency from Uluwatu.
Visión de mercado
Lake Como Prices: What the Official Data Shows
Lake Como OMI quotations from the Agenzia delle Entrate cover seven shore comuni at 670 to 3,060 euro per square metre for apartments (directional), while Knight Frank prices four- or five-bedroom villas at US$14 million to US$18 million (broker-reported). The two sources describe different objects. This note shows why the official band stops short of the lakefront villa, and what would join the two.
Destinos
Zanzibar Title: What a Foreigner Can Own
Zanzibar offers a foreign principal no freehold. The primary land right, the Right of Occupancy, is reserved to Zanzibaris, and the foreign holder takes a government lease or a unit title instead. A lease of public land is capped by statute at 99 years and granted in terms of up to 33. This note maps who issues each title, what a bare plot lacks against an approved project, what the February 2026 ZIPA notice added, and what stays unverified.
Metodología value-add
Lake Como Villas: The Conformity Test
On Lake Como the villa a principal buys is almost always an existing building, so its legitimate state decides what can be restored and whether the deed passes. This article sets out the order of tests, from titles and condoni to the survey, the cadastral plan, the Salva Casa tolerances and the binding landscape opinion, and ends with the clause for the preliminary contract.
ESG y responsabilidad
Supply Caps: What Scarcity Costs Residents
Switzerland's cap on new second homes is a supply limit in resort property with a peer-reviewed measurement of its effects, and that evidence says residents paid for it through slower primary-home price growth and faster unemployment growth. A cap that moves its cost onto voters is a cap with a political refinancing date. This note sets out what to measure before that date arrives.
Branded Residences
Condo-Hotels: What a Room Buyer Actually Owns
A condo-hotel room is real property sold with its commercial use committed to an operator, usually through a pool. A branded residence and a Gulf hotel apartment look similar and are not the same product. The allocator should compare title, personal use, pool, revenue split, renovation control and resale before comparing any brand.
Branded Residences
Branded Residence Claims: How to Verify One
How does a principal verify that a scheme described as branded carries a signed brand, and which one? The answer is a sequence of checks against the brand's own list, the operator's disclosures, the trademark register, the local regulator and the contracts. Industry counts from Savills and Knight Frank are a cross-reference. They are not proof of any single scheme.
Destinos
Lake Como Purchase: The Foreign Buyer's Sequence
A foreign principal can buy on Lake Como, Italy, but the order of the steps decides the outcome. Nationality check, tax code, proposal, preliminary contract with deposit, planning and cadastral verification, notarial deed. This note sets each step against who performs it, what the law charges and where the weak points sit, using public sources only.
Visión de mercado
Cuatro mercados, un trimestre: lectura del 3T 2026
Entre julio y septiembre de 2026, el BCE elevó el tipo de la facilidad de depósito hasta el 2,50 %, Zanzíbar registró un agosto récord, las llegadas de turistas extranjeros a Bali retrocedieron en el primer semestre y los precios en RAK subieron mientras los hoteles se debilitaban. Esta lectura fechada califica cada cifra, señala lo que falta y no hace ninguna previsión. Su tesis es sencilla: al inversor le sirve más un punto de control por trimestre que reaccionar a cada titular.
Visión de mercado
Mudanza de Dubái a Milán: la historia, a examen
Desde marzo de 2026, la prensa internacional cuenta la historia de residentes adinerados que abandonan Dubái para instalarse en Milán. Este artículo separa el relato de la medición. Hoy hay poco consolidado, las estadísticas que lo zanjarían llegan en 2027 y las señales indirectas en Milán y en el lago de Como son contradictorias. Lo que puede afirmarse ahora es más acotado que los titulares, y más útil para un asignador de capital.
Metodología value-add
Aval de la ZIPA en Zanzíbar: qué demuestra realmente
La ZIPA de Zanzíbar exige ahora que todo proyecto inmobiliario esté registrado y aprobado antes de iniciar su comercialización, y considera inválidos los contratos de compraventa que no haya refrendado. El comunicado reduce un riesgo muy concreto, el de que un contrato de compraventa sea nulo por falta de registro, sin añadir protección mediante cuenta escrow, garantía de finalización ni cambio alguno en la naturaleza temporal del título subyacente.

Visión de mercado
Transparencia del mercado: un input de underwriting
JLL y LaSalle publicaron el 14 de septiembre de 2026 la 14.ª edición del Global Real Estate Transparency Index, que puntúa 88 países y 146 ciudades según 260 factores. El volumen de transacciones en los 13 mercados de alta transparencia (Highly Transparent) creció un 64 % en dos años, 20 puntos más rápido que el resto. Dubái, Abu Dabi, Italia, Indonesia y Tanzania se sitúan en cuatro puntos distintos de esa escala, y el índice pone precio a la liquidez, no a la seguridad.

Visión de mercado
Capital suizo y lago de Como: la lectura del franco
El capital suizo que se dirige al lago de Como se valora frente a un tipo EUR/CHF que el 25 de septiembre de 2026 se situaba en 0,9445, por encima de su mínimo del 9 de marzo (0,9008) y alrededor de un 15% por debajo de su media de 2019 (1,1124). Esta nota contrasta ese movimiento con las puntuaciones de riesgo de burbuja que UBS asigna a Zúrich y Ginebra, con los datos propios de Knight Frank sobre Como y con la regla de reciprocidad que permite a un ciudadano suizo comprar allí, sin pronosticar hacia dónde irá el franco.
Visión de mercado
Migración de grandes fortunas: sin el recuento de Henley
El Private Wealth Migration Report 2026 de Henley & Partners, publicado el 16 de junio de 2026, abandona su recuento de millonarios, vigente durante años, e introduce en su lugar un Global Wealth Mobility Framework de doce dimensiones, que otorga 85,3 puntos a los Emiratos Árabes Unidos y 68,3 al Reino Unido. La nueva puntuación no mide, de forma expresa, flujos. Lo que sigue siendo verificable son los registros nacionales: los 81.900 contribuyentes británicos non-domiciled y deemed-domiciled que cuenta HMRC y los 1.923 beneficiarios del artículo 24-bis en Italia.
Visión de mercado
Family Offices: Reading the Real Estate Pullback
UBS's 2026 survey of 307 family offices puts real estate at 11 per cent of 2025 strategic allocation, down from 14 per cent in 2019, with those planning 2026 changes, a record 60 per cent, targeting 8 per cent. Only 11 per cent cite a real estate correction as a near-term risk, so the planned cut does not read as a bet against property, and every other major region already holds a thinner real estate book than the United States.
Visión de mercado
Ras Al Khaimah H1 2026: viviendas al alza, pool a la baja
El primer semestre de 2026 en Ras Al Khaimah dejó dos conjuntos de cifras de CBRE que apuntan en direcciones opuestas: los precios de venta de los apartamentos suben un 18 %, la ocupación hotelera ronda el 49 % y el RevPAR cae un 28,6 %. Una branded residence se vende con la primera cifra y rinde con la segunda. Quien suscribe hoy, en 2026, una unidad en un rental pool de este emirato está valorando la vivienda frente a un mercado y los ingresos frente a otro, y ambos han divergido.
Metodología value-add
Historial de constructoras: cómo verificarlo
Un folleto nombra una marca. Rara vez nombra al constructor y, cuando lo hace, la afirmación casi nunca se verifica de forma independiente. Un historial de obra no es un relato que cuenta el promotor. Es un conjunto de registros públicos, clasificaciones de licencia, cuentas depositadas y expedientes judiciales que existen con independencia de que el promotor los aporte o no. Esta nota lee ese rastro documental jurisdicción por jurisdicción y expone qué preguntar cuando se omite el nombre.
Visión de mercado
Índice UBS de Burbujas 2026: mapa de riesgo
El Global Real Estate Bubble Index 2026 de UBS, publicado el 22 de septiembre de 2026, califica a Zúrich y Tokio con riesgo alto y a Dubái, Miami, Seúl, Ginebra y Lisboa con riesgo elevado. Milán y Madrid se sitúan en terreno moderado, con desequilibrios en aumento; Londres y Nueva York siguen en riesgo bajo. El índice mide la vivienda de mercado masivo frente a los ingresos, los alquileres y el crédito. No dice nada sobre el segmento prime, ni sobre Ras Al Khaimah, el lago Como, Zanzíbar o Bali, ninguno de los cuales analiza UBS.
ESG y responsabilidad
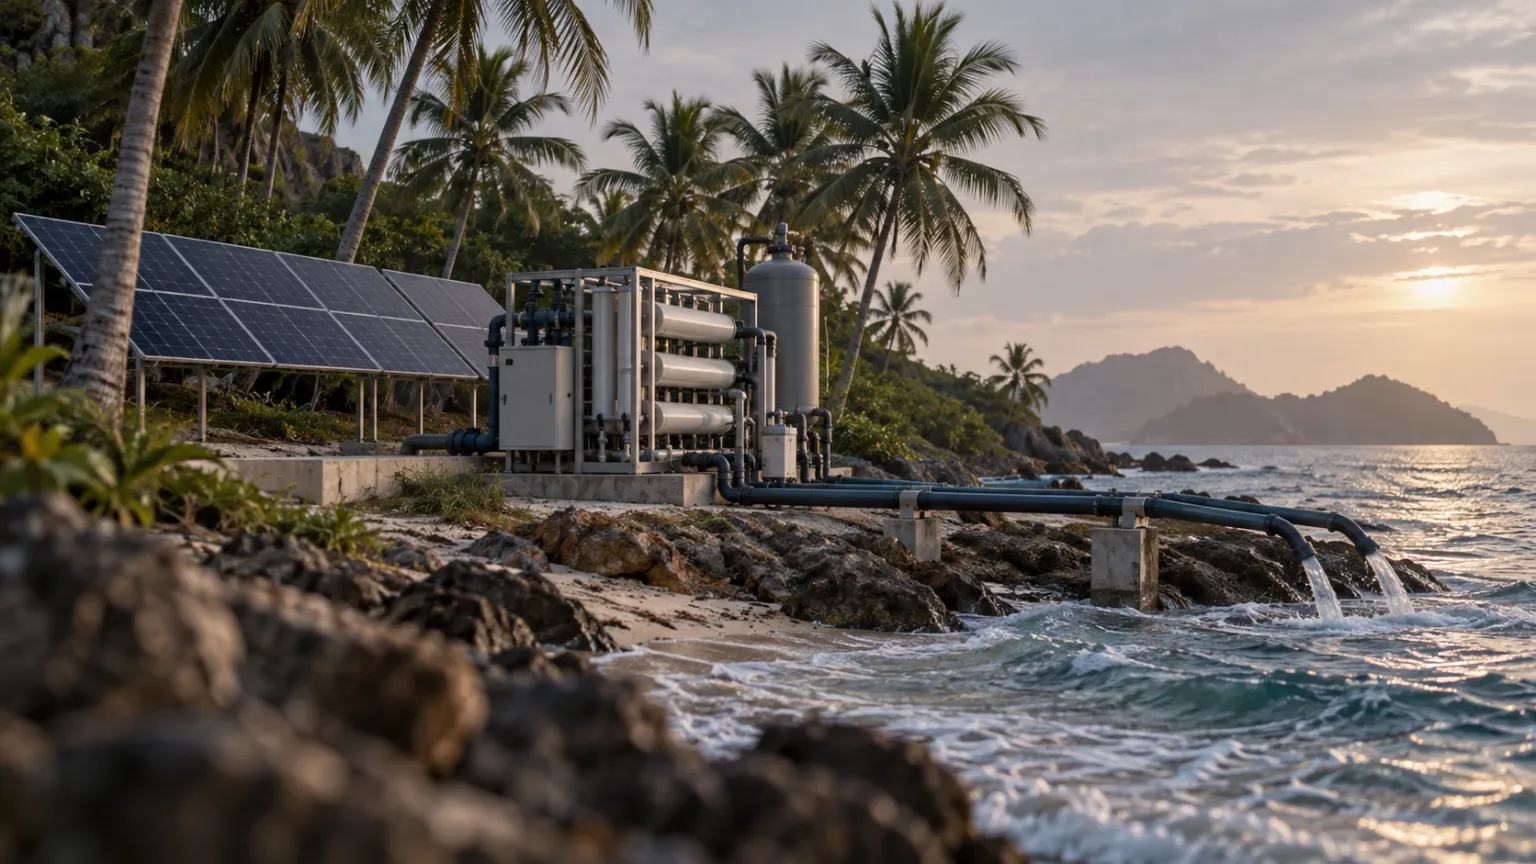
Agua, energía y residuos en islas: costes reales
En un solar del continente, el agua y la electricidad son una factura mensual. En una isla pequeña, son una planta de proceso con un coste de capital, una vida útil y un modo de fallo. Este artículo cifra lo que cuesta realmente construir y operar esa planta en la costa de Zanzíbar, e indica dónde los datos son escasos.
Branded Residences
Noches del propietario y de alquiler: el coste real
Toda proyección de un rental pool compara las noches disponibles con la ocupación y la tarifa. Pocas restan las noches que el propietario realmente se reserva. En Bali y las Gili, treinta noches de propietario situadas en temporada alta y treinta situadas en la estación húmeda no son las mismas treinta noches, y la diferencia rara vez aparece en el folleto. Un operador de villas de Bali aconseja reservar con entre seis y nueve meses de antelación la quincena que va de Navidad a Año Nuevo, con estancias mínimas de hasta siete noches.
Metodología value-add
Calendario de permisos en el lago de Como, día a día
Un expediente de licencias con fechas es la prueba más barata de capacidad de ejecución, y casi nadie lo publica. Este documento reconstruye el calendario del lago de Como a partir de las normas. Nombra cada organismo, el día en que empieza a correr su plazo, los días que le concede la ley y los hechos que lo interrumpen, y después contrasta la aritmética con lo que declaran los profesionales. La diferencia entre ambas es el dato decisivo para evaluar la inversión.
Destinos
PT PMA: coste y calendario de constitución
La PT PMA es la sociedad de inversión extranjera de Indonesia, el vehículo que citan todos los asesores y que pocos definen. Desde octubre de 2025, el capital desembolsado mínimo es de 2.500 millones de IDR, unos 150.000 USD, frente a los 10.000 millones de IDR anteriores. Las estimaciones publicadas por profesionales para la constitución van de dos a ocho semanas. Las obligaciones posteriores no terminan con la firma. Esta es la aritmética, con fuente en la norma y no en el folleto comercial.
Visión de mercado
Promotores de Al Marjan Island: quién construye qué
Al Marjan Island tiene una única autoridad del suelo, una joint venture que ancla el resort, un puñado de grupos regionales cotizados y una larga cola de promotores privados. Tiene además una capa de capital que compra unidades sin construir nada. Esta nota separa las capas, gradúa lo que está documentado que hace cada una y expone las reglas de registro y de cuentas de garantía (escrow) con las que un inversor puede contrastar cualquier nombre. Victaura se sitúa en la última capa, no en la primera. La nota lo dice, y dice qué se deriva de ello.
Branded Residences
Branded residences de hotel vs. de diseño: diferencias
Dos edificios en el mismo litoral del Golfo pueden venderse ambos como branded residences. Uno incluye un operador hotelero y toda una maquinaria de servicios. El otro incluye el nombre de una casa de diseño y un libro de especificaciones. Las estadísticas públicas de prima mezclan ambos casos. Esta nota los separa en cuatro planos: ingresos recurrentes, costes de comunidad, reventa y duración del contrato.
Destinos
Second Home Visa de Indonesia: qué concede y qué niega
El Second Home Visa de Indonesia responde a una pregunta que precede a cualquier otra sobre el inmueble: con qué base jurídica puede el titular estar en el país, durante cuánto tiempo y haciendo qué. Las normas publicadas conceden una estancia de cinco o diez años a cambio de una acreditación de fondos. No conceden derechos laborales, título sobre la tierra ni una vía que el regulador haya descrito como permanente. Victaura lee el instrumento tal como está escrito y señala dónde discrepan las fuentes.
Visión de mercado
Quién desarrolla en Zanzíbar: el mapa de promotores
Zanzíbar no dispone de un registro de promotores. Tiene una autoridad de inversiones que expide certificados, un régimen de suelo basado en arrendamientos y, desde abril de 2025, una asociación sectorial. Esta nota cartografía los operadores que pueden identificarse a partir de fuentes públicas, lo que consta que ha construido cada uno y dónde, y las pruebas que un inversor puede aplicar para distinguir a un promotor de un intermediario. Cada nombre lleva su fuente. Cada laguna se declara.
Metodología value-add
Construir en una isla: la curva de costes real
El coste de construir en una isla no es un recargo costero aplicado sobre una tarifa base continental. Es la suma de cuatro variables que la valoración en tierra firme rara vez pone bien precio: el flete y el tiempo de permanencia en puerto, la profundidad del mercado local de mano de obra cualificada, el plazo de entrega de la especificación importada y el número de meses de obra utilizables una vez descontadas las lluvias. Victaura Research trata cada una como una partida independiente, no como un error de redondeo.
Branded Residences
Branded Residences: la factura real del promotor
La prima que una marca añade al precio de venta es la cifra que citan todos los informes. La cifra que decide si la operación funciona es la que nadie pone en el render: una tarifa de licencia, key money que ninguna información pública revisada aquí promete, una tarifa de servicios técnicos exigible antes de vender ninguna unidad y un Brand Standards Manual que dicta el capex durante toda la vigencia del contrato. Este es el libro de cuentas del promotor.
Destinos
Gili Air: qué adquiere un extranjero con Hak Pakai
Ningún portal muestra anuncios de Gili Air como lo hacen con Trawangan o con la costa sur de Bali. Esa ausencia no es vacío, es un régimen distinto. Lo que un inversor extranjero adquiere realmente allí es un derecho de uso limitado en el tiempo, sujeto a tres reguladores distintos y valorado frente a un umbral de precio propio de la provincia. Este artículo describe la estructura, no la compraventa.
ESG y responsabilidad
Retranqueo costero: la línea que reduce a la mitad un solar
Entre el mojón del lindero y el primer metro edificable hay una franja que un dosier comercial no está obligado a dibujar. Las directrices de licencias de obra de Zanzíbar de 2018 exigen que las edificaciones se sitúen como mínimo a treinta metros de la marca de pleamar máxima en parcelas con playa de arena y a diez donde el borde es acantilado, y fijan por separado un límite de ocupación del cuarenta y cinco por ciento de la superficie total de la parcela. El inversor que valora el frente de playa sin medir el retranqueo está valorando una recreación, no un título.
Branded Residences
Contrato de gestión de branded residences: cuánto cuesta
La prima de las branded residences la miden, la publican y la discuten dos casas de análisis. El contrato de gestión que de verdad la produce (comisión base, comisión de incentivo, plazo, estándares de marca y la obligación de capital que los acompaña, el pool de alquiler, el reparto de ingresos, la salida) no lo hace. Este artículo repasa lo que está documentado públicamente sobre ese contrato y señala sin rodeos lo que no lo está.
Metodología value-add
The Documents a Developer Should Show You
A pitch deck proves nothing. A title register entry, a construction escrow account and a notarial deed prove something specific, in a specific order, verifiable by a third party who is not the developer. This is the paper trail an allocator should request before the site visit, jurisdiction by jurisdiction.
Visión de mercado
Tipos de interés e inmuebles prime: el reajuste de 2026
El BCE ha subido los tipos dos veces desde junio de 2026, hasta un tipo de depósito del 2,50 %; la Reserva Federal mantuvo los tipos durante nueve meses y después elevó su rango a 3,75–4,00 % el 16 de septiembre. La propiedad resort prime no se reprecia como una única clase de activo. La posición financiada, valorada con una cap rate y una estructura de deuda, se mueve con la curva. La posición operada, valorada con ocupación y tarifa, se mueve con la demanda. Esta nota separa lo que la senda de tipos ya ha repreciado de lo que sigue abierto.
Visión de mercado
Riesgo de divisa: cuánto cuesta realmente cubrirlo
Un resort cuyo precio está fijado en una divisa distinta a la del inversor conlleva dos posiciones, no una: el inmueble y el tipo de cambio que determina lo que realmente valía en el momento de la venta. Solo el dólar se movió un 10,8% frente a las principales divisas en el primer semestre de 2025. Esta nota expone cómo un par de tipo de cambio flotante, un flotante gestionado y una paridad fija valoran ese riesgo cada uno a su manera, cuánto costó una cobertura a plazo en 2025 y lo que la historia demuestra que una posición sin cobertura puede hacerle a una rentabilidad inmobiliaria sólida.
Destinos
La cuestión del freehold: SPV, leasehold o testaferro
La propiedad plena (freehold) rara vez está al alcance de un comprador no residente en un mercado turístico emergente. Lo que sí se ofrece es una sociedad instrumental, un arrendamiento inscrito o un acuerdo mediante testaferro, y las tres fórmulas no son intercambiables. Esta nota recoge la ley, el plazo y el historial de aplicación de cada vía en seis jurisdicciones.

Metodología value-add
Reconversión de resort: análisis del capex value-add
La rentabilidad de una conversión de resort value-add es el diferencial entre la base de adquisición y el valor estabilizado, neto de todo lo que sale mal por el camino. Este artículo expone cómo se valora ese diferencial: la pila de capex, la contingencia que exige una estructura ya construida y la curva plurianual que debe recorrer el lado de los ingresos antes de que cuadren las cuentas de la salida.
Branded Residences
The Operator Premium, Measured
Branded residences sell on a headline premium that Savills puts at a 33 percent global average, but the figure is a market-average price comparison, not a resale-proven return, and it is quoted before the licensing fee the seller pays whether or not the brand adds value. This piece separates what the public data confirms from what the badge merely implies.
ESG y responsabilidad
Restricciones ambientales: la prima de escasez
Las moratorias de construcción, los límites de altura y las normas de protección de espacios naturales suelen interpretarse como un lastre. La experiencia de varias jurisdicciones turísticas apunta en sentido contrario: un límite vinculante y contrastado a la nueva oferta se convierte en un suelo para el valor de todo lo ya construido. La restricción no elimina el riesgo, sino que lo traslada del mercado al ordenamiento jurídico, y un ordenamiento que ha superado un recurso judicial o un referéndum resiste más tiempo de lo que suponen la mayoría de los modelos de valoración.
Destinos
Prime Resort Property: The Liquidity Discount
Prime resort property does not trade at a lower price than prime urban. It trades at a lower speed. The discount the allocator should be pricing is not on the entry number, it is on the exit: days on market, the gap between the asking price and the realised price, and the thin buyer pool that produces both. Brand and hotel management do not raise the price. They compress the spread. Liquidity, not price, is the real risk.
Destinos
Leasehold en resorts prime: valorar un derecho temporal
Los compradores extranjeros en los principales mercados vacacionales rara vez compran en propiedad plena (freehold). En Zanzíbar adquieren un leasehold de hasta 99 años. En Bali, un derecho de uso de 80 años. Un derecho sujeto a plazo no es un título y no se valora como tal. Así es como el asignador de capital subscribe la cuenta atrás y así es como el mensaje comercial falla sin hacer ruido.
Metodología value-add
Conversión a hotel boutique: análisis value-add
Una conversión boutique no es una compra. Es un programa de fabricación. El inversor compra un edificio, un cambio de uso, un presupuesto de capital y un contrato de explotación, y ensambla un activo que no existía el día de la adquisición. La rentabilidad es el diferencial entre una base de entrada en situación de distressed y un valor estabilizado de salida. Así se suscribe ese diferencial.
Visión de mercado
Milán prime tras los Juegos: el veredicto sin adornos
Los Juegos Olímpicos de Invierno Milano-Cortina concluyeron en febrero de 2026. El relato previo al evento presentaba Milán como la operación de la ciudad anfitriona del ciclo. Ya se dispone de los primeros datos posteriores a los Juegos, y la lectura honesta es más acotada. El segmento prime de Milán es el de mejor comportamiento a cinco años de Europa, pero los Juegos son la menor de las razones.
Branded Residences
Branded residences en RAK: la prueba del Tier-one
Al Marjan Island se está revalorizando en torno a un único activo ancla que aún no está construido. Para el inversor, la decisión ya no es si conviene tener una branded residence en la isla, sino si el operador supera el listón de Tier-one. Wynn, Janu de Aman y Nobu son los casos de prueba. La distancia entre una marca de fachada y una franquicia es el objeto de esta nota.
Visión de mercado
Family Offices: The Move to Operated Prime
Family offices are not raising their real-estate weighting, and the ones planning changes intend to lower it. UBS puts the allocation at 11 per cent in 2025 and the 2026 plan of those offices at 8 per cent. The argument here is about composition. The capital is migrating from prime property held passively to prime property held as an operating asset. The distinction is where the return, and the risk, now lives.
Destinos
Villas en Gili Air: el precio de la escasez de oferta
Bali se valora por el peso de la demanda. Gili Air se valora por la ausencia de oferta. Los dos mercados parecen contiguos en el mapa y se comportan de forma muy distinta. La tesis de una villa en Gili Air no es una historia de crecimiento. Es una historia de restricciones: una isla sin coches y de suelo finito, un techo de tenencia fijado por ley y un mercado de intermediarios demasiado estrecho para moverse con rapidez en cualquier dirección.
Visión de mercado
Rentabilidad de alquiler en resorts: bruta frente a neta
La rentabilidad bruta que se anuncia en un mercado vacacional prime es un titular. La rentabilidad neta que el propietario realmente ingresa es un residuo, lo que queda después de que la gestión, las comisiones de las plataformas, el personal y el reparto del pool hayan retirado cada uno su capa. Y hay un tercer coste que ningún folleto pone precio: las noches de temporada alta que el propietario se reserva para sí. Quien quiere un activo de estilo de vida y un activo de renta en el mismo edificio paga por ambos, dos veces.
Destinos
Zanzíbar se acerca al millón: un mercado que madura
Zanzibar registró 917 167 llegadas internacionales en 2025 según la serie oficial de la OCGS para el archipiélago, y en 2026 ha batido récords mensuales sucesivos: 107 801 en julio y después 124 481 en agosto, la cifra mensual más alta registrada a 10 de septiembre de 2026. El umbral del millón de visitantes que anticipaba la tesis del mercado frontera está ya al alcance, y su proximidad modifica el análisis de inversión. Tres cosas se reprecian cuando el volumen es real: el descuento de mercado frontera se comprime, la infraestructura pasa a ser una variable del análisis y no una nota al pie, y el segmento de lujo se separa del producto de playa masivo con el que antes se agrupaba. Este es un dato de maduración, no un certificado de madurez, y esa distinción es toda la cuestión de la asignación de capital.
Destinos
Moratoria de Bali: escasez por vía regulatoria
Cuando un gobierno congela la construcción de nueva oferta, hace por decreto lo que la escasez hace por naturaleza. A principios de 2026, Bali contaba con una prohibición de construir formalizada en seis de sus nueve distritos (ocho regencias y la ciudad de Denpasar), añadió en febrero una congelación de la conversión de arrozales mediante la Perda No. 4/2026 y afrontaba un plazo de licencias el 31 de marzo para el parque informal. Leída distrito por distrito, y frente a una demanda que se debilita aunque las llegadas nacionales a Indonesia crezcan, la medida es menos un obstáculo que un foso trazado por el Estado alrededor de los activos que ya cuentan con licencia.
Metodología value-add
Riesgo de divisa en inmuebles prime: disciplina de FX
Una compra prime transfronteriza lleva una capa que la mayoría de los compradores nunca somete a análisis: la divisa en la que está denominada. Entre el contrato y la salida, el par puede mover el precio efectivo más de lo que lo hará cualquier comisión, y no se puede pronosticar. La respuesta institucional no es intentar acertar el momento de la divisa, sino neutralizar la exposición de forma estructural, alineando ingresos, financiación y horizonte de tenencia con el activo. La propia cartera de Victaura abarca exactamente los dos casos espejo.
Metodología value-add
Qué cubre realmente una garantía de finalización de obra
El comprador sobre plano cree tener una garantía de finalización. En realidad tiene uno de tres instrumentos distintos, cada uno con un evento cubierto diferente y un importe recuperable diferente hasta el último euro. La cuestión institucional no es si la finalización está garantizada, sino qué fallo cubre el instrumento y cuánto dinero queda cuando el promotor quiebra.

Visión de mercado
RAK tras el reajuste de Wynn: la previsión, revisada
El 4 de agosto de 2026, Wynn Resorts confirmó que Wynn Al Marjan Island, el ancla del mercado de lujo de Ras Al Khaimah, abrirá en septiembre de 2027, con un retraso de unos seis meses y un presupuesto elevado a aproximadamente 5.700 millones de dólares, de los cuales su CEO atribuye unos 300 millones al conflicto entre Estados Unidos e Irán. El Volumen 4 de esta serie pronosticó, desde dentro de la guerra, un retraso moderado y no un proyecto condenado. Esta nota relee aquel pronóstico a la luz de lo comunicado por Wynn. A 27 de septiembre de 2026, tras el colapso de la tregua de junio el 8 de julio, no hay ningún alto el fuego en vigor.

Visión de mercado
Coste de capital como input de underwriting en prime
El Banco Central Europeo subió los tipos en junio y de nuevo en septiembre de 2026, y la Reserva Federal los subió el 16 de septiembre tras mantenerlos en julio con tres votos discrepantes a favor de subir; el Banco de Inglaterra los mantuvo el 17 de septiembre con tres votos a favor de subir. La lectura institucional no consiste en cronometrar el mercado prime según el ciclo, sino en tratar el coste del capital como un input de underwriting y valorarlo frente a una restricción paisajística legal que sobrevive al ciclo de tipos.
ESG y responsabilidad
Seguros: cuando el riesgo climático tiene precio
Los seguros son el mecanismo más rápido por el que el riesgo climático llega a tener precio. El mercado inmobiliario reajusta el precio de un activo costero a lo largo de una década; el mercado asegurador lo hace cada doce meses. Las grandes aseguradoras han dejado de suscribir nuevas pólizas de vivienda en los estados estadounidenses más expuestos, los productos paramétricos cubren parte del vacío en la frontera del riesgo, y en los datos de Estados Unidos se ha medido un descuento en las transacciones de viviendas expuestas a la subida del nivel del mar. Para el mercado inmobiliario de lujo en islas y zonas costeras, la asegurabilidad se ha convertido en una variable de suscripción del mismo rango que el título de propiedad.
DossierBranded Residences
Branded residences: ¿se mantiene la prima en la reventa?
Savills sitúa la prima media de una vivienda de marca en torno al 33 % y no publica una cifra separada para las reventas. Que esa prima sobreviva en el mercado secundario es otra cuestión, y el sector rara vez la plantea en público. Este dosier reúne la evidencia de reventa, los registros de transacciones de Dubái, dos torres de Miami con entre seis y ocho años de ventas registradas y los experimentos naturales de retirada de marca, y contrasta la prima donde importa: en la salida. Con unas branded residences que CBRE prevé que sean el 54 % de la nueva oferta de Ras Al Khaimah en 2030, y con Greystone manteniendo allí una posición de capital off-plan, la cuestión no es académica. Los conflictos de interés se declaran. Decide la evidencia y, donde esta no puede decidir, el dosier lo dice.
Destinos
Pemba, la isla más tranquila: invertir junto a Zanzíbar
A cincuenta kilómetros al norte de una isla que el mercado ya ha valorado, Pemba recibe una fracción de las llegadas de Zanzíbar, tiene un umbral legal de inversión una décima parte del de Unguja y está construyendo un aeropuerto internacional. Las restricciones son propias de un mercado frontera: tenencia en régimen de arrendamiento (leasehold), conectividad aérea escasa e infraestructura de asesoramiento mínima. El argumento para mirar ahora recuerda al de Unguja hace una década y exige los mismos requisitos de análisis de riesgo, expuestos con honestidad.
Metodología value-add
Venta de inmuebles de lujo: cómo funciona la salida
La rentabilidad de una promoción se genera en la adquisición y se materializa en la salida, y sin embargo la salida es el eslabón menos analizado de la cadena. Distribuir no es publicar un anuncio: las redes, los mandatos, los canales off-market y la disciplina de precios determinan si una villa se vende en nueve meses o permanece tres años en el mercado. Esta es la visión de un operador sobre cómo se vende realmente la propiedad prime, incluido el canal que van a utilizar nuestros propios proyectos, y sobre sus límites.

Metodología value-add
Qué es realmente el value-add inmobiliario
El value-add no es especulación oportunista. Es navegación regulatoria, disciplina de diseño y ejecución de obra frente a una restricción de oferta vinculante. Este artículo ancla la estrategia en la taxonomía institucional utilizada por INREV, CBRE y PGIM, y recorre después la gramática jurisdiccional de Italia, Indonesia, Tanzania y los Emiratos Árabes Unidos, los cuatro marcos regulatorios en los que Victaura mantiene posiciones.
DossierVisión de mercado
Branded residences 2026: 910 proyectos, dos mercados
Savills prevé 910 proyectos de residencias de marca a finales de 2025, frente a 764 en diciembre de 2024. Knight Frank contabilizó 611 con un filtro exclusivo de lujo en 2025 y 903 a finales de 2025 en su encuesta ampliada de septiembre de 2026, con lo que se cierra la brecha de 299 proyectos que este dossier interpretó en mayo de 2026 como la firma operativa de una bifurcación. La bifurcación se apoya en la evidencia de operadores y contratos, no en el recuento. Como supuesto de Victaura Research, dado que ninguna fuente citada mide la prima por nivel, las marcas de escasez de Tier 1 (Aman, Rosewood, Cheval Blanc, Bulgari) mantienen una prima del 30 al 50 por ciento sobre viviendas comparables sin marca. Con el mismo supuesto, la prima del lujo masivo de Tier 3 (Marriott Ritz-Carlton, St. Regis, JW, EDITION; Accor; Hilton Conrad) cae hacia el 5 al 15 por ciento en mercados con exceso de oferta. En la lectura de este dossier, la media global del 33 por ciento de Savills (30 por ciento en ciudades, 39 por ciento en destinos vacacionales) es un compuesto ponderado de dos distribuciones que se mueven en direcciones opuestas. Este dossier interpreta el recuento como dos mercados, descompone la prima en cinco componentes y traza la asimetría del periodo de tenencia frente al ancla patrimonial sin marca del lago de Como del Vol.2. Es el tercer volumen de Geography of Trust.
DossierVisión de mercado
Hacia dónde se mueve realmente la riqueza mundial en 2026
La previsión de Henley de 142.000 millonarios migrantes en 2025 fue cuestionada por Tax Policy Associates, que situó un patrón de dígitos en los datos subyacentes en una probabilidad de aproximadamente 1 entre 240.000 y calificó el informe de material de marketing, no de evidencia. En el caso del Reino Unido, la salida proyectada por Henley de 16.500 personas no tiene aún ninguna contrapartida oficial: HMRC contabilizó 81.900 contribuyentes no domiciliados y considerados domiciliados en 2024-25, y las estimaciones de las salidas posteriores a la reforma no se conocerán hasta 2027. Los beneficiarios del régimen italiano 24-bis alcanzaron los 1.923 en 2024, 1.374 de ellos contribuyentes principales, según cifras de la Corte dei Conti. La Geografía de la Confianza es ahora una decisión de cartera basada en tres vectores, no una lista de paraísos fiscales.
Metodología value-add
Off-plan o promoción directa: dos regímenes de protección
La compra sobre plano y el desarrollo directo no son los extremos de un espectro. Son productos distintos, con protecciones distintas para el comprador, perfiles de salida distintos y modos de fallo distintos. La pregunta institucional no es cuál es más barato, sino qué régimen de protección paga realmente el comprador.
Destinos
Zanzíbar: destino emergente de lujo
Zanzíbar está pasando de ser un destino costero de gama media a un mercado de lujo y de ultralujo, tanto por estatuto como por demanda, pero sobre un régimen de arrendamiento (*leasehold*) con un techo de 99 años y con una exposición climática declarada. Los datos de llegadas de 2024 y 2025, el marco de la Land Tenure Act 1992 y de la Zanzibar Investment Act 2023 y la oferta de operadores en Nungwi cuentan una historia coherente: las condiciones se están formando, las restricciones son reales y los requisitos de análisis son explícitos.
Destinos
Tanzania: turismo y el límite de 99 años en la tierra
Tanzania es un mercado institucional de frontera con un límite de noventa y nueve años en la tenencia de la tierra, una Ley de Inversión de 2022 que garantiza el capital frente a la nacionalización, y un sector turístico que crece desde una base reducida. La arquitectura macroeconómica y la arquitectura jurídica explican juntas por qué el país es ahora un destino para el capital extranjero de larga duración, y en qué términos concretos participa ese capital.
DossierVisión de mercado
Lago de Como ultra-prime 2026: doble escasez, PIRI +6,5%
El prime italiano se lee de forma convencional como una única clase de activo con un ciclo sincronizado. El PIRI 100 de Knight Frank situó el lago de Como en +6,5 % en 2025, puesto 19, frente a Milán con +0,4 % y Londres con -4,7 %, y según la lectura de Victaura Research el lago de Como ha salido de ese ciclo. Tres restricciones vinculantes (la ley de paisaje D.Lgs. 42/2004, un patrón de no venta familiar multigeneracional que es una hipótesis de Victaura Research, y el artículo 24-bis a 300.000 € para los nuevos residentes desde 2026) hacen que la oferta sea inelástica por ley, que no nula, mantienen baja la rotación y seleccionan a titulares con movilidad internacional con un horizonte de 15 años. El dossier interpreta el resultado como una renta compuesta sobre la irreemplazabilidad y no como un prime cíclico, y propone como cesta de comparables Mayfair Grosvenor, Park Avenue prebélico, St Moritz Suvretta y Cologny, en lugar de Forte dei Marmi o Cap Ferrat.
DossierVisión de mercado
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
Visión de mercado
Ras Al Khaimah vs Dubái: una sola exposición, no dos
Ras Al Khaimah y Dubái se presentan habitualmente como asignaciones alternativas dentro de los Emiratos Árabes Unidos. En cinco vectores (precio del petróleo, seguridad regional, regulación federal, seguros y reaseguros, vinculación de la moneda al dólar) están correlacionados. La diversificación entre ambos emiratos es, según la evidencia, una única exposición con dos códigos postales.
DossierVisión de mercado
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
ESG y responsabilidad
ESG in Luxury Real Estate: Philosophy, Not Certificate
ESG certificates are not the same as ESG outcomes. The first you buy. The second you build. In 2026, with ESMA's fund-naming guidelines and the FCA's anti-greenwashing rule in force while the SEC reviews its own ESG rules (as of 27 September 2026), with the EU Taxonomy and ESRS reshaping disclosure, and with embodied carbon emerging as the elephant in the room, the credibility of a developer is no longer measured by the label on the wall. It is measured by what the operator continues to do after the ribbon is cut.
ESG y responsabilidad
Desarrollo costero responsable: criterio de inversión
El desarrollo responsable en costas e islas es un factor de suscripción, no un reclamo de marketing. Cuando el ecosistema es el valor, la disciplina que lo protege (licencias, agua, energía, manglares, cadena de suministro, divulgación) es la misma que protege el activo.
Metodología value-add
Cómo un SPV dedicado protege al inversor
Alineación por estructura, no por promesa. Un vehículo de propósito especial dedicado para cada proyecto, aislado bajo una holding de los Países Bajos, con gobernanza a nivel de proyecto. Ese es el apretón de manos institucional que el segmento exige hoy, no un relato de folleto.
Metodología value-add
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.
Destinos
Bali y el mercado de villas del Índico
El mercado de villas del Océano Índico son seis destinos, no uno. Cada uno tiene un régimen de tenencia distinto, una exposición climática distinta y una fase de ciclo distinta. La pregunta forense para el comprador extranjero no es dónde son más altas las llegadas destacadas, es dónde la restricción estructural protege el valor y dónde la arquitectura legal permite mantenerlo.
Destinos
Indonesia para extranjeros: Hak Pakai y Hak Sewa
El marco de la propiedad extranjera en Indonesia se apoya en el artículo 33(3) de la Constitución y en la Ley Agraria Básica de 1960. Es la restricción vinculante, no un inconveniente regulatorio. Léase a través de la norma, no del folleto.

Destinos
Milán: la ciudad que capta el capital móvil
Milán es la base operativa del flujo de HNWI hacia Italia, el nodo de residencia fiscal, el mercado prime que no se comporta como el resto de Europa. Es también la contrapartida natural de una segunda residencia en los lagos, el extremo urbano de un eje que atraviesa Como.
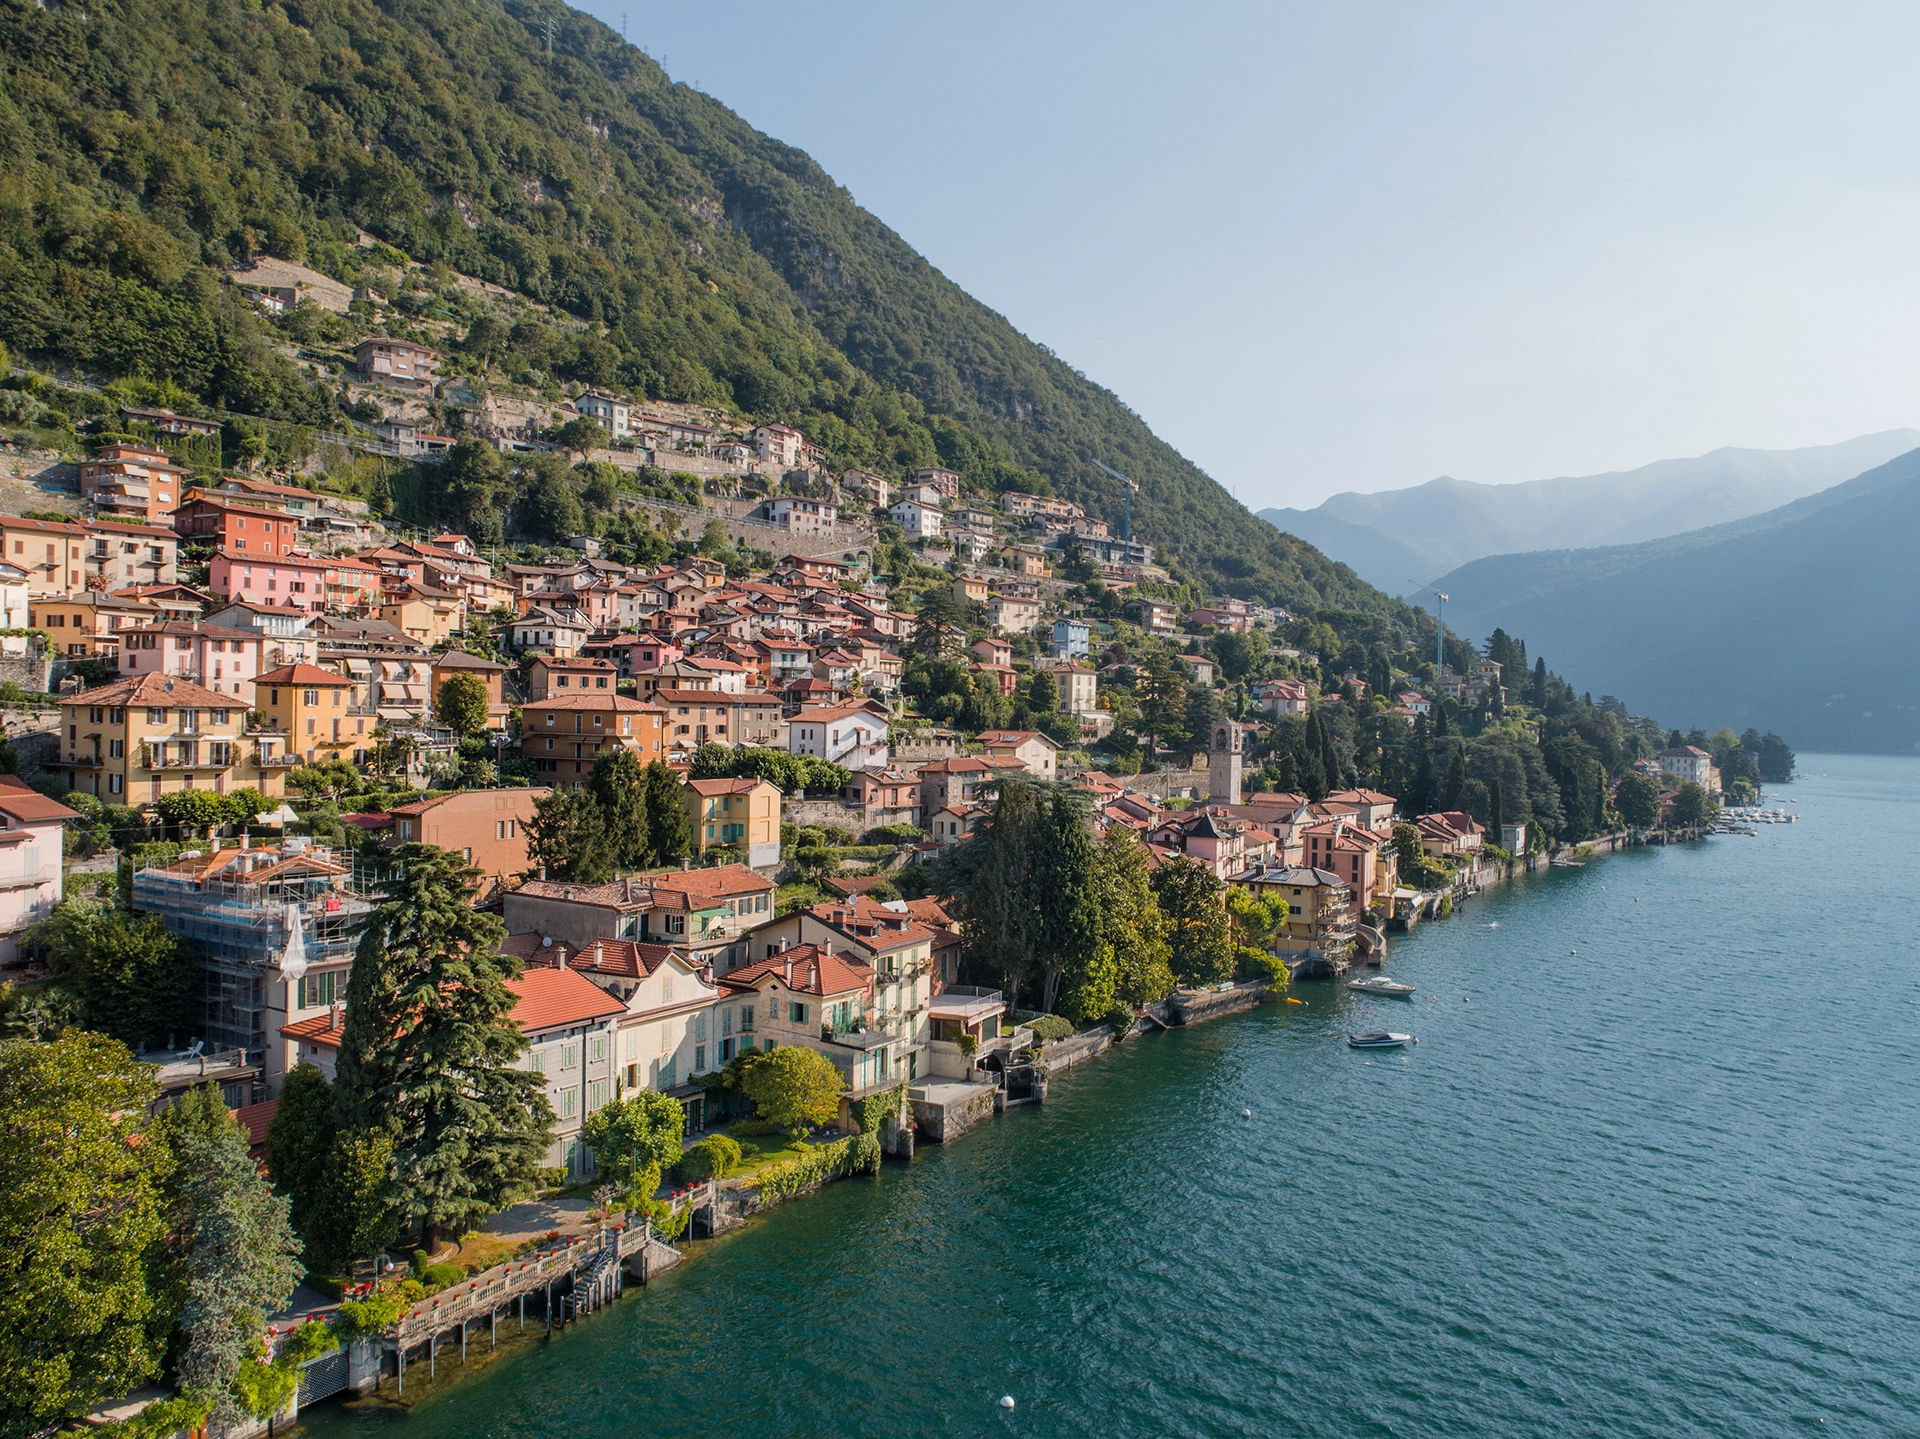
Metodología value-add
Lago de Como: por qué es difícil construir
La restricción no es la regulación. La restricción es la propia ley, redactada en 2004, que codifica una protección paisajística que se remonta a la Ley 1497/1939 y, para la franja lacustre de 300 metros, a la Ley 431/1985 (la Legge Galasso). En el lago de Como, la franja paisajística de 300 metros, la *autorizzazione paesaggistica* del artículo 146, el plan regional de Lombardía y los *regolamenti* municipales configuran en conjunto un entorno de licencias que filtra por diseño la mayor parte de la nueva oferta. Para un proyecto value-add, ese filtro determina tanto el plazo como el producto que puede entregarse.
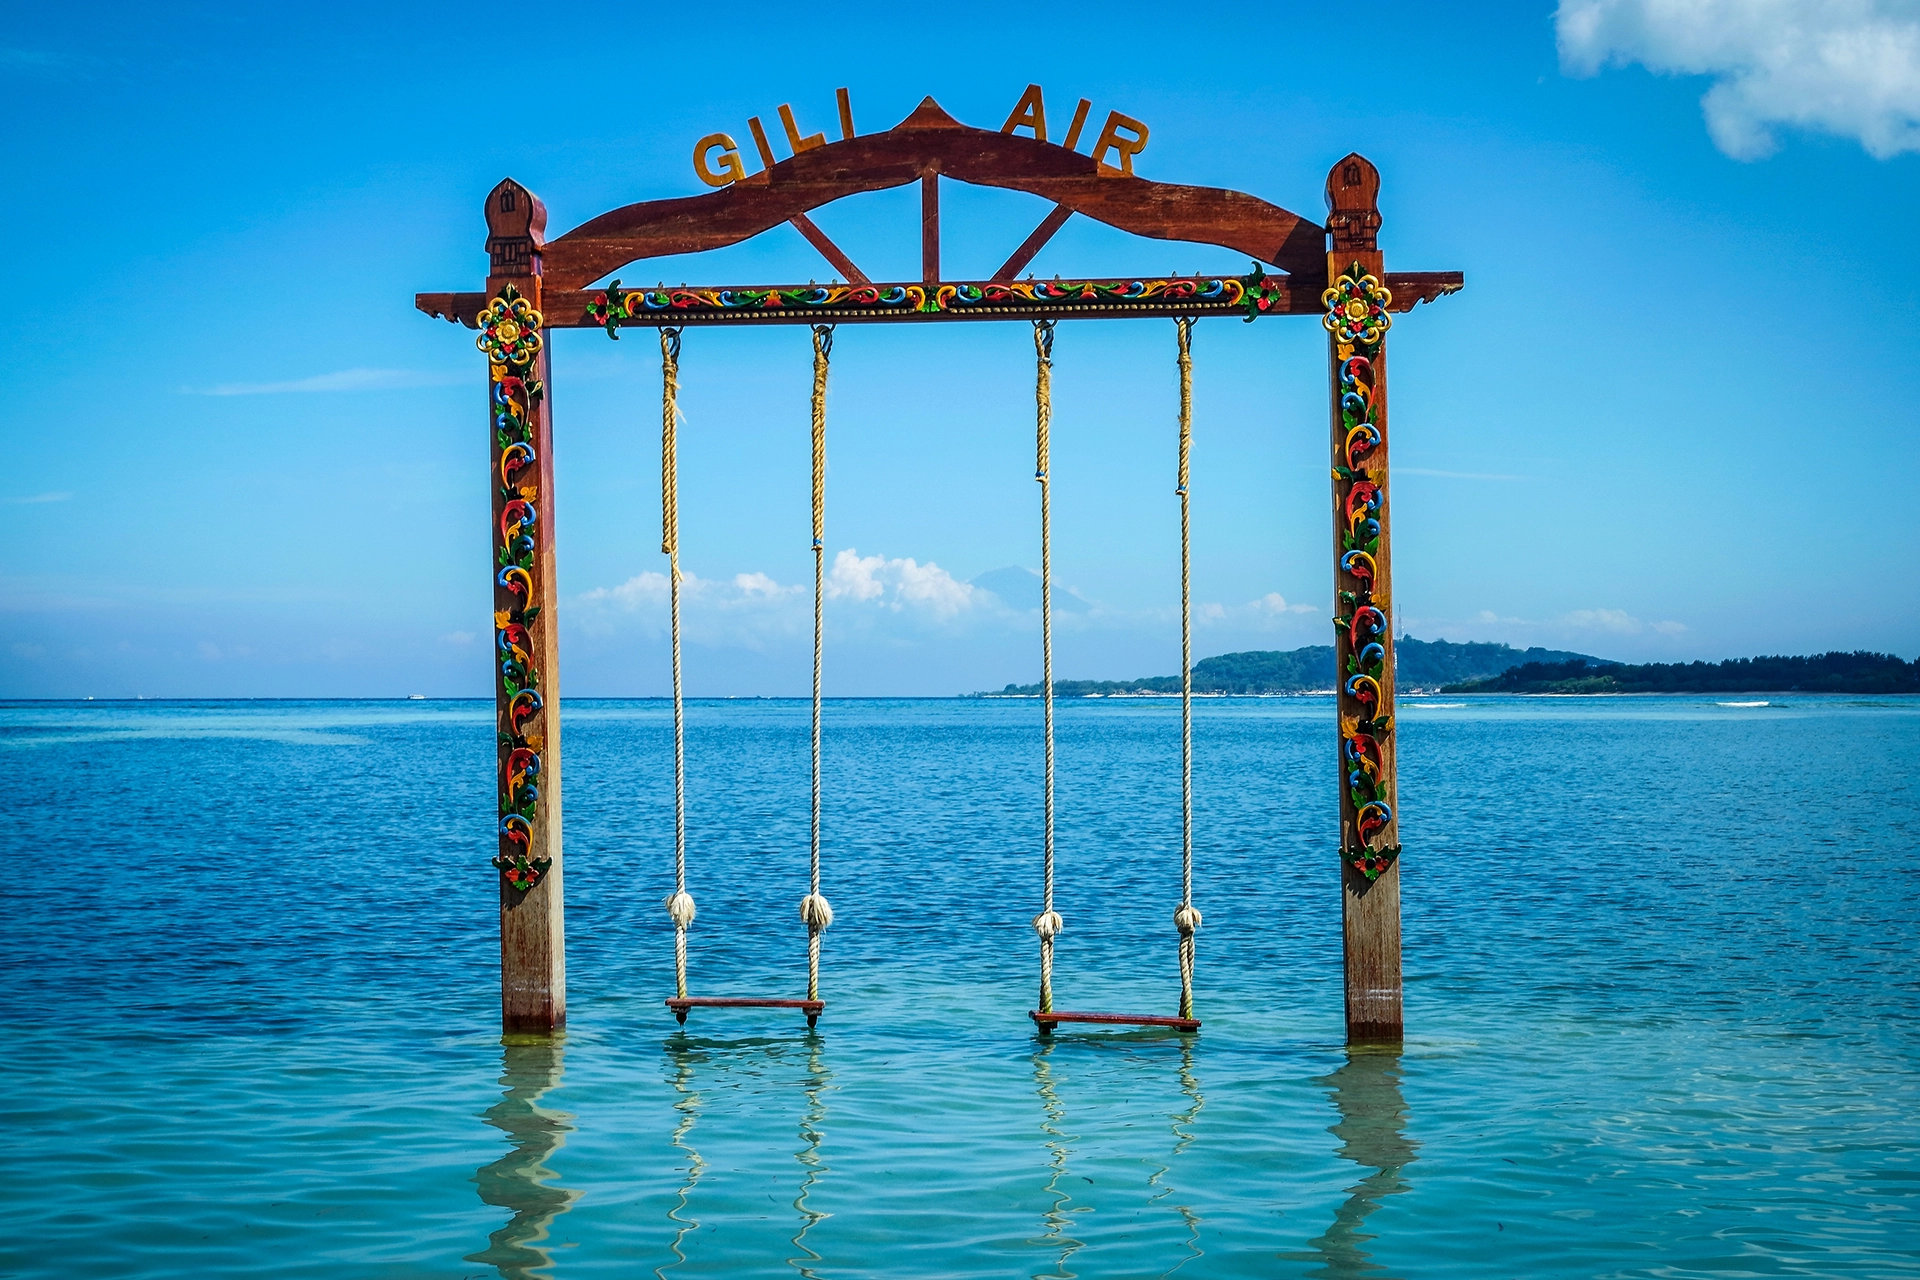
Destinos
Gili Air: la alternativa restringida a Bali
Gili Air no es la próxima Bali. Es la alternativa limitada a Bali: más pequeña, más difícil de acceder, estructuralmente escasa. El argumento a favor de la isla se apoya en tres restricciones superpuestas, geográfica, normativa y climática, y en si una parcela escasa puede convertirse en un producto terminado y conforme a la normativa.
Branded Residences
Por qué las marcas eligen promotoras: riesgo en sobre plano
Las marcas evalúan a los promotores antes de firmar una torre. La reputación es el activo que no pueden asegurar, y la selección es la única protección. Para el comprador sobre plano, la diligencia de la marca sobre el promotor es una señal complementaria que el registro por sí solo no puede ofrecer.
Visión de mercado
Family offices e inmobiliario: el 11% que no es 11%
A través de los ciclos, los family offices vuelven una y otra vez al inmobiliario. El citado 11 % es una asignación media dentro de la cartera de inversión: inmobiliario en el UBS Global Family Office Report 2025 (asignación de 2024, n=317) e inmobiliario privado más infraestructuras en el Goldman Sachs Family Office Investment Insights 2025 (n=245). Medido sobre el patrimonio neto familiar total, incluyendo el inmobiliario operativo, las residencias y la exposición indirecta, Victaura Research asume una exposición de los UHNWI europeos del 25 al 40 %; ningún estudio publicado recoge esa cifra. Los dos números miden perímetros distintos, y citar uno como si fuera el otro es un error analítico recurrente.
Visión de mercado
Resiliencia del mercado prime: tres mecanismos
Los precios residenciales prime globales subieron un 3,2% en 2025, frente al 2,9% de los precios de la vivienda convencional, prolongando un mejor comportamiento que Knight Frank sitúa a principios de 2023 (Knight Frank PIRI 100, Wealth Report 2026). La pregunta relevante no es si el segmento prime es resiliente, sino por qué. Tres mecanismos estructurales son observables en los datos: una oferta fija de activos que cumplen los requisitos, una base creciente de compradores UHNWI y una asignación estable de capital institucional. Cada uno puede verificarse de forma independiente. Ninguno depende de una previsión.
Metodología value-add
Ubicación, momento y ejecución: nuestro método
Tres condiciones observables. Ninguna es una opinión. Cada una es la restricción determinante en una fase distinta de la inversión, y el orden entre ellas no es intercambiable. La ubicación es lo que no podemos crear. El momento es la disciplina de leer los factores estructurales, no el ruido del mercado. La ejecución es lo que convierte un solar escaso en un activo terminado y escaso.
Metodología value-add
Qué buscan los inversores en un promotor
Los family offices no invierten en proyectos. Invierten en promotores. El proyecto es la prueba, no la propuesta. En los cinco vectores que analiza el capital institucional, el promotor es la única variable que el LP no puede cambiar después del cierre.
Visión de mercado
Por qué Italia atrae a inversores internacionales
Italia atrae capital internacional no porque sea perfecta, sino porque su marco fiscal es poco común, sus activos de estilo de vida son irreemplazables y la restricción normativa sobre la oferta es de rango legal. La lectura institucional exige reconocer las debilidades estructurales con la misma franqueza que las fortalezas.