
Metodología value-add
Qué es realmente el value-add inmobiliario
El value-add no es especulación oportunista. Es navegación regulatoria, disciplina de diseño y ejecución de obra frente a una restricción de oferta vinculante. Este artículo ancla la estrategia en la taxonomía institucional utilizada por INREV, CBRE y PGIM, y recorre después la gramática jurisdiccional de Italia, Indonesia, Tanzania y los Emiratos Árabes Unidos, los cuatro marcos regulatorios en los que Victaura mantiene posiciones.
 Ilustración
Puntos clave
- - La taxonomía institucional es pública y estable: core con una TIR del 5-9%, core-plus 8-10%, value-add 11-15% con un apalancamiento del 60-75%, oportunista 18-25% o más. El value-add es el término medio disciplinado (Origin Investments; Lorimont; PGIM Real Estate; CBRE 2026 Global Investor Intentions Survey).
- - La CBRE 2026 Global Investor Intentions Survey (más de 1.400 inversores) concluye que el value-add y el core son las estrategias preferidas a escala global.
- - Lago de Como: franja paisajística de 300 metros alrededor de todos los lagos (D.Lgs. 42/2004, art. 142), con la restauración sustancial como vía operativa; 12-24 meses de principio a fin es una hipótesis de Victaura Research. Knight Frank PIRI 100: +6,5% en 2025.
- - Indonesia: el freehold Hak Milik está reservado a los ciudadanos por la UUPA de 1960, bajo el principio constitucional de control estatal de la tierra (art. 33(3)). Acceso extranjero mediante Hak Pakai de hasta 80 años o Hak Guna Bangunan de una PT PMA (GR 18/2021).
- - Zanzíbar: arrendamientos públicos para no nacionales, normalmente de 33 años renovables hasta 99, sin freehold (Land Tenure Act 1992). Umbrales de inversor estratégico: 50 millones de USD en Unguja y 5 millones de USD en Pemba (Zanzibar Investment Act 2023).
- - Ras Al Khaimah: freehold para no nacionales en zonas designadas según la Decisión 12/2007 de RAK. Wynn Al Marjan: retraso moderado señalado el 7 de mayo de 2026, con apertura prevista ahora para septiembre de 2027. CBRE: más de 34.000 unidades en 2026-30, en torno a 10.000 de marca (RAK Decision 12/2007; Wynn Resorts, 7 de mayo de 2026; CBRE vía Consultancy-me.com, 22 de septiembre de 2026).
- - Los modos de fallo son identificables: retrasos en los permisos, exposición climática (Bernstein 2019: descuento de ~7% por la subida del nivel del mar en viviendas de EE. UU.), absorción de la oferta (analogía de Macao), reinicio geopolítico (guerra de Irán desde el 28 de febrero de 2026) y asimetría de liquidez de salida entre las cuatro jurisdicciones.
- - UBS GFO 2025: la asignación estratégica media de los family offices a inmobiliario fue del 11% en 2024 (18% en EE. UU., 11% en Europa sin Suiza).
En esta página (11)
Notas de revisión
Este artículo fue corregido el 27 de septiembre de 2026. Una comprobación de sus cifras y atribuciones frente a las fuentes citadas detectó errores, que se han corregido en el texto. La lista completa, con lo que decía el artículo y lo que dice ahora, figura en la sección de correcciones al final.
Este artículo fue corregido el 29 de septiembre de 2026. Una versión anterior ofrecía rangos indicativos de rentabilidad para cuatro mercados en los que Victaura mantiene posiciones. Victaura no publica cifras de rentabilidad de sus proyectos, y se eliminaron; las rentabilidades de mercado publicadas por terceros no han cambiado. También describía acuerdos de coinversión, hitos de proyecto y posiciones que iban más allá de las páginas públicas de proyectos de Victaura; el texto, y el aviso legal del final, siguen ahora esas páginas.
Este artículo fue corregido el 13 de octubre de 2026. Situaba el importe de 200.000 EUR del impuesto a tanto alzado del artículo 24-bis en quienes se trasladaron desde el 10 de agosto de 2024; el Decreto-ley 113/2024 lo aplica a quienes trasladaron la residencia después de su entrada en vigor, el 10 de agosto de 2024 (Normattiva). Las dos normas de las que proceden los importes figuran ahora en las referencias.
Este artículo fue corregido el 13 de octubre de 2026. Una versión anterior daba para dos proyectos de Victaura años de obra y de entrega que sus páginas públicas de proyecto no recogen. Se han eliminado, y las fases siguen ahora esas páginas. La sección de correcciones dice ahora que tres cifras no figuraban en las fuentes citadas por el artículo, no en las fuentes en general.
La clasificación
Los inversores institucionales describen las estrategias inmobiliarias a lo largo de un único espectro de riesgo y rentabilidad. La taxonomía figura en guías publicadas por profesionales del sector, entre ellas las de Origin Investments y Lorimont. Core ocupa el extremo conservador: activos estabilizados que generan rentas, arrendamientos netos de larga duración, inquilinos con grado de inversión y un apalancamiento del 40 al 45 % en la descripción de Origin Investments y por debajo del 50 % en la de Lorimont. Core-plus es la misma clase de activo con un potencial operativo moderado. Opportunistic ocupa el otro extremo: promoción desde cero, reposicionamiento complejo, adquisición de activos en dificultades y un apalancamiento del 70 % o más según Origin Investments, y con frecuencia superior al 80 % según Lorimont. El value-add ocupa el término medio disciplinado.
Las cifras anclan el lenguaje. Core persigue una TIR del 5 al 9 %, procedente sobre todo de las rentas ya existentes. Core-plus persigue del 8 al 10 % con una mejora operativa ligera. Value-add persigue del 11 al 15 % con un apalancamiento del 60 al 75 %, con un perfil de rentabilidad que depende más de la ejecución que del momento de mercado. Opportunistic persigue del 18 al 25 % y más, con una exposición proporcional al fracaso en la obtención de permisos, a los sobrecostes de obra y al déficit en la comercialización inicial. Estos rangos no son convenciones de Victaura; son las definiciones de trabajo que se utilizan en PGIM Real Estate, Origin Investments y el conjunto de la literatura profesional, y encajan con claridad en el INREV Style Framework.
El CBRE 2026 Global Investor Intentions Survey, que consultó a más de 1.400 inversores, indica que el value-add y el core son las dos estrategias preferidas para el año. La encuesta abarcó inversores de Norteamérica, Europa, Asia-Pacífico y Latinoamérica. La lectura de que, en este ciclo, la ejecución y no la compresión de rentabilidades será lo que impulse los retornos es una hipótesis de Victaura Research, no una conclusión de la encuesta.
Para un family office, la implicación es estructural. El UBS Global Family Office Report 2025, basado en 317 family offices encuestados a principios de 2025, sitúa la asignación estratégica media a inmuebles en el 11 % en 2024, frente al 10 % en 2023, con un 18 % para los family offices estadounidenses y un 11 % para los europeos fuera de Suiza. La cifra se refiere a la cartera gestionada por el family office, un perímetro más estrecho que el patrimonio neto total de la familia.
El value-add no consiste en comprar barato y esperar. Consiste en hacer el trabajo que convierte un potencial en un producto terminado y escaso.
Victaura Research
La vía italiana
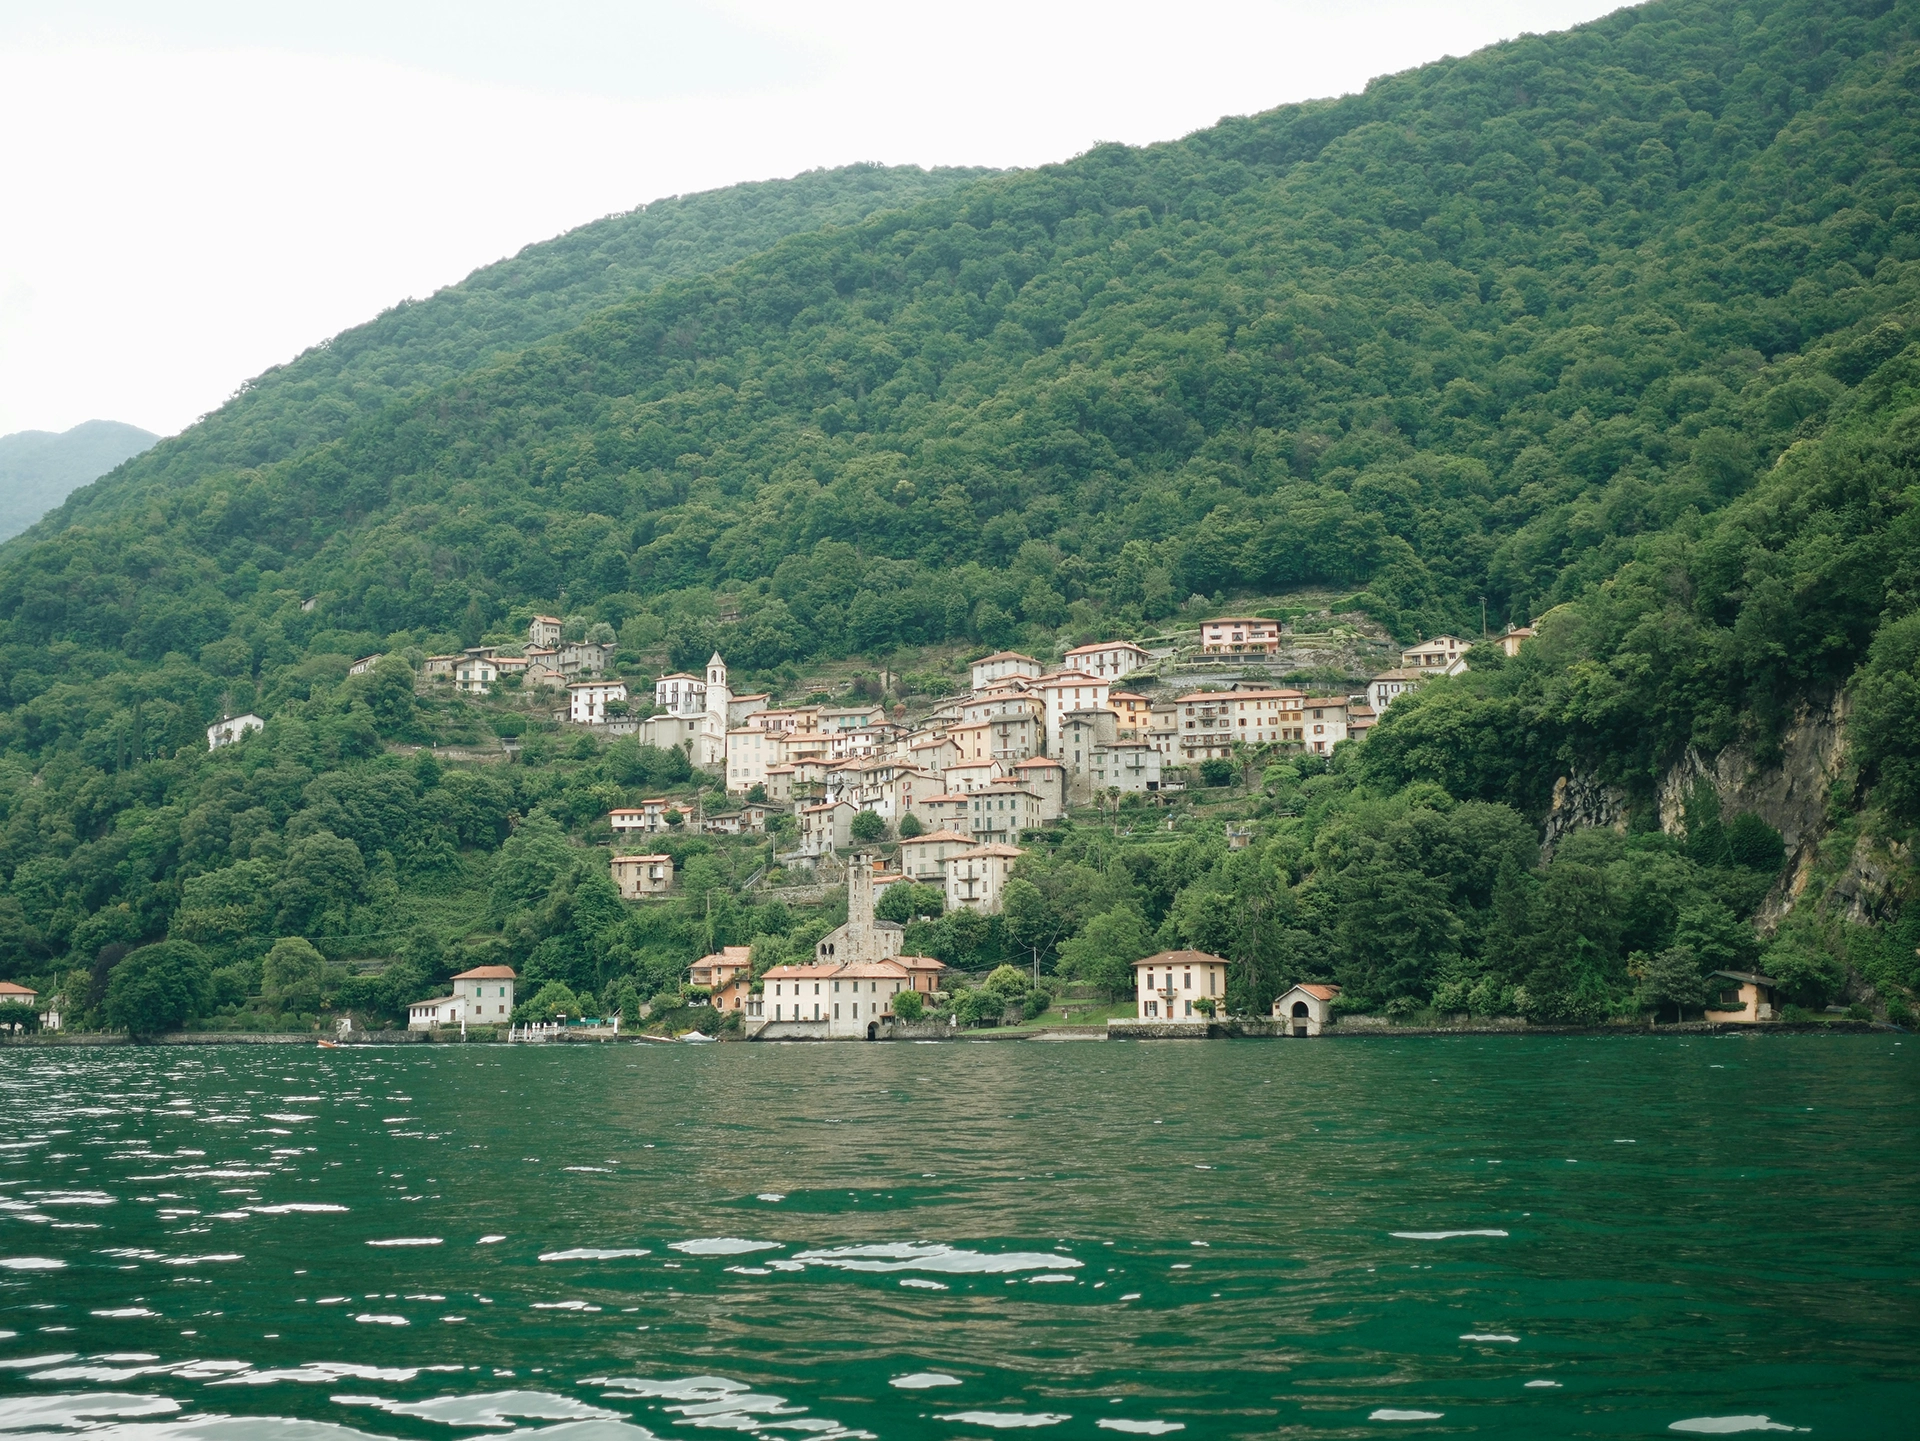
En el lago de Como, la restricción vinculante es normativa, no cíclica. El Código de los Bienes Culturales y del Paisaje de Italia, Decreto Legislativo 42, de 22 de enero de 2004, en su artículo 142, apartado 1, letra b, impone una franja de protección paisajística de 300 metros desde la orilla de todos los lagos, incluidos los terrenos elevados sobre el lago. La orilla de Como queda cubierta en su totalidad. Toda intervención que altere el estado del emplazamiento, el stato dei luoghi, requiere una autorización paisajística previa, la autorizzazione paesaggistica, que evalúa la Soprintendenza Archeologia, Belle Arti e Paesaggio competente para comprobar su compatibilidad con el entorno protegido. El Piano Paesaggistico Regionale de Lombardía añade otra capa de protección sobre los lagos insúbricos (Como, Maggiore, Lugano), mediante una tutela paisajística específica del propio paisaje lacustre.
El plazo es el dato de entrada de la valoración. La autorización paisajística por el procedimiento simplificado (procedimento semplificato, conforme al DPR 31/2017) tiene un horizonte legal de 60 días. El procedimiento ordinario se aplica a las intervenciones de mayor impacto, con una licencia de obras paralela (permesso di costruire) y, para los activos catalogados, la autorización conforme a los artículos 21 y 22 del mismo Código. Como hipótesis de Victaura Research, y no como una cifra legal ni publicada, el plazo práctico en Como es de cuatro a nueve meses para una solicitud simplificada y de 12 a 24 meses de principio a fin por la vía ordinaria con licencia de obras. Un solar sin autorización no es un solar edificable. Es un solar con una opción.
La rehabilitación sustancial es la vía operativa. La nueva construcción aislada dentro de la franja de 300 metros es, en la práctica, prohibitiva. La ristrutturazione edilizia conforme al artículo 3, apartado 1, letra d, del DPR 380/2001 permite una reconfiguración material de los volúmenes existentes, incluidas la demolición y la reconstrucción fiel dentro de la huella existente, sujeta a la compatibilidad paisajística. La tesis value-add en Como se construye sobre esa gramática jurídica: adquirir un volumen existente en la orilla protegida, asegurar la cadena de autorizaciones, ejecutar una rehabilitación sustancial con estándares institucionales y salir a un mercado en el que el producto terminado, conforme a la norma y frente al lago es estructuralmente escaso.
La demanda es duradera e internacional. Engel & Völkers Italia, junto con Nomisma, en el Market Report Italia 2025, indica precios de 4.000 a 10.000 EUR por metro cuadrado para viviendas reformadas en las zonas más exclusivas del lago de Como, con propiedades de primer nivel que alcanzan los 15.000 EUR por metro cuadrado, y un interés marcado de compradores internacionales (según informó idealista/news el 24 de noviembre de 2025). El PIRI 100 de Knight Frank en The Wealth Report 2026 sitúa el lago de Como en +6,5 % para 2025, en el puesto 19 de 100 mercados, frente a una media global del segmento prime de +3,2 %. El impuesto sustitutivo a tanto alzado del artículo 24-bis de Italia sobre las rentas extranjeras era de 100.000 EUR al año en su puesta en marcha, de 200.000 EUR para quienes trasladaron la residencia después de la entrada en vigor del Decreto-ley 113/2024, el 10 de agosto de 2024, y de 300.000 EUR para quienes se trasladen desde el 1 de enero de 2026. Las estimaciones técnicas del Gobierno para la Ley de Presupuestos de 2026, resumidas por Fiscalità Patrimoniale, sitúan las nuevas incorporaciones en unas 270 al año entre 2021 y 2023 y prevén que el mayor gravamen las reduzca a unas 130 al año.
La vía indonesia
Indonesia plantea la estrategia value-add a partir de un techo legal a la propiedad plena. El artículo 33, apartado 3, de la Constitución de 1945 sitúa la tierra bajo el control del Estado, y la Ley Agraria Básica de 1960 (Undang-Undang Pokok Agraria, UUPA), en sus artículos 9, 21 y 26, apartado 2, reserva el Hak Milik, el título de propiedad plena, a los ciudadanos indonesios. Este techo no es una política que pueda modificarse mediante una ley presupuestaria. Es un marco legal, arraigado en el principio constitucional de control estatal de la tierra, que se mantiene desde 1960.
Los inversores internacionales participan a través de otras estructuras reconocidas. El Hak Pakai (derecho de uso) está disponible para personas físicas extranjeras con residencia legal en Indonesia, y se concede por un plazo inicial de hasta 30 años, ampliable en 20 y renovable en 30 conforme al Reglamento del Gobierno 18/2021, hasta un plazo efectivo total de 80 años. Una sociedad de capital extranjero estructurada como PT PMA (Penanaman Modal Asing) puede ser titular de un Hak Guna Bangunan sobre suelo que no posee en propiedad plena, con el mismo esquema de 30 + 20 + 30. La vía de la PT PMA es el vehículo operativo para desarrollos de calidad institucional en Bali, Lombok y el archipiélago de las Gili. El Hak Sewa (arrendamiento) sigue disponible como estructura contractual más ligera.
En una isla pequeña, el techo constitucional se suma a una escasez aritmética. Gili Air ocupa una superficie finita de aproximadamente 175 hectáreas, con un inventario identificable de parcelas edificables. Bali recibió cerca de 6,3 millones de llegadas internacionales en 2024, por encima de los niveles prepandemia (BPS-Statistics Bali Province, a través de ANTARA); Indonesia atrajo 13,9 millones en conjunto (BPS, a través de Kontan). El ciclo value-add en un solar de las Gili consiste, por tanto, en identificar una parcela con título limpio (la due diligence del título es el trabajo previo a la adquisición más importante), estructurar la PT PMA, obtener la licencia de edificación PBG (Persetujuan Bangunan Gedung), que sustituyó a la IMB en virtud del Reglamento del Gobierno 16/2021, construir, estabilizar el activo mediante una capa operativa hotelera y salir en un horizonte que respete el techo de la tenencia.
El riesgo climático es ya un dato de entrada de la valoración. El estado del arrecife, la erosión costera y la subida del nivel del mar en torno a las islas Gili no se cuantifican en este artículo; considerarlos riesgos relevantes es una hipótesis de Victaura Research. El cumplimiento del plan territorial regional (Rencana Tata Ruang Wilayah, RTRW) debe comprobarse parcela por parcela. Nada de esto invalida la tesis del destino; sí hace que la due diligence a nivel de parcela, el retranqueo de la edificación y la valoración con escenarios climáticos explícitos sean trabajos obligatorios.
La vía tanzana
Zanzíbar es por ley una jurisdicción de arrendamiento. Conforme a la Land Tenure Act de 1992, toda la tierra de Zanzíbar es suelo público administrado en nombre del Presidente; los no ciudadanos no pueden poseer tierra en propiedad plena y la ocupan mediante arrendamientos públicos, normalmente concedidos por 33 años y renovables hasta 99. La Zanzibar Investment Act de 2023 derogó la ley ZIPA de 2018. Esta gramática jurídica se parece más a la de Indonesia que a la de los Emiratos Árabes Unidos, y es sustancialmente distinta de las zonas designadas de propiedad plena disponibles en Ras Al Khaimah. La arquitectura legal es más restrictiva de lo que se suele entender, y un análisis value-add que da por hecha la opción de propiedad plena en la salida es un análisis que no ha leído la ley.
La condición de inversor estratégico es la puerta de acceso institucional. La Zanzibar Investment Act de 2023 concede la condición de inversor estratégico, con incentivos adicionales, a proyectos que superen los umbrales mínimos de inversión de 50 millones de USD en Unguja y 5 millones de USD en Pemba. La aprobación de la ZIPA es la autorización operativa. Sin ella, el ciclo value-add de un resort o de un proyecto de branded residences en Zanzíbar no es financiable con estándares institucionales.
El mercado se desplaza del segmento medio al lujo. La OCGS de Zanzíbar registró 736.755 llegadas internacionales en 2024, un 15,4 % más que en 2023, con Europa como origen del 71,6 % de los visitantes e Italia como mayor mercado emisor individual, con un 11,8 %. En 2025 las llegadas subieron a 917.167, casi un 25 % más, con Italia de nuevo en primer lugar, con un 14,4 % (OCGS y Zanzibar Commission for Tourism, según The Citizen del 18 de enero de 2026). Park Hyatt y Meliá están establecidos en la isla; Marriott anunció en febrero de 2024 un resort Le Méridien de 75 habitaciones en Bwejuu, en la costa este, con apertura entonces prevista para 2025. Anantara Zanzibar Resort and Residences (Infinity Developments, Nungwi, 150 millones de USD de GDV, 111 habitaciones de hotel y 70 apartamentos de marca, apertura prevista en 2027) es hasta la fecha el proyecto de branded residences más ambicioso.
La exposición climática es la restricción que condiciona la selección de parcelas. Un estudio de 2026 publicado en Communications Earth & Environment concluye que el nivel del mar en las costas africanas ha subido 11,26 centímetros desde 1993, por encima de la media mundial (EurekAlert, 24 de marzo de 2026). Este artículo no cita una tasa de erosión de la costa de Unguja; considerar la erosión como un factor relevante en la costa este es una hipótesis de Victaura Research. La disciplina en los retranqueos, una huella operativa ligera y la due diligence climática a nivel de parcela son datos de entrada obligatorios de cualquier análisis de inversión que aspire a superar un listón institucional.
La vía de los Emiratos Árabes Unidos
El marco de los Emiratos Árabes Unidos es el más permisivo de los cuatro para el capital extranjero. En Ras Al Khaimah, la propiedad plena para extranjeros se fija a escala de emirato: el Decreto n.º 12 de 2007, emitido por el entonces príncipe heredero, permite a los no ciudadanos poseer inmuebles en propiedad plena (freehold), sin necesidad de una sociedad local, en zonas designadas, a saber, los terrenos desarrollados o de titularidad de la Ras Al Khaimah Investment Authority, Al Hamra Real Estate y Rakin y sus filiales. La oferta la controla el promotor del plan maestro y no una franja paisajística legal, y la absorción depende de un pequeño número de catalizadores de gran formato.
El corredor de Wynn Al Marjan es el catalizador por excelencia. Wynn Resorts anunció el 4 de octubre de 2024 que la General Commercial Gaming Regulatory Authority había concedido la primera licencia de instalación de juego comercial de los Emiratos Árabes Unidos a la empresa conjunta que desarrolla Wynn Al Marjan Island, un complejo turístico de unos 5.000 millones de USD (CDC Gaming Reports). En la presentación de resultados del primer trimestre de 2026, el 7 de mayo de 2026, Wynn dijo que esperaba un retraso moderado en la apertura, prevista hasta entonces para la primavera de 2027, y lo atribuyó a problemas de logística y transporte marítimo vinculados al conflicto entre Estados Unidos e Irán. En su comunicado del segundo trimestre de 2026, del 4 de agosto de 2026, Wynn indicó que se espera que el complejo abra en septiembre de 2027. CBRE prevé que en Ras Al Khaimah se entreguen más de 34.000 unidades residenciales entre 2026 y 2030, unas 10.000 de ellas de marca (Consultancy-me.com, 22 de septiembre de 2026).
El ciclo depende de eventos y está limitado por la absorción. El precedente de Macao es el caso de referencia pertinente; la tesis de que los ciclos inmobiliarios de los resorts integrados pueden alcanzar su máximo algunos años después de la apertura y corregir después con fuerza es una hipótesis de Victaura Research, no una tasa de referencia con fuente. Una valoración de la inversión que se ancle solo en el escenario favorable, sin ponderar escenarios de reversión a la media al estilo de Macao, es una valoración de un único escenario. La capa geopolítica agrava la cuestión. Irán ha atacado repetidamente a los Emiratos Árabes Unidos desde los ataques de Estados Unidos e Israel contra Irán del 28 de febrero de 2026, entre ellos Fujairah en marzo y de nuevo el 4 de mayo de 2026, después del alto el fuego del 8 de abril. Ese alto el fuego, que el memorando de Islamabad del 17 de junio de 2026 pretendía convertir en un proceso para poner fin a la guerra, se rompió el 8 de julio de 2026 tras ataques de ambas partes; a 27 de septiembre de 2026 no había ningún alto el fuego en vigor, y responsables estadounidenses e iraníes se habían reunido en la Asamblea General de la ONU los días 22 y 23 de septiembre para estudiar una propuesta iraní de alto el fuego de hasta 60 días (The National, 23 de septiembre de 2026). Cinzia Bianco, del European Council on Foreign Relations (15 de mayo de 2026), describe la guerra como una Zeitenwende para el Golfo y señala que los ataques de mayo contra Fujairah reforzaron la percepción de que la hostilidad iraní es profunda. El volumen de transacciones de Dubái cayó en torno a un 20 % en marzo de 2026 a causa de la guerra regional, según datos de CBRE y YallaValue recogidos por The National. El PIRI 100 de Knight Frank sitúa a Dubái en +25,1 % en 2025, segundo de 100 mercados. Los Emiratos Árabes Unidos siguen siendo una jurisdicción legítima para operar en value-add. Ya no son una jurisdicción defensiva.
Ser Estado de primera línea no es un inconveniente de marketing. Es un dato de entrada de la valoración. Una plataforma que valoró el Golfo estático no ha valorado el Golfo de mayo de 2026.
Victaura Research
El perfil de rentabilidad institucional
Un ciclo value-add tiene cinco fases operativas. La adquisición exige due diligence de la titularidad, estudio previo de viabilidad regulatoria y fijación de precio condicionada. La obtención de licencias es una navegación normativa: en Como, la autorizzazione paesaggistica y la licencia de obras; en Zanzíbar, el certificado de inversión de la ZIPA y, por encima de los umbrales, la condición de inversor estratégico; en un emplazamiento de Gili, la estructuración de la PT PMA y la aprobación de edificación PBG; en Ras Al Khaimah, la aprobación del promotor del plan maestro. La construcción es gestión de proyectos institucional con despliegue de capital vinculado a hitos. La estabilización es la rampa operativa a través de un operador de marca o de una capa hotelera directa. La salida es la estrategia de desinversión, mediante venta por unidades, venta de un único activo o una transacción de cartera a un adquirente institucional.
El horizonte de trabajo, una hipótesis de Victaura Research, es de tres a cinco años para un solo activo. Una restauración sustancial en Como suele llevar de 24 a 36 meses desde la autorización hasta la entrega, con un periodo de mantenimiento estabilizado de 12 a 24 meses antes de la salida. Los ciclos de resorts en Zanzíbar y Gili van de 30 a 48 meses desde la aprobación de la ZIPA o del PBG hasta la apertura. Los ciclos sobre plano (off-plan) en Ras Al Khaimah se alinean con el calendario de entregas del promotor del plan maestro, normalmente de 24 a 42 meses desde el lanzamiento hasta la entrega de llaves. Todas estas duraciones son hipótesis de Victaura Research, no cifras publicadas. El conjunto de indicadores es identificable: TIR a nivel de activo, múltiplo de capital a la salida, coste medio ponderado del capital a nivel de proyecto, tiempo hasta la estabilización, margen bruto de las unidades entregadas y una conciliación, con nivel de detalle de divulgación, de los hitos entre licencia y entrega.
Victaura, a través de Greystone B.V., publica la fase de cada proyecto en su página de proyecto. La Modern Villa on Lake Como, en Pognana Lario, es un activo con la licencia avanzada. Las Two Villas on Lake Como, en Carate Urio, están en fase de licencia, y se espera que las obras empiecen en 2026. Secret Zanzibar Hotel & Villas, en Nungwi, está en desarrollo activo. Son fases declaradas, no resultados entregados, y cada proyecto debe contrastarse con ellas a medida que avance.
Qué puede salir mal
Los retrasos en los permisos son el primer modo de fallo. En el Lago de Como, una respuesta de la Soprintendenza que tarda nueve meses en lugar de cuatro en una autorizzazione paesaggistica compleja comprime la ventana de obra hacia una estación meteorológica menos favorable, con efectos de segundo orden sobre el coste y la comercialización. En Zanzíbar, una aprobación de la ZIPA que se prolonga más de lo previsto retrasa el inicio de la obra y la apertura. En una parcela de las Gili, un problema con la aprobación de edificación (PBG) que obligue a volver a presentar la solicitud puede alargar la fase previa a la construcción en 12 meses, un supuesto de Victaura Research. Son las fricciones recurrentes de operar en jurisdicciones donde el regulador no es el promotor.
La exposición climática es el segundo modo de fallo. Bernstein, Gustafson y Lewis, en su artículo de 2019 en el Journal of Financial Economics, concluyeron que las viviendas estadounidenses expuestas a la subida del nivel del mar se venden aproximadamente un 7 % por debajo de viviendas equivalentes no expuestas y situadas a la misma distancia de la playa; un descuento que ha ido creciendo con el tiempo y que responde a compradores sofisticados y a comunidades preocupadas por el calentamiento global. Aplicar un descuento comparable a la valoración de activos en primera línea de mar en el océano Índico occidental o en Indonesia es un supuesto de Victaura Research.
La absorción de la oferta es el tercer modo de fallo. Un proyecto de Ras Al Khaimah lanzado en un mercado en el que CBRE espera más de 34.000 unidades residenciales, unas 10.000 de ellas de marca, entre 2026 y 2030 compite por un grupo de demanda finito. Que las ventas agotadas con rapidez en el lanzamiento puedan ir seguidas de una desaceleración, como ocurrió en Dubái tras 2008, es un supuesto de Victaura Research extraído de ciclos anteriores, no una tasa de referencia contrastada con una fuente. El ciclo de RAK impulsado por Wynn no tiene por qué repetir Macao. Lo que sí tiene es que valorarse con Macao dentro del conjunto de escenarios.
El reajuste geopolítico es el cuarto modo de fallo. La guerra de Irán, iniciada el 28 de febrero de 2026, con ataques iraníes contra los Emiratos Árabes Unidos desde ese día y contra Fujairah desde marzo, no estaba descontada en el precio de la propiedad del Golfo a comienzos de año, según la lectura de Victaura Research. Los efectos medibles hasta ahora incluyen una caída de en torno al 20 % en el volumen de transacciones de Dubái en marzo de 2026 (CBRE y YallaValue, vía The National) y el aplazamiento de la apertura de Wynn Al Marjan de la primavera de 2027 a septiembre de 2027. Una plataforma que valoraba el Golfo como un escenario estático está ahora revalorando. La respuesta de cartera a un reajuste geopolítico es la distribución jurisdiccional, no la concentración.
La liquidez de salida es el quinto y más silencioso modo de fallo. Una villa en Como sale a un mercado profundo, internacional y de freehold. Una residencia en leasehold en Zanzíbar sale a un mercado más estrecho, en el que el grupo de compradores es sofisticado respecto al límite de 99 años. Un Hak Pakai en las Gili sale al más estrecho de los cuatro. Una unidad en Ras Al Khaimah sale a un mercado con una liquidez freehold profunda, pero con un riesgo de absorción de la oferta visible en un horizonte de cuatro a seis años. La banda de TIR objetivo de entre el 11 y el 15 % a nivel de estrategia es una referencia institucional; la salida efectivamente realizada, en cada jurisdicción, depende de una liquidez que no es idéntica en las cuatro.
El precio dice lo que el mercado piensa hoy. La escasez legal explica por qué, de forma estructural, el mercado seguirá pensándolo. El argumento institucional a favor del value-add descansa en esa distinción.
Victaura Research
Cómo lo aplica Victaura
La tesis descansa en tres principios: ubicación, momento y ejecución. Solo nos comprometemos con ubicaciones escasas: primera línea de lago en el Lago de Como, leasehold frente al océano en Nungwi, tenencia Hak Pakai de largo plazo en una isla finita, unidades sobre plano en Al Marjan Island, en Ras Al Khaimah. Entramos en puntos de inflexión: en Como, a medida que la oferta de producto prime terminado se estrecha frente a la demanda internacional; en Ras Al Khaimah, antes del ciclo de resorts integrados; en Nungwi, a medida que el destino pasa del segmento medio al lujo. Donde desarrollamos directamente, controlamos toda la cadena, desde el concepto y los permisos hasta el diseño y la construcción, y solo empezamos una vez completado el proceso de autorización.
Operamos como promotor directo en la mayoría de los casos y como inversor sobre plano en algunos seleccionados, cuando existe una asimetría clara entre precio y valor junto a un promotor local de referencia. En el desarrollo directo, el valor se crea mediante el trabajo, no mediante el apalancamiento ni mediante la especulación. En la posición sobre plano en Al Marjan Island, construye el promotor local; nosotros seleccionamos las unidades, elegimos el momento de entrada y gestionamos la reventa.
Cada proyecto se mantiene a través de una SPV dedicada y patrimonialmente aislada, bajo el holding neerlandés Greystone B.V., con gobernanza a nivel de proyecto. El aislamiento patrimonial separa el riesgo de un proyecto del de otro. No elimina el riesgo dentro de cada proyecto.
| Mercado | Tenencia | Plazo de tramitación | Exposición climática | Restricción de oferta | Liquidez de salida |
|---|---|---|---|---|---|
| Lago de Como | Freehold pleno | 12-24 meses (autorizzazione paesaggistica + permesso di costruire) | Lago alpino, baja | Franja paisajística legal de 300 metros | Profunda, internacional, freehold |
| Zanzíbar (Nungwi) | Leasehold, sin freehold | 6-12 meses (ZIPA SIS + autorizaciones locales) | Subida del nivel del mar y erosión costera (no cuantificadas aquí) | Aprobación de la ZIPA; selección de parcelas condicionada por el clima | Grupo de compradores de leasehold más estrecho y sofisticado |
| Gili Air | Hak Pakai / PT PMA Hak Guna Bangunan | 9-15 meses (PT PMA + PBG + cumplimiento del RTRW) | Exposición de arrecife y costa (no cuantificada aquí) | Isla finita, parcelas edificables identificables | Estrecha, grupo de compradores de nicho, límite de plazo visible |
| Ras Al Khaimah | Freehold en zonas designadas | Calendario del master developer (sin franja paisajística legal) | Exposición al calor; ataques iraníes contra los EAU desde el 28 de febrero de 2026 | Control del master developer, sin tope legal | Freehold profundo, riesgo de absorción visible en 2027-30 |
Las instituciones inclusivas, los derechos de propiedad seguros y los ejecutivos sujetos a límites son el fundamento de la prosperidad a largo plazo.
Paráfrasis de Daron Acemoglu, discurso del Premio Nobel Memorial 2024.
Qué significa para un inversor
Para un family office o un asesor principal, las implicaciones son prácticas. En primer lugar, las cuatro jurisdicciones no son equivalentes. Como está limitada por los permisos y culturalmente consolidada: una inversión de baja volatilidad con una liquidez de salida profunda. Zanzíbar y Gili Air tienen límites de tenencia constitucionales o legales que también restringen la liquidez a la salida. Ras Al Khaimah ofrece liquidez freehold, pero sin un tope legal de oferta y con un ciclo visible impulsado por eventos, agravado por la guerra de Irán de 2026, en la que Irán ha atacado a los EAU desde el 28 de febrero de 2026 y en la que, a 27 de septiembre de 2026, no había ningún alto el fuego en vigor (The National, 23 de septiembre de 2026). La implicación para la cartera es que el value-add funciona como diversificador de riesgo entre estos cuatro nodos, no como una apuesta única.
En segundo lugar, la capacidad del operador es el dato de entrada determinante. En un mercado con escasez de producto terminado de alta calidad, la capacidad de gestionar permisos, diseño y construcción es en sí misma la fuente de rentabilidad. A nivel de estrategia, la banda de TIR objetivo de entre el 11 y el 15 % la genera el trabajo, no el ciclo. Esa capacidad debe contrastarse proyecto a proyecto, frente a las fases del proyecto publicadas y los conflictos de interés declarados. En tercer lugar, la escasez es verificable. Una franja paisajística de 300 metros son 300 metros con independencia del ciclo. Un techo legal al freehold es legal con independencia del material comercial. Un máximo de 99 años de leasehold es legal con independencia del relato de la intermediación. El argumento institucional a favor del value-add en jurisdicciones de suelo escaso descansa en tres condiciones observables: una restricción regulatoria o constitucional vinculante sobre la oferta, una base de demanda internacional duradera y creciente, y un operador capaz de convertir un solar escaso en un producto terminado, conforme a la normativa y entregable. Si un proyecto concreto cumple las tres es una cuestión para la due diligence.
Declaración de intereses (skin in the game). Victaura, a través de su matriz Greystone B.V. (Países Bajos), desarrolla proyectos en el lago de Como (Italia), en Nungwi, Zanzíbar (Tanzania), en Gili Air y en Uluwatu, Bali (Indonesia), y mantiene una posición de capital off-plan en Al Marjan Island, Ras Al Khaimah (EAU). Los lectores deben asumir que los comentarios pueden estar influidos por estas posiciones, o beneficiarlas. Este documento se clasifica como material de marketing conforme al artículo 24(3) de MiFID II. No constituye asesoramiento de inversión.
Correcciones, 27 de septiembre de 2026
Qué decía el artículo y qué dice ahora. La versión publicada describía el freehold de Ras Al Khaimah como definido por la Ley Federal 11 de 2021 de los EAU; ahora cita la Decisión n.º 12 de 2007 de Ras Al Khaimah, que permite el freehold a no nacionales en zonas designadas. Atribuía la norma del leasehold de 99 años de Zanzíbar a la Sección 27 de la ZIPA Act 2018 y los umbrales estratégicos de 50 millones de USD (Unguja) y 5 millones de USD (Pemba) a la Tanzania Investment Act 2022; la ley de 2018 fue derogada por la Zanzibar Investment Act 2023, que es la que fija esos umbrales, y los arrendamientos de 33 años renovables hasta 99 para no nacionales derivan de la Land Tenure Act 1992. Calificaba de constitucional la reserva del freehold en Indonesia; es de rango legal, en virtud de la Ley Agraria Básica de 1960, y el permiso de obra IMB que citaba fue sustituido por el PBG mediante el Reglamento Gubernamental 16/2021. Decía que la franja de 300 metros del lago de Como se aplicaba a los lagos de interés público; el artículo 142 del Decreto Legislativo 42/2004 abarca todos los lagos. Atribuía al lago de Como un +54% en cinco años en el PIRI de Knight Frank y una previsión de +3% para Dubái en 2026; ninguna de las dos cifras figura en The Wealth Report 2026, que da para el lago de Como un +6,5% en 2025. Decía que alrededor del 60% de la demanda del lago de Como es extranjera y que el régimen fiscal italiano de tarifa plana tuvo 94 adhesiones en 2017 y unos 1.631 contribuyentes en 2024; estas cifras no figuran en las fuentes citadas y se han sustituido por estimaciones gubernamentales de unas 270 nuevas adhesiones al año entre 2021 y 2023. Describía la asignación del 11% a inmobiliario de UBS como una mediana con exclusiones específicas, además de un rango del 25 al 40% para los UHNWI europeos; UBS comunica un promedio del 11% para 2024, y el rango carecía de fuente. Daba para CBRE cifras de 9.000 unidades de marca en Ras Al Khaimah y una cuota de marca que subía del 27 al 54%; CBRE (septiembre de 2026) espera más de 34.000 unidades entre 2026 y 2030, de las cuales en torno a 10.000 de marca. Fechaba la conferencia de resultados de Wynn el 8 de mayo de 2026 y vinculaba el retraso con Fujairah; la conferencia fue el 7 de mayo de 2026, Wynn aludió al conflicto entre EE. UU. e Irán, y el 4 de agosto de 2026 Wynn fijó la apertura para septiembre de 2027. Situaba a principios de mayo de 2026 la llegada del conflicto de Irán a Fujairah, afirmaba que las transacciones prime de Dubái cayeron un 20% interanual y calificaba a los EAU de Estado de primera línea, con palabras de Cinzia Bianco; la guerra comenzó el 28 de febrero de 2026, Fujairah fue atacada desde marzo, el volumen total de transacciones de Dubái cayó cerca de un 20% en marzo de 2026 (CBRE y YallaValue), el artículo de Bianco en el ECFR no utiliza esa expresión, y el alto el fuego de abril se rompió el 8 de julio de 2026, sin que hubiera ninguno en vigor a 27 de septiembre de 2026. Daba una subida del nivel del mar en el Índico occidental de 3,5 mm al año, una erosión en Unguja de 15,6 metros al año, un blanqueamiento de coral en Gili Matra desde 2026 y correcciones del 30 al 50% en Macao; ninguna de estas cifras pudo verificarse y se han eliminado o marcado como hipótesis. Describía el descuento de Bernstein, Gustafson y Lewis como medido en viviendas de Florida para un grupo filtrado de compradores; el estudio halla un descuento de en torno al 7% en viviendas expuestas de EE. UU., impulsado por compradores sofisticados.
Una revisión posterior, el mismo día, precisó algunas de las correcciones anteriores y corrigió otros puntos. Una nueva comprobación con las fuentes citadas arrojó lo siguiente. El artículo decía que CBRE esperaba que alrededor del 54% de la futura oferta de marca en Ras Al Khaimah estuviera en Al Marjan Island; el informe de Consultancy-me.com sobre datos de CBRE (22 de septiembre de 2026) no contiene esa cifra, por lo que se ha eliminado, y se mantienen las más de 34.000 unidades y las en torno a 10.000 de marca. Decía que Irán había atacado los EAU desde marzo de 2026; los ataques iraníes contra los EAU comenzaron el 28 de febrero de 2026, y Fujairah fue atacada desde marzo y de nuevo el 4 de mayo de 2026 (Wikipedia, United Arab Emirates in the 2026 Iran war; Al Jazeera). Decía que el memorando de Islamabad del 17 de junio de 2026 se rompió el 8 de julio de 2026; el alto el fuego iniciado el 8 de abril se rompió el 8 de julio de 2026 tras ataques de ambas partes (Wikipedia, 2026 Iran war ceasefire), y a 27 de septiembre de 2026 no había ningún alto el fuego en vigor, mientras funcionarios estadounidenses e iraníes debatían en la Asamblea General de la ONU una propuesta iraní de alto el fuego de hasta 60 días (The National, 23 de septiembre de 2026). Fechaba el 17 de febrero de 2026 el comunicado de EurekAlert sobre el nivel del mar en África; el comunicado es del 24 de marzo de 2026. Decía que Bali había marcado un récord de visitantes en 2024; ANTARA, citando a BPS Bali, informa de 6.333.360 llegadas internacionales, por encima de los niveles anteriores a la pandemia, y el total nacional de 13,9 millones se atribuye ahora a BPS a través de Kontan. Describía el apalancamiento core como limitado al 30-40% y el oportunista como a menudo superior al 75%; Origin Investments indica 40-45% y 70% o más, y Lorimont indica menos del 50% y a menudo más del 80%. Calificaba la taxonomía de estrategias de estable durante dos décadas y presente en todo memorando institucional de análisis de la inversión; esa afirmación carecía de fuente y se ha sustituido. Las duraciones del ciclo de un activo individual en la sección sobre el perfil de rentabilidad institucional figuran ahora como hipótesis de Victaura Research.
De Victaura
- Hacia dónde se mueve la riqueza mundial (dosier Vol. 1, 2026)
- La escasez como protección del valor: frente al lago, frente al mar y propiedad plena en islas
- Nuestro enfoque: ubicación, momento y ejecución
- Villa moderna en el lago de Como (Pognana Lario)
- Villas en Gili Air (isla boutique)
- Secret Zanzibar Hotel & Villas (Nungwi)
- Invertir con Victaura
Fuentes
- INREV, Style Framework for non-listed real estate funds
- CBRE, 2026 Global Investor Intentions Survey
- PGIM Real Estate, value-add investing house view
- CBRE Investment Management, real estate strategies
- JLL, Global Real Estate Outlook 2026
- UBS, Global Family Office Report 2025 (asignación media a inmobiliario del 11 %, 2024)
- Knight Frank, PIRI 100, The Wealth Report 2026
- Italia, Código de los Bienes Culturales y del Paisaje (D.Lgs 42/2004, art. 142)
- Italia, DPR 31/2017 (procedimiento simplificado de autorización paisajística)
- Italia, DPR 380/2001, artículo 3 (definición de restauración sustancial)
- Engel & Völkers Italia / Nomisma, Market Report Italia 2025
- Indonesia, Ley Agraria Básica (UUPA 1960) y Reglamento Gubernamental 18/2021
- Zanzibar Investment Act 2023 (Act No. 10 of 2023), sección 25 y Second Schedule: umbrales de inversor estratégico (texto publicado por la Cámara de Representantes de Zanzíbar)
- Zanzibar Land Tenure Act 1992 (arrendamientos gubernamentales de hasta 99 años), Ardean Law Chambers
- Ras Al Khaimah, Decisión n.º 12/2007 sobre la propiedad en pleno dominio (freehold) para no ciudadanos
- Wynn Resorts, comunicado de resultados del primer trimestre de 2026 (7 de mayo de 2026)
- Bernstein, Gustafson y Lewis, Journal of Financial Economics 134, 2019 (descuento de ~7 % por subida del nivel del mar)
- Communications Earth & Environment (2026), 2023-2024 El Niño amplifies record sea level surges in African marine domains
- Knight Frank, The Wealth Report 2026 (base de datos PIRI 100)
- idealista/news, Engel & Völkers y Nomisma sobre los mercados de lujo en lagos (24 de noviembre de 2025)
- Fiscalità Patrimoniale, flat tax para nuevos residentes tras la Ley de Presupuestos de 2026
- Hukumonline, derechos sobre la tierra para extranjeros en Indonesia (Hak Pakai, PP 18/2021)
- DPMPTSP Bantul, el IMB sustituido por el PBG (PP 16/2021)
- Mongabay Indonesia, áreas insulares de Gili Matra (7 de octubre de 2016)
- ANTARA, llegadas internacionales a Bali según BPS 2024
- Charter Cities Institute, Policy Evaluation of the 2018 and 2023 Zanzibar Investment Laws (mayo de 2024)
- TanzaniaInvest, llegadas de turistas a Zanzíbar en 2024 según OCGS
- The Citizen, llegadas a Zanzíbar en 2025 (18 de enero de 2026)
- Hospitality Net, Marriott to bring Le Méridien to Zanzibar (19 de febrero de 2024)
- EurekAlert, estudio sobre el nivel del mar en las costas africanas (24 de marzo de 2026)
- Wynn Resorts, licencia de operador de juego para Wynn Al Marjan Island (4 de octubre de 2024)
- CDC Gaming Reports, Wynn Al Marjan modest delay (mayo de 2026)
- Wynn Resorts, comunicado de resultados del segundo trimestre de 2026, SEC Form 8-K (4 de agosto de 2026)
- Consultancy-me.com, CBRE sobre la cartera de proyectos residenciales de Ras Al Khaimah (22 de septiembre de 2026)
- The National, UAE property shifts towards buyer's market (8 de mayo de 2026)
- Cinzia Bianco, ECFR, The postwar UAE and the remaking of Gulf politics (15 de mayo de 2026)
- Al Jazeera, UAE reports missile and drone strikes from Iran (4 de mayo de 2026)
- Wikipedia, United Arab Emirates in the 2026 Iran war
- Wikipedia, 2026 Iran war ceasefire
- Origin Investments, What are core, core plus, value-add and opportunistic investments?
- Lorimont, Core, core plus, value-add and opportunistic commercial investments
- Kontan, BPS: 13.9 million international visits to Indonesia in 2024
- The National, Iran presents US with road map for regionwide ceasefire (23 de septiembre de 2026)
- Normattiva, Decreto-ley de 9 de agosto de 2024, n.º 113, artículo 2
- Normattiva, Ley de 30 de diciembre de 2025, n.º 199, artículo 1, apartados 25 y 26
La información de este sitio web tiene únicamente fines informativos y no constituye una oferta, una solicitud de inversión ni asesoramiento financiero. Las rentabilidades indicadas son estimaciones y no están garantizadas; los resultados pasados no son indicativos de resultados futuros. El capital invertido está sujeto a riesgo.
¿Está valorando destinar capital a inmuebles de lujo en las ubicaciones en las que operamos? Hable con nosotros sobre nuestros proyectos actuales y futuros.
Hable con Victaura →Análisis relacionados

Metodología value-add
Reconversión de resort: análisis del capex value-add
La rentabilidad de una conversión de resort value-add es el diferencial entre la base de adquisición y el valor estabilizado, neto de todo lo que sale mal por el camino. Este artículo expone cómo se valora ese diferencial: la pila de capex, la contingencia que exige una estructura ya construida y la curva plurianual que debe recorrer el lado de los ingresos antes de que cuadren las cuentas de la salida.
Metodología value-add
Conversión a hotel boutique: análisis value-add
Una conversión boutique no es una compra. Es un programa de fabricación. El inversor compra un edificio, un cambio de uso, un presupuesto de capital y un contrato de explotación, y ensambla un activo que no existía el día de la adquisición. La rentabilidad es el diferencial entre una base de entrada en situación de distressed y un valor estabilizado de salida. Así se suscribe ese diferencial.
Metodología value-add
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.