
Biblioteca di ricerca
Insights
Ricerca istituzionale e prospettive editoriali sulle location, sulle asset class e sui framework alla base dei nostri investimenti. Pubblichiamo dossier lunghi sui cambiamenti strutturali del lusso, insieme a contributi più brevi su metodo, regolamentazione e i nostri mercati.
Geography of Trust
Una serie di ricerca istituzionale che traccia i cambiamenti strutturali del real estate di lusso. Cinque volumi analizzano migrazione della ricchezza, repricing delle asset class, durabilità giurisdizionale, bifurcazione delle branded residences e continuità degli operatori dell'ospitalità.
Report di punta
 Dossier
Branded Residences
Branded residences: il premio regge alla rivendita?
Savills stima il premio medio delle branded residence intorno al 33 per cento e non pubblica alcuna cifra separata per le rivendite. Se quel premio regga sul mercato secondario è un'altra questione, e il settore la pone raramente in pubblico. Questo dossier raccoglie le evidenze sulle rivendite, i registri delle transazioni di Dubai, due torri di Miami con sei-otto anni di vendite registrate e gli esperimenti naturali di rimozione del marchio, e mette alla prova il premio dove conta: all'uscita. Con le branded residence previste da CBRE al 54 per cento della nuova offerta di Ras Al Khaimah nel 2030 e Greystone che vi detiene una posizione di capitale off-plan, la questione non è accademica. I conflitti sono dichiarati. Decidono le evidenze e, dove non possono, il dossier lo dice.
Leggi il report Dossier
Visioni di mercato
Branded Residences 2026: 910 progetti, due mercati
Savills prevede 910 progetti di branded residence entro la fine del 2025, contro i 764 di dicembre 2024. Knight Frank ne ha contati 611 con un filtro limitato al lusso nel 2025 e 903 a fine 2025 nella sua indagine più ampia di settembre 2026, riducendo il divario di 299 progetti che questo dossier aveva letto a maggio 2026 come la firma operativa di una biforcazione. La biforcazione si fonda su evidenze relative agli operatori e ai contratti, non sul conteggio. Come ipotesi di Victaura Research, dato che nessuna fonte citata misura il premio per fascia, i brand di scarsità del Tier 1 (Aman, Rosewood, Cheval Blanc, Bulgari) mantengono un premio dal 30 al 50 per cento rispetto a abitazioni comparabili senza brand. Sulla stessa ipotesi, il premio del Tier 3 mass-luxury (Marriott Ritz-Carlton, St. Regis, JW, EDITION; Accor; Hilton Conrad) scende verso il 5-15 per cento nei mercati in sovraofferta. Nella lettura di questo dossier, la media globale Savills del 33 per cento (30 per cento nelle città, 39 per cento nei resort) è un composito ponderato di due distribuzioni che si muovono in direzioni opposte. Questo dossier legge il conteggio come due mercati, scompone il premio in cinque componenti e ricostruisce l'asimmetria del periodo di detenzione rispetto all'ancora del Vol.2, il patrimonio storico senza brand del Lago di Como. È il terzo volume di Geography of Trust.
Leggi il report Dossier
Visioni di mercato
Dove si sposta davvero la ricchezza mondiale nel 2026
La proiezione di Henley di 142.000 milionari migranti nel 2025 è stata contestata da Tax Policy Associates, che ha stimato in circa 1 su 240.000 la probabilità di uno schema di cifre presente nei dati sottostanti, definendo il rapporto materiale di marketing, non una prova. Per il Regno Unito, il deflusso di 16.500 proiettato da Henley non ha ancora un riscontro ufficiale: l'HMRC ha censito 81.900 contribuenti non domiciliati e a domicilio presunto nel 2024-25, e le stime delle partenze successive alla riforma sono attese solo nel 2027. I beneficiari del regime 24-bis italiano hanno raggiunto quota 1.923 nel 2024, di cui 1.374 contribuenti principali, secondo i dati della Corte dei Conti. La Geografia della Fiducia è ormai una decisione di portafoglio a tre vettori, non una rosa di paradisi fiscali.
Leggi il report Dossier
Visioni di mercato
Lago di Como ultra-prime 2026: doppia scarsità, PIRI +6,5%
Il prime italiano è letto per convenzione come un'unica asset class con un ciclo sincronizzato. Il PIRI 100 di Knight Frank ha collocato il Lago di Como a +6,5% nel 2025, al 19° posto, contro Milano a +0,4% e Londra a -4,7%, e secondo una lettura di Victaura Research il Lago di Como è uscito da quel ciclo. Tre vincoli stringenti (la norma paesaggistica D.Lgs. 42/2004, uno schema di mancata vendita familiare multigenerazionale che è un'assunzione di Victaura Research, e l'articolo 24-bis a 300.000 € per i nuovi residenti dal 2026) rendono l'offerta anelastica per legge e non pari a zero, mantengono basso il turnover e selezionano investitori internazionalmente mobili con un orizzonte di 15 anni. Il dossier legge il risultato come una rendita composta sull'insostituibilità e non come prime ciclico, e propone come panel di confronto Mayfair Grosvenor, Park Avenue prebellica, St Moritz Suvretta e Cologny, al posto di Forte dei Marmi o Cap Ferrat.
Leggi il report Dossier
Visioni di mercato
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
Leggi il report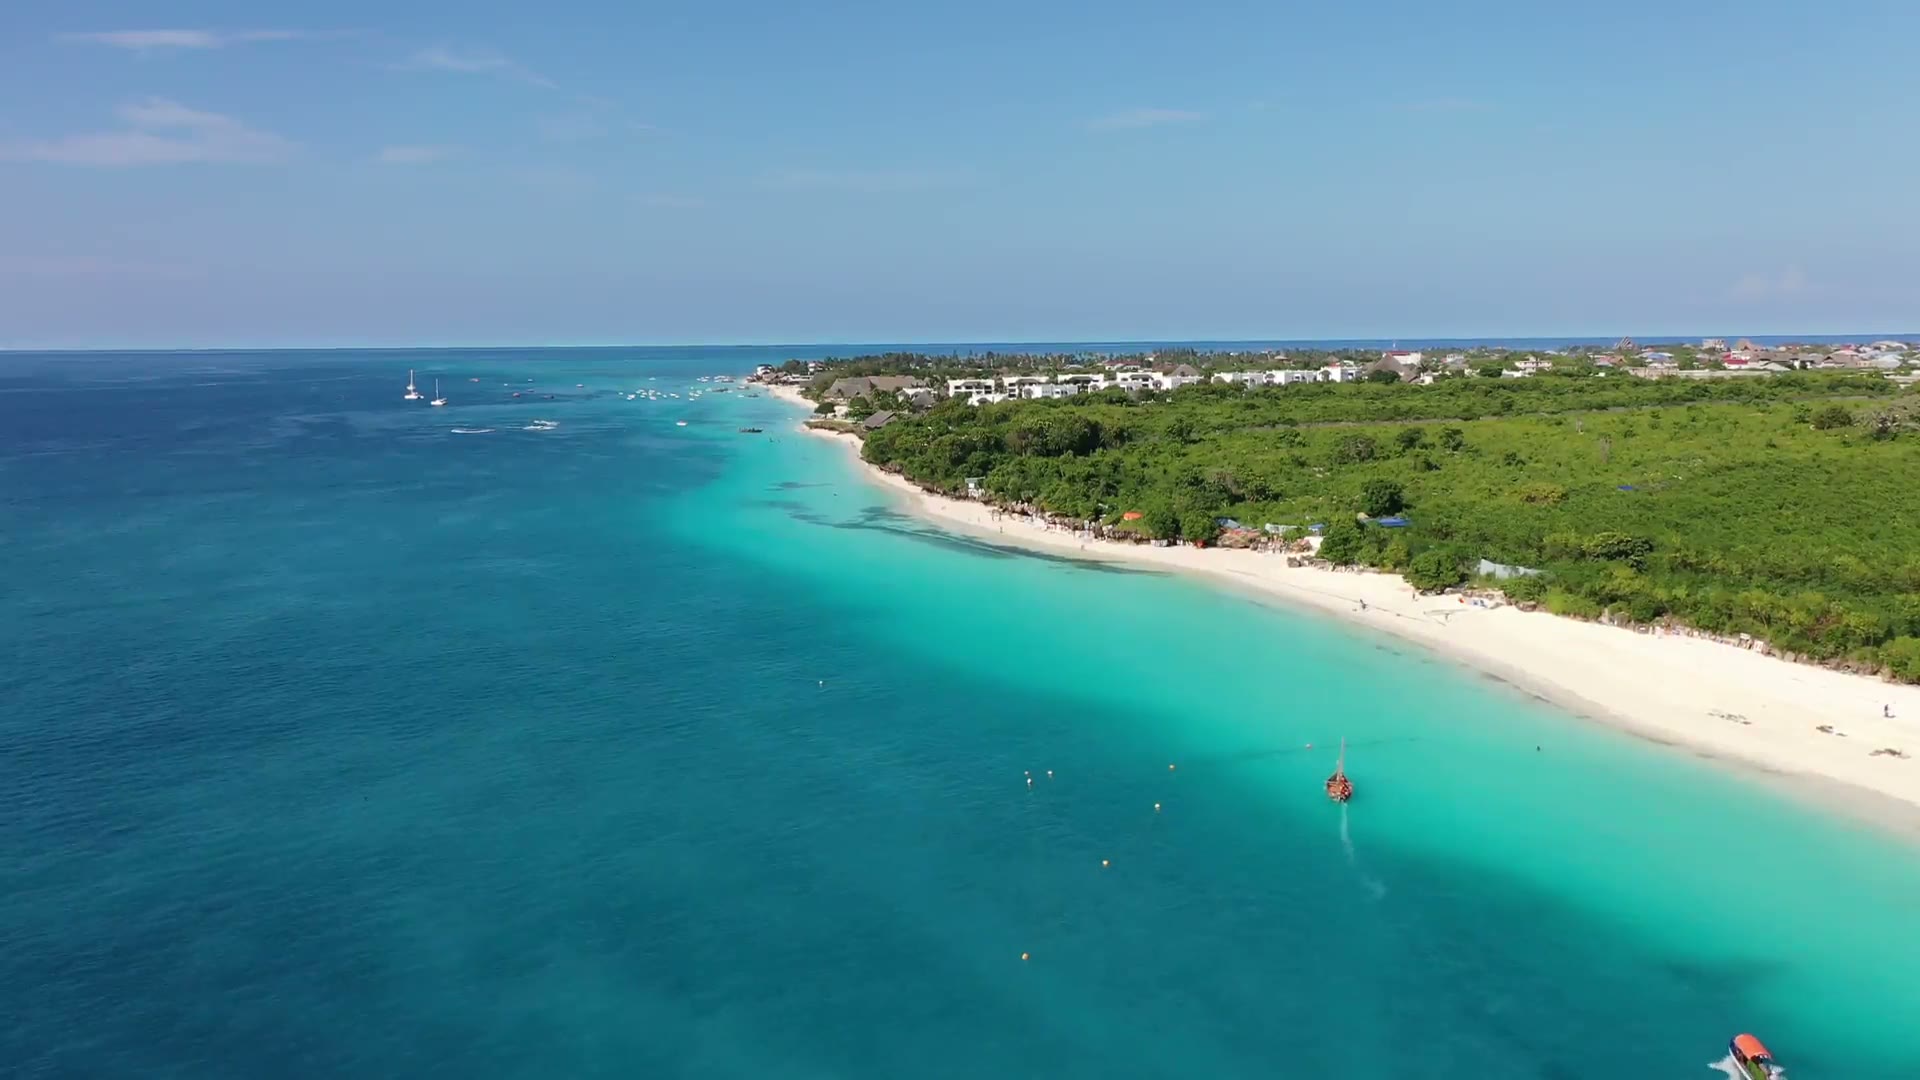 Dossier
Visioni di mercato
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
Leggi il report
Visioni di mercato
Indonesia Exit: The Domestic Buyer Nobody Models
In Bali and Lombok, only Indonesian citizens can hold Hak Milik, so the domestic buyer is the one counterparty at exit who can take the top title. Knight Frank models Indonesian ultra-wealth growing faster than any other country to 2031. No published source measures how much of that reaches resort villas, or at what discount.
Destinazioni
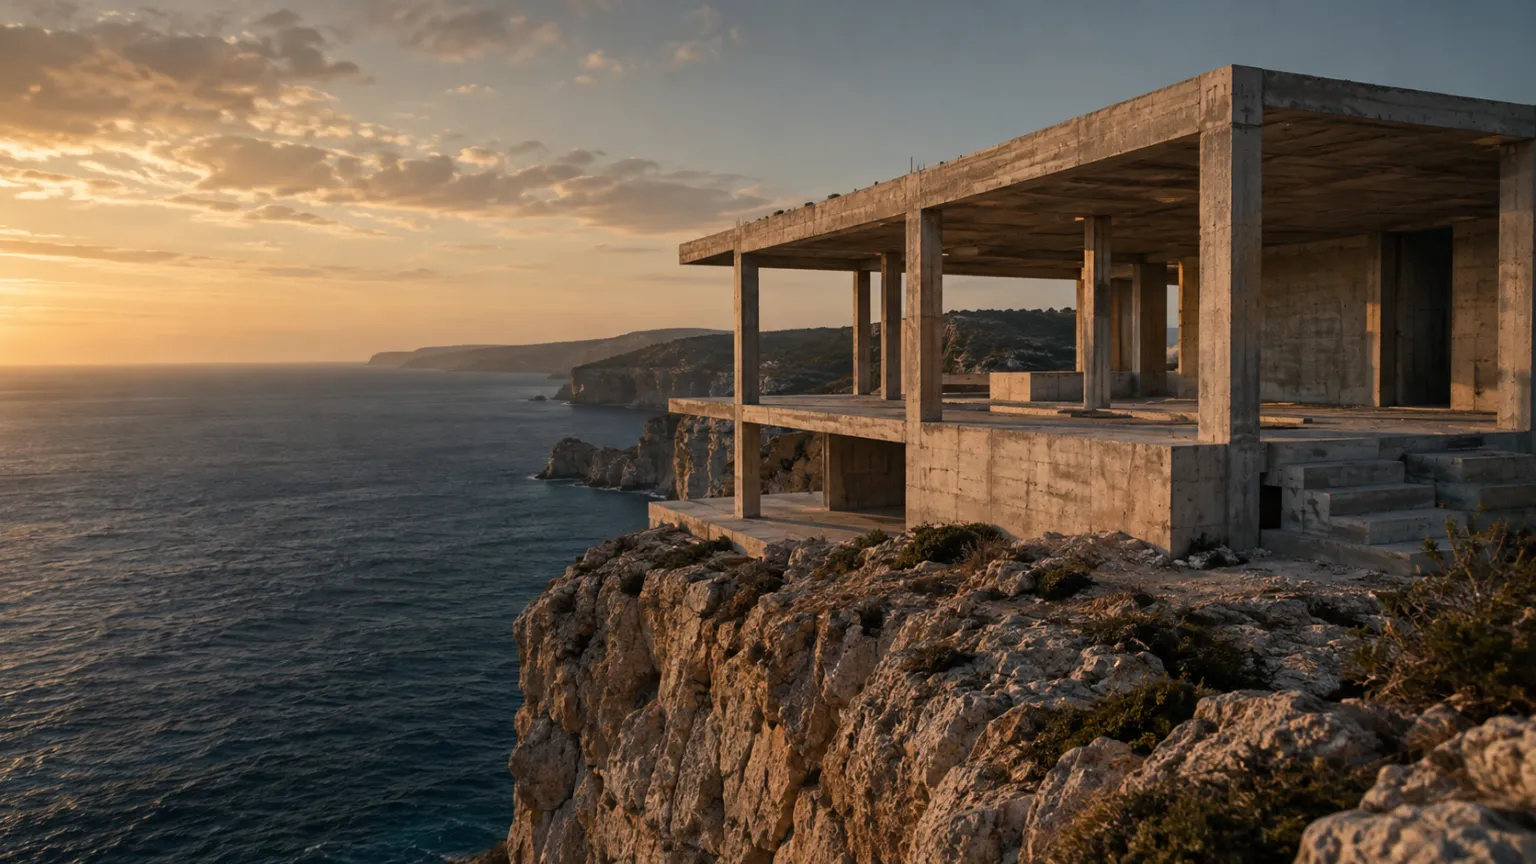
Uluwatu Shell and Core: Reading the Unfinished Stage
Shell and Core on the Uluwatu cliff line is a villa with its structure built and its finishing still to buy, in Badung Regency, Bali. The label has no legal definition, so the contract defines the asset. This note reads what is already paid, what is not, who carries completion risk, and why a lower price per square metre is not a discount.
Visioni di mercato
Bali Luxury Villas: ADR and Occupancy, Measured
BPS star-hotel occupancy in Bali ranged from 46.61% to 69.54% across 2025, and Horwath HTL puts the island's top rate band at USD 796 ADR on 49.4% occupancy. Both are hotel figures. This article sets out what the public record measures for Uluwatu, Canggu, Ubud and Gili Air, and how a hotel number is corrected before anyone applies it to a villa.
Destinazioni
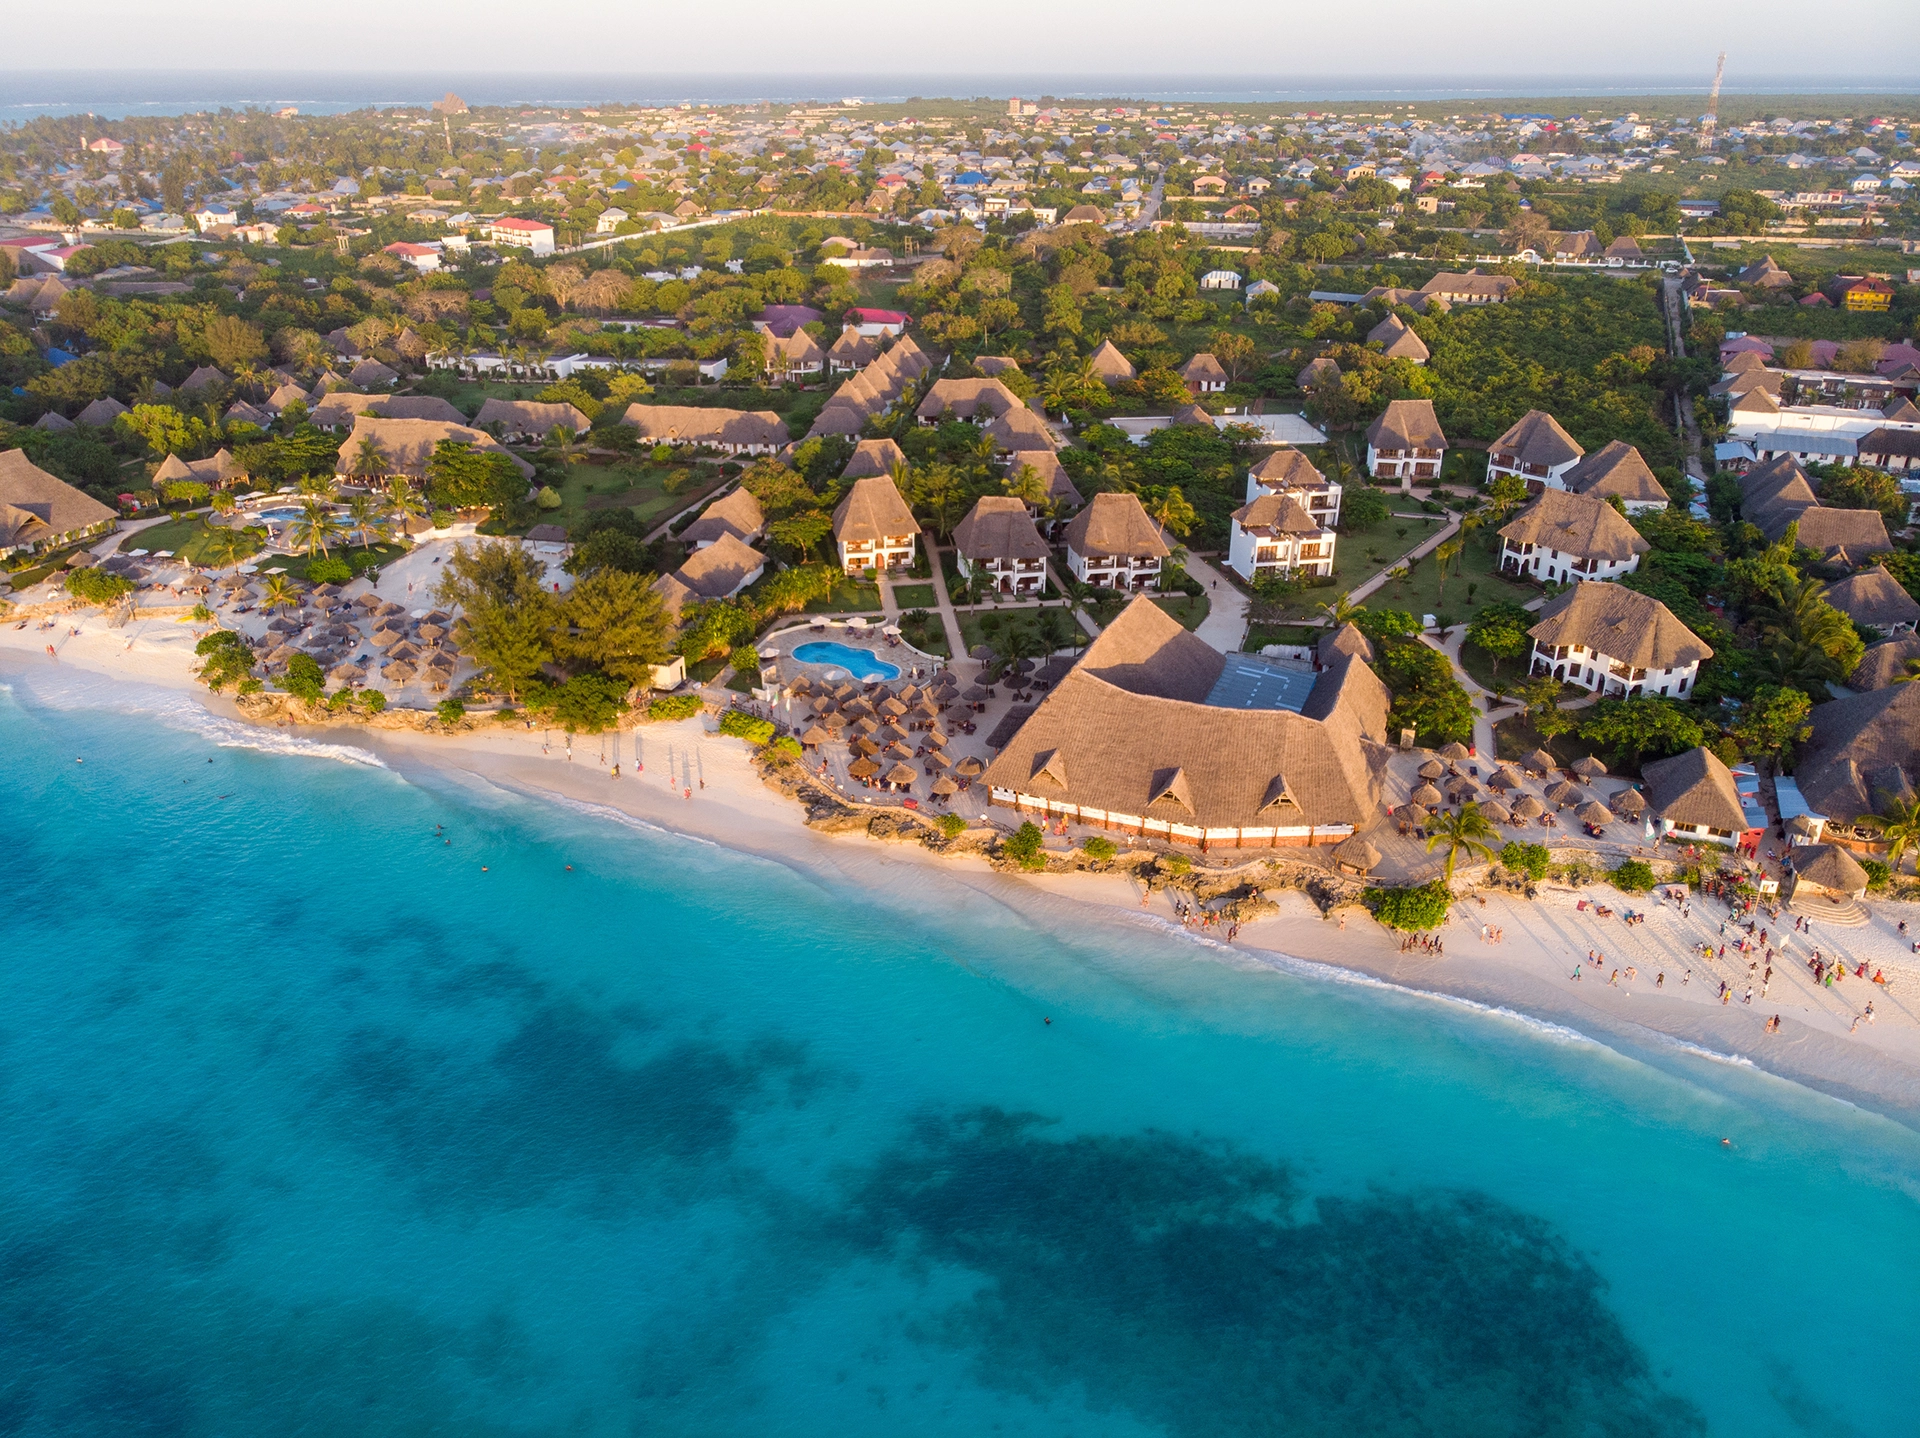
Nungwi, Zanzibar: perché investire sulla costa nord
Nungwi, all'estremità settentrionale dell'isola di Unguja, a Zanzibar, viene scelta per l'acquisto di terreni perché lì il mare resta utilizzabile quando si ritira dalle altre spiagge. Questa nota verifica tale affermazione per l'investitore. Legge la marea, la regola della fascia di rispetto di 30 m, il capitale di riferimento già presente e lo storico dell'erosione, e attribuisce un grado di affidabilità a ogni numero che usa.
Metodo value-add
Guaranteed Rental Returns: Who Pays for Them
A guaranteed rental return is a debt owed by a counterparty, not income earned by a building. In resort and off-plan markets the principal should ask who pays it, with which assets, whether the unit price already funds it, and what the income does on the day the guarantee ends. This piece sets out the method and a declared-illustrative worked example.
Metodo value-add
MaBV Lessons: What Germany's Developer Wave Showed
Germany's developer insolvency wave tested the MaBV, the ordinance that sequences what a buyer pays a developer before the building exists. It bounded payments to the stage reached. It did not bound the cost of finishing. This article uses the ordinance as a ruler and measures Lake Como, Dubai and Ras Al Khaimah, Bali and Gili Air, and Zanzibar against it.
Metodo value-add
Fractional Villas in Bali: What the Buyer Holds
A buyer of a fraction of a villa in Bali or Lombok does not hold land, because Indonesian law reserves freehold to citizens. The buyer holds shares, a lease, a token, a weekly right of use or a loan. This note sets out, for each instrument, who holds title, who decides a sale, how the holder exits and what happens if the operator fails.
Visioni di mercato
Lake Como vs Lugano: One Border, Two Regimes
Which gate a foreign principal passes depends on which side of the border the parcel sits. In Switzerland, a buyer domiciled abroad needs an authorisation under the Lex Koller or the deed is void, and a separate rule caps second homes at 20 percent per commune. In Italy, EU citizens buy freely and non-EU citizens pass a reciprocity test. This note maps the gates and does not rank the lakes.
Destinazioni
Lake Como Shores: Carate Urio, Pognana, Nesso
Carate Urio, Pognana Lario and Nesso sit on two different shores of the Como branch of Lake Como, and the shore sets the road, the ferry, the direction of the light and how steeply the land meets the water. This note compares the three on published facts, labels what is only geometry, and lists what no desk study can settle.
Destinazioni
Gili Islands: Three Markets, Not One
Gili Trawangan, Gili Air and Gili Meno are sold under one name, but North Lombok's tourism office describes three different guests, three different stay lengths and three different identities. The land, the water and the rules differ as well. This note separates the three islands for the principal who builds, and grades every figure it uses.
Destinazioni
Direct Water Access: What It Means on Lake Como
Direct water access on Lake Como is a bundle of rights over State public domain, and the bundle differs from parcel to parcel. Frontage, a servitude and a concession of 4 to 40 years carry different terms, transfer routes and risks. This article sets out what the principal should verify, in the order that decides value.

Visioni di mercato
Lake Como Buyers: Reading the Shares
Engel & Völkers cites about 40% and 60% foreign buyers on Lake Como. Gate-away logs enquiries, not deals, and German requests fell 13.6% in 2025. Transactions, enquiries and listings are three instruments. The allocator should read each for what it counts, and should not average them into one share.
Visioni di mercato
Italy Residency: What a Home Does Not Grant
Buying a home in Italy does not grant residence to a non-EU buyer, and for EU citizens the question does not arise. The Investor Visa for Italy has four routes and property is not one of them. The home plays a narrow role, as proof of accommodation in one visa and as a practical fact beside one tax election. This note maps each route and grades every figure.
ESG e responsabilità
Lake Como Flood Risk: Designing for the Hazard
Lake Como floods its own shoreline, and the record is public. The lake reached 138.5 cm at the Malgrate gauge on 31 October 2023 against a 120 cm flood threshold at Como. This note argues that for a lakefront principal, the finished floor level, the drainage and the materials are the first underwriting step. Insurance is the second, and it prices what the design has already fixed.
Metodo value-add
Permit Calendar: Bali and Lombok, Step by Step
The permit calendar for a villa in Bali or Lombok runs through three statutory gates: KKPR for land suitability, PBG for the building permit, SLF for the right to use the finished building. Each gate has a ceiling in working days, and each ceiling binds the office, not the file. Gili Air sits under a different regency from Uluwatu.
Visioni di mercato
Lake Como Prices: What the Official Data Shows
Lake Como OMI quotations from the Agenzia delle Entrate cover seven shore comuni at 670 to 3,060 euro per square metre for apartments (directional), while Knight Frank prices four- or five-bedroom villas at US$14 million to US$18 million (broker-reported). The two sources describe different objects. This note shows why the official band stops short of the lakefront villa, and what would join the two.
Destinazioni
Zanzibar: che titolo può ottenere uno straniero
Zanzibar non offre a un investitore straniero la proprietà piena (freehold). Il diritto fondiario primario, il Right of Occupancy, è riservato ai cittadini di Zanzibar, e il titolare straniero ottiene invece una concessione governativa (government lease) o un titolo di unità. Una concessione di terra pubblica è limitata per legge a 99 anni e concessa per periodi fino a 33. Questa nota mappa chi emette ciascun titolo, che cosa manca a un lotto nudo rispetto a un progetto approvato, che cosa ha aggiunto l'avviso ZIPA di febbraio 2026 e che cosa resta non verificato.
Metodo value-add
Lake Como Villas: The Conformity Test
On Lake Como the villa a principal buys is almost always an existing building, so its legitimate state decides what can be restored and whether the deed passes. This article sets out the order of tests, from titles and condoni to the survey, the cadastral plan, the Salva Casa tolerances and the binding landscape opinion, and ends with the clause for the preliminary contract.
ESG e responsabilità
Supply Caps: What Scarcity Costs Residents
Switzerland's cap on new second homes is a supply limit in resort property with a peer-reviewed measurement of its effects, and that evidence says residents paid for it through slower primary-home price growth and faster unemployment growth. A cap that moves its cost onto voters is a cap with a political refinancing date. This note sets out what to measure before that date arrives.
Branded Residences
Condo-Hotels: What a Room Buyer Actually Owns
A condo-hotel room is real property sold with its commercial use committed to an operator, usually through a pool. A branded residence and a Gulf hotel apartment look similar and are not the same product. The allocator should compare title, personal use, pool, revenue split, renovation control and resale before comparing any brand.
Branded Residences
Branded Residence Claims: How to Verify One
How does a principal verify that a scheme described as branded carries a signed brand, and which one? The answer is a sequence of checks against the brand's own list, the operator's disclosures, the trademark register, the local regulator and the contracts. Industry counts from Savills and Knight Frank are a cross-reference. They are not proof of any single scheme.
Destinazioni
Lake Como Purchase: The Foreign Buyer's Sequence
A foreign principal can buy on Lake Como, Italy, but the order of the steps decides the outcome. Nationality check, tax code, proposal, preliminary contract with deposit, planning and cadastral verification, notarial deed. This note sets each step against who performs it, what the law charges and where the weak points sit, using public sources only.
Visioni di mercato
Quattro mercati, un trimestre: lettura del Q3 2026
Tra luglio e settembre 2026 la BCE ha portato il tasso sui depositi al 2,50 per cento, Zanzibar ha segnato un agosto record, gli arrivi stranieri a Bali sono calati nel primo semestre e i prezzi a RAK sono saliti mentre gli hotel si indebolivano. Questa lettura datata assegna un grado a ogni dato, indica ciò che manca e non formula previsioni. La tesi è semplice. Un investitore è servito meglio da un punto di controllo a trimestre che da una reazione a ogni titolo di giornale.
Visioni di mercato
Da Dubai a Milano: la storia dei trasferimenti, verificata
Dal marzo 2026 la stampa internazionale racconta di residenti facoltosi che lasciano Dubai per Milano. Questo articolo separa il racconto dalla misurazione. Oggi poco è consolidato, le statistiche che potranno chiarire la questione arrivano nel 2027 e i segnali indiretti a Milano e sul Lago di Como sono contrastanti. Ciò che si può dire adesso è più circoscritto dei titoli di giornale, e più utile per chi alloca capitale.
Metodo value-add
Zanzibar, il via libera ZIPA: cosa dimostra davvero
La ZIPA di Zanzibar richiede ora che ogni progetto immobiliare sia registrato e approvato prima dell'avvio della commercializzazione, e considera invalidi i contratti di vendita privi dell'endorsement della ZIPA. L'avviso riduce un solo rischio circoscritto, quello che un contratto di vendita sia nullo per mancata registrazione, senza aggiungere tutele di tipo escrow, garanzie di completamento o modifiche alla natura a termine del titolo sottostante.

Visioni di mercato
Trasparenza immobiliare: un input di underwriting
JLL e LaSalle hanno pubblicato il 14 settembre 2026 il 14° Global Real Estate Transparency Index, che valuta 88 paesi e 146 città su 260 fattori. I volumi di transazioni nei 13 mercati Highly Transparent sono cresciuti del 64% in due anni, 20 punti più in fretta degli altri. Dubai, Abu Dhabi, Italia, Indonesia e Tanzania si collocano in quattro punti diversi di quella scala, e l'indice prezza la liquidità, non la sicurezza.

Visioni di mercato
Capitali svizzeri e Lago di Como: la lettura del franco
Il capitale svizzero che si sposta verso il Lago di Como viene prezzato rispetto a un cambio EUR/CHF a 0,9445 il 25 settembre 2026, sopra il minimo di 0,9008 del 9 marzo e circa il 15% sotto la media 2019 di 1,1124. Questa nota legge quel movimento alla luce dei punteggi di rischio bolla di UBS per Zurigo e Ginevra, dei dati separati di Knight Frank su Como e della regola di reciprocità che consente a un cittadino svizzero di acquistare lì, senza prevedere dove andrà il franco.
Visioni di mercato
Migrazione della ricchezza: dopo l'addio al conteggio
Il Private Wealth Migration Report 2026 di Henley & Partners, pubblicato il 16 giugno 2026, abbandona il conteggio dei milionari che portava avanti da anni e introduce al suo posto un Global Wealth Mobility Framework a dodici dimensioni, che assegna agli Emirati Arabi Uniti 85,3 punti e al Regno Unito 68,3. Il nuovo punteggio, per dichiarazione esplicita, non misura i flussi. Restano verificabili i dati nazionali: i 81.900 contribuenti britannici non-domiciled e deemed-domiciled censiti da HMRC e i 1.923 beneficiari italiani dell'articolo 24-bis.
Visioni di mercato
Family Offices: Reading the Real Estate Pullback
UBS's 2026 survey of 307 family offices puts real estate at 11 per cent of 2025 strategic allocation, down from 14 per cent in 2019, with those planning 2026 changes, a record 60 per cent, targeting 8 per cent. Only 11 per cent cite a real estate correction as a near-term risk, so the planned cut does not read as a bet against property, and every other major region already holds a thinner real estate book than the United States.
Visioni di mercato
Ras Al Khaimah H1 2026: unità su, rental pool giù
Il primo semestre 2026 di Ras Al Khaimah ha prodotto due serie di dati CBRE che vanno in direzioni opposte: prezzi di vendita degli appartamenti in rialzo del 18%, occupazione alberghiera attorno al 49%, RevPAR in calo del 28,6%. Una branded residence si vende sul primo numero e rende sul secondo. Chi valuta oggi un'unità in rental pool in questo emirato, nel 2026, prezza l'unità su un mercato e il reddito su un altro, e i due si sono divaricati.
Metodo value-add
Track record dei costruttori: cosa lo verifica davvero
Una brochure indica un marchio. Raramente indica l'impresa costruttrice e, quando lo fa, quasi mai la dichiarazione è verificata in modo indipendente. Un track record non è una storia che lo sviluppatore racconta. È un insieme di iscrizioni pubbliche, classificazioni di licenza, bilanci depositati e atti giudiziari che esistono indipendentemente dal fatto che lo sviluppatore li produca. Questa nota legge quella traccia documentale giurisdizione per giurisdizione e indica cosa chiedere quando il nome non viene fornito.
Visioni di mercato
Indice bolle immobiliari UBS 2026: la mappa del rischio
Il Global Real Estate Bubble Index 2026 di UBS, pubblicato il 22 settembre 2026, colloca Zurigo e Tokyo a rischio alto e Dubai, Miami, Seul, Ginevra e Lisbona a rischio elevato. Milano e Madrid si trovano in territorio moderato con gli squilibri in aumento; Londra e New York restano a rischio basso. L'indice misura l'edilizia residenziale di massa rispetto a redditi, canoni di locazione e credito. Non dice nulla sul segmento prime, e nulla su Ras Al Khaimah, il Lago di Como, Zanzibar o Bali, nessuno dei quali è incluso nel campione UBS.
ESG e responsabilità
Utenze su isole: costi di acqua, energia e rifiuti
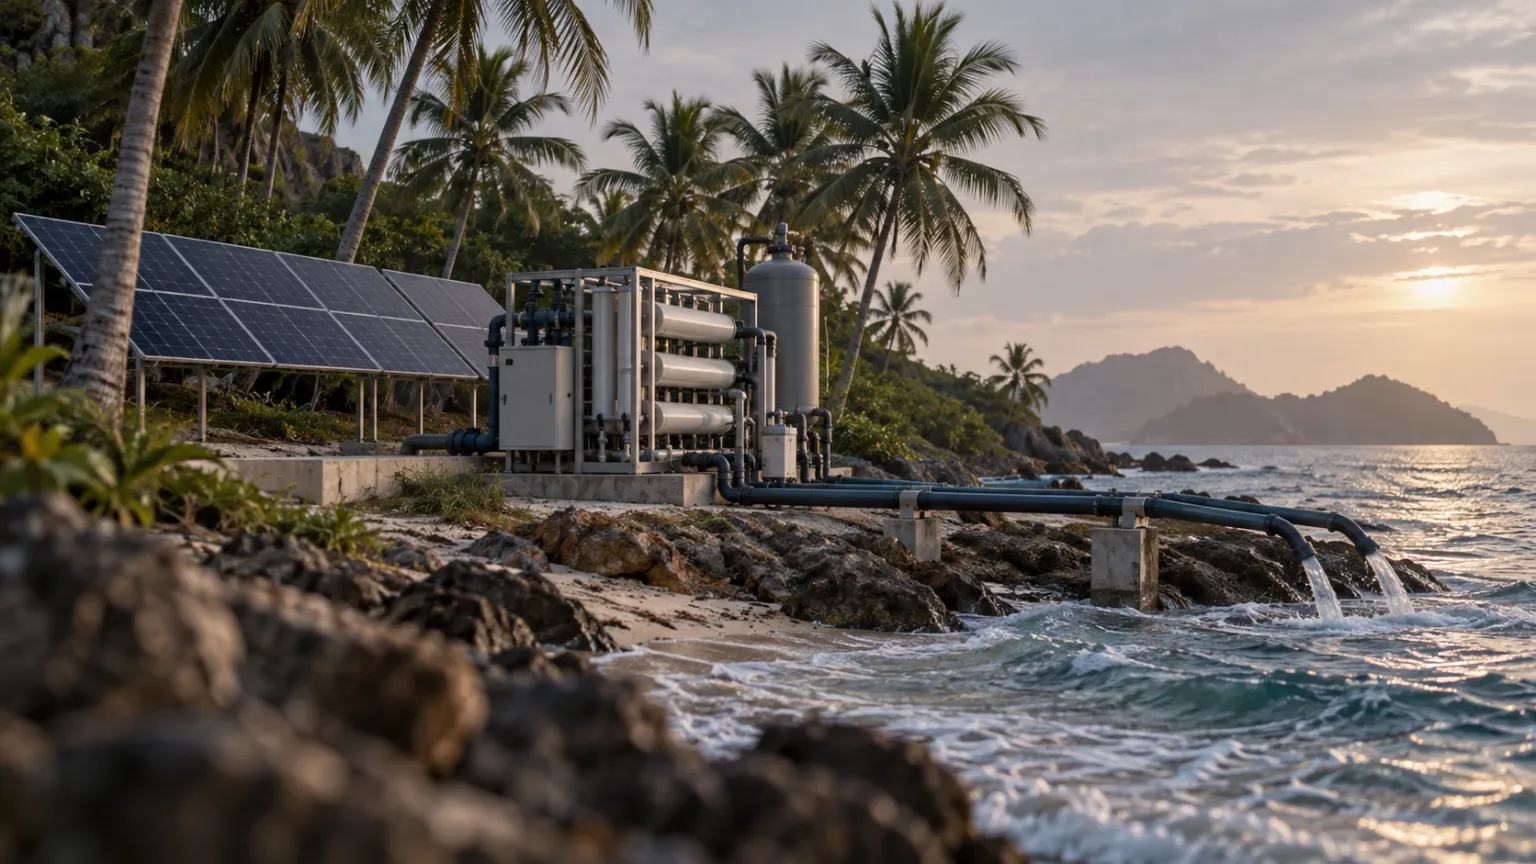
Su un sito in terraferma, acqua ed energia sono una bolletta mensile. Su una piccola isola sono un impianto di processo, con un costo di capitale, una vita utile e una modalità di guasto. Questo articolo quantifica quanto costa davvero costruire e gestire quell'impianto sulla costa di Zanzibar e dichiara dove i dati si fanno scarsi.
Branded Residences
Notti del proprietario e notti in affitto: il costo reale
Ogni proiezione di rental pool netta le notti disponibili rispetto a occupazione e tariffa. Poche sottraggono le notti che il proprietario usa davvero. A Bali e alle Gili, trenta notti del proprietario in alta stagione e trenta nella stagione delle piogge non sono le stesse trenta notti, e la differenza compare di rado nella brochure. Un operatore di ville a Bali consiglia di prenotare il periodo fra Natale e Capodanno da sei a nove mesi prima, con soggiorni minimi fino a sette notti.
Metodo value-add
Calendario autorizzazioni Lago di Como, giorno per giorno
Un fascicolo autorizzativo datato è la prova più economica della capacità di esecuzione, e quasi nessuno ne pubblica uno. Questo studio ricostruisce il calendario autorizzativo del Lago di Como a partire dalle norme: individua ogni ente, il giorno in cui decorre il suo termine, i giorni che la legge gli concede e gli eventi che interrompono il decorso, poi confronta l'aritmetica con quanto riferiscono gli operatori. Lo scarto fra le due cose è il dato rilevante per l'underwriting.
Destinazioni
PT PMA: costi e tempi di costituzione in Indonesia
La PT PMA è la società per gli investimenti esteri in Indonesia, il veicolo che ogni consulente cita e che pochi definiscono. Da ottobre 2025 la soglia minima di capitale versato è di 2,5 miliardi di IDR, circa 150.000 USD, contro i 10 miliardi di IDR precedenti. Le stime pubblicate dagli operatori per la costituzione vanno da due a otto settimane. Gli obblighi successivi non finiscono con il closing. Questa è l'aritmetica, riferita al regolamento e non alla brochure.
Visioni di mercato
Sviluppatori di Al Marjan Island: chi costruisce cosa
Al Marjan Island ha un'unica autorità fondiaria, una joint venture per il resort di riferimento, una manciata di gruppi regionali quotati e una lunga coda di sviluppatori privati. Ha anche un livello di capitale che acquista unità senza costruire nulla. Questa nota separa i livelli, gradua ciò che per ciascuno è documentato e indica le regole di registro ed escrow con cui un allocatore può mettere alla prova ogni nome. Victaura si colloca nell'ultimo livello, non nel primo. La nota lo dichiara e spiega che cosa ne consegue.
Branded Residences
Branded residences: hotel-branded o design-branded
Due edifici sulla stessa costa del Golfo possono entrambi essere venduti come branded residences. Uno ha alle spalle un operatore alberghiero e una macchina dei servizi. L'altro ha il nome di una casa di design e un capitolato. Le statistiche pubbliche sul premio di prezzo li mescolano. Questa nota li separa su reddito ricorrente, costi condominiali, rivendita e durata dell'accordo.
Destinazioni
Second Home Visa Indonesia: cosa concede e cosa nega
Il Second Home Visa indonesiano risponde a una domanda che precede qualsiasi domanda sull'immobile: su quale base giuridica l'investitore può essere presente nel Paese, per quanto tempo e per fare che cosa. Le regole pubblicate concedono un soggiorno di cinque o dieci anni a fronte di una prova di disponibilità finanziaria. Non concedono diritti di lavoro, titoli sulla terra, né un percorso che l'autorità abbia descritto come permanente. Victaura legge lo strumento per come è scritto e segnala dove le fonti non concordano.
Visioni di mercato
Chi sviluppa a Zanzibar: la mappa degli operatori
Zanzibar non ha un registro degli sviluppatori. Ha un'autorità per gli investimenti che rilascia certificati, un regime fondiario basato sui leasing e, da aprile 2025, un'associazione di categoria. Questa nota mappa gli operatori che si possono nominare da fonti pubbliche, che cosa risulta documentato che ciascuno abbia costruito e dove, e i test che un allocatore può usare per distinguere uno sviluppatore da un intermediario. Ogni nome riporta la propria fonte. Ogni lacuna è dichiarata.
Metodo value-add
Costi di costruzione su un'isola: la vera curva
Il costo di costruzione su un'isola non è una maggiorazione costiera applicata a un costo base continentale. È la somma di quattro variabili che l'underwriting sulla terraferma raramente prezza in modo corretto: noli e tempi di sosta in porto, la profondità del mercato locale della manodopera specializzata, i tempi di consegna delle forniture importate su specifica e il numero di mesi di cantiere effettivamente utilizzabili una volta sottratte le piogge. Victaura Research tratta ciascuna come una voce a sé, non come un arrotondamento.
Branded Residences
Branded Residences: il vero conto dello sviluppatore
Il premio che un marchio aggiunge al prezzo di vendita è il numero che ogni rapporto cita. Il numero che decide se l'operazione funziona è quello che nessuno riporta nel rendering: una licence fee, una key money che nessun documento pubblico esaminato qui promette, una technical services fee dovuta prima che si venda un'unità e un Brand Standards Manual che detta il capex per tutta la durata dell'accordo. Questo è il conto del developer.
Destinazioni
Gili Air: cosa ottiene davvero un investitore straniero
Nessun portale pubblica annunci per Gili Air come fa per Trawangan o per la costa meridionale di Bali. Questa assenza non è un vuoto, è un regime diverso. Ciò che un acquirente straniero ottiene davvero è un diritto d'uso a tempo, stratificato sotto tre autorità distinte e valutato rispetto a una soglia di prezzo specifica della provincia. Questo articolo descrive la struttura, non la vendita.
ESG e responsabilità
Arretramento costiero: la linea che dimezza il lotto
Tra il picchetto di confine e il primo metro edificabile c'è una fascia che un pacchetto di vendita non è tenuto a disegnare. Le linee guida di Zanzibar del 2018 sui permessi di costruzione impongono che gli edifici distino almeno trenta metri dal livello massimo di alta marea sui lotti con spiaggia sabbiosa e dieci dove il bordo è una scogliera, e fissano separatamente un limite di copertura edilizia pari al quarantacinque per cento della superficie totale del lotto. L'allocatore che valuta il fronte mare senza misurare l'arretramento sta valutando un rendering, non un titolo.
Branded Residences
Branded residences: quanto costa il contratto di gestione
Il premio delle branded residences è misurato, pubblicato e discusso da due società di ricerca. Il contratto di gestione che lo produce davvero (commissione base, commissione incentivante, durata, standard del brand e l'obbligo di capitale che ne deriva, il rental pool, la ripartizione dei ricavi, l'uscita) no. Questo articolo ripercorre ciò che è documentato pubblicamente su quel contratto e dichiara apertamente ciò che non lo è.
Metodo value-add
The Documents a Developer Should Show You
A pitch deck proves nothing. A title register entry, a construction escrow account and a notarial deed prove something specific, in a specific order, verifiable by a third party who is not the developer. This is the paper trail an allocator should request before the site visit, jurisdiction by jurisdiction.
Visioni di mercato
Tassi e immobili di pregio: il repricing del 2026
La BCE ha alzato i tassi due volte da giugno 2026, portando il tasso sui depositi al 2,50%; la Federal Reserve ha tenuto fermi i tassi per nove mesi, poi il 16 settembre ha portato l'intervallo al 3,75–4,00%. L'immobiliare resort di pregio non si riprezza come un'unica classe di attivo. La posizione finanziata, valutata su un cap rate e una struttura del debito, si muove con la curva. La posizione operata, valutata su occupazione e tariffa, si muove con la domanda. Questa nota separa ciò che il percorso dei tassi ha già riprezzato da ciò che resta aperto.
Visioni di mercato
Rischio di cambio: quanto costa davvero la copertura
Un resort quotato in una valuta diversa da quella dell'investitore comporta due posizioni, non una: l'immobile, e il tasso di cambio che decide quanto valesse davvero all'uscita. Il solo dollaro si è mosso del 10,8% contro le principali valute nel primo semestre del 2025. Questa nota illustra come una coppia fluttuante, un float gestito e un ancoraggio fisso prezzino ciascuno questo rischio, quanto è costata una copertura a termine nel 2025, e cosa la storia dimostra che una posizione non coperta può fare a un rendimento immobiliare solido.
Destinazioni
Freehold per stranieri: SPV, leasehold o prestanome
Per un acquirente non residente, in un mercato turistico emergente, la piena proprietà (freehold) è raramente disponibile. Ciò che si offre è un veicolo societario, un leasehold registrato o un accordo con prestanome, e i tre non sono intercambiabili. Questa nota ricostruisce la norma, la durata e la casistica di applicazione dietro ciascuna via in sei giurisdizioni.

Metodo value-add
Conversione di resort: valutare lo stack di capex
Il rendimento di una riconversione di resort value-add è lo spread tra il costo base di acquisizione e il valore a regime, al netto di tutto ciò che va storto nel mezzo. Questo pezzo illustra come si valuta quello spread: lo stack di capex, la contingenza che richiede una struttura esistente e la curva pluriennale che i ricavi devono risalire prima che i conti dell'uscita tornino.
Branded Residences
The Operator Premium, Measured
Branded residences sell on a headline premium that Savills puts at a 33 percent global average, but the figure is a market-average price comparison, not a resale-proven return, and it is quoted before the licensing fee the seller pays whether or not the brand adds value. This piece separates what the public data confirms from what the badge merely implies.
ESG e responsabilità
Vincoli ambientali: il premio di scarsità
Moratorie edilizie, limiti di altezza e norme sulle aree protette sono di solito letti come fattori sfavorevoli. L'esperienza di diverse giurisdizioni turistiche indica l'opposto: un limite vincolante e già messo alla prova all'offerta di nuove costruzioni diventa un pavimento sotto il valore di tutto ciò che è già stato costruito. Il vincolo non elimina il rischio: lo sposta dal mercato al corpo normativo, e un corpo normativo che ha superato un ricorso giudiziario o un referendum regge più a lungo di quanto ipotizzino la maggior parte dei modelli di valutazione.
Destinazioni
Prime Resort Property: The Liquidity Discount
Prime resort property does not trade at a lower price than prime urban. It trades at a lower speed. The discount the allocator should be pricing is not on the entry number, it is on the exit: days on market, the gap between the asking price and the realised price, and the thin buyer pool that produces both. Brand and hotel management do not raise the price. They compress the spread. Liquidity, not price, is the real risk.
Destinazioni
Leasehold nei resort prime: prezzare un diritto a termine
Nei mercati resort di pregio gli acquirenti stranieri raramente comprano in piena proprietà. A Zanzibar acquistano un leasehold fino a 99 anni. A Bali, un diritto d'uso di 80 anni. Un diritto a termine non è un titolo di proprietà e non si prezza come tale. Ecco come l'allocatore valuta il conto alla rovescia, e dove la formula commerciale cede in silenzio.
Metodo value-add
Conversioni boutique: l'underwriting value-add
Una conversione boutique non è un acquisto. È un programma di manifattura. L'investitore acquista un edificio, un cambio di destinazione d'uso, un budget di investimento e un contratto di gestione, e assembla un asset che il giorno dell'acquisizione non esisteva. Il rendimento è lo spread tra una base d'ingresso distressed e un valore a regime in uscita. Ecco come si costruisce l'underwriting di quello spread.
Visioni di mercato
Milano prime dopo i Giochi: il verdetto onesto
I Giochi invernali di Milano-Cortina si sono chiusi a febbraio 2026. La narrativa della vigilia indicava Milano come l'operazione sulla città ospitante del ciclo. Ora è disponibile la prima rilevazione post-Giochi, e la lettura onesta è più circoscritta. Il prime di Milano è il mercato europeo con la migliore performance a cinque anni, ma i Giochi sono la meno rilevante tra le ragioni.
Branded Residences
Branded Residences a RAK: il test Tier-one
Al Marjan Island viene rivalutata sulla base di un solo asset di richiamo, non ancora costruito. Per chi alloca capitale, la decisione non è più se possedere una branded residence sull'isola, ma se l'operatore superi la soglia Tier-one. Wynn, Janu di Aman e Nobu sono i casi di prova. Il divario tra un marchio apposto e un vero franchise è il tema di questa nota.
Visioni di mercato
Family Offices: The Move to Operated Prime
Family offices are not raising their real-estate weighting, and the ones planning changes intend to lower it. UBS puts the allocation at 11 per cent in 2025 and the 2026 plan of those offices at 8 per cent. The argument here is about composition. The capital is migrating from prime property held passively to prime property held as an operating asset. The distinction is where the return, and the risk, now lives.
Destinazioni
Ville a Gili Air: il prezzo dell'assenza di offerta
Bali è valutata sul peso della domanda. Gili Air è valutata sull'assenza di offerta. Sulla mappa i due mercati sembrano vicini, ma si comportano in modo del tutto diverso. L'argomento a favore di una villa a Gili Air non è una storia di crescita. È una storia di vincoli: un'isola senza auto con terra finita, un tetto di durata del titolo fissato per legge e un mercato di intermediazione troppo sottile per muoversi in fretta in una direzione o nell'altra.
Visioni di mercato
Rendimento affitti resort: lordo da brochure, netto reale
Il rendimento lordo pubblicizzato in un mercato resort prime è un titolo. Il rendimento netto che il proprietario incassa davvero è un residuo, ciò che resta dopo che gestione, commissioni delle piattaforme, personale e ripartizione del pool hanno prelevato ciascuno la propria quota. E c'è un terzo costo che nessuna brochure prezza: le notti di alta stagione che il proprietario tiene per sé. Chi vuole in un unico edificio un bene per lo stile di vita e un bene che generi reddito paga per entrambi, due volte.
Destinazioni
Zanzibar verso il milione di arrivi: un mercato matura
Nel 2025 Zanzibar ha registrato 917.167 arrivi internazionali secondo la serie ufficiale OCGS dell'arcipelago, e nel 2026 ha stabilito record mensili consecutivi: 107.801 a luglio, poi 124.481 ad agosto, il dato mensile più alto mai registrato al 10 settembre 2026. La soglia del milione di visitatori che la tesi frontier anticipava è ora a portata di mano, e il suo avvicinarsi cambia l'underwriting. Quando i volumi sono reali, tre cose vengono riprezzate: lo sconto frontier si comprime, l'infrastruttura diventa un input e non più una nota a margine, e la fascia luxury si separa dal prodotto balneare di massa al quale era un tempo accostata. È un dato di maturazione, non un certificato di maturità, e la distinzione è l'intera questione dell'allocazione.
Destinazioni
Moratoria edilizia a Bali: scarsità per decreto
Quando un governo congela la costruzione di nuova offerta, fa per decreto ciò che la scarsità fa per natura. All'inizio del 2026 Bali aveva un divieto formale di costruzione in sei dei suoi nove distretti (otto reggenze e la città di Denpasar), ha aggiunto a febbraio il congelamento della conversione delle risaie con la Perda n. 4/2026 e si trovava davanti alla scadenza del 31 marzo per la regolarizzazione delle strutture informali. Letta distretto per distretto, e messa a confronto con un dato di domanda in rallentamento anche mentre gli arrivi nazionali dell'Indonesia crescono, la misura è meno un ostacolo che un fossato tracciato dallo Stato attorno agli immobili che già dispongono di un'autorizzazione.
Metodo value-add
Rischio di cambio: la disciplina FX nell'underwriting
Un acquisto prime cross-border comporta uno strato che la maggior parte degli acquirenti non valuta mai: la valuta in cui è denominato. Tra contratto e uscita il cambio può spostare il prezzo effettivo più di quanto farà qualsiasi commissione, e non è prevedibile. La risposta istituzionale non è fare market timing sulla valuta, ma neutralizzare l'esposizione in modo strutturale, allineando reddito, finanziamento e orizzonte di detenzione all'asset. Il portafoglio di Victaura copre esattamente i due casi speculari.
Metodo value-add
Garanzia di completamento: cosa copre davvero
L'acquirente off-plan crede di avere una garanzia di completamento. In realtà ha uno di tre strumenti diversi, ciascuno dei quali copre un evento diverso e ciascuno recuperabile fino a un euro diverso. La domanda istituzionale non è se il completamento sia garantito. È quale tipo di inadempimento lo strumento copra e quanta parte del denaro sia ancora disponibile quando il costruttore fallisce.

Visioni di mercato
RAK dopo il rinvio di Wynn: la previsione rivista
Il 4 agosto 2026 Wynn Resorts ha confermato che Wynn Al Marjan Island, fulcro del mercato del lusso di Ras Al Khaimah, aprirà a settembre 2027, con uno slittamento di circa sei mesi e un budget salito a circa 5,7 miliardi di dollari, di cui circa 300 milioni attribuiti dal suo CEO al conflitto USA-Iran. Il Volume 4 di questa serie prevedeva un ritardo modesto, non un fattore capace di far saltare il progetto, scritto dall'interno della guerra. Questa nota rilegge quella previsione alla luce di quanto comunicato da Wynn. Al 27 settembre 2026, dopo il collasso della tregua di giugno l'8 luglio, nessun cessate il fuoco è in vigore.

Visioni di mercato
Costo del capitale: input di underwriting per il prime
La Banca centrale europea ha alzato i tassi a giugno e di nuovo a settembre 2026, e la Federal Reserve li ha alzati il 16 settembre dopo aver mantenuto invariati i tassi a luglio con tre dissenzienti a favore del rialzo; la Bank of England ha lasciato invariato il tasso il 17 settembre con tre voti per il rialzo. La lettura istituzionale non è quella di anticipare i tempi del mercato prime rispetto al ciclo, ma di indicare il costo del capitale come input di underwriting e di valutarlo rispetto a un vincolo paesaggistico di legge che dura più del ciclo dei tassi.
ESG e responsabilità
Assicurazioni: quando il rischio climatico ha un prezzo
L'assicurazione è il meccanismo più rapido attraverso cui il rischio climatico arriva a un prezzo. Il mercato immobiliare riprezza un asset costiero nell'arco di un decennio; il mercato assicurativo lo riprezza ogni dodici mesi. Le principali compagnie hanno smesso di sottoscrivere nuove polizze abitazione negli Stati USA più esposti, i prodotti parametrici colmano in parte il vuoto alla frontiera del mercato e nei dati statunitensi è stato misurato uno sconto di transazione sulle abitazioni esposte all'innalzamento del livello del mare. Per l'immobiliare di lusso insulare e costiero, l'assicurabilità è diventata una variabile di underwriting dello stesso rango del titolo di proprietà.
DossierBranded Residences
Branded residences: il premio regge alla rivendita?
Savills stima il premio medio delle branded residence intorno al 33 per cento e non pubblica alcuna cifra separata per le rivendite. Se quel premio regga sul mercato secondario è un'altra questione, e il settore la pone raramente in pubblico. Questo dossier raccoglie le evidenze sulle rivendite, i registri delle transazioni di Dubai, due torri di Miami con sei-otto anni di vendite registrate e gli esperimenti naturali di rimozione del marchio, e mette alla prova il premio dove conta: all'uscita. Con le branded residence previste da CBRE al 54 per cento della nuova offerta di Ras Al Khaimah nel 2030 e Greystone che vi detiene una posizione di capitale off-plan, la questione non è accademica. I conflitti sono dichiarati. Decidono le evidenze e, dove non possono, il dossier lo dice.
Destinazioni
Investire a Pemba: l'isola più tranquilla
A cinquanta chilometri a nord di un'isola che il mercato ha già prezzato, Pemba riceve una frazione degli arrivi di Zanzibar, ha una soglia statutaria di investimento pari a un decimo di quella di Unguja e sta costruendo un aeroporto internazionale. I vincoli sono quelli di un mercato di frontiera: diritti di godimento di tipo leasehold, collegamenti aerei scarsi, infrastruttura di consulenza minima. Le ragioni per guardare oggi a Pemba richiamano quelle di Unguja dieci anni fa e comportano gli stessi requisiti di underwriting, dichiarati con onestà.
Metodo value-add
Come si vende davvero un immobile di pregio: l'exit
I rendimenti di uno sviluppo si costruiscono all'acquisto e si realizzano all'exit, eppure l'exit è l'anello meno analizzato della catena. Distribuire non significa mettere in vendita: reti, mandati, canali off-market e disciplina di prezzo decidono se una villa si vende in nove mesi o resta sul mercato per tre anni. Questa è la visione di un operatore su come si vende davvero l'immobiliare prime, compreso il canale che i nostri progetti si preparano a usare, e sui suoi limiti.

Metodo value-add
Cos'è il value-add immobiliare: significato e strategia
Il value-add non è speculazione opportunistica. È navigazione regolatoria, disciplina progettuale ed esecuzione edilizia a fronte di un vincolo d'offerta stringente. Questo articolo ancora la strategia alla tassonomia istituzionale usata da INREV, CBRE e PGIM, e poi percorre la grammatica giurisdizionale di Italia, Indonesia, Tanzania ed Emirati Arabi Uniti, i quattro quadri regolatori in cui Victaura detiene posizioni.
DossierVisioni di mercato
Branded Residences 2026: 910 progetti, due mercati
Savills prevede 910 progetti di branded residence entro la fine del 2025, contro i 764 di dicembre 2024. Knight Frank ne ha contati 611 con un filtro limitato al lusso nel 2025 e 903 a fine 2025 nella sua indagine più ampia di settembre 2026, riducendo il divario di 299 progetti che questo dossier aveva letto a maggio 2026 come la firma operativa di una biforcazione. La biforcazione si fonda su evidenze relative agli operatori e ai contratti, non sul conteggio. Come ipotesi di Victaura Research, dato che nessuna fonte citata misura il premio per fascia, i brand di scarsità del Tier 1 (Aman, Rosewood, Cheval Blanc, Bulgari) mantengono un premio dal 30 al 50 per cento rispetto a abitazioni comparabili senza brand. Sulla stessa ipotesi, il premio del Tier 3 mass-luxury (Marriott Ritz-Carlton, St. Regis, JW, EDITION; Accor; Hilton Conrad) scende verso il 5-15 per cento nei mercati in sovraofferta. Nella lettura di questo dossier, la media globale Savills del 33 per cento (30 per cento nelle città, 39 per cento nei resort) è un composito ponderato di due distribuzioni che si muovono in direzioni opposte. Questo dossier legge il conteggio come due mercati, scompone il premio in cinque componenti e ricostruisce l'asimmetria del periodo di detenzione rispetto all'ancora del Vol.2, il patrimonio storico senza brand del Lago di Como. È il terzo volume di Geography of Trust.
DossierVisioni di mercato
Dove si sposta davvero la ricchezza mondiale nel 2026
La proiezione di Henley di 142.000 milionari migranti nel 2025 è stata contestata da Tax Policy Associates, che ha stimato in circa 1 su 240.000 la probabilità di uno schema di cifre presente nei dati sottostanti, definendo il rapporto materiale di marketing, non una prova. Per il Regno Unito, il deflusso di 16.500 proiettato da Henley non ha ancora un riscontro ufficiale: l'HMRC ha censito 81.900 contribuenti non domiciliati e a domicilio presunto nel 2024-25, e le stime delle partenze successive alla riforma sono attese solo nel 2027. I beneficiari del regime 24-bis italiano hanno raggiunto quota 1.923 nel 2024, di cui 1.374 contribuenti principali, secondo i dati della Corte dei Conti. La Geografia della Fiducia è ormai una decisione di portafoglio a tre vettori, non una rosa di paradisi fiscali.
Metodo value-add
Off-plan o sviluppo diretto: due regimi di tutela
Off-plan e sviluppo diretto non sono i due estremi di uno spettro. Sono prodotti diversi, con tutele diverse per l'acquirente, profili di uscita diversi e modalità di fallimento diverse. La domanda istituzionale non è quale costi meno. È quale regime di protezione l'acquirente stia effettivamente pagando.
Destinazioni
Zanzibar: destinazione emergente del lusso
Zanzibar sta passando da destinazione costiera di fascia media a mercato di lusso e ultra-lusso per statuto e per domanda, ma su tenure in leasehold con un tetto di 99 anni e con l'esposizione climatica dichiarata. I dati sugli arrivi del 2024 e del 2025, il quadro normativo del Land Tenure Act 1992 e dello Zanzibar Investment Act 2023 e la pipeline di operatori a Nungwi raccontano una storia coerente: le condizioni si stanno formando, i vincoli sono reali e i requisiti di underwriting sono espliciti.
Destinazioni
Tanzania: turismo e concessioni di terra a 99 anni
La Tanzania è un mercato istituzionale di frontiera con un tetto di novantanove anni per la proprietà della terra, una legge sugli investimenti del 2022 che garantisce il capitale contro la nazionalizzazione, e un settore turistico in crescita da una base ancora bassa. L'architettura macroeconomica e quella giuridica spiegano insieme perché il paese sia oggi una destinazione per capitali stranieri di lunga durata, e a quali condizioni specifiche quel capitale partecipa.
DossierVisioni di mercato
Lago di Como ultra-prime 2026: doppia scarsità, PIRI +6,5%
Il prime italiano è letto per convenzione come un'unica asset class con un ciclo sincronizzato. Il PIRI 100 di Knight Frank ha collocato il Lago di Como a +6,5% nel 2025, al 19° posto, contro Milano a +0,4% e Londra a -4,7%, e secondo una lettura di Victaura Research il Lago di Como è uscito da quel ciclo. Tre vincoli stringenti (la norma paesaggistica D.Lgs. 42/2004, uno schema di mancata vendita familiare multigenerazionale che è un'assunzione di Victaura Research, e l'articolo 24-bis a 300.000 € per i nuovi residenti dal 2026) rendono l'offerta anelastica per legge e non pari a zero, mantengono basso il turnover e selezionano investitori internazionalmente mobili con un orizzonte di 15 anni. Il dossier legge il risultato come una rendita composta sull'insostituibilità e non come prime ciclico, e propone come panel di confronto Mayfair Grosvenor, Park Avenue prebellica, St Moritz Suvretta e Cologny, al posto di Forte dei Marmi o Cap Ferrat.
DossierVisioni di mercato
RAK Wynn Effect 2026: Macau Analog Tested
Wynn Al Marjan disclosed a delay on its Q1 2026 earnings call of 7 May 2026. Operation Epic Fury had begun ten weeks earlier, and three days before the call the UAE reported the first attacks from Iran since the 8 April ceasefire. The budget, 5.1 billion dollars at the time, was raised in August 2026 to around 5.7 billion. A projection that imports Macau's boom into Ras Al Khaimah assumes Macau before its correction. Macau's casino gaming revenue compounded about 29 per cent a year from 2002 to 2013 and then fell 38 per cent by 2016. The Singapore IR analog printed approximately 5 per cent CAGR over 15 years. The diversification thesis between Dubai and RAK fails at the risk-vector layer: oil, Iran security, federal regulation, insurance, USD peg are correlated, not orthogonal. This dossier reads the Wynn announcement, applies the Macau analog with its three failed preconditions, reads three scenarios, and discloses the five correlated risk vectors. It is the fourth volume of Geography of Trust.
Visioni di mercato
Ras Al Khaimah o Dubai: un'unica esposizione sugli Emirati
Ras Al Khaimah e Dubai sono spesso presentate come allocazioni alternative negli Emirati. Su cinque vettori (prezzo del petrolio, sicurezza regionale, regolamentazione federale, assicurazioni e riassicurazioni, ancoraggio valutario) sono correlate. Diversificare fra i due emirati è, dati alla mano, un'unica esposizione con due codici postali.
DossierVisioni di mercato
Luxury Hospitality 2026: Operator Continuity Dominates
Geography of Trust began with Henley's projection that one hundred and forty-two thousand millionaires would relocate internationally in 2025, a figure Tax Policy Associates treats as marketing material, not evidence. Vol.1 audited the migration. Vol.2 read Lake Como as compound, not cycle. Vol.3 split nine hundred and ten branded residence schemes into two markets sharing a name. Vol.4 applied the Macau analog to Ras Al Khaimah Wynn Al Marjan. Vol.5 closes the series by reading luxury hospitality as the asset class that ties them. The thesis is direct. Operator continuity dominates location. Cash flow duration is mispriced as cap rate. The asset class is operator-led, not location-led, not brand-led, not cycle-led. In the United States, STR luxury class RevPAR year to date August 2025 rose 5.3 per cent while economy fell 1.8 per cent. Aman cumulative funding 2022 to 2023 from PIF, Cain International, Mubadala Capital and Alpha Wave was roughly USD 1.3 billion. One Beverly Hills, the project that includes Aman Beverly Hills, closed USD 4.3 billion of financing on 23 March 2026, a J.P. Morgan-led senior loan plus VICI mezzanine. Mandarin Oriental delisted on 20 January 2026 in a Jardine Matheson take-private valued at USD 4.2 billion. Marriott and Lefay announced a joint venture on 31 March 2026 that makes Lefay the thirty-ninth Marriott brand and the first dedicated exclusively to luxury wellness, with the Leali family keeping the real estate. These are the data points of an asset class that prices its operators, not its rooms.
ESG e responsabilità
ESG in Luxury Real Estate: Philosophy, Not Certificate
ESG certificates are not the same as ESG outcomes. The first you buy. The second you build. In 2026, with ESMA's fund-naming guidelines and the FCA's anti-greenwashing rule in force while the SEC reviews its own ESG rules (as of 27 September 2026), with the EU Taxonomy and ESRS reshaping disclosure, and with embodied carbon emerging as the elephant in the room, the credibility of a developer is no longer measured by the label on the wall. It is measured by what the operator continues to do after the ribbon is cut.
ESG e responsabilità
Sviluppo costiero responsabile e underwriting
Lo sviluppo responsabile su coste e isole è un input di underwriting, non un'affermazione di marketing. Dove il valore è l'ecosistema, la disciplina che lo protegge (autorizzazioni, acqua, energia, mangrovie, filiera, disclosure) è la stessa che protegge l'asset.
Metodo value-add
Come una SPV dedicata protegge gli investitori
Allineamento per struttura, non per promessa. Una special purpose vehicle dedicata per ogni progetto, ring-fenced sotto una holding dei Paesi Bassi, con la governance a livello di progetto. È questa la stretta di mano istituzionale che il segmento oggi seleziona, non una narrazione da brochure.
Metodo value-add
Scarcity as Value Protection: Lakefront and Island
At the very top of the market, the strongest protection of value is not a forecast, it is scarcity. The land in the most desirable locations cannot be recreated, the rules that govern it cannot be wished away, and the wealth that competes for it keeps growing. This dossier sets the structural conditions of scarcity against the data of 2025-2026, jurisdiction by jurisdiction, and against the transparency regime now permanent.
Destinazioni
Bali e il mercato delle ville nell'Oceano Indiano
Il mercato delle ville dell'Oceano Indiano non è una destinazione unica, ma sei. Ognuna ha un regime fondiario diverso, un'esposizione climatica diversa e una fase di ciclo diversa. La domanda forense per l'acquirente straniero non è dove gli arrivi complessivi sono più alti, ma dove il vincolo strutturale protegge il valore e dove l'architettura legale ne consente il possesso.
Destinazioni
Proprietà in Indonesia per stranieri: la normativa
Il quadro della proprietà immobiliare straniera in Indonesia si fonda sull'Articolo 33(3) della Costituzione e sulla Legge Agraria Fondamentale del 1960. È il vincolo determinante, non un fastidio normativo. Va letto attraverso la norma, non attraverso la brochure.

Destinazioni
Milano: la città che attrae il capitale mobile
Milano è la base operativa dell'afflusso di HNWI in Italia, il nodo di residenza fiscale, il mercato prime che non si comporta come il resto d'Europa. È anche la naturale controparte di una seconda casa sui laghi, l'estremità urbana di un asse che attraversa Como.
Metodo value-add
Lago di Como: perché è difficile costruire
Il vincolo non è la regolamentazione. Il vincolo è la legge stessa, scritta nel 2004, che codifica una tutela paesaggistica risalente alla Legge 1497/1939 e, per la fascia lacuale di 300 metri, alla Legge 431/1985 (la Legge Galasso). Sul Lago di Como, la fascia paesaggistica di 300 metri, l'*autorizzazione paesaggistica* ai sensi dell'articolo 146, il piano regionale della Lombardia e i regolamenti comunali definiscono insieme un contesto autorizzativo che per sua stessa progettazione filtra la maggior parte della nuova offerta. Per un progetto value-add, quel filtro stabilisce sia i tempi sia il prodotto che si può realizzare.
Destinazioni
Gili Air: l'alternativa vincolata a Bali
Gili Air non è la prossima Bali. È l'alternativa vincolata a Bali: più piccola, più difficile da raggiungere, strutturalmente scarsa. Il caso a favore dell'isola poggia su tre vincoli sovrapposti, geografico, normativo e climatico, e sulla capacità di trasformare un lotto scarso in un prodotto finito e conforme.
Branded Residences
Branded residences: perché i brand scelgono i developer
I brand valutano i developer prima di firmare una torre. La reputazione è l'asset che non possono assicurare, e la selezione è l'unica tutela. Per chi acquista off-plan, la due diligence del brand sul developer è un co-segnale che il solo registro non può fornire.
Visioni di mercato
Family office e immobiliare: l'11% che non è 11%
Attraverso i cicli, i family office continuano a tornare sull'immobiliare. L'11 per cento tanto citato è un'allocazione media all'interno del portafoglio d'investimento: immobiliare nell'UBS Global Family Office Report 2025 (allocazione 2024, n=317) e immobiliare privato più infrastrutture nel Goldman Sachs Family Office Investment Insights 2025 (n=245). Misurata rispetto al patrimonio netto familiare totale, incluso l'immobiliare operativo, le residenze e l'esposizione indiretta, Victaura Research assume per gli UHNWI europei un'esposizione del 25-40 per cento; nessuna indagine pubblicata riporta questo dato. I due numeri misurano perimetri diversi, e citare l'uno come se fosse l'altro è un errore analitico ricorrente.
Visioni di mercato
Resilienza del prime: tre meccanismi strutturali
I prezzi immobiliari residenziali prime globali sono saliti del 3,2% nel 2025, contro il 2,9% del mercato immobiliare ordinario, estendendo una sovraperformance che Knight Frank fa risalire ai primi mesi del 2023 (Knight Frank PIRI 100, Wealth Report 2026). La domanda rilevante non è se il segmento prime sia resiliente. È perché lo sia. Tre meccanismi strutturali sono osservabili nei dati: un'offerta fissa di asset qualificanti, una base crescente di acquirenti UHNWI e un'allocazione stabile di capitale istituzionale. Ciascuno può essere verificato in modo indipendente. Nessuno dipende da una previsione.
Metodo value-add
Location, Timing, Execution: Our Method
Three observable conditions. None of them is opinion. Each is the binding constraint at a different stage of the investment, and the order between them is not interchangeable. Location is what we cannot create. Timing is the discipline of reading structural drivers, not market noise. Execution is what converts a scarce site into a finished, scarce asset.
Metodo value-add
Cosa cercano gli investitori in un developer
I family office non investono in progetti. Investono in developer. Il progetto è il test, non la proposta. Nei cinque vettori su cui il capitale istituzionale conduce la due diligence, il developer è l'unica variabile che l'LP non può cambiare dopo il closing.
Visioni di mercato
Perché l'Italia attrae investitori internazionali
L'Italia attrae capitali internazionali non perché sia perfetta. Lo fa perché il quadro fiscale è raro, gli asset di lifestyle sono insostituibili, e il vincolo normativo sull'offerta è di legge. La lettura istituzionale richiede di riconoscere le debolezze strutturali con la stessa onestà delle forze.